Глобальный отток ликвидности систематически разрушает рынок технологических акций с кредитным плечом, вынуждая инвесторов перейти к жёсткому сохранению капитала вместо погони за красивыми историями... 💀🙄🧐
В основе давления — устойчивый режим высоких процентных ставок на более длительный срок. Пока реальные ставки остаются ограничительными, ставка дисконтирования для долгосрочных и циклических активов агрессивно растёт. Рынок перестал без разбора поддерживать истории об ИИ и полупроводниках. Когда стоимость капитала настолько высока, первыми жертвами институционального сокращения долга становятся инструменты с высоким кредитным плечом и циклические индикаторы экспорта.
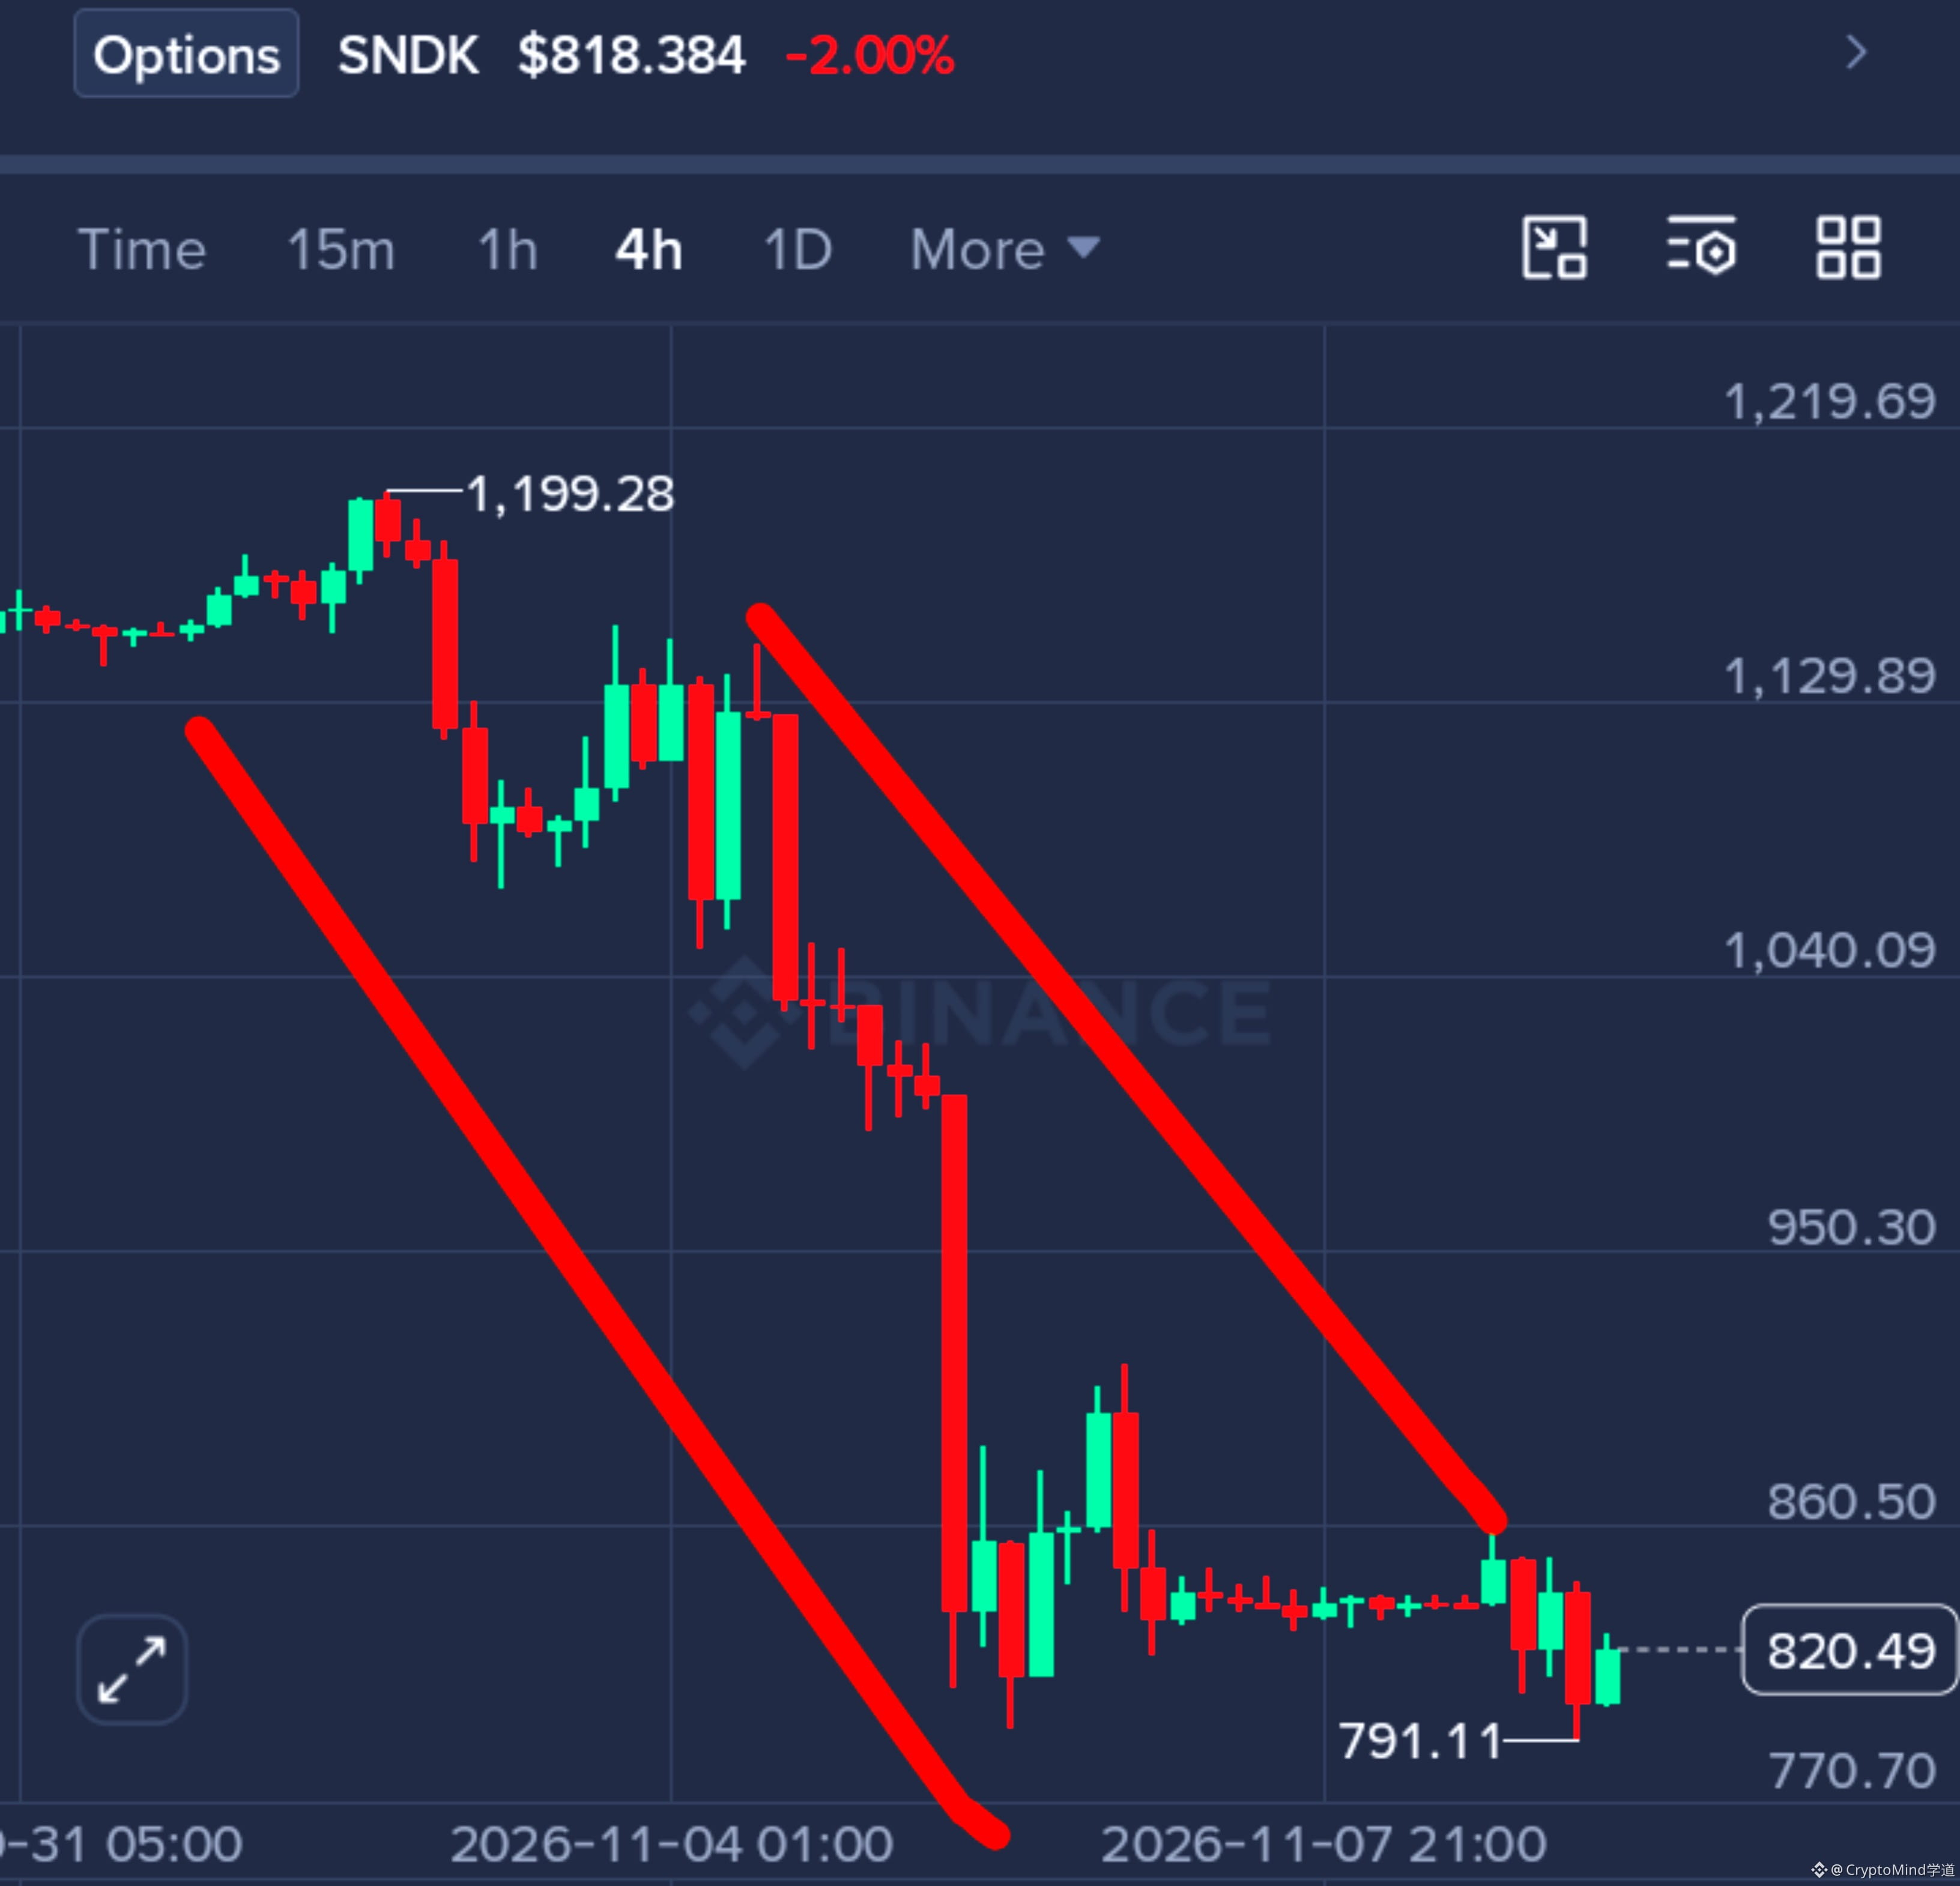
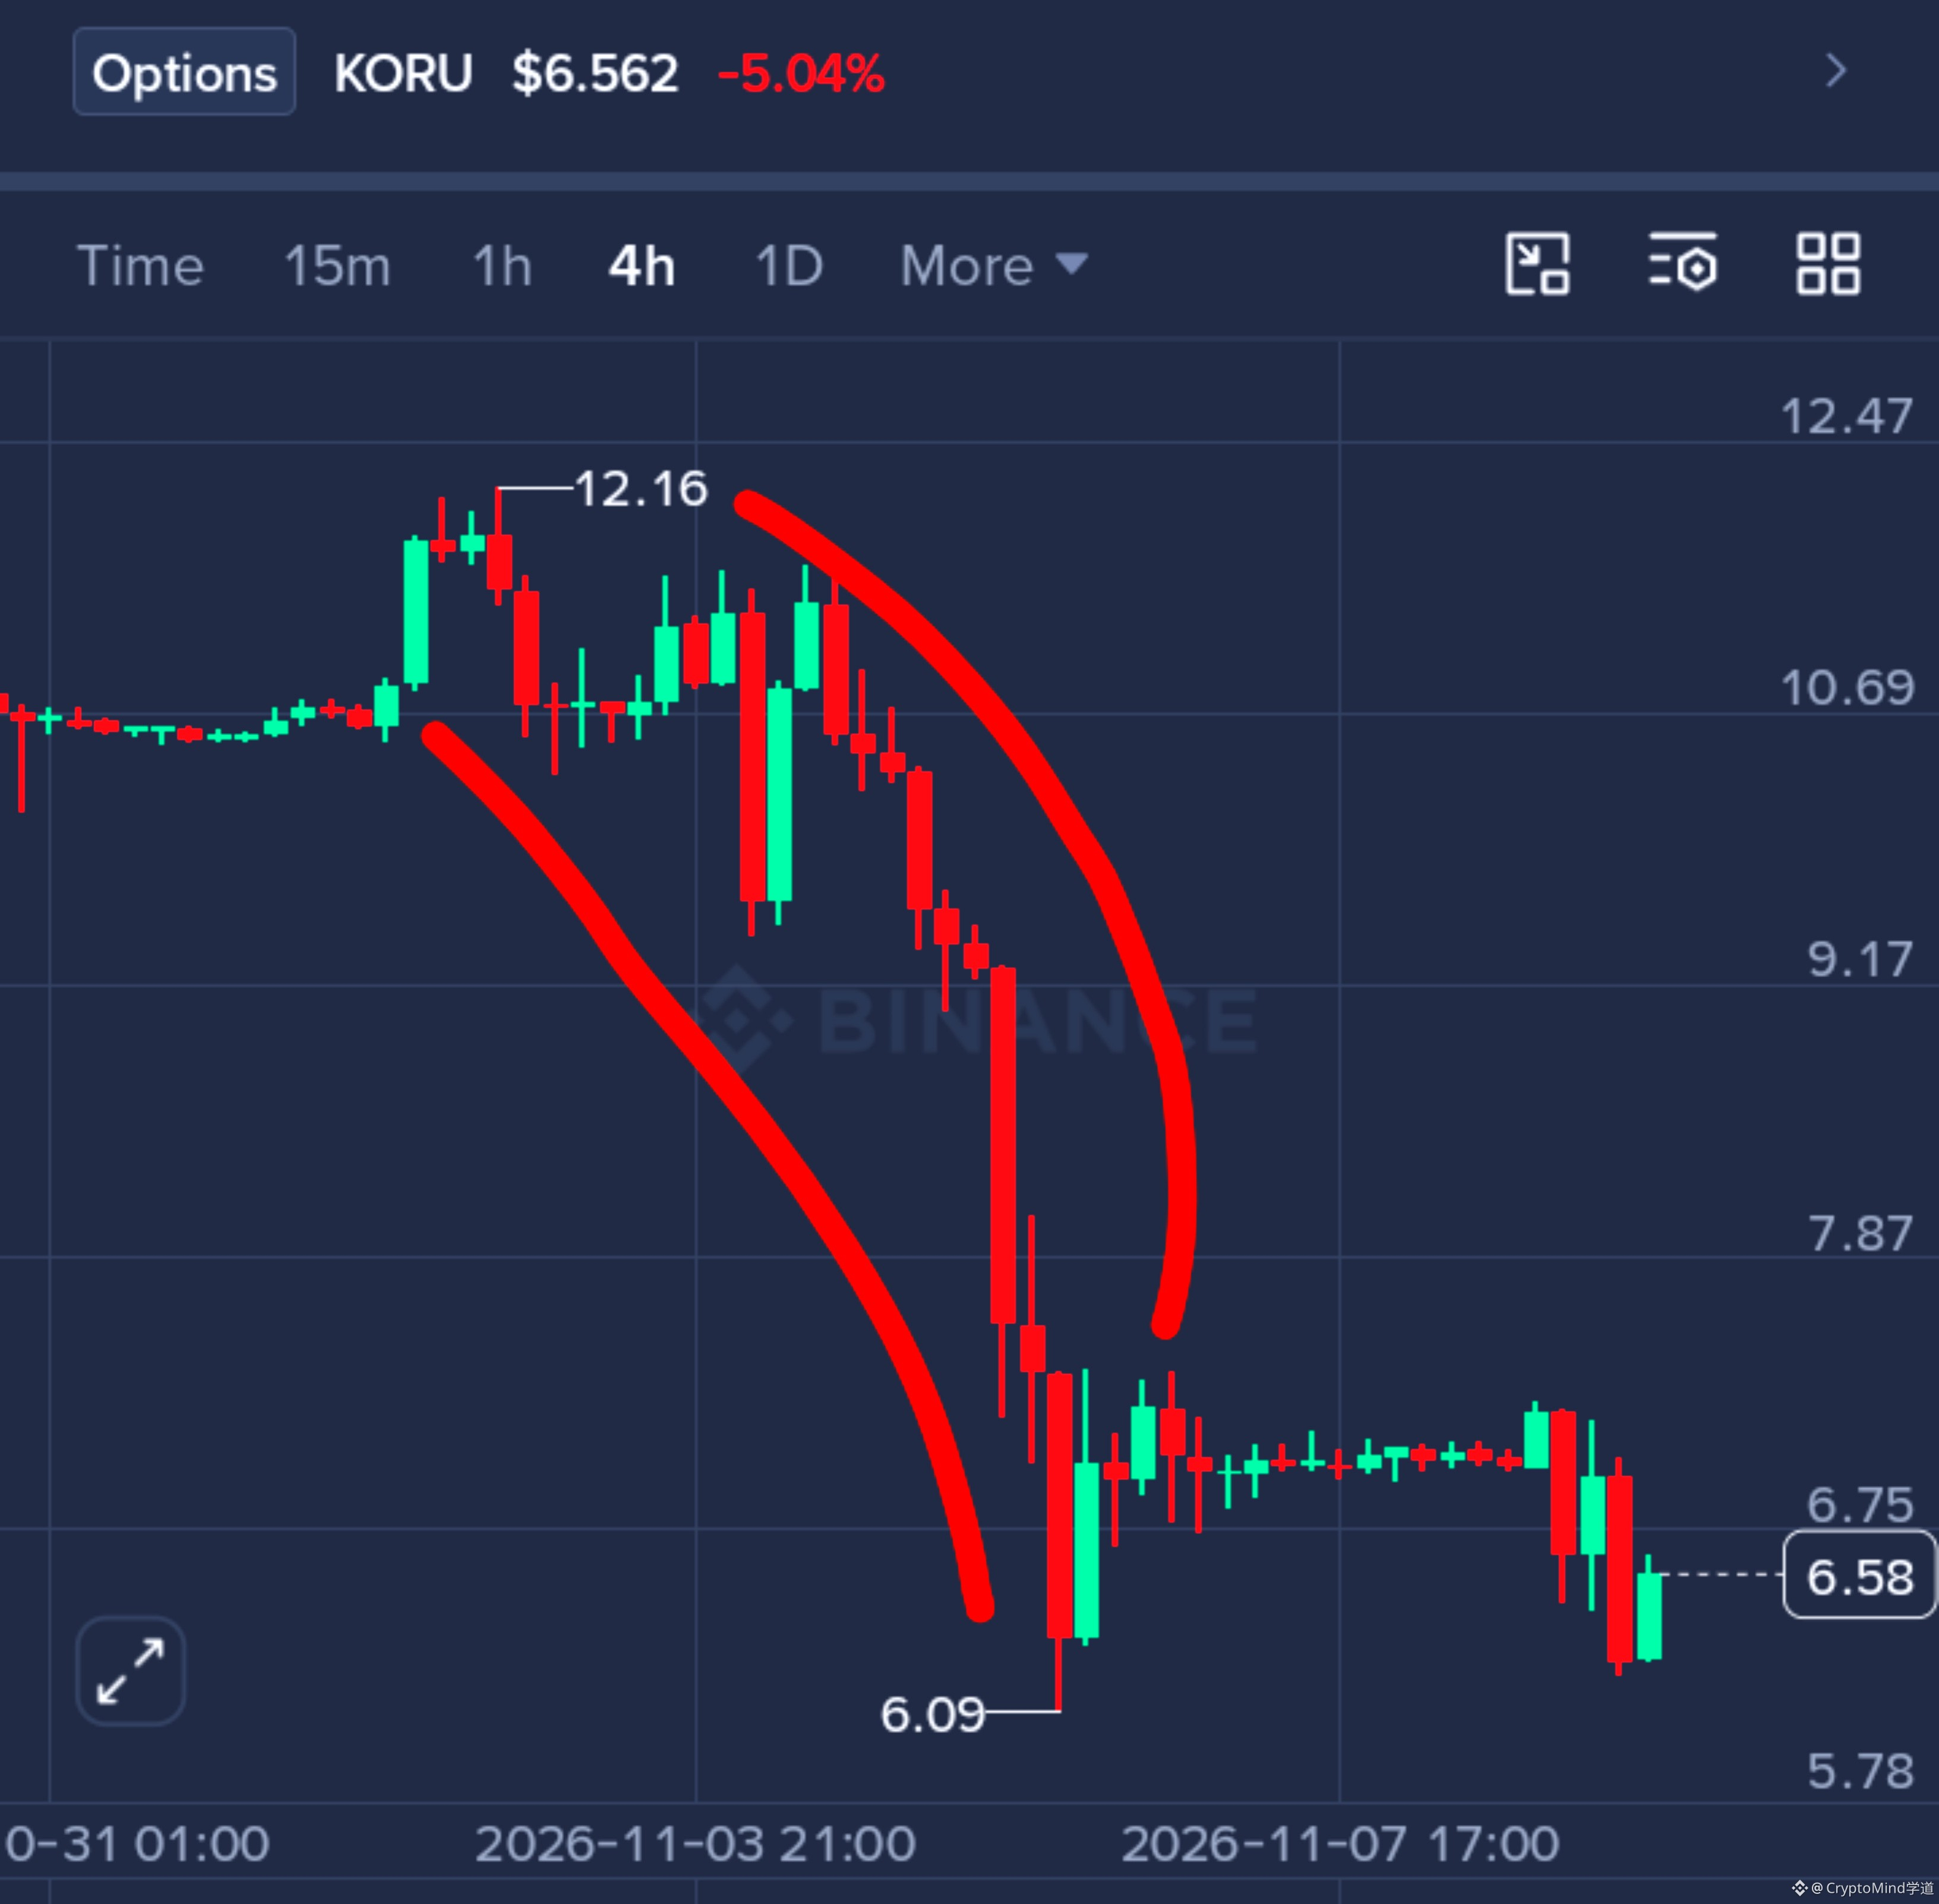
Посмотрите на структурный ущерб во всём секторе. $SNDK обвалился с пика в 1,199 и сейчас едва держится около 820 при RSI 43. Признаков разворота нет — лишь истощение. $KORU , инструмент с кредитным плечом, отражающий динамику корейского экспорта, упал с 12.16 до 6.58. RSI на уровне 40 подтверждает, что рынок отказывается от циклического производства на фоне замедления мировой торговли.
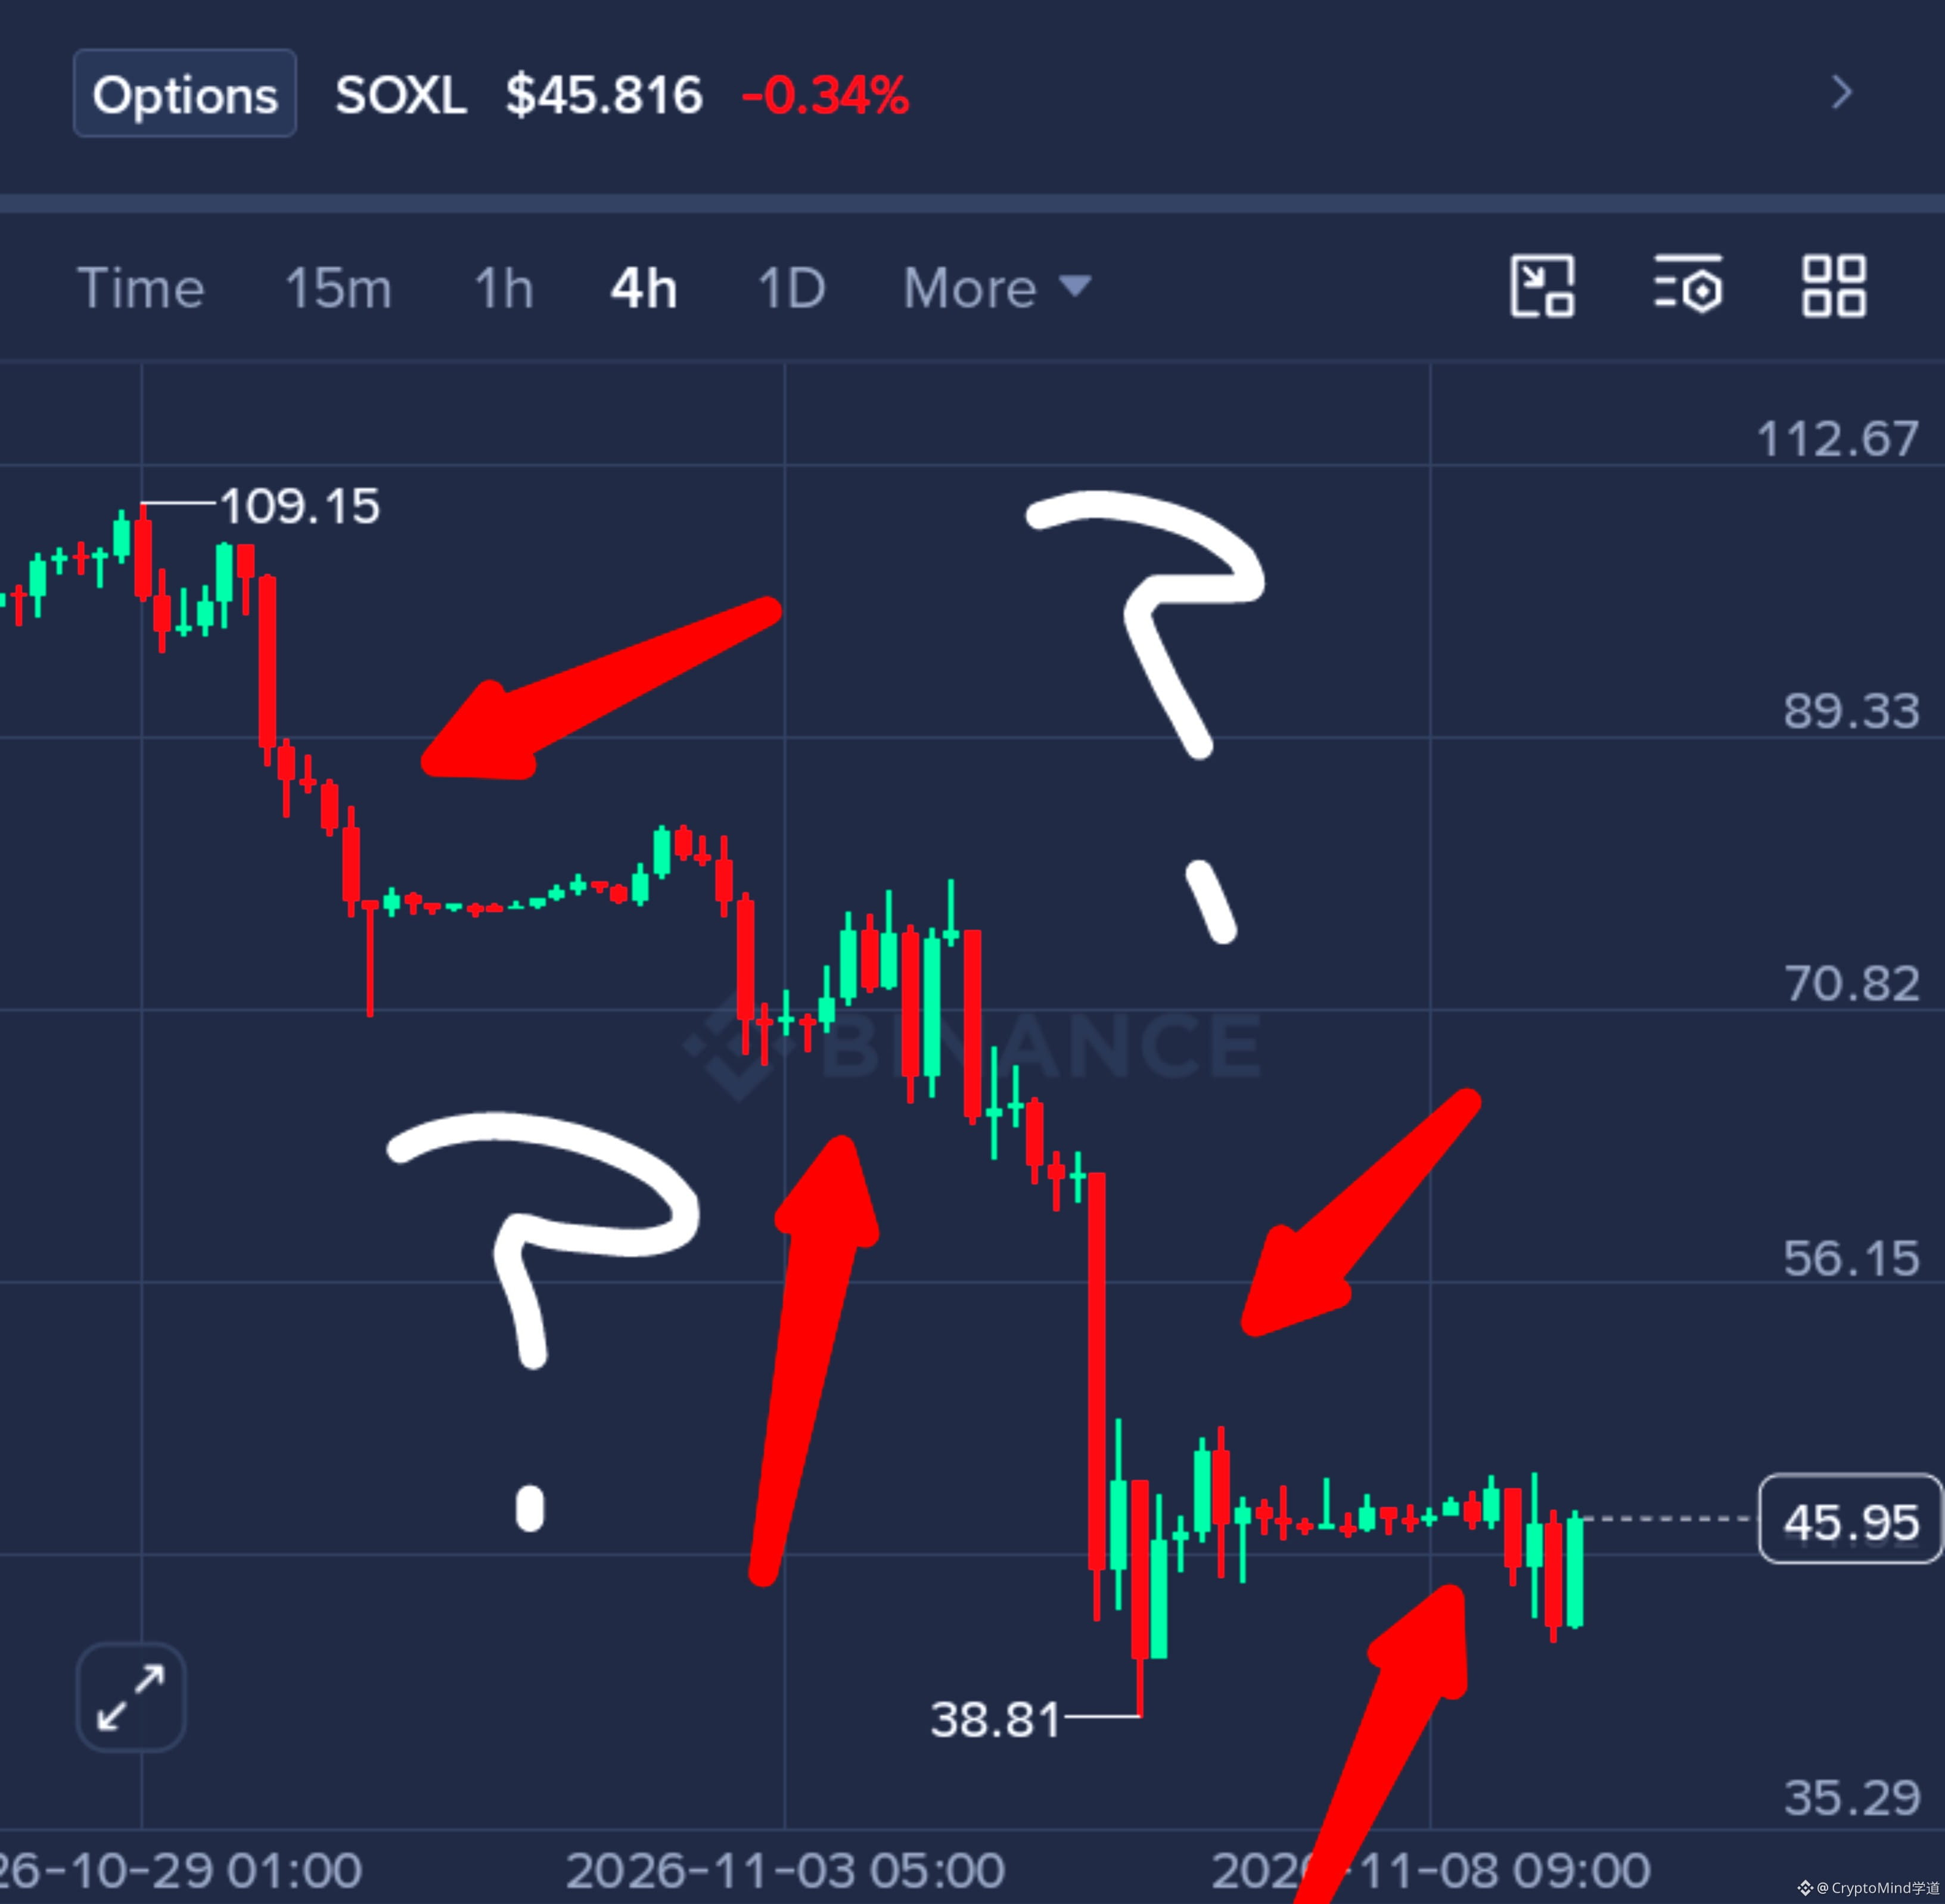
$SOXL — самый показательный график. Последовательное снижение максимумов и неспособность сформировать сколько-нибудь значимую восходящую структуру указывают на паттерн «отскока дохлой кошки». Слабый отскок вблизи 45.96 при нейтральном RSI 51 ясно показывает: у покупателей на просадке закончились боеприпасы, а институциональные инвесторы используют каждую небольшую зелёную свечу, чтобы выйти из позиций.
Если системная стоимость капитала останется настолько высокой, насколько ещё должны упасть технологические акции с кредитным плечом, прежде чем рынок признает, что эпоха дешевой, неизбирательной беты окончательно завершилась?
В основе давления — устойчивый режим высоких процентных ставок на более длительный срок. Пока реальные ставки остаются ограничительными, ставка дисконтирования для долгосрочных и циклических активов агрессивно растёт. Рынок перестал без разбора поддерживать истории об ИИ и полупроводниках. Когда стоимость капитала настолько высока, первыми жертвами институционального сокращения долга становятся инструменты с высоким кредитным плечом и циклические индикаторы экспорта.
Посмотрите на структурный ущерб во всём секторе. $SNDK обвалился с пика в 1,199 и сейчас едва держится около 820 при RSI 43. Признаков разворота нет — лишь истощение. $KORU , инструмент с кредитным плечом, отражающий динамику корейского экспорта, упал с 12.16 до 6.58. RSI на уровне 40 подтверждает, что рынок отказывается от циклического производства на фоне замедления мировой торговли.
$SOXL — самый показательный график. Последовательное снижение максимумов и неспособность сформировать сколько-нибудь значимую восходящую структуру указывают на паттерн «отскока дохлой кошки». Слабый отскок вблизи 45.96 при нейтральном RSI 51 ясно показывает: у покупателей на просадке закончились боеприпасы, а институциональные инвесторы используют каждую небольшую зелёную свечу, чтобы выйти из позиций.
Если системная стоимость капитала останется настолько высокой, насколько ещё должны упасть технологические акции с кредитным плечом, прежде чем рынок признает, что эпоха дешевой, неизбирательной беты окончательно завершилась?