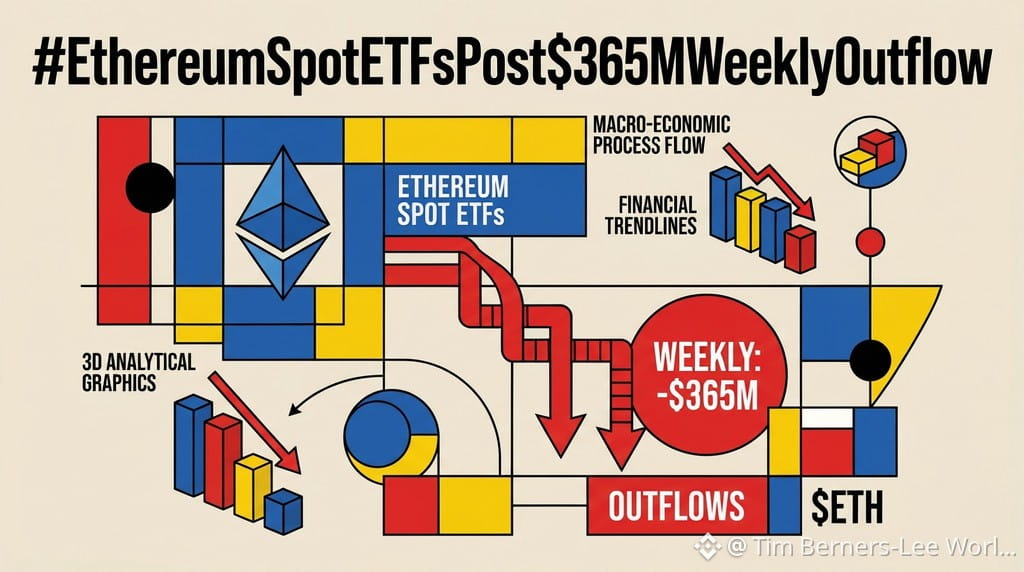
Значительный чистый отток в размере **365 миллионов долларов** по итогам недельного подсчёта потоков в спотовые биржевые фонды Ethereum #EthereumSpotETFsPost$365MWeeklyOutflow отражает период сокращения кредитного плеча и активного тактического перераспределения капитала институциональными инвесторами Уолл-стрит. Этот отток инвестиций происходит в макроэкономической среде, характеризующейся высокими доходностями десятилетних казначейских облигаций США и соответствующим ростом безрисковой ставки. Эти факторы повышают альтернативные издержки владения технологическими акциями и токенами децентрализованных финансов. Согласованный отток ликвидности из крупнейших биржевых инвестиционных инструментов обусловлен превентивной корректировкой моделей количественного распределения активов, направленной на снижение подверженности бета-риску на фоне волатильности, заложенной в кривую процентных ставок.
С точки зрения анализа микроструктуры финансовых рынков и каналов передачи рыночных импульсов накопившееся давление продавцов вынудило уполномоченных участников (*APs*) задействовать механизмы первичного погашения паёв на институциональном рынке. Поглощение маркетмейкерами избыточного предложения привело к временному расширению спредов между ценами покупки и продажи (*bid-ask spreads*) и небольшому расхождению между биржевой ценой и чистой стоимостью базовых активов (*NAV*), увеличив ошибку отслеживания (*tracking error*) фондов. В заключение: отток в размере 365 миллионов долларов из спотовых ETF на Ethereum свидетельствует о сокращении кредитного плеча и арбитраже ликвидности; в кратко- и среднесрочной перспективе стабилизация потоков погашения и возобновление спроса на спотовом рынке восстановят глубину книг ордеров.$ETHT.ETF $ETHA.ETF $ETH
С точки зрения анализа микроструктуры финансовых рынков и каналов передачи рыночных импульсов накопившееся давление продавцов вынудило уполномоченных участников (*APs*) задействовать механизмы первичного погашения паёв на институциональном рынке. Поглощение маркетмейкерами избыточного предложения привело к временному расширению спредов между ценами покупки и продажи (*bid-ask spreads*) и небольшому расхождению между биржевой ценой и чистой стоимостью базовых активов (*NAV*), увеличив ошибку отслеживания (*tracking error*) фондов. В заключение: отток в размере 365 миллионов долларов из спотовых ETF на Ethereum свидетельствует о сокращении кредитного плеча и арбитраже ликвидности; в кратко- и среднесрочной перспективе стабилизация потоков погашения и возобновление спроса на спотовом рынке восстановят глубину книг ордеров.$ETHT.ETF $ETHA.ETF $ETH