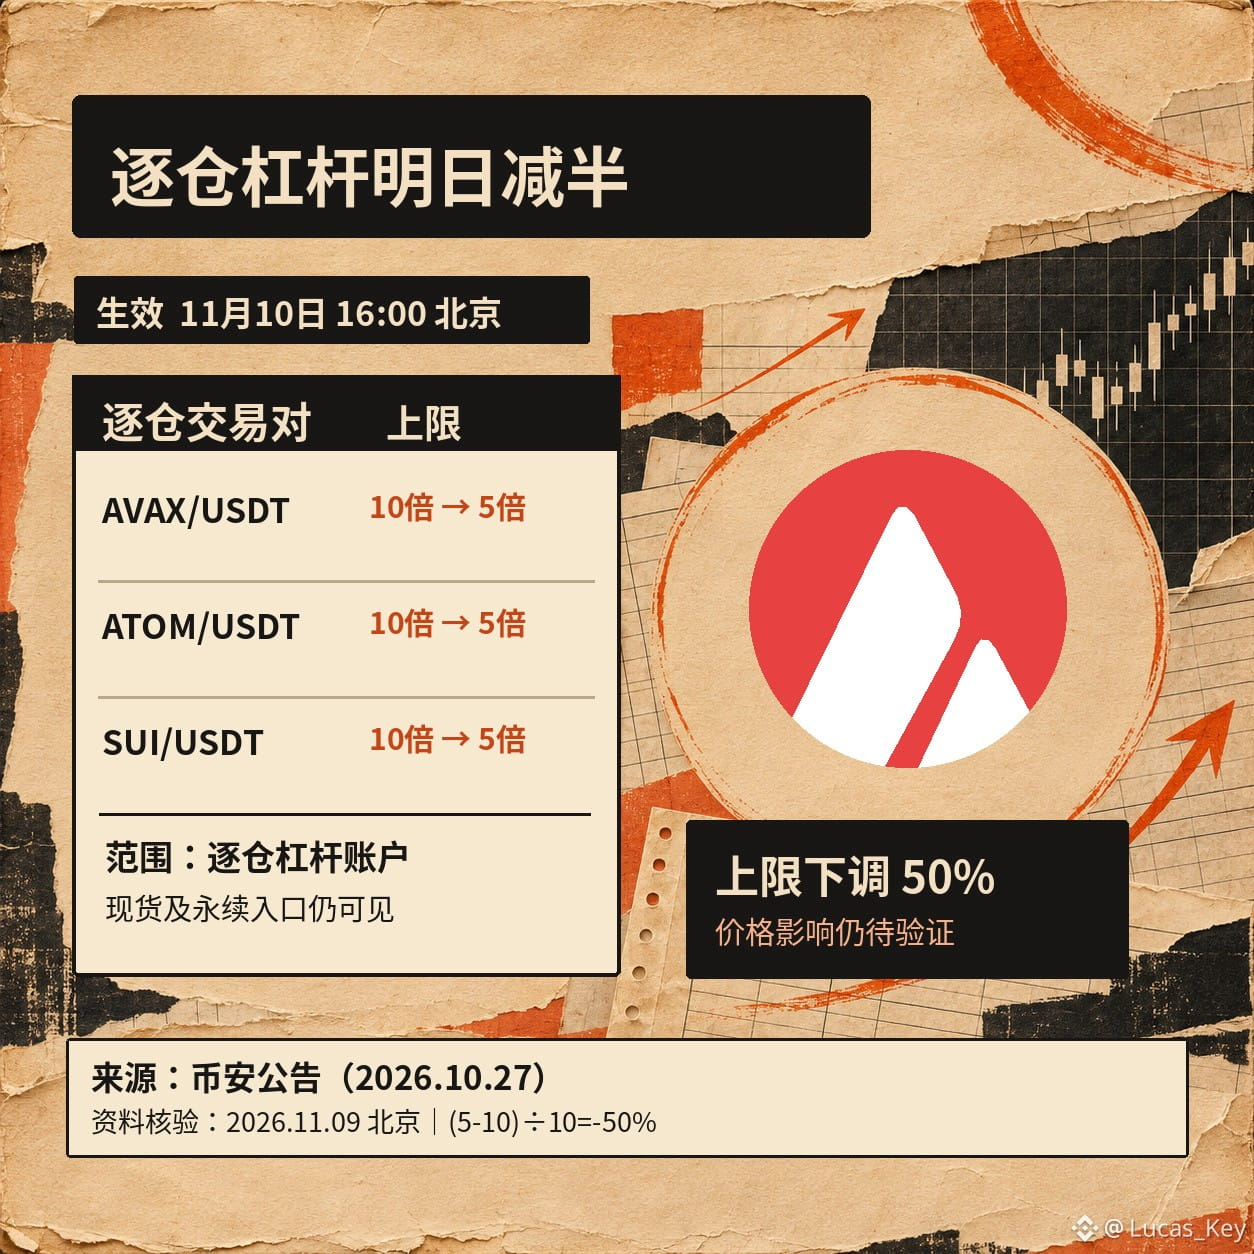
Не спешите завтра навешивать на $AVAX ярлык «негативный фактор» из-за корректировки плеча. В объявлении Binance всё изложено конкретно: с 16:00 10 ноября по пекинскому времени максимальное плечо для пар маржинальной торговли с изолированной маржой, включая AVAX/USDT, ATOM/USDT и SUI/USDT, будет единообразно снижено с 10x до 5x — лимит уменьшится на 50%. Это корректировка параметров риска для счетов с изолированной маржой; доступны спотовая торговля и бессрочные контракты на $ATOM , $SUI и AVAX; об исключении активов из листинга в объявлении не говорится.
У медвежьего взгляда есть веские основания: для позиций, которые финансировались за счёт займов с высоким плечом, возможности заимствования сократятся; кроме того, в объявлении прямо указано, что соответствующий коэффициент риска ликвидации и другие параметры изменятся одновременно. Если участникам рынка придётся сокращать задолженность, в краткосрочной перспективе это может создать давление продаж на спотовом рынке. Но и другой аргумент нельзя игнорировать: само по себе сокращение лимита вдвое говорит лишь об изменении доступного размера заёмного плеча. Из этого не следует, что все существующие позиции будут немедленно ликвидированы, и тем более нельзя трактовать правила изолированной маржи как общее снижение плеча по бессрочным контрактам.
До и после вступления изменений в силу я бы следил за двумя вещами: как будут применяться уровни изолированной маржи и параметры ликвидации для этих торговых пар, а также не появятся ли синхронные аномалии в спотовом объёме торгов и открытом интересе по бессрочным контрактам. Если наблюдаются только колебания цены, но нет соответствующих свидетельств изменений в финансировании или объёмах торгов, приписывать их этой корректировке будет поспешно. Данные и время взяты из объявления Binance от 27 октября; фактический риск для каждого аккаунта зависит от размера позиции, займов и обеспечения. Плечо может увеличить убытки; эта статья не является рекомендацией по торговле.
У медвежьего взгляда есть веские основания: для позиций, которые финансировались за счёт займов с высоким плечом, возможности заимствования сократятся; кроме того, в объявлении прямо указано, что соответствующий коэффициент риска ликвидации и другие параметры изменятся одновременно. Если участникам рынка придётся сокращать задолженность, в краткосрочной перспективе это может создать давление продаж на спотовом рынке. Но и другой аргумент нельзя игнорировать: само по себе сокращение лимита вдвое говорит лишь об изменении доступного размера заёмного плеча. Из этого не следует, что все существующие позиции будут немедленно ликвидированы, и тем более нельзя трактовать правила изолированной маржи как общее снижение плеча по бессрочным контрактам.
До и после вступления изменений в силу я бы следил за двумя вещами: как будут применяться уровни изолированной маржи и параметры ликвидации для этих торговых пар, а также не появятся ли синхронные аномалии в спотовом объёме торгов и открытом интересе по бессрочным контрактам. Если наблюдаются только колебания цены, но нет соответствующих свидетельств изменений в финансировании или объёмах торгов, приписывать их этой корректировке будет поспешно. Данные и время взяты из объявления Binance от 27 октября; фактический риск для каждого аккаунта зависит от размера позиции, займов и обеспечения. Плечо может увеличить убытки; эта статья не является рекомендацией по торговле.