
Чем больше я изучаю движение традиционных денег, тем сильнее мне кажется, что большинство выходцев из Web3 — включая меня самого до недавнего времени — совершенно неправильно понимают этот цикл 🧠.
Мы годами создавали протоколы без необходимости получать разрешение, чтобы уйти с Уолл-стрит.
И вот мы в 2026 году празднуем, что институциональные инвесторы скупают спотовые ETF на BTC и ETH, в то время как традиционные банки незаметно интегрируют наши расчётные сети в свои внутренние системы.
Честно говоря... я даже не уверен, побеждаем ли мы или нас просто поглощают целиком.
Последнюю неделю я выходил за пределы своего пузыря DeFi, пытаясь разобраться в традиционных финансах (TradFi) не как хейтер, а как активный исследователь, стремящийся понять, куда течёт ликвидность.
Если вы всё ещё думаете, что TradFi — просто медленный динозавр, который вот-вот вымрет, вы не понимаете, где на самом деле сосредоточено 99% мирового капитала.
Вот что я наблюдаю в реальном времени, пока эти два мира сталкиваются.
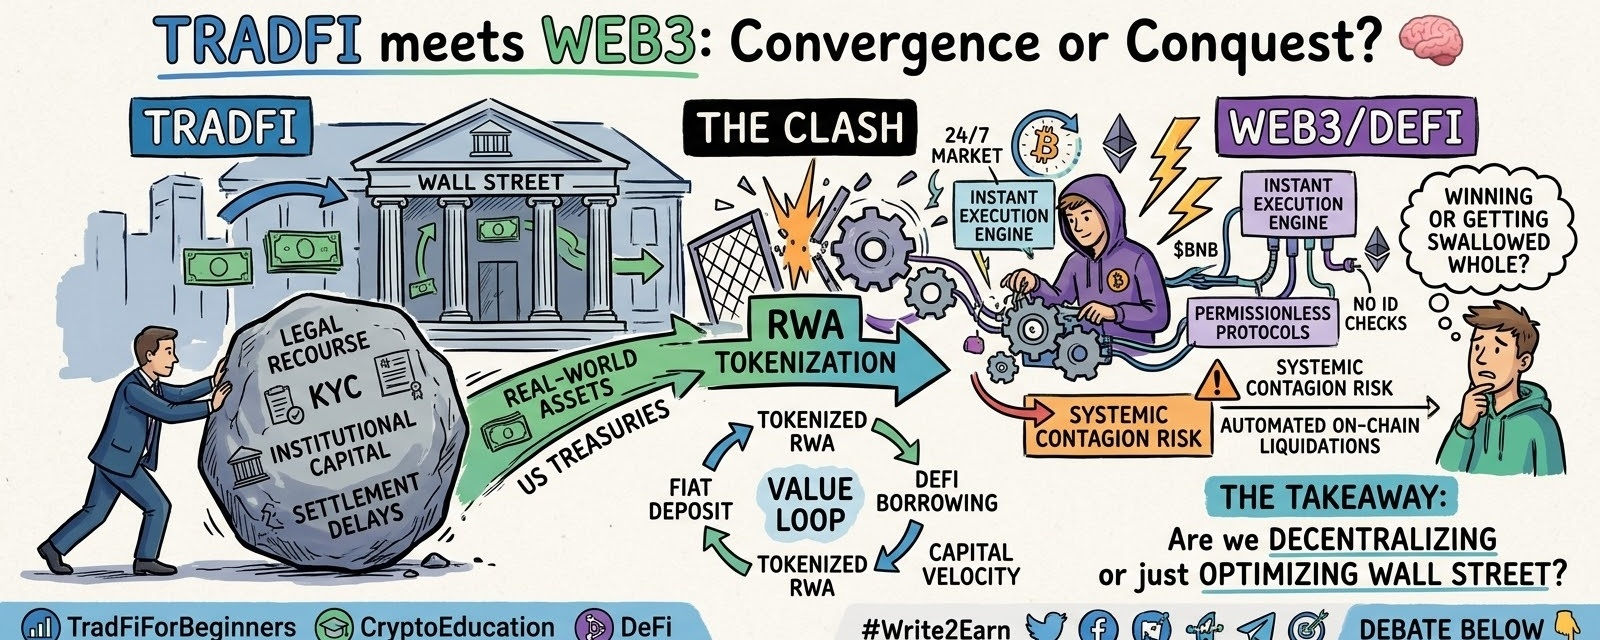
1. TradFi создала правовую защиту, а Web3 — механизм мгновенного исполнения 🏦
Когда вы вносите средства на традиционный брокерский счёт, вы отказываетесь от контроля над активами в обмен на возможность прибегнуть к правовой защите.
Банковские переводы занимают 3 рабочих дня, рынки закрываются в 16:00, а комиссии посредников понемногу съедают ваши деньги.
После среды, которая работает круглосуточно и без выходных благодаря $BNB и Ethereum, всё это кажется мучительно примитивным.
Но вот в чём структурный компромисс: TradFi жертвует скоростью исполнения ради возможности восстановить систему после сбоев.
Мошенничество с кредитной картой? Банк отменяет запись в реестре.
Подтвердили неправильное разрешение в блокчейне? Кошелёк мгновенно опустошат, а принцип «код — это закон» означает, что никто не придёт вам на помощь.
Именно поэтому массовый инвестор до сих пор не готов хранить приватные ключи самостоятельно.
2. Цикл движения стоимости: токенизация RWA заново конструирует доходность 🌉
Постойте — давайте проследим, как здесь на самом деле движется стоимость, ведь теперь дело уже не только в притоке средств в ETF.
Институты TradFi переводят реальные активы (RWA) — например, казначейские облигации США и частный кредит — напрямую в блокчейн.
Вот как выглядит этот цикл прямо сейчас:
1. Институциональные инвесторы вносят фиатные средства в протоколы токенизированных казначейских облигаций.
В блокчейне выпускаются токены, приносящие доходность по базовым ставкам ФРС.
3. Пользователи DeFi берут займы под залог этих токенов RWA, чтобы финансировать торговые стратегии в блокчейне.
4. Скорость оборота капитала растёт, поскольку расчёты 24/7 устраняют традиционную задержку клиринга T+2.
Теперь можно хранить в Web3-кошельке токен, обеспеченный приносящими доход казначейскими облигациями в соотношении 1:1, и использовать его как залог, ни разу не заходя в банк.
Это не просто спекуляции розничных инвесторов — это системное слияние финансовых систем.
3. Непреодолимое экономическое ограничение 🔥
Вот что меня действительно тревожит и что почти никто в Twitter не объясняет правильно.
Чтобы эта гибридная система оставалась платёжеспособной, ей придётся преодолеть жёсткое экономическое ограничение: скорость оборота капитала в DeFi против барьера идентификации в TradFi.
Доходность в криптовалютах зависит от свободного оборота капитала — мгновенные займы, мгновенные ликвидации, никаких проверок личности.
Модели управления рисками в TradFi требуют закрытых пулов с ограниченным доступом, обязательной проверки личности (KYC) и возможности блокировки по юрисдикциям.
Вот точка перелома: если ликвидность токенизированных RWA заперта в смарт-контрактах с ограниченным доступом и обязательным KYC, ончейн-капитал теряет своё главное преимущество — компонуемость.
Если ради требований традиционных регуляторов отказаться от компонуемости без разрешений, вы не модернизировали TradFi — вы просто создали медленную и дорогую корпоративную базу данных с дополнительными шагами.
4. Системная зараза теперь распространяется в обе стороны 📉
Когда TradFi и Web3 существовали изолированно друг от друга, обычная паника вкладчиков не приводила к мгновенной ликвидации ончейн-хранилищ денежного рынка.
А теперь? Их связывают кредитные линии с кредитным плечом, токенизированный долг и циклы арбитража ETF.
Кризис ликвидности на традиционных рынках краткосрочного долга вызовет автоматические ончейн-ликвидации за миллисекунды — намного быстрее, чем успеют отреагировать риск-менеджеры традиционной финансовой системы.
Мы видели слабые намёки на это во время прошлых макроэкономических потрясений, но при интеграции RWA на триллионы долларов цепная реакция будет беспощадной.
Главный вывод... Или, может быть, противоречие 💡
Раньше я думал, что Web3 сделает TradFi устаревшей.
Теперь я понимаю, что, возможно, мы просто строим исполнительный слой для тех самых финансовых гигантов старой системы, которых пытались заменить.
Это похоже на огромный прогресс в привлечении институциональных игроков... но в то же время ощущается как полное предательство причин, по которым мы вообще сюда пришли.
Мы действительно децентрализуем мировые финансы или просто оптимизируем для Уолл-стрит её инфраструктуру? Я и правда не могу определиться — давайте обсудим в комментариях 👇
#TradFiForBeginners #Write2Earn #CryptoEducation #DeFi
Отказ от ответственности: это не финансовая рекомендация. Всегда проводите собственное исследование.#TradFiForBeginners