
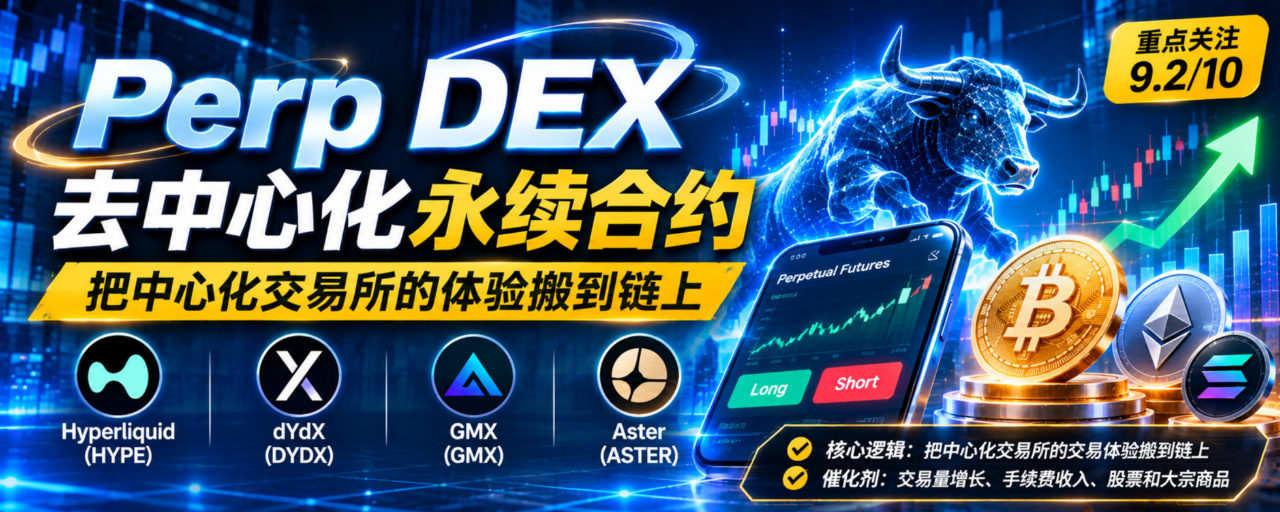
Друзья, сегодня поговорим о сегменте с очень устойчивой бизнес-моделью: Perp DEX — децентрализованных биржах бессрочных контрактов.
В отличие от многих сегментов, чья оценка держится на красивых обещаниях о далёком будущем, Perp DEX уже доказали свою состоятельность реальными деньгами: здесь есть настоящие трейдеры, доходы от комиссий и конкуренция за ликвидность, а все действия пользователей и данные о сделках можно проверить в блокчейне. Цель у них одна: перенести в блокчейн удобный опыт торговли контрактами, к которому мы привыкли на централизованных биржах вроде Binance и OKX. При этом сохраняется главное преимущество DeFi — активы остаются в вашем кошельке, их не нужно передавать платформе на хранение, расчёты проводятся исключительно с помощью смарт-контрактов, а всё прозрачно и открыто.
И потенциал проекта не ограничивается торговлей BTC и ETH. Если эта модель сработает, в будущем можно будет торговать традиционными активами — американскими акциями, золотом, нефтью и валютами — даже по выходным и праздникам, когда традиционные рынки закрыты, и управлять рисками прямо в блокчейне. Сегодня подробно разберём четырёх лидеров: Hyperliquid (HYPE), dYdX (DYDX), GMX (GMX) и Aster (ASTER). Мы не будем просто сравнивать, у кого быстрее растёт краткосрочный объём торгов. Нас интересуют базовая модель, источники дохода, преимущества, способность токенов действительно получать выгоду и скрытые риски.
Для начала разберём основы: многие новички пока не понимают, что такое бессрочный контракт. Бессрочный контракт — это дериватив с кредитным плечом и без даты истечения. Если вы ожидаете роста, открываете длинную позицию; если падения — короткую. Небольшой залог позволяет открыть гораздо более крупную позицию. Простой пример: BTC стоит 100 000 долларов. Вы рассчитываете на рост и открываете длинную позицию с плечом 10x, внеся 1000 U в качестве залога. Номинальный размер позиции — 10 000 U. При росте на 5% вы заработаете 500 U, при падении на 5% потеряете 500 U. И это ещё без учёта комиссий, ставки финансирования, проскальзывания и потерь при ликвидации.
Поскольку у контракта нет даты истечения и поставки, ставка финансирования помогает удерживать его цену близко к спотовой. Когда преобладают длинные позиции, лонгисты платят шортистам; когда рынок переполнен короткими позициями — наоборот, шортисты платят лонгистам. Этот механизм лежит в основе бессрочных контрактов.
Многие спрашивают, в чём разница между CEX и Perp DEX. На CEX вы переводите монеты на платформу, которая хранит ваши активы и сводит ордера внутри своей системы. Данные публикует сама платформа. В Perp DEX активы находятся в вашем кошельке или смарт-контракте, а сделки сводятся либо в ончейн-книге ордеров, либо через пул ликвидности. Все записи о сделках доступны в блокчейне для проверки.
Но важно понимать: децентрализация сама по себе не даёт иммунитета от проблем. Главное для тех, кто торгует контрактами, — быстрое исполнение, низкие комиссии, достаточная глубина рынка, небольшое проскальзывание, бесперебойные ликвидации и высокая эффективность использования капитала. Если DEX тормозит, проскальзывание огромное, а глубина рынка ужасная, трейдеры не останутся на нём, каким бы децентрализованным он ни был. Децентрализация — это преимущество, но не основное конкурентное отличие.
Почему я считаю Perp DEX ключевой инфраструктурой крипторынка? Спрос на бессрочные контракты есть и на бычьем, и на медвежьем рынке. Дело не только в спекуляциях на направлении цены: крупные держатели спотовых активов могут открывать короткие позиции, чтобы защититься от падения; арбитражёры ищут разницу цен между спотовым рынком и контрактами; маркетмейкеры предоставляют ликвидность и зарабатывают на спреде; трейдеры с помощью плеча гибко управляют рисками. В отличие от многих популярных нарративов, которые теряют аудиторию, как только рынок остывает, базовый спрос на контракты относительно устойчив. Пока рынок колеблется, участники будут хеджировать риски, заниматься арбитражем и торговать — а значит, комиссии будут поступать постоянно.
I. Полноценный Perp DEX состоит из шести ключевых модулей
Это не просто веб-интерфейс для торговли, а сложная взаимосвязанная финансовая система. Первый уровень — торговый движок: принимает ордера, сводит их и управляет позициями. Есть два основных подхода: модель книги ордеров, где встречаются ордера покупателей и продавцов, и модель AMM с пулом ликвидности, где трейдеры совершают сделки непосредственно с пулом. Второй уровень — ликвидность: от неё зависит, обрушит ли рынок крупный ордер и насколько велико будет проскальзывание. Чем глубже рынок, тем проще исполнять крупные сделки. Третий уровень — оракулы, которые передают цены. Бессрочные контракты крайне зависят от ценовых данных: ошибка или манипуляция оракула может привести к хаотичным ликвидациям и даже безнадёжным долгам протокола. Четвёртый уровень — система маржи и ликвидаций: она в реальном времени проверяет достаточность залога и автоматически сокращает позицию или ликвидирует её при достижении порога риска, чтобы не допустить дальнейшего роста убытков. Пятый уровень — управление рисками: лимиты плеча и размера позиции, защита от колебаний ставки финансирования и страховой фонд — всё это помогает выдерживать экстремальные рыночные события. Шестой уровень — токен и распределение доходов: что происходит с комиссиями, которые зарабатывает платформа? Идут ли они на выкуп токенов, выплаты стейкерам, вознаграждения LP, поддержку экосистемы или в резерв протокола? Именно на этом уровне многие чаще всего ошибаются: резкий рост объёма не гарантирует роста цены токена, а высокие комиссии не означают, что держателям токенов достанется часть дохода.
II. Подробный разбор четырёх ключевых проектов
1. Hyperliquid (HYPE) — эталон ончейн-книги ордеров, который развивается в сторону мультиактивной платформы деривативов
Hyperliquid — один из проектов сектора, который определённо стоит изучить подробнее. Он создал собственный блокчейн с двумя компонентами: HyperCore и HyperEVM. HyperCore отвечает за спотовую торговлю и бессрочные контракты, используя нативную ончейн-книгу ордеров. Как и CEX, он поддерживает лимитные и рыночные ордера, а маркетмейкеры могут выставлять встречные заявки. Профессиональным трейдерам легко начать работу. HyperEVM совместим с EVM, поэтому разработчики могут создавать на его базе приложения для торговли и управления ликвидностью.
Самый важный шаг проекта — предложение HIP-3: отвечающие требованиям сторонние участники могут застейкать 500 000 HYPE и самостоятельно запустить новые бессрочные рынки на Hyperliquid. Значение этого шага гораздо шире, чем просто появление новых торговых пар с криптовалютами. В будущем сторонние участники смогут запускать контракты на золото, серебро, фондовые индексы и американские акции. Hyperliquid перестанет быть просто DEX для торговли криптовалютами и постепенно превратится в открытую базовую инфраструктуру для деривативов.
Источники ценности HYPE: для запуска рынков требуется стейкинг HYPE, токены стейкают валидаторы сети, комиссии протокола направляются на выкуп, а рост экосистемы создаёт постоянный спрос на токен. Учтите: некоторые институциональные участники оценивали его месячный доход, но важно различать доход протокола, объём выкупа и разблокировку токенов. Высокий доход не гарантирует устойчивого спроса со стороны выкупа.
Необходимо учитывать и риски: объём торгов сильно колеблется вместе с бычьими и медвежьими циклами; глубина книги ордеров зависит от того, удастся ли удержать маркетмейкеров; качество оракулов на рынках, запускаемых сторонними участниками, может различаться; разблокировка и инфляция токена способны размыть спрос, создаваемый выкупом. На мой взгляд, главное в Hyperliquid — не краткосрочные цифры торгового объёма, а способность действительно стать базовой ончейн-платформой для мультиактивных деривативов.
2. dYdX (DYDX) — опытная профессиональная DEX для торговли контрактами, пример независимого блокчейна-приложения
dYdX — один из старейших проектов в секторе Perp DEX. Он давно завоевал известность среди профессиональных трейдеров. Позже проект перешёл от работы на чужом публичном блокчейне к созданию собственного независимого блокчейна-приложения на базе Cosmos SDK. Преимущества очевидны: вся сеть спроектирована вокруг торговли деривативами, а команда самостоятельно контролирует исполнение ордеров, управление рисками и правила маржи. Проект не зависит от производительности и комиссий за газ универсального блокчейна. Это удобно для институциональных и алгоритмических трейдеров, а экосистема API и стратегий хорошо развита.
Ранее команда сообщала, что 75% чистого дохода протокола будет направляться на выкуп DYDX. Но здесь важно сохранять трезвый взгляд: наличие правила о выкупе на бумаге и его стабильная реализация с регулярной покупкой токенов за реальные деньги — не одно и то же. Сейчас проект испытывает серьёзное давление: Hyperliquid и Aster конкурируют за пользователей и маркетмейкеров, а профессиональные трейдеры крайне чувствительны к проскальзыванию и скорости исполнения. Одной известности бренда недостаточно, чтобы победить без усилий. Возможность dYdX — удержать институциональных и профессиональных трейдеров; главный вызов — сохранить ликвидность и преимущество по стоимости торговли в условиях жёсткой конкуренции.
3. GMX (GMX) — модель пула ликвидности, в которой LP и трейдеры выступают друг для друга контрагентами
GMX сильно отличается от двух рассмотренных выше платформ с книгой ордеров: он использует модель пула ликвидности. Если объяснить просто: пользователи вносят активы в пул в качестве LP и получают комиссии; трейдеры открывают длинные и короткие позиции напрямую против пула, не дожидаясь встречного ордера. Трейдеры платят комиссии за открытие и закрытие позиций и ставку финансирования. Прибыль выплачивается из пула, а LP, получая комиссии, также несут риск убытков, если трейдеры зарабатывают. Эта модель проста для освоения и в своё время стала широко известна в экосистеме Arbitrum. Сейчас проект развивается и в других сетях.
Раньше многие приходили в проект, чтобы застейкать GMX и получать часть комиссий, но здесь есть важная ловушка: механизм выкупа за счёт комиссий предусматривает возможность паузы. Нельзя просто умножить «общий объём комиссий на долю» и считать результат гарантированным доходом держателей токенов. Нужно обязательно проверять фактические ончейн-записи о выкупах и реальную доходность стейкинга.
Преимущество модели пула — хороший контроль проскальзывания, что подходит пользователям DeFi. Долгосрочный вызов в том, что торговые платформы с книгой ордеров становятся всё удобнее, а модели пула ликвидности всё сложнее поддерживать высокую эффективность капитала и управлять рисками.
4. Aster (ASTER) — новый перспективный игрок с универсальной платформой для торговли мультиактивами
Aster — новый заметный участник текущего цикла. Его идея — объединить в одном месте всё для торговли: бессрочные контракты на криптовалюты, спотовые активы, кроссчейн-активы, американские акции, валюты и сырьевые товары, а также приватную торговлю и продукты для управления маржой. В планах — запуск собственной сети Aster Chain. Проект хочет избавить пользователей от необходимости переключаться между сетями и платформами: один аккаунт для всех сделок. В токеномике ранее предлагалось направлять на выкуп до 80% ежедневных комиссий; также менялись условия разблокировки: часть линейного выпуска сократили и заменили вознаграждениями за стейкинг.
Но важно уметь отделять реальные показатели от раздутых: на раннем этапе объём многих DEX создаётся за счёт вознаграждений за торговлю и субсидий на возврат комиссий. Главная проверка — останутся ли реальные пользователи после отмены субсидий и продолжат ли они платить за услуги. Мультиактивные контракты также создают множество сложностей: у традиционных активов есть торговые часы и ценовые разрывы, правила работы оракулов и ликвидаций сложнее, а регуляторные риски выше.
Коротко о позиционировании четырёх проектов:
Hyperliquid: собственный блокчейн + книга ордеров. Конкурирует за счёт исполнения, ликвидности и открытой экосистемы рынков; важно следить за запуском мультиактивных рынков HIP-3 и выкупами HYPE
dYdX: независимый блокчейн на Cosmos + книга ордеров, опытная профессиональная торговая инфраструктура; важно следить за подключением институциональных клиентов и способностью удержать долю рынка
GMX: модель пула ликвидности; важно следить за рисками для LP, эффективностью капитала и реальным распределением комиссий
Aster: новый мультиактивный продукт «всё в одном»; важно отличать накрутку объёмов от реальной торговли и следить за удержанием пользователей
III. Скорый взлёт сектора: три главных катализатора
Катализатор 1: устойчивый рост реального объёма бессрочных сделок в блокчейне. Сектор бессрочных контрактов напрямую зависит от торгового объёма: есть сделки — есть комиссии. Но не стоит смотреть только на TV и безумный рост объёма: значительная его часть создаётся за счёт майнинговых стимулов, арбитражных ботов и краткосрочной перепродажи. Такой рост неустойчив. Надёжнее оценивать совокупность показателей: объём торгов + открытый интерес (OI) + доход от комиссий + число уникальных активных трейдеров + удержание пользователей. OI отражает накопленный рынком риск и даёт больше информации, чем кратковременный всплеск дневного объёма.
Катализатор 2: запуск бессрочных контрактов на акции и сырьевые товары в блокчейне. Это главный потенциал роста для Perp DEX. Раньше ончейн-контракты были только на криптовалюты, поэтому аудитория ограничивалась криптотрейдерами. Если в блокчейне можно будет стабильно торговать золотом, нефтью, фондовыми индексами и индексами американского рынка, это откроет доступ к огромному числу участников традиционных финансовых рынков. Представьте: американский рынок закрыт на выходные, а вам нужно захеджировать портфель. Вы открываете короткую позицию по золоту или индексу прямо в блокчейне и можете менять её 24/7. Но важно помнить: такие контракты — лишь производные инструменты, отслеживающие цену. Вы не владеете самими акциями или физическим золотом, а ещё сталкиваетесь с проблемами оракулов, ценовых разрывов и регулирования.
Катализатор 3: интеграция RWA и ончейн-деривативов. RWA — это перенос реальных активов в блокчейн, а Perp DEX — рынок для торговли и хеджирования этих токенизированных активов. Полная цепочка выглядит так: токенизация реального актива и размещение в блокчейне → ончейн-спотовая торговля → запуск бессрочных контрактов → открытие пользователями длинных и коротких позиций и хеджирование рисков. На этом этапе Perp DEX становится не просто инструментом для крипторынка, а инфраструктурой управления рисками для всей открытой ончейн-финансовой системы.
IV. Скрытые риски сектора, о которых важно помнить
Сильная цикличность: на бычьем рынке — лихорадка кредитного плеча и взрывной рост объёмов; на медвежьем — затишье и падение комиссионных доходов вдвое. Это не защитный бизнес, способный одинаково хорошо переживать и бычий, и медвежий рынок.
Сжатие прибыли из-за конкуренции: платформы наперегонки снижают комиссии и раздают токены, чтобы привлечь пользователей. Объём растёт, а чистый доход платформы — нет.
Оракулы и чёрные лебеди при ликвидации: главная угроза для контрактов — неверные ценовые данные. При экстремальных рыночных условиях ликвидность может иссякнуть, ликвидации — застопориться, а протокол — получить безнадёжные долги.
Высокий риск самого кредитного плеча: бессрочные контракты предполагают плечо, поэтому даже небольшое движение цены может привести к ликвидации. Обычные трейдеры легко могут понести крупные убытки.
Регуляторные ограничения: правила для деривативов на американские акции и сырьевые товары сильно различаются в разных регионах. Запуск продукта не означает, что все смогут законно им пользоваться.
Самая незаметная ловушка: платформа зарабатывает, а токен — нет. Комиссии уходят на субсидии маркетмейкерам и операционные расходы, у токена нет обязательного механизма сжигания или выкупа, выкупы проходят нерегулярно. Платформа процветает, а спроса, поддерживающего цену токена, нет.
V. Список показателей для самостоятельного отслеживания сектора: шесть ключевых пунктов
Объём бессрочных сделок (высокий приоритет): показатель активности
Открытый интерес, OI (очень высокий приоритет): показывает, действительно ли капитал остаётся на рынке
Чистый доход от комиссий (очень высокий приоритет): помогает понять, может ли бизнес приносить прибыль
Число уникальных активных трейдеров (высокий приоритет): позволяет исключить накрутку объёмов ботами
Затраты на стимулы и субсидии (высокий приоритет): помогают отличить органический рост от роста за счёт субсидий
Выкуп токенов и чистая эмиссия (очень высокий приоритет): показывает, передаётся ли прибыль держателям токенов
Я также люблю смотреть на один коэффициент: чистый доход протокола ÷ объём бессрочных сделок. При одинаковом объёме в 100 млрд один протокол может получить 10 млн комиссионного дохода, а другой — только 3 млн. Разница в прибыльности огромна. Конечно, слишком высокие комиссии отпугнут трейдеров и отправят их к конкурентам, поэтому важно соблюдать баланс.
VI. Приоритеты для изучения (только порядок изучения, не рекомендация покупать!)
Hyperliquid (HYPE) — в приоритете для изучения: самая сильная инфраструктурная база, ключевой нарратив — открытый рынок мультиактивов. Важно следить за запуском HIP-3, выкупами и изменениями предложения токена
Aster (ASTER) — заслуживает особого внимания: у мультиактивного продукта большой потенциал, главное — отделить накрутку объёмов стимулами от реального спроса и проверить устойчивость доходов
dYdX (DYDX) — продолжать наблюдение: опытная команда и крепкая профессиональная инфраструктура должны доказать, что способны удержать долю рынка под натиском новых конкурентов
GMX (GMX) — продолжать наблюдение: уникальная модель пула ликвидности; следить за рисками для LP, эффективностью капитала и реализацией распределения комиссий
В завершение поделюсь главными выводами
Долгосрочная ценность Perp DEX складывается из трёх изменений. Первое — свобода выбора площадки: не нужно привязываться к одной централизованной платформе, активы хранятся у вас, а торговля деривативами проходит в блокчейне. Второе — расширение списка активов: от криптовалют к золоту, нефти, фондовым индексам и американским акциям. Третье — повышение роли: из торгового приложения Perp DEX превращается в базовую инфраструктуру ончейн-финансов и интегрируется с RWA и системами управления рисками в DeFi.
Не стоит слепо доверять краткосрочным рейтингам по объёму торгов. Чтобы Perp DEX мог существовать долго и создавать ценность для держателей токена, ему нужны одновременно: стабильный реальный спрос на торговлю, достаточная глубина ликвидности, устойчивый доход от комиссий, надёжная система управления рисками и ликвидаций, а также прозрачный механизм передачи ценности токену.
Если свести всё к одной простой фразе: объём торгов показывает масштаб рынка, комиссии — прибыльность бизнеса, а токеномика — может ли прибыль достаться нам, держателям токена.
⚠️Отказ от ответственности: эта статья носит образовательный характер и не является рекомендацией по торговле или инвестированию. Бессрочные контракты предполагают высокое кредитное плечо и сопряжены с чрезвычайно высокими рисками. В секторе также присутствуют технические, оракульные и регуляторные риски, а также риски разблокировки токенов. Соблюдайте осторожность и контролируйте размер позиции.
Напоминание: выше изложена лишь моя личная интерпретация отрасли, это не инвестиционная рекомендация.
Если вам тоже интересна торговля, оставляйте комментарии или присоединяйтесь к чату — будем общаться, учиться и расти вместе.
