
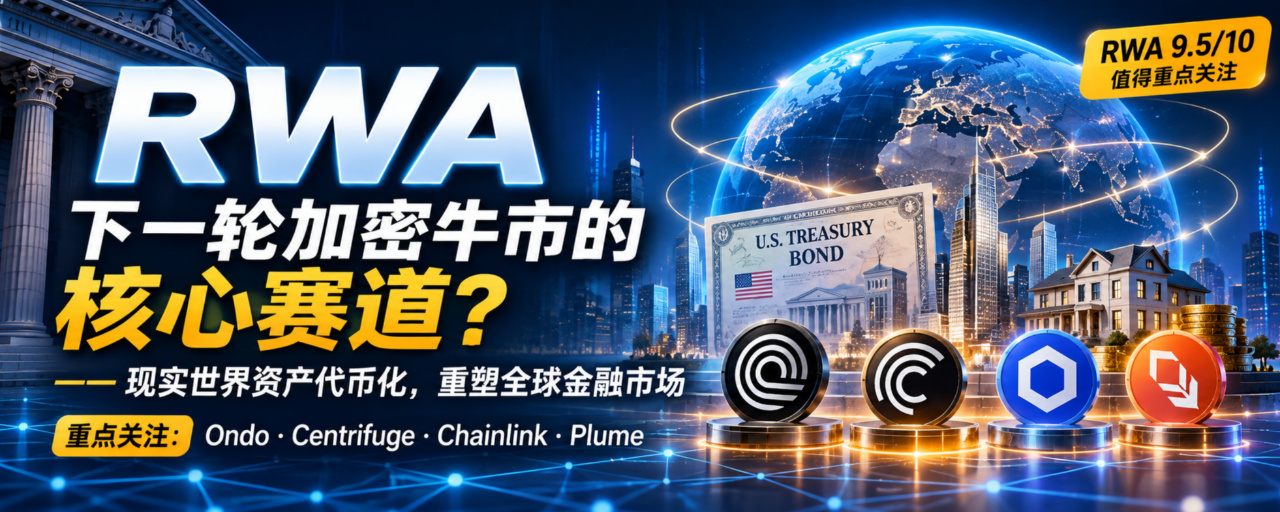
RWA: инфраструктурная основа следующего бычьего рынка? Перенос триллионов долларов традиционных активов в блокчейн — разбираемся в реальной логике Ondo, CFG, LINK и Plume
Ребята, давайте вспомним главные нарративы, сменявшие друг друга в криптомире за последние годы. Не кажется ли вам, что всё шло по очень чёткому графику? В 2017 году расцвели ICO и публичные блокчейны; летом DeFi 2020-го взорвался интерес к ончейн-кредитованию и фармингу ликвидности; в 2021 году повсюду обсуждали NFT, GameFi и метавселенные; в 2023–2024 годах все снова переключились на ИИ, мемкоины и ажиотаж вокруг спотовых ETF на BTC. А за последние пару лет постепенно вышло на первый план направление, которое всё больше людей начинают изучать всерьёз, — институциональные финансы, стейблкоины и тема нашего сегодняшнего разговора: токенизация реальных активов (RWA).
Большинство прежних популярных историй строились на создании новых активов и сценариев с нуля прямо в мире блокчейна. RWA устроено иначе: оно не пытается создать что-то из ничего, а переносит в блокчейн огромные объёмы финансовых активов, уже существующих в реальном мире. Гособлигации, фонды, акции, частные кредиты, недвижимость и золото — всё это может стать токенами в блокчейне. Если этот путь окажется успешным, блокчейн перестанет быть просто площадкой для спекуляций криптовалютами и торговли деривативами и постепенно станет частью традиционной финансовой системы. Именно поэтому всё больше институциональных трейдеров считают RWA одной из самых перспективных инфраструктурных отраслей следующего бычьего цикла. Сегодня обойдёмся без сложного жаргона и разберём всё простыми словами.
I. Что такое RWA и почему к нему приковано столько внимания инвесторов?
RWA — сокращение от Real World Assets, то есть активов реального мира. Если коротко: в рамках правового регулирования, с помощью профессиональных кастодианов и смарт-контрактов права на реальные активы отображаются в блокчейне.
Вот пример, понятный каждому. Допустим, мы хотим купить фонд краткосрочных гособлигаций США. Процесс долгий: нужно обратиться к брокеру, пройти через управляющую компанию и кастодиана, а затем воспользоваться традиционной системой расчётов. Много этапов и высокие пороговые требования. В модели RWA процесс выглядит так: институт владеет базовым реальным активом → создаёт соответствующую требованиям структуру прав → выпускает токены с помощью смарт-контракта → квалифицированные инвесторы покупают их → в блокчейне фиксируются доли и история передач → пользователи получают доход и подают заявки на погашение согласно установленным правилам.
Вот очень важный нюанс, в котором многие новички ошибаются с первого взгляда: получить токен ≠ напрямую стать владельцем базового актива. Токен может представлять долю в фонде, право на доход или долговое требование — то есть лишь экономическое право. Конкретный объём прав определяется документами эмитента, местным законодательством и условиями кастодиального хранения. В этом и состоит главное отличие RWA от мемкоинов: мемкоины держатся на эмоциях и историях, а для успеха RWA необходимы реальные активы, юридические гарантии и постоянная работа — без чего-то одного всё может рухнуть.
Я выделил пять ключевых причин, по которым RWA может устойчиво развиваться и которые объясняют интерес институтов. Первая: масштабы традиционных финансов трудно даже представить. По сравнению с рынками американских акций, гособлигаций, мировой недвижимости и кредитования крипторынок — маленький пруд. RWA не нужно создавать новый спрос: оно просто переводит в блокчейн уже существующие огромные объёмы активов. Традиционные инвесторы получают доступ к ончейн-продуктам, участники крипторынка — к стабильной доходности гособлигаций, а у DeFi появляется множество качественных активов для залога. Это взаимное соединение двух миров.
Второе: гособлигации США — лучшая отправная точка для RWA. Они стандартизированы, приносят стабильный процент, обладают высокой ликвидностью и во всём мире признаются базовым долларовым активом. Раньше доходность в DeFi в основном обеспечивали токенные субсидии от проектов и вознаграждения за фарминг. Такая доходность была ненадёжной и могла исчезнуть в любой момент. С появлением токенизированных гособлигаций пользователи могут получать стабильный доход от денежных потоков реальных государственных облигаций — это напрямую меняет структуру доходности DeFi.
Третье: стейблкоины уже подготовили почву для RWA. USDT и USDC доказали, что люди готовы хранить доллары и переводить их в блокчейне. Стейблкоины решили проблему «деньги есть в блокчейне», RWA отвечает на вопрос «какие реальные активы можно на них купить и получать доход», а DeFi предоставляет финансовые инструменты — кредитование и залог. Стейблкоины + RWA + DeFi вместе формируют совершенно новую ончейн-финансовую экосистему.
Четвёртое: традиционные финансовые институты действительно выходят на рынок. Это не мелкие компании, пытающиеся оседлать волну хайпа: управляющие активами, кастодиальные сервисы и брокеры изучают токенизацию. Институтам нужен не просто смарт-контракт для выпуска токена — им необходимы комплексные решения для соблюдения требований регулирования, KYC, хранения, оценки, управления рисками и межсетевого взаимодействия. Это означает, что возможности есть не только у платформ выпуска активов, но и во всей инфраструктуре отрасли.
Пятое: самое главное — это потенциал использования активов в качестве залога. Токенизированные активы нужны не только для покупки и получения процентов. Если это будет разрешено в соответствии с требованиями регулирования, токенизированные гособлигации можно будет использовать в DeFi как залог — для займов, управления капиталом и создания портфелей. Когда активы можно свободно комбинировать и многократно использовать, RWA действительно становится финансовой инфраструктурой, а не просто инвестиционным продуктом.
II. Где именно скрыты возможности во всей цепочке RWA?
Не стоит, услышав о RWA, смотреть только на то, кто выпустил больше всего активов. Разберём всю цепочку: на каждом её этапе свои задачи.
Выпуск активов: преобразование традиционных активов в токены. Один из примеров — Ondo
Управление активами: работа с пулами активов и кредитными продуктами. Один из примеров — Centrifuge
Оракулы и межсетевая совместимость: передача данных и информации между блокчейнами. Chainlink
Специализированный блокчейн для RWA: сеть, адаптированная для распределения активов с учётом требований регулирования. Plume
Прикладной уровень блокчейна: кредитование и протоколы доходности, такие как Aave, Morpho и Pendle
Важно понимать: будущим лидером сектора RWA необязательно станет проект, выпустивший больше всего активов. Игроки, контролирующие инфраструктуру данных, межсетевого взаимодействия, соблюдения требований регулирования и обращения активов, скорее смогут получать долгосрочные выгоды. Давайте по очереди разберём четыре проекта, которые чаще всего обсуждают, выясним их роль и поговорим о моментах, требующих осторожности.
Ondo Finance (ONDO): лидер в сфере токенизированных финансовых продуктов
Сейчас Ondo — один из самых популярных проектов в секторе RWA. Его основное направление — перенос на блокчейн традиционных финансовых продуктов, таких как гособлигации США, ETF и акции. Чаще всего упоминают продукты OUSG и USDY, а также токенизированные акции и ETF. Его преимущества вполне конкретны: это не просто обещания — продукты действительно запускаются; компания сотрудничает с такими известными поставщиками традиционных финансовых услуг, как Broadridge, и получает доступ к институциональным каналам; кроме того, она развивает мультичейн-дистрибуцию, чтобы токенизированные активы могли обращаться в разных экосистемах. Согласно данным на официальном сайте, TVL составляет около 1,33 млрд долларов, а число держателей — несколько сотен тысяч. Разумеется, показатели меняются.
Но важно чётко понимать: рост бизнеса Ondo не означает, что цена ONDO обязательно вырастет. Изучая проект, обратите внимание на несколько вещей: какие права управления даёт токен, каков график разблокировки, откуда поступает выручка, распределяется ли прибыль среди держателей и создаёт ли рост объёма активов реальный спрос на токен. Моё мнение: Ondo — проект, за которым обязательно стоит следить в сфере выпуска активов и дистрибуции продуктов, но считать его гарантированно прибыльным вложением нельзя.
Centrifuge (CFG): мост между реальным кредитованием и DeFi
Если Ondo специализируется на зрелых стандартизированных продуктах вроде гособлигаций, то основное направление Centrifuge — частное кредитование и структурированные пулы активов. Проект стремится подключить реальные кредитные активы к ончейн-рынкам капитала. Он использует архитектуру Hub-Spoke: центральный Hub занимается оценкой, учётом и обработкой погашений, а отдельные Spoke выпускают активы в разных блокчейнах и поддерживают популярные стандарты токенов хранилищ. Платформа уже развёрнута более чем в десяти сетях, общий объём токенизированных активов превышает 3,5 млрд долларов. Кроме того, она сотрудничает со многими известными управляющими активами и индексными компаниями.
У частного кредитования огромный потенциал: в реальном мире доступ ко многим кредитным продуктам ограничен, они непрозрачны и неликвидны. Блокчейн может сделать учёт долей и распределение дохода более прозрачными. Но и риски очевидны: всё зависит от кредитоспособности заёмщиков, а дефолты никуда не исчезают после перевода активов в блокчейн. При анализе CFG следите за просрочками в пулах активов, качеством залога, доходами протокола от комиссий и постоянным притоком институционального капитала. Кратко: это инфраструктура управления активами на стыке RWA и DeFi.
Chainlink (LINK): кто бы ни стал лидером, скорее всего, без него не обойтись
Роль LINK в сфере RWA особая: это критически важная базовая инфраструктура. Будь то Ondo, Centrifuge или любой другой крупный эмитент, ему придётся решать три ключевые задачи:
Как надёжно передавать в блокчейн данные о чистой стоимости и оценке активов? Как безопасно переводить активы между блокчейнами?
Как проверять подтверждение резервов?
Для решения этих задач как раз и нужны Data Feeds от Chainlink, межсетевой протокол CCIP и Proof of Reserves (PoR) для подтверждения резервов.
Токенизированные казначейские облигации требуют ежедневно обновлять чистую стоимость активов, проверять резервы и переводить средства между блокчейнами — всё это зависит от такой инфраструктуры. Логика потенциального роста здесь такова: чем больше рынок RWA, тем выше спрос на данные и межсетевые переводы. Но важно сохранять трезвый взгляд: активное использование экосистемы не означает, что цена LINK обязательно будет расти такими же темпами. Нужно учитывать модель оплаты сетевых услуг, механизм стейкинга и реальный спрос на токен. На мой взгляд, если RWA станет долгосрочным трендом, LINK — одна из приоритетных инфраструктурных основ.
Plume (PLUME): специализированный блокчейн, созданный специально для RWA
Первые три проекта строят бизнес на существующих блокчейнах или протоколах. У Plume другой подход: создать отдельную сеть, специально адаптированную для RWA.
Зачем нужна отдельная сеть?
Потому что активы RWA отличаются от обычных криптотокенов: для многих из них нужны KYC, ограничения для неквалифицированных инвесторов, контроль прав на передачу, одобрение погашения и автоматическое распределение дохода. Обычные публичные блокчейны изначально не приспособлены к таким требованиям комплаенса, поэтому реализовать их там непросто. Plume строит целую экосистему для выпуска, распределения и соответствующего требованиям регулирования оборота активов. Потенциал большой, но проект всё ещё находится на этапе проверки гипотез. На что обратить внимание: реальный объём активов RWA в сети, фактический торговый объём, количество институциональных внедрений и график разблокировки токенов. Потенциал роста хороший, но неопределённость здесь тоже самая высокая из четырёх проектов.
Кратко расставлю приоритеты для изучения (это не рейтинг доходности, а порядок проектов, за которыми стоит следить): LINK > ONDO > CFG > PLUME.
III. Когда RWA ждёт мощный рост? Пять ключевых катализаторов
Продолжается расширение рынка токенизированных гособлигаций: BUIDL от BlackRock и продукты Ondo на базе гособлигаций продолжают набирать объём, а всё больше управляющих активами выпускают аналогичные продукты. Это направление проще всего воплотить в жизнь.
Появится возможность токенизировать акции и ETF: как только будут устранены препятствия для соблюдения требований регулирования, акции и ETF можно будет торговать с расчётами в блокчейне, что значительно повысит потенциал RWA.
Активы RWA массово войдут в пулы залогового обеспечения DeFi: это станет качественным переломом — из обычных инвестиционных активов они превратятся в основу залоговой системы всей ончейн-финансовой инфраструктуры.
Развитие межсетевой инфраструктуры: активы и данные разных институтов распределены по разным блокчейнам. Только их свободное и безопасное перемещение позволит создать единый рынок.
Прояснение правил регулирования: RWA не обойтись без законов о ценных бумагах и фондах. Чёткая нормативная база и соблюдение требований регулирования — необходимое условие для притока крупных капиталов.
IV. Пять главных рисков, о которых часто забывают. Обязательно запомните
RWA — это не безрисковое перспективное направление. Многие подводные камни здесь скрыты глубже, чем в обычном DeFi:
Первый — юридический риск. Токен в блокчейне не равен праву собственности. Если у кастодиана или эмитента возникнут юридические проблемы, права инвесторов легко могут пострадать.
Второй — риск хранения активов. Смарт-контракт может учитывать количество токенов, но не способен автоматически гарантировать, что реальные активы действительно существуют. Необходимы независимый аудит и проверка кастодиального хранения.
Третий — несоответствие сроков ликвидности. Токенами можно торговать круглосуточно, 7 дней в неделю, а погашение базовых активов — недвижимости и кредитов — может занимать много времени. При массовом выводе средств легко может начаться кризис ликвидности.
Четвёртый — кредитный риск. Гособлигации США относительно надёжны, но частные кредиты и недвижимость сопряжены с риском дефолта. Перевод в блокчейн не устраняет кредитный риск.
Пятый — и именно на этом чаще всего спотыкаются участники крипторынка — проблема извлечения ценности токеном. Активы платформы на миллиарды не означают, что доход достанется её нативному токену.
Перед инвестированием обязательно подумайте: за счёт чего у этой монеты будет устойчивый спрос? Может ли выручка от бизнеса приносить доход держателям токена? Если ответа нет, то даже самая грандиозная идея остаётся просто маркетингом.
V. В ближайшие 1–2 года я буду следить за тремя направлениями
Первое — токенизированные гособлигации и ETF. Это наиболее перспективное направление с точки зрения предсказуемости, поэтому продолжу следить за Ondo;
Второе — частное кредитование и инновации в сфере залогового обеспечения. От них зависит, сможет ли RWA войти в ядро DeFi. В первую очередь буду следить за Centrifuge;
Третье — оракулы для передачи данных и межсетевая совместимость. Это фундаментальная инфраструктура всего сектора: Chainlink. Plume я оставлю в списке наблюдения и буду внимательнее следить за ним по мере появления данных о реальном развитии экосистемы.
И напоследок поделюсь главным впечатлением: RWA — это не краткосрочная тема для спекуляций, которая быстро угаснет, а долгосрочная инфраструктурная история о слиянии традиционных финансов и блокчейна. Чтобы оценить перспективы этого направления, не ограничивайтесь новостями о том, сколько активов объявил очередной проект. Задайте себе пять вопросов:
Действительно ли традиционные активы переводятся в блокчейн?
Продолжают ли институты ими пользоваться?
Готовы ли протоколы DeFi принимать их в качестве залога?
Можно ли безопасно перемещать активы между блокчейнами?
Приносит ли бизнес реальный доход и получают ли держатели токенов свою долю?
Стейблкоины принесли доллар в блокчейн, а RWA стремится перенести туда целый традиционный финансовый рынок. Если это удастся, открывающиеся возможности могут намного превзойти наши нынешние представления.
⚠️Обратите внимание: эта статья предназначена только для ознакомления с отраслью и не является инвестиционной рекомендацией. Проекты в этом секторе сопряжены с различными рисками, включая регуляторный, кредитный, контрактный, риск ликвидности и риски токеномики. Будьте осторожны.
Если вам тоже интересна торговля, оставляйте комментарии или присоединяйтесь к чату — будем обсуждать, учиться и расти вместе.
