


В начале августа 2026 года недельный объём торгов на Meteora составлял около 630 млн долларов. К середине октября он восстановился примерно до 1,5 млрд долларов — рост в 2,4 раза. В последние недели на мемкоины приходилось лишь 30–45% этого объёма, но они приносили более 90% доходов протокола. Трейдеры просто платят более высокие комиссии, зависящие от волатильности, за пары с самыми резкими колебаниями.
У Meteora нет ведущей платформы для запуска токенов. Она не получает большую часть первоначального объёма торгов между участниками (PvP), который возникает сразу после создания нового мемкоина. Вместо этого она стала одной из основных площадок ликвидности для токенов, переживших этот хаотичный начальный этап. Пулы Dynamic Liquidity Market Maker (DLMM) концентрируют капитал в отдельных ценовых диапазонах и корректируют комиссии с учётом волатильности. Поставщикам ликвидности достаётся 90% торговых комиссий — больше, чем доля в 84% у маркетмейкера концентрированной ликвидности (CLMM) на Raydium. В результате исполнение сделок остаётся конкурентоспособным, а ликвидность — более устойчивой после того, как токен покидает платформу запуска и находит постоянный спрос.
В конечном счете MET, токен протокола, — это ставка на то, что активность с мемкоинами на Solana останется достаточно высокой, чтобы поддерживать работу пулов после запуска. В конце октября 2026 года при FDV около 370 млн долларов токен торговался с мультипликатором выручки, более близким к PUMP от Pump.fun, чем к RAY от Raydium. Некоторый дисконт оправдан: мемкоины по-прежнему преобладают в структуре комиссий. Однако разрыв кажется большим, если учесть, что 55–70% объема приходится на другие активы, а Meteora привлекает успешные токены независимо от того, на каком лаунчпаде они появились.
Как DLMM привлекает объем после запуска
Стандартный автоматизированный маркетмейкер с постоянным произведением распределяет ликвидность по всей кривой цены. Большая часть этого капитала простаивает далеко от текущей цены. DLMM делит кривую на отдельные бины. Поставщики ликвидности выбирают, сколько бинов занять и как сформировать позицию: спотовую, по кривой или бид-аск. Комиссии приносят только те бины, через которые проходит сделка. При резком росте волатильности увеличивается динамическая составляющая комиссии — максимум до 10%, — чтобы компенсировать LP риск предоставления ликвидности во время резких движений цены.
Такая структура особенно хорошо подходит мемкоинам, уже прошедшим этап запуска. Ранний объем часто достается самому лаунчпаду с бондинг-кривой или нативному AMM платформы, на которой токен вышел на рынок (PumpSwap или Raydium). Как только у токена появляется вторичный рынок, трейдеры и агрегаторы ищут пулы с наибольшей глубиной и эффективностью использования капитала. Бин-модель Meteora позволяет LP концентрировать ликвидность вблизи активной цены, сохраняя при этом достаточно широкий диапазон для крупных ордеров. В 10 из 12 пар, рассмотренных в октябрьском анализе Blockworks/Messari, объем на доллар TVL у Meteora оказался выше, чем у сопоставимых пулов Raydium CLMM.
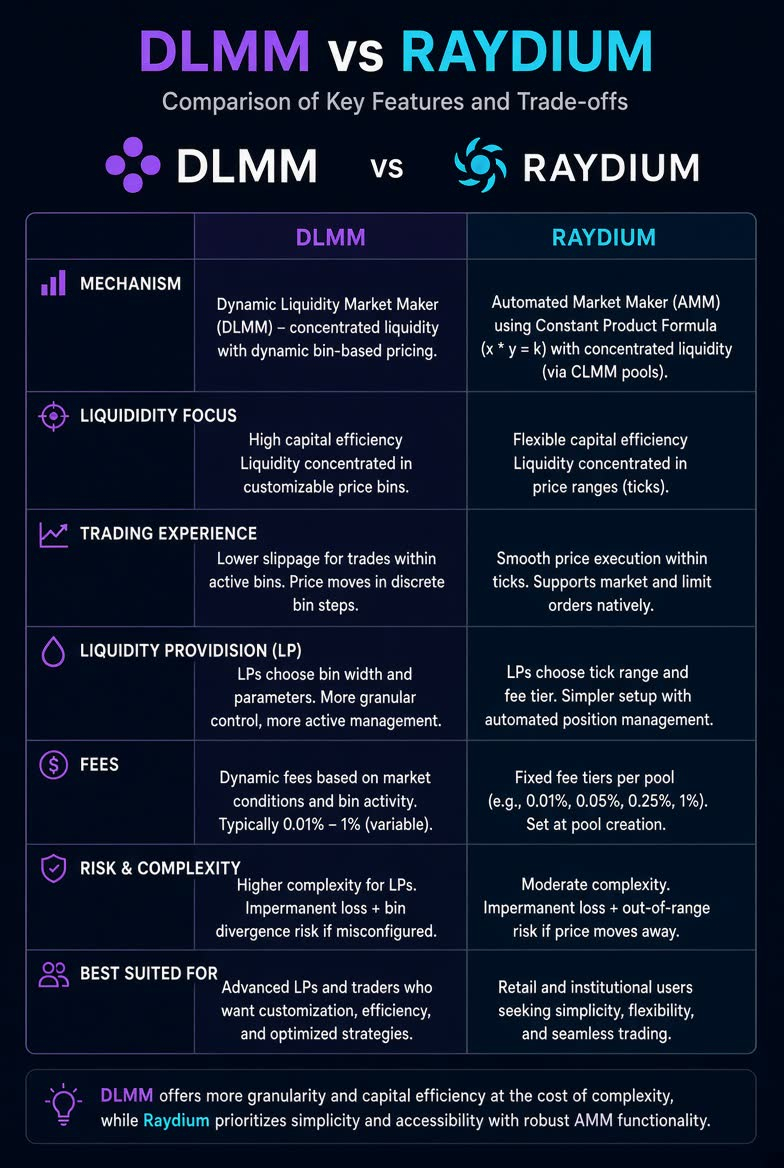
Более высокая доля комиссий для LP усиливает это преимущество. В стандартном пуле DLMM протокол получает 10%, а LP — 90%. В CLMM Raydium LP получают 84%. Поскольку эффективная доля Meteora остается конкурентоспособной и после распределения комиссий LP и учета динамической комиссии, агрегаторы продолжают направлять туда потоки. Протоколу не нужно побеждать в первый час запуска — ему нужно привлекать сделки в последующие дни и недели, когда объем перемещается туда, где доступна лучшая ликвидность.
Каналы привлечения пользователей: Fomo и Jupiter
Два важнейших канала распространения мемкоинов на Solana напрямую направляют потоки в Meteora. Fomo, мобильное торговое приложение, проводит через пулы Meteora значительную долю объема торгов мемкоинами на Solana — около 30% в измеренные периоды. Jupiter, ведущий агрегатор, направляет в Meteora 25–35% потоков по мемкоинам. Ни один из этих показателей не превышает половины, однако оба достаточно велики, чтобы сделать MET одним из наиболее прямых способов получить ликвидную экспозицию к росту этих каналов.
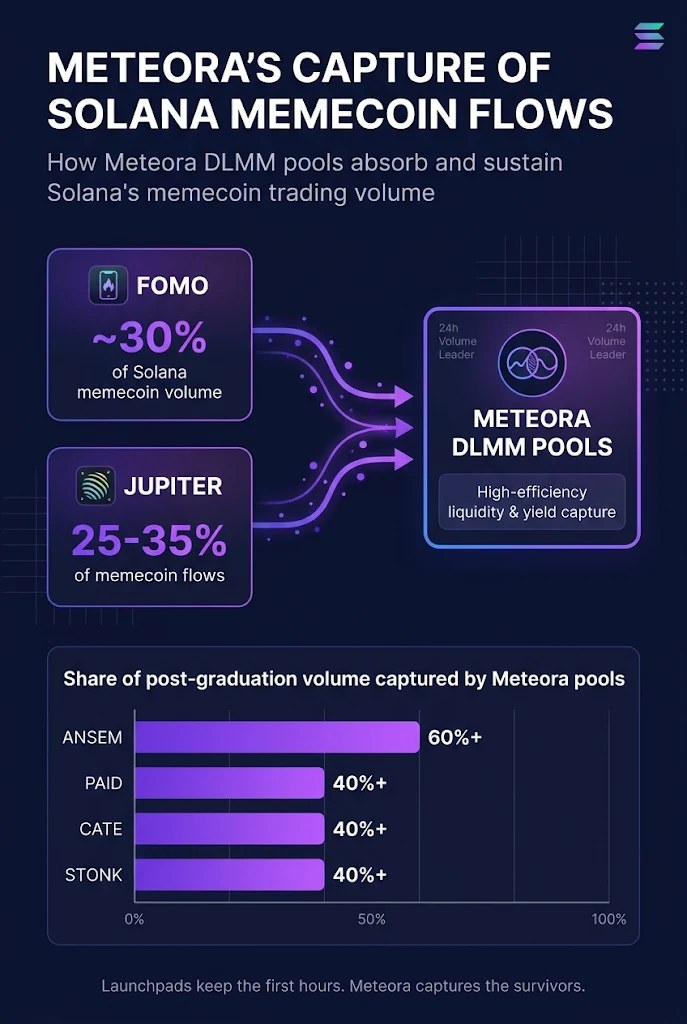
Такая картина наблюдается и по отдельным токенам. Для ряда известных токенов, вышедших на других платформах, — ANSEM, PAID, CATE, STONK — на пулы Meteora приходилось не менее 40% последующего объема, а в некоторых случаях — значительно больше 60%. Лаунчпад, создавший токен, получает первоначальные комиссии с бондинг-кривой и первую волну PvP-торговли. Когда токен становится обычным SPL-активом, к которому сохраняется интерес, значительная часть вторичного объема проходит через пулы DLMM.
Поэтому эта инвестиционная идея строится на ставке на тех, кто выжил, а не на запуски. Объемы лаунчпадов нестабильны и сильно концентрируются в первые часы или дни. Для каждого отдельного токена постградуационный объем меньше в абсолютном выражении, но он повторяется для всех токенов, удерживающих внимание пользователей. Именно доля Meteora в этом повторяющемся потоке отражается в показателях выручки.
Как Meteora получает выручку
Основной источник выручки протокола Meteora — его доля торговых комиссий. В пулах DLMM протоколу достается 10% комиссии, уплаченной трейдером. Часть этой комиссии направляется стейкерам и реферерам в рамках программы Referral Staking; остаток идет на операционные расходы и в казну. Поскольку динамические комиссии растут вместе с волатильностью, эффективная ставка комиссии для пар с мемкоинами существенно выше, чем для пар SOL со стейблкоинами или с основными токенами. Поэтому доля объема в 30–45% может приносить более 90% выручки.
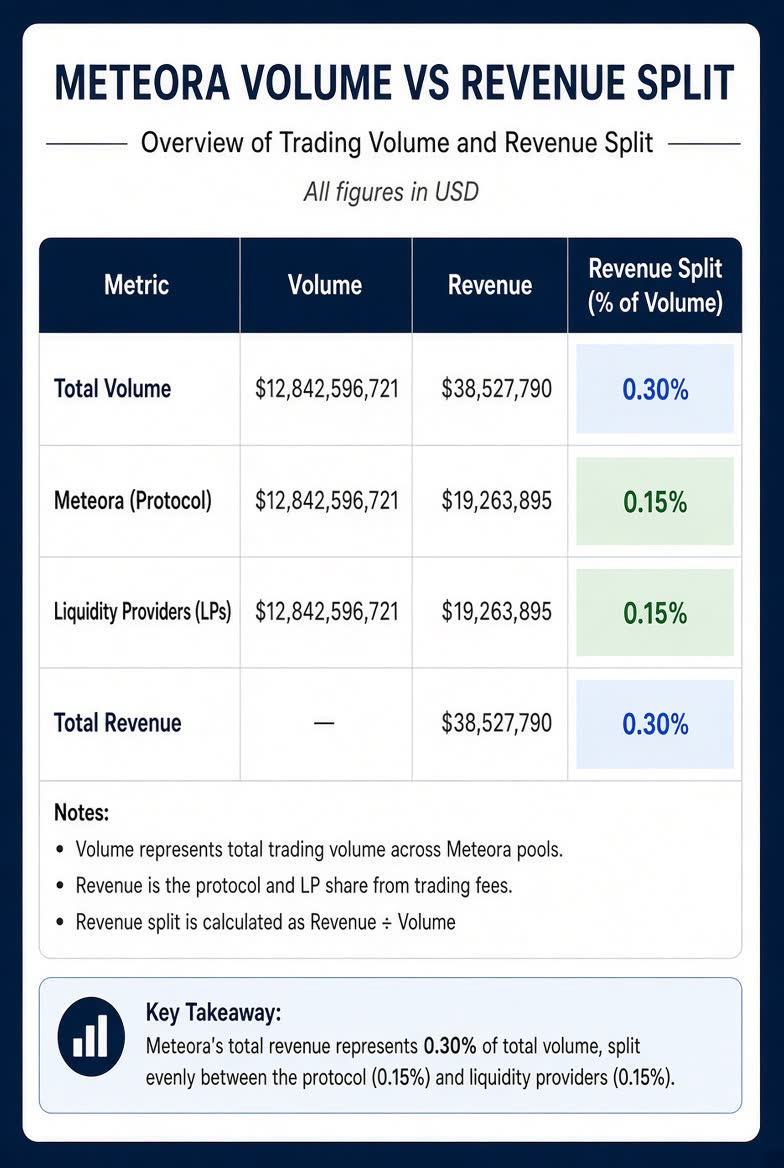
Математика проста. Пул SOL-USDC с низкой волатильностью может взимать эффективную комиссию в несколько базисных пунктов. Пул с волатильным мемкоином может брать 1% или больше, когда включается динамическая составляющая. Даже при меньшем номинальном объеме сумма комиссий будет выше. LP по-прежнему получают большую часть — 90%, — поэтому стимул предоставлять ликвидность сохраняется. Протокол просто получает свою фиксированную долю от большей суммы комиссий.
Стейкинг стал заметным механизмом сокращения предложения в обращении. По данным на конец октября в стейкинге находилось около 128 млн MET, то есть примерно 23% циркулирующего предложения. Стейкеры получали расчетную доходность около 15% годовых, в основном обеспеченную реальной выручкой DLMM, а не новыми эмиссиями токенов. Программа Referral Staking направляет часть комиссий протокола как стейкерам, так и пользователям, привлекающим новых поставщиков ликвидности. Поскольку вознаграждения выплачиваются в USDC из реальных комиссий, этот механизм не зависит от инфляционной эмиссии.
Почему MET оценивается именно так
При FDV около 370 млн долларов мультипликатор выручки MET был ближе к PUMP, чем к RAY. Бизнес Pump.fun сильнее зависит от создания мемкоинов и начального этапа PvP-торговли. У Raydium более широкий набор торговых пар и дольше история работы. Meteora занимает промежуточное положение: в ее структуре комиссий по-прежнему преобладают мемкоины, однако 55–70% объема приходится на другие активы, а также она привлекает вторичный объем токенов, запущенных на других платформах.
Поэтому дисконт относительно универсальной DEX понятен. Объемы торгов мемкоинами цикличны и могут быстро сократиться при снижении аппетита к риску. В то же время разрыв в мультипликаторах с Raydium кажется значительным, если учесть долю захвата объема после запуска и более выгодную экономику для LP. Meteora не нужно владеть лаунчпадом, чтобы продолжать получать доход от токенов, переживших запуск. Каждый успешный токен, вышедший на рынок через Pump, Raydium или любой другой лаунчпад и впоследствии торгующийся в DLMM, пополняет базу выручки.
Текущую оценку поддерживают два наблюдаемых фактора. Во-первых, восстановление объема после августовского минимума показывает, что активность может возобновиться и без запуска нового нарратива. Во-вторых, доля токенов в стейкинге выросла примерно до четверти циркулирующего предложения, сокращая ликвидный фрифлоут, который рынку необходимо поглотить. И то и другое — конкретные ончейн-сигналы, а не прогнозы на будущее.
Что может повысить или снизить стоимость
Несколько краткосрочных индикаторов могут усилить или ослабить инвестиционную идею в отношении MET.
Если объем будет стабильно превышать недавний недельный уровень в 1,5 млрд долларов, особенно при сохранении высокой доли мемкоинов в выручке, это подтвердит, что постзапусковой сегмент продолжает приносить комиссии. Устойчивое возвращение к августовским минимумам сократит выручку и окажет давление на мультипликатор. Стоит также следить за долей потоков от Fomo и Jupiter: если доля Meteora в этих потоках несколько недель подряд будет ниже диапазона 25–30%, ее преимущество в дистрибуции ослабнет.
Рост стейкинга важен как фактор сокращения предложения. Дальнейшее увеличение доли заблокированных MET в циркулирующем предложении, особенно если доходность по-прежнему обеспечивается комиссиями, а не эмиссией, снизит давление продаж при разблокировках. И наоборот, резкое сокращение стейкинга — из-за снижения доходности или появления более привлекательных возможностей — увеличит ликвидный фрифлоут.
Наиболее очевидный внешний риск — реакция конкурентов. Raydium или другая площадка могут улучшить экономические условия для LP или внедрить собственную концентрированную ликвидность с биновой структурой. Лаунчпады также могут изменить механику выхода токенов на рынок, чтобы удерживать большую долю вторичного объема. Любой из этих сценариев сократит долю Meteora в сегменте токенов, переживших запуск. Риски регулирования и ограничения платформ в отношении торговли мемкоинами остаются негативным фактором; широкое падение активности с мемкоинами на Solana ударит по выручке независимо от роста доли рынка.
Это не прогнозы цены. Речь идет о наблюдаемых факторах, от которых зависит, вырастет или снизится текущий мультипликатор выручки. Ключевая переменная — способность протокола и дальше привлекать торговые потоки по уже запущенным токенам.
Сложности и структурные ограничения
У модели Meteora есть четкие границы. В момент запуска она не захватывает большую часть наиболее интенсивного PvP-объема. Этот объем важен для лаунчпадов и трейдеров, специализирующихся на первых минутах торгов. Сильная сторона DLMM проявляется позже. Если рынок мемкоинов в целом сократится настолько, что лишь немногие токены будут переживать этап запуска, постградуационный сегмент также уменьшится.
Конкуренция за комиссии не прекращается. Поскольку протокол получает фиксированный процент, любое устойчивое снижение эффективных комиссий — из-за меньшей волатильности или давления со стороны конкурентов — уменьшит абсолютную выручку, даже если объем останется прежним. В последующих данных повышение доли комиссии DLMM, получаемой протоколом, с 5% до 10% в мае 2026 года не привело к оттоку LP, однако обратный сценарий всегда возможен, если другие площадки предложат более высокую чистую доходность.
Разблокировка токенов будет продолжаться по многолетнему графику. Ежемесячный рост циркулирующего предложения создает постоянную потребность в покупательском спросе, способном поглощать новые токены. Стейкинг частично компенсирует это давление, но не устраняет его. Прозрачность политики казначейства и обратного выкупа токенов также менялась; в конечном счете держатели полагаются на закрепленные в протоколе правила распределения комиссий, а не на решения по усмотрению команды.
Перспективы
Устойчивый фактор — разделение между объемом запусков и объемом токенов, переживших запуск. Пока Solana остается основной площадкой для создания мемкоинов, а часть этих токенов формирует вторичные рынки, будет востребован уровень ликвидности, оптимизированный для концентрированного предоставления ликвидности с учетом волатильности. Meteora доказала свою востребованность, не владея лаунчпадами. Восстановление объема в 2,4 раза, вклад меньшей доли объема более чем на 90% в выручку и измеримый приток средств с Fomo и Jupiter — все это согласуется с такой позицией.
Сблизится ли мультипликатор выручки с показателями более широкого круга DEX, зависит от того, сохранятся ли эти доли захвата потоков и объемы комиссий. Данные по конец октября 2026 года показывают, что протокол получает непропорционально большую долю доходов от токенов, которые удерживают позиции, а не от токенов, которые только запускаются. Это конкретная основа текущей оценки.
Если вы хотите регулярно получать аналитические материалы о ликвидности Solana, экономике комиссий и особенностях дизайна токенов, подпишитесь на https://cryptopress.substack.com/subscribe.
Статья «MET — ставка на тех, кто выжил, а не на запуски» впервые опубликована на Cryptopress.