
Мне кажется, в ходе нынешнего обвала акций ИИ-компаний в США рынок заново пересчитывает не слишком приятную экономику.
В данных Citadel Securities за конец октября особенно бросаются в глаза две цифры.
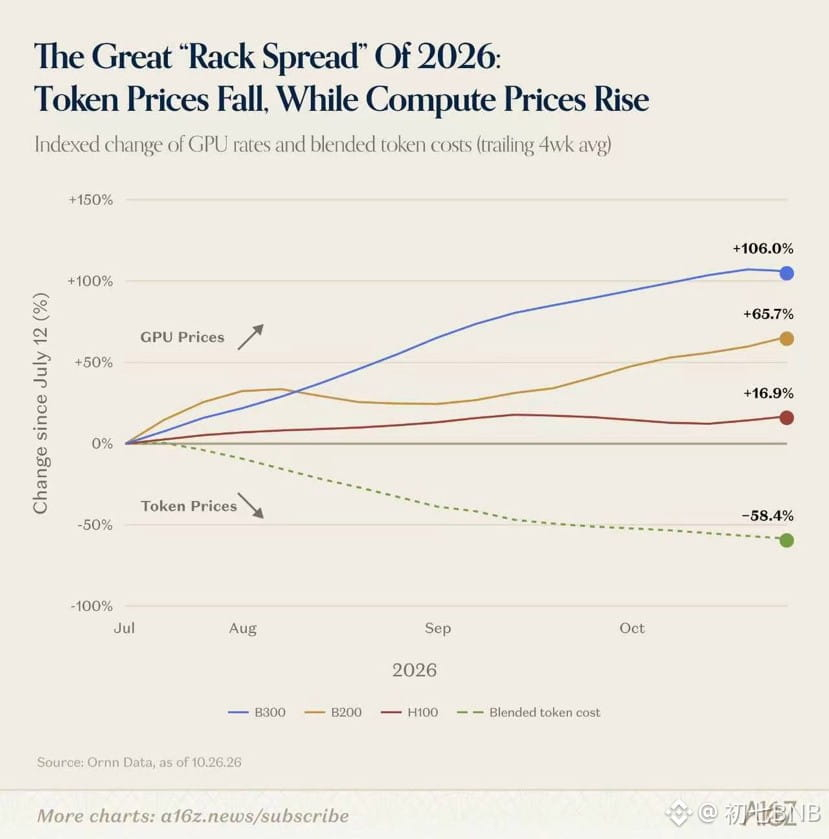
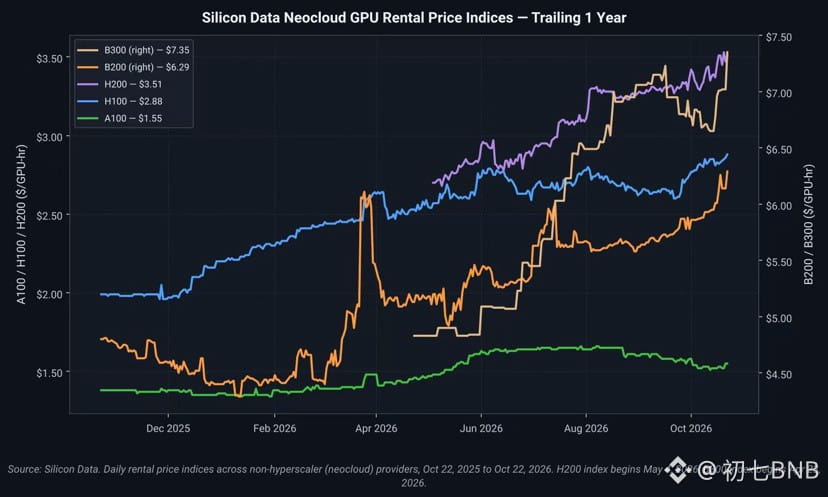
За последние полгода фактическая цена токенов, которую платит рынок, снизилась примерно на 50%, а средняя цена передовых моделей — на 62%. В то же время стоимость аренды GPU B200 выросла на 27,5%.
То, что продают, становится всё дешевле, а то, что нужно для производства, — всё дороже.
По оценке Citadel, при прочих равных компаниям, разрабатывающим модели, нужно увеличить почасовой выпуск токенов в 2,55 раза, чтобы сохранить прежнюю валовую маржу.
Я сам поделил одно на другое:
1.275 ÷ 0.5 ≈ 2.55.
Результат точно совпадает с предыдущими двумя цифрами.
Это как ситуация, которой больше всего боится владелец производственного предприятия: заводы и оборудование обходятся всё дороже, а отпускная цена продукции продолжает падать. И всё же американские компании берут деньги в долг, чтобы покупать GPU, строить дата-центры и заключать долгосрочные контракты на электроэнергию.
А тем временем конкуренты продолжают сбивать цены.
Доля китайских моделей в общем объёме токенов на OpenRouter в феврале этого года составляла 6–13%, а в сентябре достигла 57–67%.
Им не нужно превосходить конкурентов во всём.
Для таких задач, как обслуживание клиентов, перевод и создание контента, достаточно приемлемого качества. Если цена при этом ниже на 60–90%, у компаний появляется стимул перейти на них.
Первое место в рейтинге эту проблему не решит: цены на токены уже пошли вниз.
Раньше рынок исходил из того, что чем больше токенов используют, тем больше зарабатывают компании, создающие модели, поэтому был готов высоко оценивать GPU, облачные сервисы и дата-центры.
Теперь число запросов продолжает расти, а расходы пользователей — нет.
Спрос на вычислительные мощности, возможно, продолжит расти, а карты Nvidia — продаваться. Но компаниям, разрабатывающим базовые модели, будет всё сложнее устанавливать цены, облачным провайдерам — сохранять маржу, а тем, кто строит дата-центры на заёмные деньги, — сводить концы с концами.
Оценивая ИИ-компании, я буду смотреть не только на то, сколько токенов они обработали, но и на то, сколько долларов в итоге принесли эти токены.
Объём быстро растёт, а доходы не успевают за ним.
За дата-центры стоимостью в сотни миллиардов долларов в конце концов кому-то придётся заплатить.
В данных Citadel Securities за конец октября особенно бросаются в глаза две цифры.
За последние полгода фактическая цена токенов, которую платит рынок, снизилась примерно на 50%, а средняя цена передовых моделей — на 62%. В то же время стоимость аренды GPU B200 выросла на 27,5%.
То, что продают, становится всё дешевле, а то, что нужно для производства, — всё дороже.
По оценке Citadel, при прочих равных компаниям, разрабатывающим модели, нужно увеличить почасовой выпуск токенов в 2,55 раза, чтобы сохранить прежнюю валовую маржу.
Я сам поделил одно на другое:
1.275 ÷ 0.5 ≈ 2.55.
Результат точно совпадает с предыдущими двумя цифрами.
Это как ситуация, которой больше всего боится владелец производственного предприятия: заводы и оборудование обходятся всё дороже, а отпускная цена продукции продолжает падать. И всё же американские компании берут деньги в долг, чтобы покупать GPU, строить дата-центры и заключать долгосрочные контракты на электроэнергию.
А тем временем конкуренты продолжают сбивать цены.
Доля китайских моделей в общем объёме токенов на OpenRouter в феврале этого года составляла 6–13%, а в сентябре достигла 57–67%.
Им не нужно превосходить конкурентов во всём.
Для таких задач, как обслуживание клиентов, перевод и создание контента, достаточно приемлемого качества. Если цена при этом ниже на 60–90%, у компаний появляется стимул перейти на них.
Первое место в рейтинге эту проблему не решит: цены на токены уже пошли вниз.
Раньше рынок исходил из того, что чем больше токенов используют, тем больше зарабатывают компании, создающие модели, поэтому был готов высоко оценивать GPU, облачные сервисы и дата-центры.
Теперь число запросов продолжает расти, а расходы пользователей — нет.
Спрос на вычислительные мощности, возможно, продолжит расти, а карты Nvidia — продаваться. Но компаниям, разрабатывающим базовые модели, будет всё сложнее устанавливать цены, облачным провайдерам — сохранять маржу, а тем, кто строит дата-центры на заёмные деньги, — сводить концы с концами.
Оценивая ИИ-компании, я буду смотреть не только на то, сколько токенов они обработали, но и на то, сколько долларов в итоге принесли эти токены.
Объём быстро растёт, а доходы не успевают за ним.
За дата-центры стоимостью в сотни миллиардов долларов в конце концов кому-то придётся заплатить.