🏛️ Непоколебимость рынка облигаций вынуждает к жесткой ликвидации позиций в долгосрочных активах, беспощадно отделяя монополии с устойчивым денежным потоком от субсидируемых циклических компаний... 💀
В основе происходящего лежит макроэкономический механизм агрессивного пересмотра ожиданий по конечной ставке ФРС. Поскольку реальные доходности остаются структурно высокими, компании с высокими мультипликаторами и капиталоемкие секторы оказываются раздавлены безжалостной ставкой дисконтирования. ИИ больше не становится попутным ветром: он уже не способен субсидировать устаревшее оборудование или спекулятивную инфраструктуру, когда ликвидность активно утекает из системы.
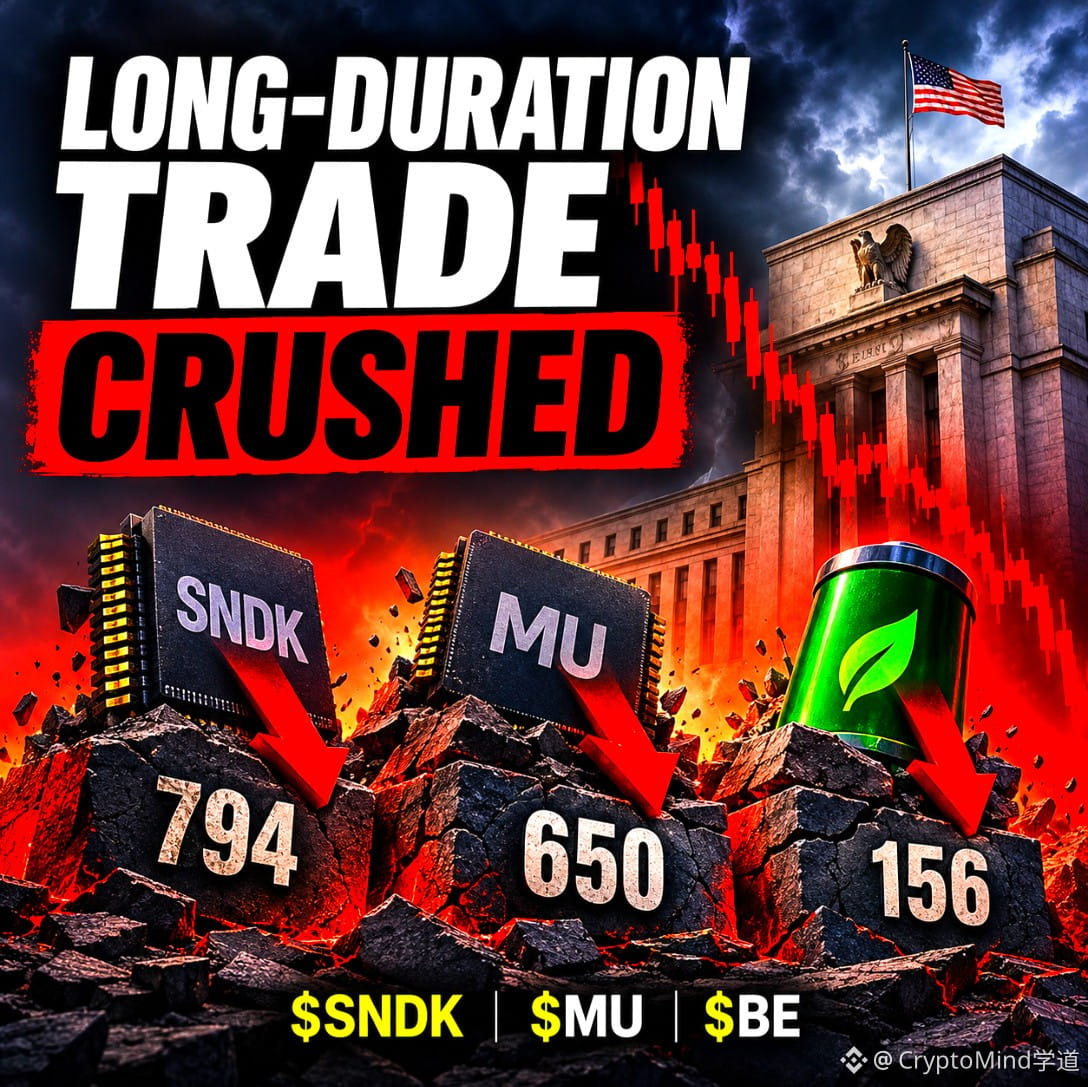
Посмотрите на структурный обвал в секторе памяти. $SNDK рухнула с 1,199 до 794, и хотя RSI на уровне 33 указывает на перепроданность, институциональные покупатели не спешат ловить падающий нож. $MU оказалась в точно таком же медвежьем режиме: цена рухнула с 916 до 650, RSI — 37, поскольку рынок резко пересматривает перспективы аппаратного цикла и отказывается от ожиданий отложенного циклического восстановления.
Тем временем $BE , капиталоемкая ставка на энергетический переход, встречает отторжение при каждом техническом отскоке: цена рухнула с 232 до 156 и едва удерживается на уровне 175, RSI — 43. Когда стоимость капитала настолько высока, финансирование без разбора отзывается как из циклического сектора оборудования, так и из спекулятивной зеленой инфраструктуры.
Капитал уходит в краткосрочные надежные активы и компании, немедленно генерирующие денежный поток. Если реальные доходности останутся структурно высокими ради борьбы с устойчивой инфляцией, у какого из этих капиталоемких секторов действительно хватит прочности баланса, чтобы пережить продолжающийся отток ликвидности?
В основе происходящего лежит макроэкономический механизм агрессивного пересмотра ожиданий по конечной ставке ФРС. Поскольку реальные доходности остаются структурно высокими, компании с высокими мультипликаторами и капиталоемкие секторы оказываются раздавлены безжалостной ставкой дисконтирования. ИИ больше не становится попутным ветром: он уже не способен субсидировать устаревшее оборудование или спекулятивную инфраструктуру, когда ликвидность активно утекает из системы.
Посмотрите на структурный обвал в секторе памяти. $SNDK рухнула с 1,199 до 794, и хотя RSI на уровне 33 указывает на перепроданность, институциональные покупатели не спешат ловить падающий нож. $MU оказалась в точно таком же медвежьем режиме: цена рухнула с 916 до 650, RSI — 37, поскольку рынок резко пересматривает перспективы аппаратного цикла и отказывается от ожиданий отложенного циклического восстановления.
Тем временем $BE , капиталоемкая ставка на энергетический переход, встречает отторжение при каждом техническом отскоке: цена рухнула с 232 до 156 и едва удерживается на уровне 175, RSI — 43. Когда стоимость капитала настолько высока, финансирование без разбора отзывается как из циклического сектора оборудования, так и из спекулятивной зеленой инфраструктуры.
Капитал уходит в краткосрочные надежные активы и компании, немедленно генерирующие денежный поток. Если реальные доходности останутся структурно высокими ради борьбы с устойчивой инфляцией, у какого из этих капиталоемких секторов действительно хватит прочности баланса, чтобы пережить продолжающийся отток ликвидности?