
☀️ 大叔周报|2026.11.02—11.06
一句话总结
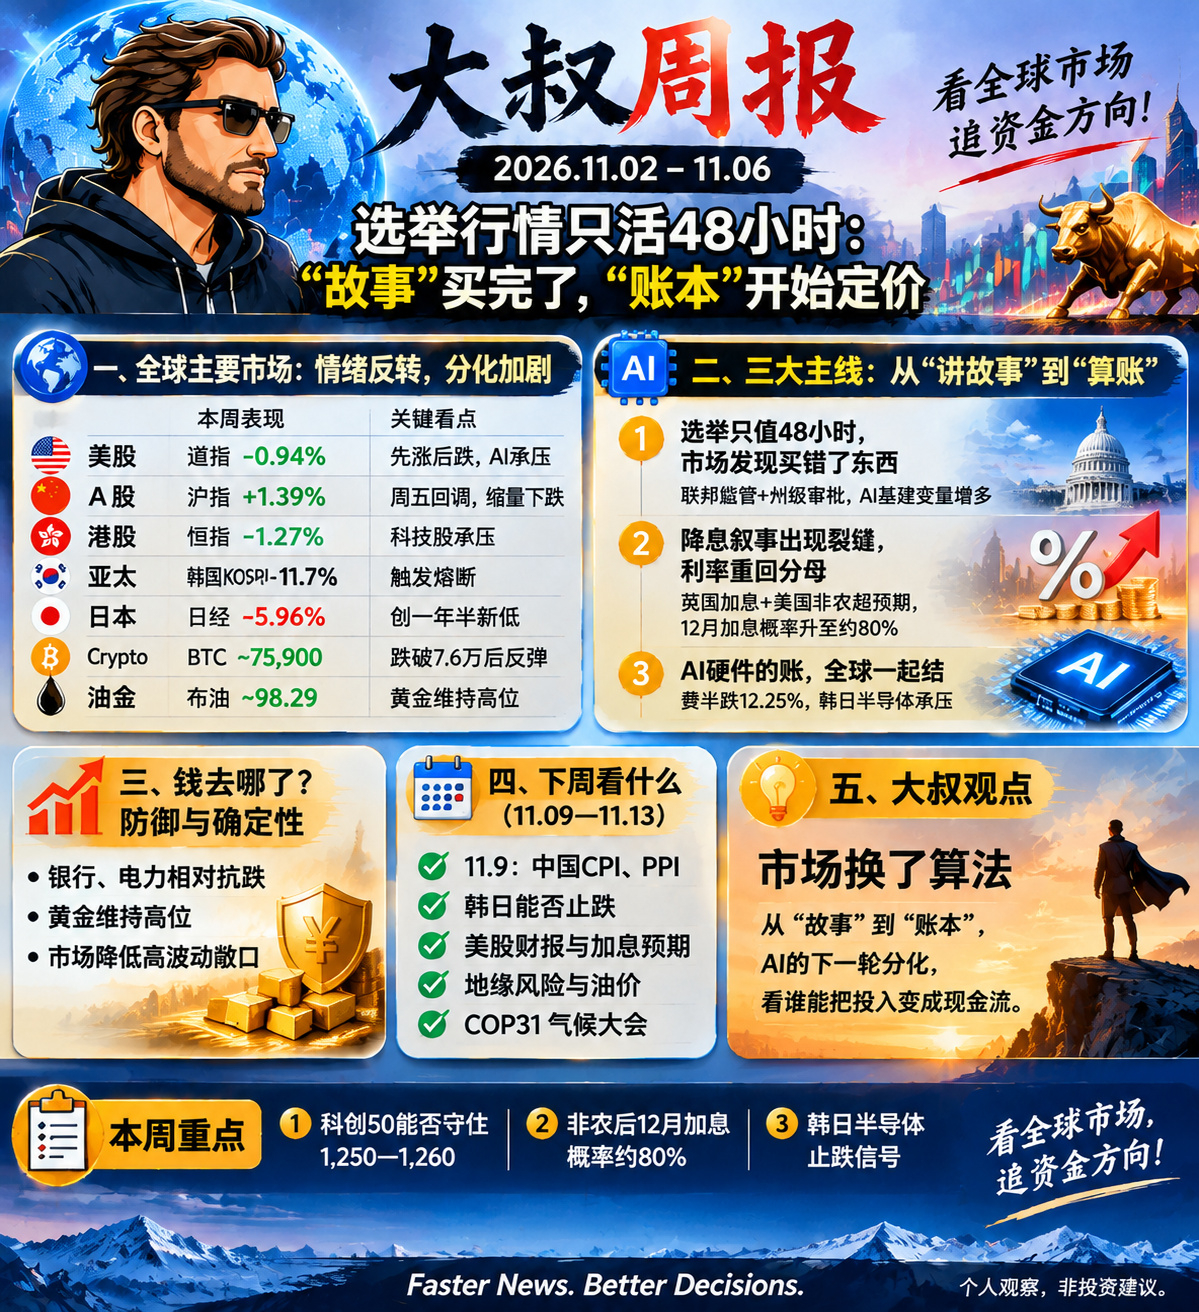
这周市场没换方向,换了算法:从“讲故事”,切到了“算回报”。
一、本周行情|先买结果,再卖代价
美股走出了一轮完整的情绪反转。
11月4日,民主党在中期选举中取得压倒性胜利,市场先把“不确定性消除”当成利好买入。道指单日上涨3.03%,收于53,356点;纳指上涨1.44%,标普上涨1.59%。
但仅仅一天后,市场就开始重新计算政策和投资的代价。11月5日,道指下跌3.44%,纳指下跌5.52%,标普下跌4.36%,费城半导体指数暴跌约12.25%,创历史第二大单日跌幅。纳指100跌幅超过6%,相关成分股市值一天蒸发约2.5万亿美元。
11月6日,科技股出现报复性反弹:纳指上涨1.09%,费半上涨4.21%,但道指仍下跌约0.5%。反弹没能挽回全周跌幅:纳指全周下跌3.4%,标普下跌2.7%,道指下跌约0.9%。
指数周线看起来不算惨,过程却是一场剧烈的估值重算。
A股全周收涨,但周五明显降温。
沪指全周上涨1.39%,收于3,649点;深成指上涨3.16%,创业板上涨2.14%,科创综指上涨5.28%。
但周五沪指下跌1.10%,深成指下跌2.57%,创业板下跌3.96%,两市成交额缩至约1.66万亿元,较前一交易日减少约4,600亿元。电子元器件、光通信等方向承压,银行等防御板块相对抗跌。
这意味着:指数一周仍然上涨,但高弹性方向已经开始承受外部风险冲击。
港股先扬后抑。11月4日恒指上涨3.67%,恒生科技上涨5.55%;11月6日恒指下跌1.27%,恒生科技下跌1.83%。选举带来的情绪溢价,开始被全球科技股调整抵消。
亚太市场成为这轮抛售的重灾区。
韩国KOSPI周五盘中一度跌超8%,触发20分钟交易暂停,最终收跌6.02%,报5,059.69点;三星电子下跌6.35%,SK海力士下跌10.44%。全周KOSPI累计下跌约11.7%。
日经225周五下跌5.96%,报57,434.77点,创一年半最大单日跌幅。较6月高点回撤已超过20%,进入技术性熊市区间。日本市场的压力主要集中在半导体及AI硬件相关股票。
Crypto也没能独善其身。
BTC从8万美元上方跌破7.6万美元,期间最低触及约74,888美元,随后在7.5万—7.6万美元附近震荡。全市场24小时爆仓规模超过12亿美元,其中绝大部分是多头仓位。
这轮下跌没有太多独立的加密叙事,更多是全球风险偏好收缩叠加杠杆清算。当美股科技资产开始去杠杆,BTC也很难独自维持风险偏好溢价。
油金则在交易不同的风险。
11月5日,WTI上涨2.72%至90.52美元,布伦特上涨3.88%至98.29美元;11月6日布油回落至约98美元。黄金仍在高位震荡,地缘风险和利率预期共同影响定价。
油价交易的是供应中断风险,黄金交易的则是更广泛的不确定性。两者并不是简单的反向关系。
二、三条主线
主线一:选举行情只值48小时,因为市场发现自己买错了东西。
11月4日买的是“不确定性消除”,11月5日卖的是“政策代价”。
民主党拿下国会,市场担心的是联邦层面的监管方向和关税立法;德州那条是另一条线——候任州长提出暂停数据中心审批,等待州议会先建立保护机制。一个在华盛顿,一个在州一级,但指向同一件事:AI基建的审批变量正在变多。
与此同时,高通手机芯片销售不及预期,也让市场重新审视半导体需求结构。
这里最重要的不是某一项政策已经落地,而是投资者突然意识到:AI基础设施的增长,不再只有需求这一道题,还要回答审批、融资和回报周期。
故事没有消失,但市场不愿意再为所有故事支付同样高的价格。
主线二:降息叙事出现裂缝,利率重新成为估值的分母。
11月5日,英国央行将基准利率上调25个基点至4%,这是2023年8月以来首次加息。投票结果为8比1,唯一反对者主张加息50个基点。英国9月通胀率已升至3.5%,央行预计明年年中可能接近5%。
11月6日,美国10月非农新增就业16.5万人,明显高于市场预期的6.5万人;失业率降至4.1%,8、9月新增就业合计上修8.4万人,平均时薪同比增长3.1%。
强劲就业数据推高了美债收益率,也让市场进一步押注美联储12月加息。数据公布后,利率期货隐含的12月加息概率一度升至约80%。
但要注意:这只是市场定价,不是美联储已经作出决定。
真正的变化是,市场开始重新考虑“利率可能更高、更久”,而不是默认下一步一定是降息。
主线三:AI硬件的账,全球一起结。
韩国有存储,日本有半导体设备,A股有光模块和算力,港股也有光通信。
这几个市场的科技股在同一轮调整中承压,背后是同一个问题:AI资本开支还能增长多久?投入的钱需要几年才能收回来?
当利率预期上行,未来现金流的折现价值就会下降。资本开支越大、回收周期越长、盈利兑现越靠后的公司,估值压力通常越明显。
所以这轮调整不只是芯片股跌了,而是市场开始区分:谁能把AI需求转化成收入和利润,谁还停留在资本开支扩张的故事里。
三、钱去哪了|从追求弹性,转向寻找确定性
这周盘面呈现出明显的防御倾向。
A股算力、电子元器件和光通信承压,银行等防御板块相对抗跌;美股科技股在大跌后反弹,但全周仍然下跌;黄金维持高位,债券收益率则因就业数据走强而上行。
这不能简单理解为资金已经全面从AI撤退,也不能把防御板块上涨直接等同于长期看好。
更准确地说,市场正在降低对高波动资产的风险敞口,重新评估持有成本和回报确定性。
这不是所有人都看空AI,而是越来越多人不愿意为遥远的利润提前买单。
四、下周看什么|11.09—11.13
① 11月9日:中国10月CPI、PPI
国家统计局预计于9:30公布数据。重点不是单纯看数字高低,而是观察消费价格和工业品价格能否形成更稳定的修复。PPI变化尤其值得关注,它关系到上游企业价格、利润和市场对周期板块的预期。
② 韩国5,000点、日经57,000点附近的承接
韩国KOSPI周五收于5,059点,日经收于57,434点。两个位置都已成为市场关注的心理关口。下周要观察的是抛压是否缓和、半导体权重股能否止跌,而不是只看指数盘中有没有反抽。
③ A股算力和光通信能否止跌
周五两市缩量下跌,但缩量本身不能说明抛压已经结束。重点看成交是否重新放大、核心权重是否企稳,以及反弹能否从少数个股扩散到板块。
如果只是个别龙头反抽,板块整体仍弱,暂时还不能确认调整结束。
④ 美股财报:关注AI基础设施相关公司的资本开支指引
下周有多家企业公布财报,包括Constellation Energy、KKR等。除了利润和营收,更值得关注数据中心供电、融资成本、基础设施投资计划和订单兑现情况。
市场现在要听的不是“AI需求有多大”,而是“投入的钱什么时候回来”。
⑤ 美联储:12月加息预期升温之后,官员如何回应
非农超预期后,市场已经明显提高对12月加息的押注。接下来关注美联储官员对就业韧性、通胀风险和金融条件的表态。
如果官员不急于纠正市场预期,美债收益率和高估值科技股仍可能承压。
⑥ 中东局势与油价
地缘冲突仍是能源价格的重要变量。重点观察供应风险是否继续扩大,以及油价上涨会不会进一步传导到通胀和利率预期。
油价不仅影响能源板块,也可能通过通胀预期影响全球资产估值。
⑦ COP31:11月9日至20日
联合国气候变化大会将在土耳其举行。关注新能源、能源转型和相关贸易政策是否出现新的信号,尤其是对新能源产业链长期投资预期的影响。
💎 大叔观点
这周最值钱的一句话,不是“AI跌了”,而是:
市场换了算法。
上周定价的是故事:选举结果、AI需求、降息预期。
这周定价的是账本:审批能不能过、资本开支几年回本、利率还会不会继续上行。
三个数字把账本摊开了:
费半单日跌12.25%,创历史第二大单日跌幅;韩国股市盘中触发交易暂停;非农超预期后12月加息概率升至约80%。
它们指向同一件事:市场不再愿意忽略资金成本。
所以下周别急着抄AI硬件的底。先看两件事:算力和光通信有没有持续性承接,韩日半导体权重股能不能止跌。
这两件事只要有一件迟迟不能改善,科技股反弹就仍然需要谨慎对待。
反过来看,A股全周仍然收涨,说明国内市场并没有完全跟随海外风险资产同步定价。只是外部利率和科技股估值的压力,已经开始影响高弹性方向。
当外面开始算账,里面也不能只讲故事。
接下来,同一个板块里,能讲清楚订单、利润和回本周期的公司,和只能讲远期空间的公司,很可能走出两条完全不同的行情。
看全球市场,追资金方向。
Faster News. Better Decisions.
个人观察,非投资建议。
#非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验
你手里的AI仓位,是准备扛过“算账期”,还是先躲进“今晚能睡着”的地方?