SNDK по $835: вы фиксируете убытки или подбираете деньги?
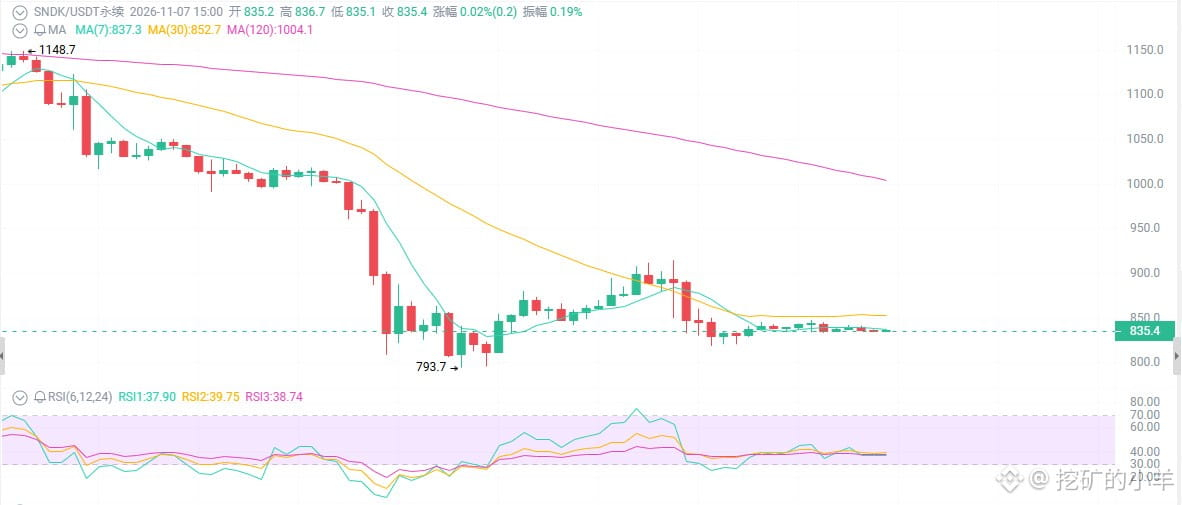
Выручка взлетела на 378%, валовая маржа — 85%, заказы расписаны до 2030 года, а P/E — всего 6x. Но цена акции упала с 2374 до 835, за месяц потеряв половину стоимости, а 62% трейдеров открыли короткие позиции. Цена снова и снова колеблется в диапазоне 820–840, RSI вошёл в зону перепроданности. Это несправедливо распроданный лидер рынка AI-памяти или последнее падение циклической акции перед пиком?
Сначала посмотрим на картину в целом: отчётность потрясающая, а акции рухнули.
Отчёт за 29 октября: выручка — 11 млрд долларов, рост на 378% год к году; EPS — 49,51 доллара, выше ожиданий; валовая маржа — 85%. Выручка подразделения центров обработки данных выросла на 61% квартал к кварталу. Прогноз выручки на второй квартал — 12,2–12,6 млрд.
И что в итоге? После отчёта акции обвалились с 1600–1700 до 804–818, а 5 ноября длинная красная свеча показала падение на 22% за день.
Что значит «покупай на ожиданиях, продавай на фактах»? Это классический пример. Но вот в чём вопрос: после падения на 50% P/E составляет всего 6–9x, а медианная целевая цена аналитиков — выше 2000.
Первое: 62% трейдеров открыли короткие позиции, но заказы расписаны уже до 2030 года.
38% — длинные позиции против 62% коротких. Объём открытых позиций — 350–370 млн долларов. Большинство считает, что рост уже закончился, и ставит на дальнейшее падение.
Но портфель заказов распродан примерно до 2030 года, а долгосрочные соглашения NBM покрывают значительную долю производственных мощностей. Доля корпоративных SSD в отгрузках взлетела с 26% до более чем 48%; AI-инференс и агентный ИИ привели к структурному дефициту памяти. TrendForce прогнозирует дефицит NAND на уровне 4–5% в 2026 году.
Второе: сплит 8 к 1 — не позитивный катализатор, а бомба ликвидности.
Дата фиксации реестра — 9 ноября, вступает в силу 19/20 ноября, сплит 8 к 1.
Многие считают, что сплит — это позитивный сигнал. Это не так. Сплит не меняет рыночную капитализацию, но значительно снижает цену одной акции, привлекая больше розничных инвесторов и участников программ владения акциями для сотрудников. Одновременно он усиливает спекулятивные колебания до и после сплита.
До сплита: одни покупают в расчёте на рост из-за сплита, другие боятся давления продавцов после сплита и выходят заранее.
После сплита: ликвидность улучшается, но в краткосрочной перспективе структура держателей акций может стать хаотичной.
Третье: технический анализ показывает, что назревает коррекция перепроданности.
Дневной график: падение с исторического максимума 2374 до 804–818 — примерно на 65%. MA7/25/99 находятся над ценой (1000+/1200+/1500), медвежье расположение средних не изменилось.
Но на 4-часовом графике: после длинной красной свечи 5 ноября последовал отскок на снижении объёмов; RSI близок к зоне перепроданности, а рост объёмов показывает, что давление продаж ослабевает.
Сильная поддержка: 800–820
Сопротивление: 900–920 → 1000–1100 → 1200+
В среднесрочной перспективе это всё ещё глубокая коррекция в рамках восходящего тренда; в краткосрочной перспективе возможен отскок из зоны перепроданности. Но если цена пробьёт 800, следующая отметка — 780 или даже ниже.
Выручка взлетела на 378%, валовая маржа — 85%, заказы расписаны до 2030 года, а P/E — всего 6x. Но цена акции упала с 2374 до 835, за месяц потеряв половину стоимости, а 62% трейдеров открыли короткие позиции. Цена снова и снова колеблется в диапазоне 820–840, RSI вошёл в зону перепроданности. Это несправедливо распроданный лидер рынка AI-памяти или последнее падение циклической акции перед пиком?
Сначала посмотрим на картину в целом: отчётность потрясающая, а акции рухнули.
Отчёт за 29 октября: выручка — 11 млрд долларов, рост на 378% год к году; EPS — 49,51 доллара, выше ожиданий; валовая маржа — 85%. Выручка подразделения центров обработки данных выросла на 61% квартал к кварталу. Прогноз выручки на второй квартал — 12,2–12,6 млрд.
И что в итоге? После отчёта акции обвалились с 1600–1700 до 804–818, а 5 ноября длинная красная свеча показала падение на 22% за день.
Что значит «покупай на ожиданиях, продавай на фактах»? Это классический пример. Но вот в чём вопрос: после падения на 50% P/E составляет всего 6–9x, а медианная целевая цена аналитиков — выше 2000.
Первое: 62% трейдеров открыли короткие позиции, но заказы расписаны уже до 2030 года.
38% — длинные позиции против 62% коротких. Объём открытых позиций — 350–370 млн долларов. Большинство считает, что рост уже закончился, и ставит на дальнейшее падение.
Но портфель заказов распродан примерно до 2030 года, а долгосрочные соглашения NBM покрывают значительную долю производственных мощностей. Доля корпоративных SSD в отгрузках взлетела с 26% до более чем 48%; AI-инференс и агентный ИИ привели к структурному дефициту памяти. TrendForce прогнозирует дефицит NAND на уровне 4–5% в 2026 году.
Второе: сплит 8 к 1 — не позитивный катализатор, а бомба ликвидности.
Дата фиксации реестра — 9 ноября, вступает в силу 19/20 ноября, сплит 8 к 1.
Многие считают, что сплит — это позитивный сигнал. Это не так. Сплит не меняет рыночную капитализацию, но значительно снижает цену одной акции, привлекая больше розничных инвесторов и участников программ владения акциями для сотрудников. Одновременно он усиливает спекулятивные колебания до и после сплита.
До сплита: одни покупают в расчёте на рост из-за сплита, другие боятся давления продавцов после сплита и выходят заранее.
После сплита: ликвидность улучшается, но в краткосрочной перспективе структура держателей акций может стать хаотичной.
Третье: технический анализ показывает, что назревает коррекция перепроданности.
Дневной график: падение с исторического максимума 2374 до 804–818 — примерно на 65%. MA7/25/99 находятся над ценой (1000+/1200+/1500), медвежье расположение средних не изменилось.
Но на 4-часовом графике: после длинной красной свечи 5 ноября последовал отскок на снижении объёмов; RSI близок к зоне перепроданности, а рост объёмов показывает, что давление продаж ослабевает.
Сильная поддержка: 800–820
Сопротивление: 900–920 → 1000–1100 → 1200+
В среднесрочной перспективе это всё ещё глубокая коррекция в рамках восходящего тренда; в краткосрочной перспективе возможен отскок из зоны перепроданности. Но если цена пробьёт 800, следующая отметка — 780 или даже ниже.