Только что посмотрел данные по занятости вне сельского хозяйства за октябрь — цифры и правда оказались лучше ожиданий.
В октябре в США число рабочих мест вне сельского хозяйства выросло на 165 тысяч, тогда как рынок ожидал лишь около 65 тысяч. Безработица снизилась с 4,2% до 4,1%. Данные за сентябрь также пересмотрели в сторону повышения: с первоначальных 29 тысяч до 60 тысяч, а за август — со 133 тысяч до 186 тысяч. В сумме за два месяца прибавилось 84 тысячи рабочих мест. Средний прирост за последние три месяца поднялся до 137 тысяч.
Рост распределился довольно равномерно по отраслям. Профессиональные и деловые услуги добавили за месяц 70 тысяч рабочих мест; здравоохранение, транспорт и складское хозяйство, а также обрабатывающая промышленность тоже показали положительную динамику. Рост обеспечили не одна-две отрасли. Что касается зарплат, средняя почасовая оплата выросла на 0,4% за месяц и на 3,1% за год. Явного перегрева нет, но и говорить об охлаждении не приходится.
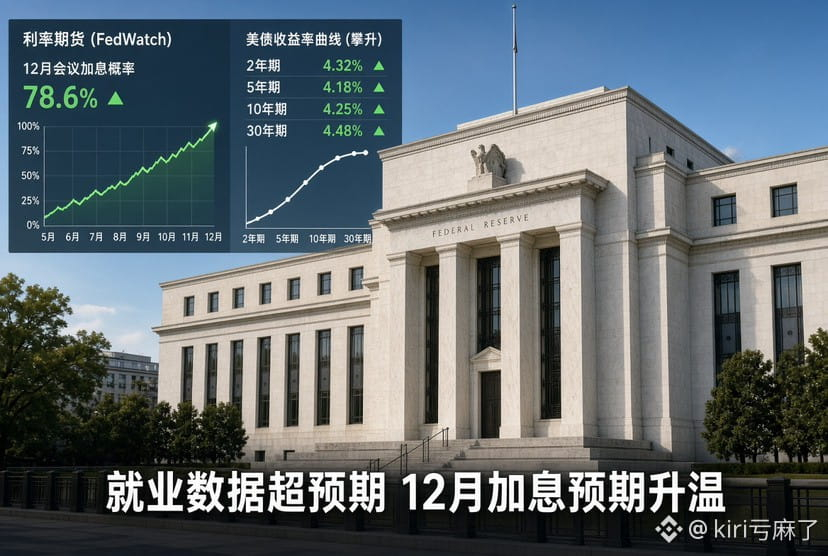
После публикации данных фьючерсы на процентные ставки снизились, а трейдеры повысили ставки на повышение ставки в декабре. До публикации CME FedWatch оценивал вероятность повышения на 25 базисных пунктов в декабре примерно в 72,8%; теперь она превысила 75%. Рынок в целом стал считать повторное повышение ставки в декабре более вероятным сценарием.
По моим ощущениям, эти данные дают ФРС больше свободы действий. Занятость заметно не ослабла, поэтому регулятор может сосредоточиться на инфляции и меньше опасаться внезапного резкого ухудшения ситуации на рынке труда. В октябре ФРС оставила ставку без изменений, а рынок уже начал сдвигать сроки следующего повышения на более ранний период.
В данных есть и некоторые структурные моменты, на которые стоит обратить внимание: например, широкий показатель безработицы, наоборот, вырос, число занятых неполный рабочий день увеличилось, а доля длительно безработных по-прежнему высока. Это говорит о том, что устойчивость рынка труда сочетается с внутренними проблемами. Но пока рынок охотнее верит в сценарий «экономика продолжает расти, занятость продолжает увеличиваться», чем придает чрезмерное значение этим недостаткам.
Для торговли краткосрочные последствия довольно ясны: доллар и доходность казначейских облигаций США продолжат испытывать давление, а давление на оценку долгосрочных активов снова усилится. Ожидания повышения ставки, немного ослабшие на фоне промежуточных выборов и коррекции технологических акций, теперь снова ужесточились. До декабрьского заседания следующим ключевым ориентиром станет очередной отчет по ИПЦ.
Сильные данные по занятости показывают, что экономика не скатывается в рецессию прямо сейчас. Но они также еще сильнее укрепляют сценарий, при котором высокие ставки сохранятся дольше. Так что можно уже перестать падать? Я хочу хотя бы выйти в ноль 😭
#非农就业数据推升加息预期
В октябре в США число рабочих мест вне сельского хозяйства выросло на 165 тысяч, тогда как рынок ожидал лишь около 65 тысяч. Безработица снизилась с 4,2% до 4,1%. Данные за сентябрь также пересмотрели в сторону повышения: с первоначальных 29 тысяч до 60 тысяч, а за август — со 133 тысяч до 186 тысяч. В сумме за два месяца прибавилось 84 тысячи рабочих мест. Средний прирост за последние три месяца поднялся до 137 тысяч.
Рост распределился довольно равномерно по отраслям. Профессиональные и деловые услуги добавили за месяц 70 тысяч рабочих мест; здравоохранение, транспорт и складское хозяйство, а также обрабатывающая промышленность тоже показали положительную динамику. Рост обеспечили не одна-две отрасли. Что касается зарплат, средняя почасовая оплата выросла на 0,4% за месяц и на 3,1% за год. Явного перегрева нет, но и говорить об охлаждении не приходится.
После публикации данных фьючерсы на процентные ставки снизились, а трейдеры повысили ставки на повышение ставки в декабре. До публикации CME FedWatch оценивал вероятность повышения на 25 базисных пунктов в декабре примерно в 72,8%; теперь она превысила 75%. Рынок в целом стал считать повторное повышение ставки в декабре более вероятным сценарием.
По моим ощущениям, эти данные дают ФРС больше свободы действий. Занятость заметно не ослабла, поэтому регулятор может сосредоточиться на инфляции и меньше опасаться внезапного резкого ухудшения ситуации на рынке труда. В октябре ФРС оставила ставку без изменений, а рынок уже начал сдвигать сроки следующего повышения на более ранний период.
В данных есть и некоторые структурные моменты, на которые стоит обратить внимание: например, широкий показатель безработицы, наоборот, вырос, число занятых неполный рабочий день увеличилось, а доля длительно безработных по-прежнему высока. Это говорит о том, что устойчивость рынка труда сочетается с внутренними проблемами. Но пока рынок охотнее верит в сценарий «экономика продолжает расти, занятость продолжает увеличиваться», чем придает чрезмерное значение этим недостаткам.
Для торговли краткосрочные последствия довольно ясны: доллар и доходность казначейских облигаций США продолжат испытывать давление, а давление на оценку долгосрочных активов снова усилится. Ожидания повышения ставки, немного ослабшие на фоне промежуточных выборов и коррекции технологических акций, теперь снова ужесточились. До декабрьского заседания следующим ключевым ориентиром станет очередной отчет по ИПЦ.
Сильные данные по занятости показывают, что экономика не скатывается в рецессию прямо сейчас. Но они также еще сильнее укрепляют сценарий, при котором высокие ставки сохранятся дольше. Так что можно уже перестать падать? Я хочу хотя бы выйти в ноль 😭
#非农就业数据推升加息预期