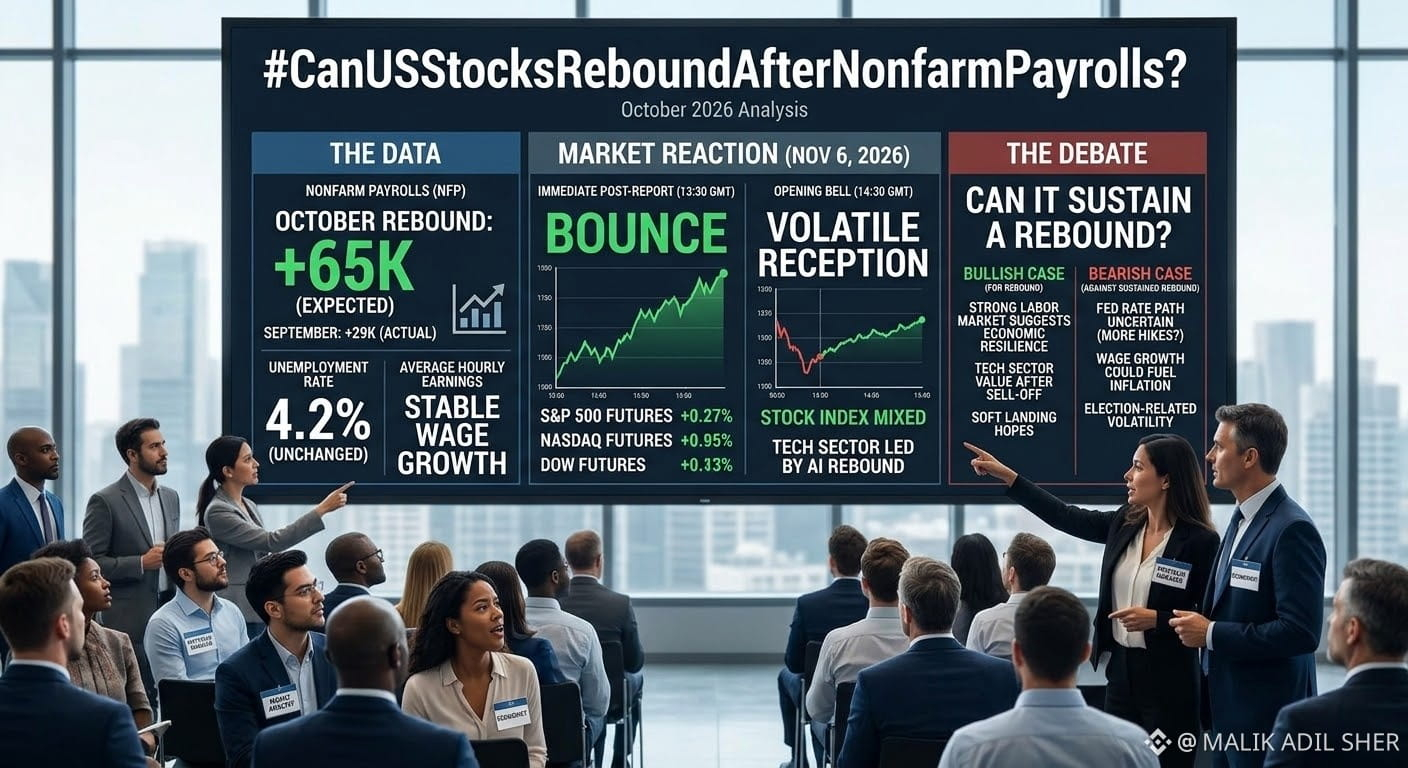
Смогут ли американские акции продолжить восстановление после публикации данных по числу рабочих мест вне сельского хозяйства (NFP), зависит от того, как рынок сопоставит сильные данные о занятости с ожиданиями относительно денежно-кредитной политики.
Последний отчет о занятости преподнес сильный сюрприз, усложнив перспективы рисковых активов после недавней волатильности на технологическом рынке.
Ключевые данные
Число рабочих мест вне сельского хозяйства: В октябре их количество резко выросло на 165 000, значительно превысив консенсус-прогноз рынка в 65 000. Кроме того, данные за предыдущие месяцы (август и сентябрь) были пересмотрены в сторону повышения в общей сложности на 84 000 рабочих мест.
Уровень безработицы: Снизился до 4,1% с 4,2% в предыдущем месяце.
Непосредственная реакция фондового рынка и макроэкономическая динамика
1. Риск повышения ставок / «Ставки выше в течение более длительного срока»
Хотя сильный рынок труда снижает опасения по поводу рецессии, для акций это палка о двух концах. Превышение ожиданий указывает на устойчивость экономики, давая Федеральной резервной системе возможность сохранять жесткий курс или рассматривать дальнейшее повышение ставок, если инфляция останется устойчивой.
После публикации данных доходность казначейских облигаций резко выросла, из-за чего фьючерсы на фондовые индексы (например, S&P 500) частично растеряли предрыночный рост.
2. Технологический сектор и более широкое расхождение динамики
Перед публикацией данных NFP фьючерсы на акции, в частности Nasdaq 100, пытались отскочить в техническом плане на фоне ралли облегчения в акциях компаний, связанных с ИИ и полупроводниками (например, Micron, AMD, NVIDIA), после предыдущих распродаж.
Разделение на акции роста и стоимости: Более высокая доходность обычно оказывает непропорционально сильное давление на технологические акции с высокими оценками и бумаги, чувствительные к процентным ставкам. Хотя способность крупнейших технологических компаний генерировать прибыль может временно ослабить влияние доходности, длительная неопределенность в отношении ставок ограничивает потенциал дальнейшего роста.
Сдержанность индексов Dow и компаний малой капитализации: Индексы «голубых фишек» и компаний малой капитализации (Russell 2000) демонстрируют осторожность, поскольку более высокие затраты на заимствования напрямую влияют на циклические отрасли и балансы компаний с небольшой капитализацией.
#CanUSStocksReboundAfterNonfarmPayrolls?
Последний отчет о занятости преподнес сильный сюрприз, усложнив перспективы рисковых активов после недавней волатильности на технологическом рынке.
Ключевые данные
Число рабочих мест вне сельского хозяйства: В октябре их количество резко выросло на 165 000, значительно превысив консенсус-прогноз рынка в 65 000. Кроме того, данные за предыдущие месяцы (август и сентябрь) были пересмотрены в сторону повышения в общей сложности на 84 000 рабочих мест.
Уровень безработицы: Снизился до 4,1% с 4,2% в предыдущем месяце.
Непосредственная реакция фондового рынка и макроэкономическая динамика
1. Риск повышения ставок / «Ставки выше в течение более длительного срока»
Хотя сильный рынок труда снижает опасения по поводу рецессии, для акций это палка о двух концах. Превышение ожиданий указывает на устойчивость экономики, давая Федеральной резервной системе возможность сохранять жесткий курс или рассматривать дальнейшее повышение ставок, если инфляция останется устойчивой.
После публикации данных доходность казначейских облигаций резко выросла, из-за чего фьючерсы на фондовые индексы (например, S&P 500) частично растеряли предрыночный рост.
2. Технологический сектор и более широкое расхождение динамики
Перед публикацией данных NFP фьючерсы на акции, в частности Nasdaq 100, пытались отскочить в техническом плане на фоне ралли облегчения в акциях компаний, связанных с ИИ и полупроводниками (например, Micron, AMD, NVIDIA), после предыдущих распродаж.
Разделение на акции роста и стоимости: Более высокая доходность обычно оказывает непропорционально сильное давление на технологические акции с высокими оценками и бумаги, чувствительные к процентным ставкам. Хотя способность крупнейших технологических компаний генерировать прибыль может временно ослабить влияние доходности, длительная неопределенность в отношении ставок ограничивает потенциал дальнейшего роста.
Сдержанность индексов Dow и компаний малой капитализации: Индексы «голубых фишек» и компаний малой капитализации (Russell 2000) демонстрируют осторожность, поскольку более высокие затраты на заимствования напрямую влияют на циклические отрасли и балансы компаний с небольшой капитализацией.
#CanUSStocksReboundAfterNonfarmPayrolls?