Уолл-стрит получила серьёзное предупреждение: главная угроза буму ИИ может исходить не от технологической конкуренции, а от политических решений, определяющих, сколько средств компании действительно смогут вложить в будущее.
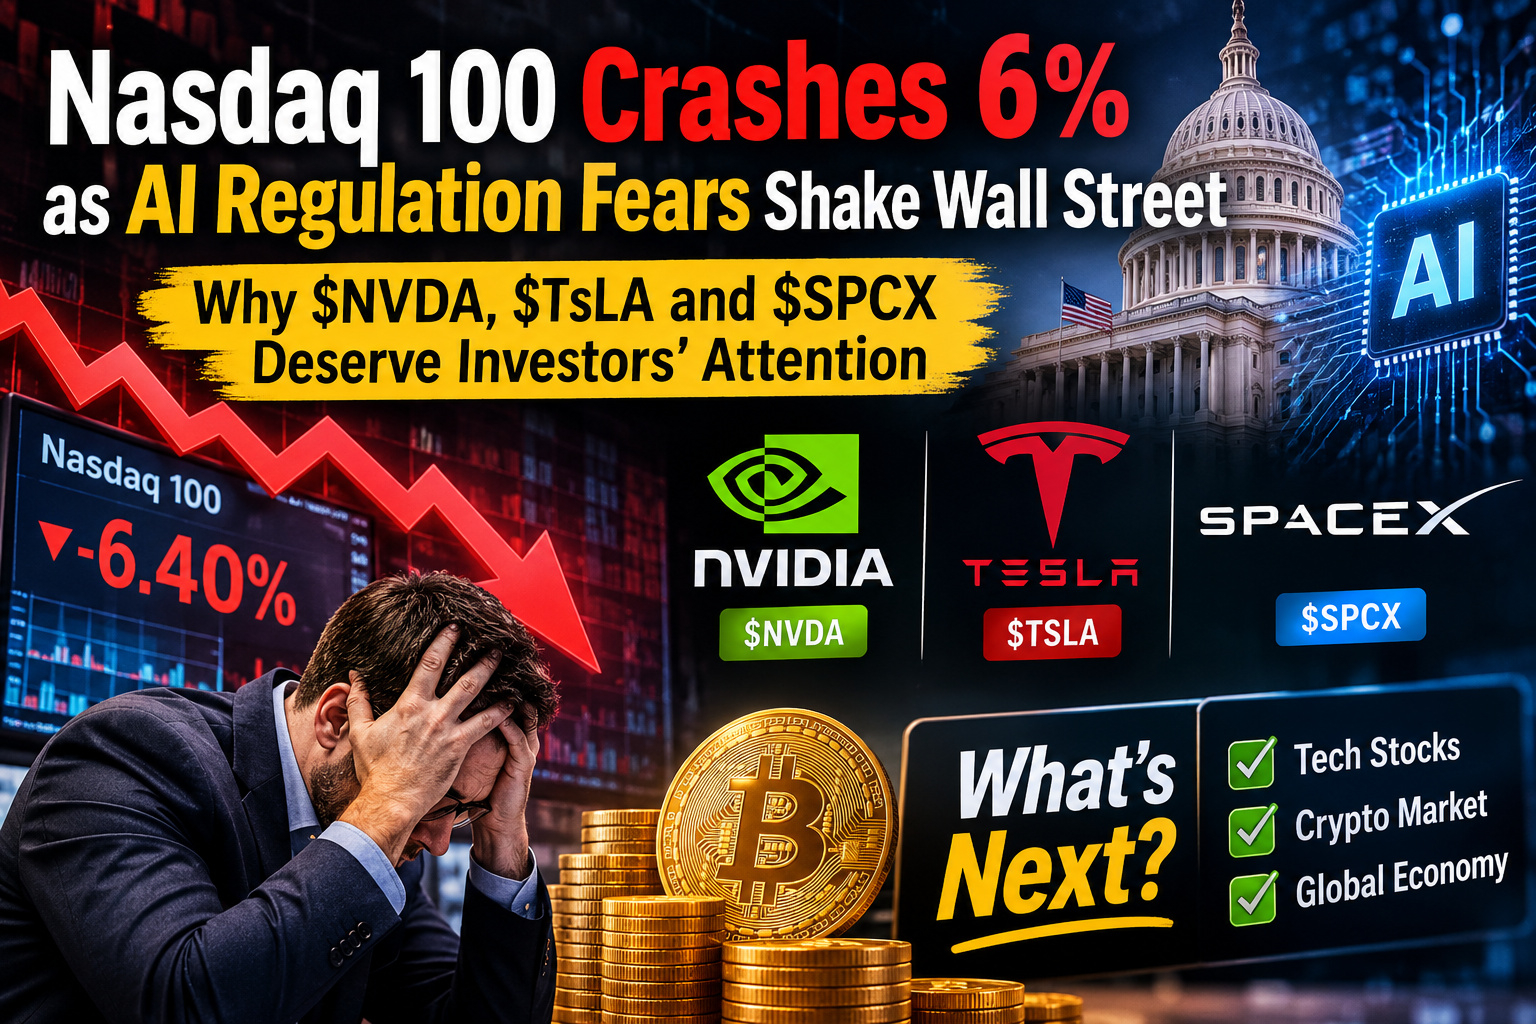
5 ноября 2026 года индекс Nasdaq 100 упал примерно на 6,4%, уничтожив почти 2,5 триллиона долларов рыночной стоимости. Акции полупроводниковых компаний понесли ещё более тяжёлые потери: индекс полупроводниковых компаний Филадельфии снизился примерно на 12%, а акции Nvidia — примерно на 9%.
Биткоин тоже подешевел, поскольку инвесторы сократили вложения в чувствительные к риску активы.
Непосредственным поводом стала растущая обеспокоенность ужесточением регулирования ИИ после промежуточных выборов в США. Но реакция рынка указывает на гораздо более важный вопрос:
Могут ли политические решения изменить мировой цикл инвестиций в ИИ и создать новые риски для инвесторов в технологии и криптовалюты?
1. Геополитическое противостояние, стоящее за распродажей акций ИИ-компаний
Полупроводниковая отрасль — уже не просто ещё один сектор технологического бизнеса. Она стала стратегическим активом в конкуренции ведущих экономических держав.
США и Китай соперничают за лидерство в сфере передовых чипов, вычислений для ИИ, производства полупроводников и технологической инфраструктуры.
Вашингтон уже использовал экспортные ограничения, контроль за инвестициями и промышленные субсидии, чтобы защитить свои стратегические позиции в сфере передовых технологий.
Теперь в самих США возникает ещё одна проблема.
Для ИИ-центров обработки данных требуются огромные объёмы электроэнергии, воды, земли и капитала. Их расширение зависит от разрешений на строительство, пропускной способности электросетей и государственной политики.
Если требования регулирования ужесточатся, реализация проектов может замедлиться, а расходы — возрасти.
Это может запустить цепную реакцию:
Получение разрешений на строительство центров обработки данных замедляется.
Инвестиции в инфраструктуру откладываются.
Ожидания спроса на передовые чипы для ИИ ослабевают.
Прогнозы выручки полупроводниковых компаний оказываются под давлением.
Технологические компании переоцениваются.
Reuters сообщило, что, по оценкам аналитиков UBS, около 30% запланированного прироста мощностей центров обработки данных в США к 2028 году может оказаться под угрозой из-за возможной приостановки строительства.
Это не означает, что эти проекты отменены. Это показывает, насколько цикл инвестиций в ИИ стал чувствительным к политическим и регуляторным решениям.
Для инвесторов главный вопрос не в том, переживёт ли ИИ этот период. Важно, смогут ли компании сохранить ожидаемые темпы роста и прибыльность, заложенные сейчас в цены их акций.
2. NVDA: ждёт ли историю роста ИИ проверка реальностью?
Nvidia по-прежнему занимает центральное место на мировом рынке инфраструктуры ИИ.
Её графические процессоры и вычислительные платформы обеспечивают работу многих крупнейших в мире систем ИИ. Это даёт компании значительную долю в долгосрочном спросе на искусственный интеллект.
Но важно различать высокий отраслевой спрос и привлекательную оценку акций.
Если крупные облачные провайдеры замедлят расходы на инфраструктуру, заказы на чипы могут быть отложены. Даже без обвала спроса на ИИ замедление роста расходов может заставить инвесторов пересмотреть оценку Nvidia.
Оптимистичный сценарий:
Структурный спрос на вычисления для ИИ остаётся высоким.
Существующим центрам обработки данных по-прежнему нужны передовые графические процессоры.
Внедрение ИИ в компаниях создаёт дополнительный спрос.
Коррекция оценки акций может создать возможности, если прибыль останется устойчивой.
Пессимистичный сценарий:
Проекты центров обработки данных сталкиваются с задержками из-за регулирования.
Крупные клиенты пересматривают капитальные затраты.
Собственные ИИ-чипы усиливают конкурентное давление.
Высокие ожидания оставляют мало пространства для разочаровывающих результатов.
Мой взгляд: инвесторам Nvidia следует внимательно следить за видимостью заказов, расходами клиентов и прогнозами на будущее.
Снижение цены акций не означает автоматически, что бизнес слабеет. Но высокая оценка требует безупречного исполнения.
3. TSLA: больше, чем производитель электромобилей
Инвестиционная история Tesla всё теснее связана с ИИ, автономным вождением, робототехникой и хранением энергии.
Поэтому компания особенно чувствительна к изменениям в оценке инвесторами будущих технологических компаний.
Когда финансовые условия ужесточаются, инвесторы зачастую менее охотно платят высокую цену за прибыль, которая может появиться лишь через несколько лет.
Поэтому акции Tesla могут оказаться под давлением продаж даже без существенного ухудшения текущих показателей бизнеса.
Есть и ещё одна интересная связь.
Расширение ИИ-центров обработки данных требует надёжной электроэнергетической инфраструктуры. Бизнес Tesla по производству аккумуляторных систем и решений в сфере энергетики может выиграть от растущего спроса на управление энергопотреблением и системы хранения энергии.
Однако эта возможность по-прежнему зависит от фактического внедрения, цен, конкуренции и прибыльности.
Оптимистичный сценарий: автономное вождение, робототехника и хранение энергии могут создать дополнительные источники дохода в долгосрочной перспективе.
Пессимистичный сценарий: более высокая стоимость финансирования, конкуренция, ослабление спроса на автомобили и задержки с коммерциализацией новых технологий могут оказать давление на оценку компании.
Инвесторам важно отделять результаты уже сложившегося бизнеса Tesla от ожиданий, связанных с её будущими технологиями.
4. SPCX: почему важна космическая инфраструктура
SpaceX занимает отдельное место в технологическом инвестиционном ландшафте.
Её бизнес включает запуски ракет, спутниковую связь и космическую инфраструктуру.
Эти услуги становятся всё важнее для коммерческой связи, удалённого доступа к коммуникациям и работы государственных структур.
Стоит следить и за геополитическим значением этой сферы.
Спутниковые сети могут поддерживать критически важную связь и инфраструктуру национальной безопасности. Это формирует источники спроса, выходящие за рамки обычных потребительских технологий.
Но стратегическая значимость не делает компанию неуязвимой для давления на финансовых рынках.
Более высокая стоимость капитала, пересмотр оценок и сокращение заёмного финансирования институциональными инвесторами могут затронуть даже бизнес с высоким долгосрочным потенциалом.
Важно понимать различия между этими тремя компаниями:
$NVDA: вычисления для ИИ и полупроводниковая инфраструктура.
$TSLA: электромобили, автоматизация и энергетические технологии.
$SPCX: космическая инфраструктура и спутниковая связь.
Их бизнес-модели различаются, но все три компании зависят от доступности капитала, успешной реализации технологических планов и доверия инвесторов.
Инвесторам следует обращать внимание на регулярную выручку, формирование денежного потока, капитальные затраты и коммерческий рост, а не покупать акции лишь на волне технологического ажиотажа.
5. Куда перемещается институциональный капитал?
Во время серьёзной коррекции рынка важнее всего не просто понять, сколько инвесторы продают.
Важно понять, куда направляются эти деньги дальше.
Во время распродажи 5 ноября инвесторы переключились на казначейские облигации США. По сообщениям, доходность 10-летних казначейских облигаций снизилась примерно до 4,84% с 4,90%.
Это отражает типичную реакцию институциональных инвесторов: сокращение вложений в волатильные активы и увеличение доли инвестиций, которые воспринимаются как относительно защитные.
Стоит обратить внимание на три тенденции.
Первая: переоценка технологических компаний.
Инвесторы избирательнее относятся к дорогим акциям быстрорастущих компаний. Компании с более предсказуемой прибылью могут оцениваться иначе, чем бизнес, чья стоимость в значительной степени зависит от будущего роста.
Вторая: управление ликвидностью.
Повышенная волатильность может привести к ребалансировке портфелей, корректировке маржинальных требований и принудительным продажам.
Третья: переток капитала.
Деньги могут уходить из спекулятивных позиций в быстрорастущих компаниях в активы с более предсказуемыми денежными потоками.
Это не обязательно означает, что институциональные инвесторы отказываются от ИИ.
Возможно, они просто требуют более убедительных доказательств того, что масштабные инвестиции в ИИ принесут устойчивую отдачу.
6. Как это может повлиять на биткоин и альткоины?
Связь между технологическими акциями и криптовалютами становится всё важнее.
Биткоин ведёт себя иначе, чем традиционные акции. Однако на оба рынка влияют мировая ликвидность, позиции институциональных инвесторов и аппетит к риску.
Когда инвесторы сокращают вложения в технологические акции, позиции с кредитным плечом на крипторынке также могут оказаться под давлением.
Механизм передачи давления относительно прост:
Технологические акции активно распродаются.
Волатильность портфелей растёт.
Институциональные инвесторы сокращают общий уровень риска.
Криптопозиции с кредитным плечом оказываются под угрозой ликвидации.
Продажи биткоина и альткоинов усиливаются.
Снижение биткоина примерно на 5,5% во время рыночных потрясений 5 ноября показало, что неприятие риска вышло за пределы рынка акций.
Однако инвесторам не следует считать, что любая коррекция Nasdaq автоматически приведёт к продолжительному падению биткоина.
На крипторынок влияют и собственные факторы: приток средств в ETF и отток из них, позиции на рынке деривативов, ликвидность стейблкоинов, изменения регулирования и активность сети.
Показатели, за которыми сейчас стоит следить:
Приток средств в биткоин-ETF и отток из них.
Открытый интерес по BTC и ставки финансирования.
Крупные уровни ликвидаций.
Рыночная капитализация стейблкоинов.
Доминирование биткоина.
Относительная динамика ETH/BTC.
Если институциональные инвесторы продолжат сокращать риски, альткоины с высоким кредитным плечом могут оказаться под более сильным давлением, чем биткоин.
Но если волатильность акций стабилизируется, а ликвидность крипторынка останется достаточной, рынок может начать отличать проекты с более сильными фундаментальными показателями от спекулятивных активов.
7. Логическая схема для инвестора: от политики к портфельным рискам
Текущую ситуацию можно представить в виде простой цепочки событий:
Политические события в США
↓
Возможное ужесточение регулирования ИИ и центров обработки данных
↓
Неопределённость в отношении разрешений на инфраструктурные проекты и расходов
↓
Пересмотр спроса на полупроводники
↓
Давление на оценку технологических компаний
↓
Корректировка институциональных портфелей
↓
Возможное давление продаж на биткоин и альткоины с кредитным плечом
Возможен и другой сценарий.
Если регулирование станет более предсказуемым, строительство центров обработки данных продолжится, а расходы на ИИ останутся высокими, капитал может постепенно вернуться в технологические и другие быстрорастущие активы.
Поэтому инвесторам следует следить за фактической реализацией политических решений, а не торговать, ориентируясь только на политические заголовки.
8. Моя инвестиционная стратегия: ориентируйтесь на фундаментальные показатели, а не поддавайтесь панике
Для $NVDA следите за ожиданиями по прибыли, прогнозами на будущее и признаками продолжения инвестиций в инфраструктуру ИИ.
Для $TSLA оценивайте результаты в автомобильном бизнесе, сфере автономного вождения и энергетике.
Для $SPCX анализируйте экономику запусков, выручку от спутниковых услуг и потребность в капитале.
Для всех трёх компаний оценка акций не менее важна, чем лежащие в их основе технологии.
На практике я бы рекомендовал:
Не гнаться за резким отскоком после сильного падения.
Следить за тем, ослабевает ли давление продаж вблизи важных уровней поддержки.
Дождаться улучшения объёмов торгов и динамики цены, прежде чем входить в рынок.
Входить в рынок поэтапно, а не вкладывать весь капитал сразу.
Подбирать размер позиций с учётом риска портфеля.
Не использовать чрезмерное кредитное плечо, пока волатильность остаётся высокой.
Следующим важным сигналом станет то, останется ли эта коррекция переоценкой акций или перерастёт в продолжительное замедление инвестиций в инфраструктуру ИИ.
Итог для инвесторов
Распродажа 5 ноября связана не только с падением цен на полупроводники.
Она показывает, как политические решения, международная конкуренция, энергетическая инфраструктура и институциональный капитал могут влиять на направление мировых финансовых рынков.
NVDA, TSLA и SPCX представляют три разные области технологического роста. Их долгосрочные перспективы по-прежнему зависят от реальных результатов бизнеса, но оценка акций может оказаться под давлением, когда инвесторы становятся избирательнее.
Для инвесторов в криптовалюты вывод не менее важен: в краткосрочной перспективе ликвидность и аппетит институциональных инвесторов к риску могут иметь большее значение, чем история отдельного проекта.
Следующая возможность может заключаться не в покупке при первом же отскоке рынка. Она может появиться, если определить, какие компании сохраняют прочные фундаментальные показатели, конкурентные преимущества и устойчивый рост после переоценки рисков рынком.
Что вы думаете? Это временная коррекция на 6% в акциях компаний, связанных с ИИ, или начало более глубокого ухода институциональных инвесторов из быстрорастущих технологических компаний?
Стали бы вы накапливать акции NVDA, TSLA и SPCX по более низким оценкам или дождались бы более явных признаков стабилизации рынка?
Поделитесь своим анализом в комментариях.
Отказ от ответственности: эта статья предназначена исключительно для информационных и образовательных целей. Она не является финансовой рекомендацией. Перед инвестированием всегда проводите собственное исследование и оценивайте свою готовность к риску. DYOR.
#USStocksSlipandCryptoMarketUnderBroadPressure #USStocksSufferSteepestRoutSince2020 #Geopolitics #CryptoAnalysis #Binance