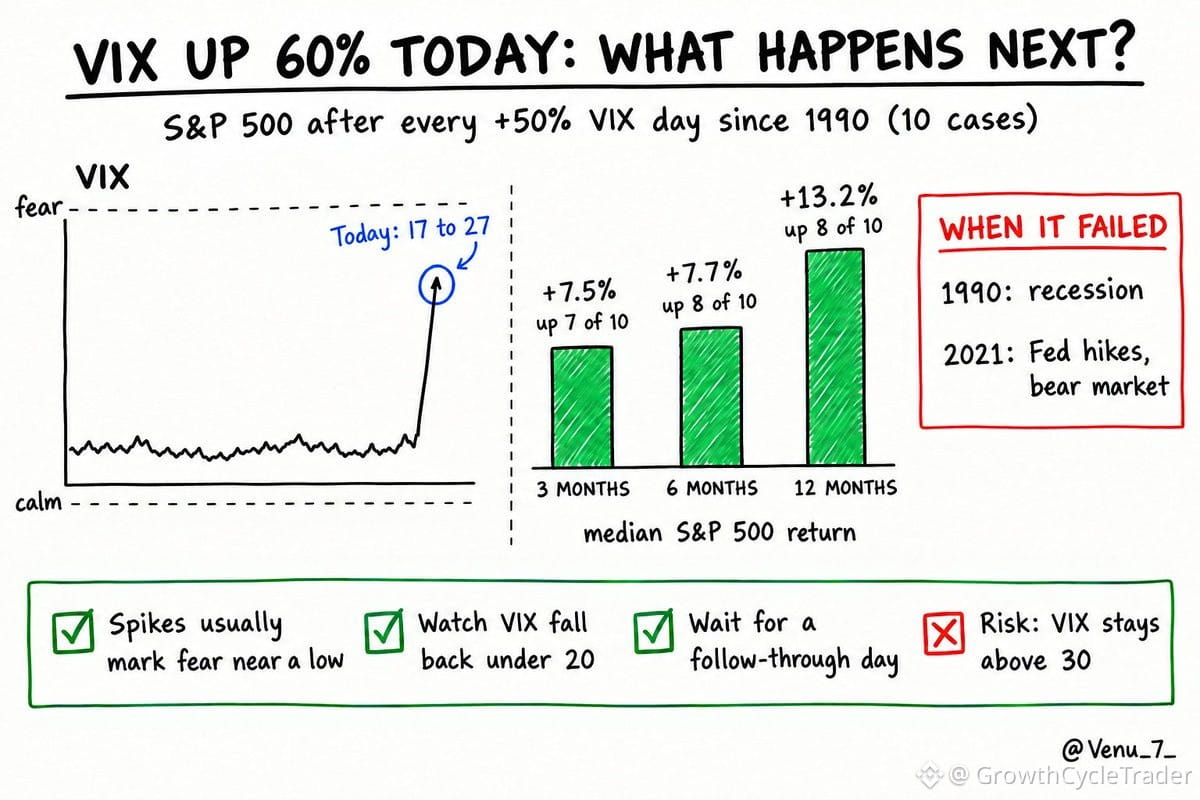
$VIX сегодня подскочил более чем на 60%. Вот что происходило в предыдущие 10 случаев с 1990 года, когда волатильность так резко взлетала:
Через 3 месяца: медианный рост — 7,5%, положительная доходность в 70% случаев
Через 6 месяцев: медианный рост — 7,7%, положительная доходность в 80% случаев
Через 12 месяцев: медианный рост — 13,2%, положительная доходность в 80% случаев
Шансы неплохие.
Но не стоит слишком воодушевляться: всплески волатильности не указывают на точное дно. В 1990 году рынок продолжал снижаться вплоть до рецессии. Всплеск в ноябре 2021-го произошёл прямо перед медвежьим рынком 2022 года.
Важнее то, что будет дальше. Начнёт ли волатильность снижаться? Будут ли минимумы становиться выше? Удержатся ли лидеры лучше, чем слабые акции? Появится ли день уверенного продолжения роста?
Именно за этими сигналами стоит следить в ближайшие несколько недель.
Исторически такая ситуация складывалась благоприятно на горизонте 6–12 месяцев. Но это не значит, что сначала рынок не может продолжить снижение, прежде чем начнётся настоящее восстановление.
Важно: сегодняшний рост на 60% — внутридневной. В историческом исследовании использованы цены закрытия. Цена закрытия важнее внутридневного хаоса.
История не повторяется, но она даёт неплохую карту того, что может произойти дальше.
Через 3 месяца: медианный рост — 7,5%, положительная доходность в 70% случаев
Через 6 месяцев: медианный рост — 7,7%, положительная доходность в 80% случаев
Через 12 месяцев: медианный рост — 13,2%, положительная доходность в 80% случаев
Шансы неплохие.
Но не стоит слишком воодушевляться: всплески волатильности не указывают на точное дно. В 1990 году рынок продолжал снижаться вплоть до рецессии. Всплеск в ноябре 2021-го произошёл прямо перед медвежьим рынком 2022 года.
Важнее то, что будет дальше. Начнёт ли волатильность снижаться? Будут ли минимумы становиться выше? Удержатся ли лидеры лучше, чем слабые акции? Появится ли день уверенного продолжения роста?
Именно за этими сигналами стоит следить в ближайшие несколько недель.
Исторически такая ситуация складывалась благоприятно на горизонте 6–12 месяцев. Но это не значит, что сначала рынок не может продолжить снижение, прежде чем начнётся настоящее восстановление.
Важно: сегодняшний рост на 60% — внутридневной. В историческом исследовании использованы цены закрытия. Цена закрытия важнее внутридневного хаоса.
История не повторяется, но она даёт неплохую карту того, что может произойти дальше.