
Перевод денег по всему миру на экране смартфона часто кажется обманчиво простым. Вы нажимаете кнопку, приложение показывает галочку подтверждения, и кажется, что платёж завершён.
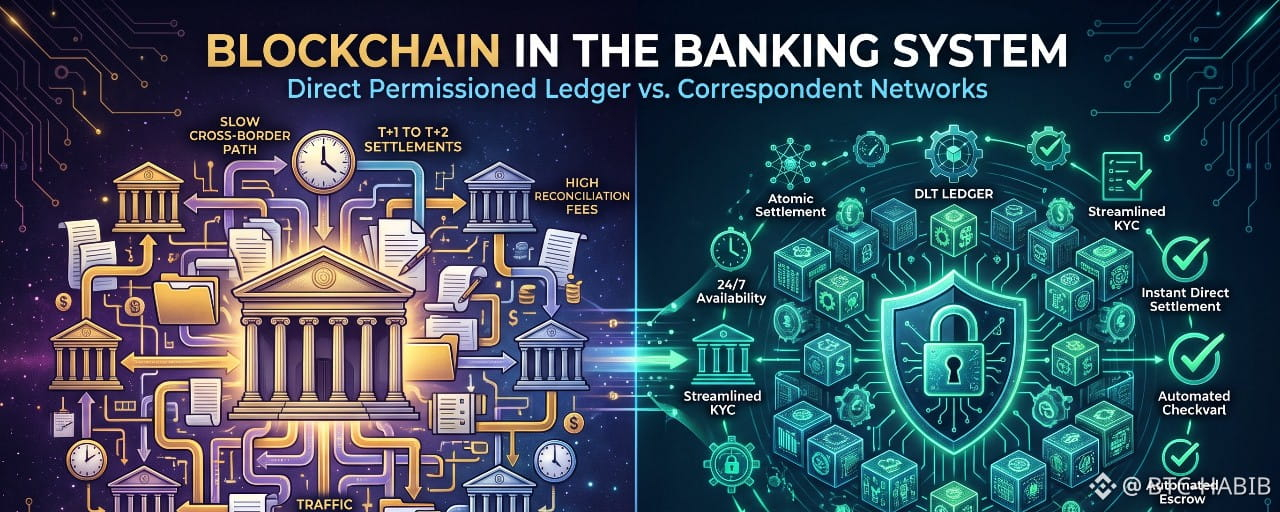
За кулисами традиционная банковская инфраструктура выглядит совсем иначе. Современная глобальная финансовая система по-прежнему зависит от сложной сети банков-корреспондентов, клиринговых палат и устаревших систем баз данных, разработанных десятилетия назад. Международный перевод денег может занимать от двух до пяти рабочих дней, обходиться в значительные комиссии посредников и требовать ручной сверки данных в изолированных банковских базах данных.
Технология блокчейна добавляет в эту финансовую инфраструктуру общий, криптографически синхронизированный слой данных. Не заменяя банковскую систему целиком, распределённые реестры предоставляют финансовым учреждениям более быструю, дешёвую и безопасную основу для расчётов по сделкам, проверки личности и перемещения капитала.
Почему традиционная банковская инфраструктура сталкивается с узкими местами
Традиционная банковская система не работает на едином общем реестре. Вместо этого каждый банк ведёт собственную изолированную базу данных. Такая разрозненная система создаёт ряд операционных сложностей:
Лабиринт корреспондентского банкинга: когда американский банк отправляет средства региональному банку в другой стране, между этими учреждениями часто нет прямых финансовых отношений. Платёж проходит через несколько банков-корреспондентов, каждый из которых взимает комиссию за обработку и добавляет задержки.
Задержки расчётов (T+1–T+2): хотя платёжные сообщения передаются мгновенно, фактический перевод резервов центрального банка часто занимает от 24 до 48 часов, а в выходные и праздничные дни — ещё дольше.
Затратные сверки: поскольку банки ведут собственные реестры, им приходится постоянно сравнивать внутренние записи с данными клиринговых центров и банков-партнёров. Если сведения о транзакции не совпадают, сотрудникам внутренних операционных подразделений приходится часами выяснять причину расхождения.
Заблокированный капитал: из-за задержек расчётов финансовым учреждениям приходится держать миллиарды долларов на счетах в иностранных банках (ностро/лоро), чтобы покрывать риски контрагентов и потребности в ликвидности во время перевода средств.
Основные преимущества блокчейна для современных банков
Финансовые учреждения используют технологию распределённых реестров (DLT) в нескольких ключевых областях, чтобы снизить затраты и модернизировать операции:
1. Почти мгновенные трансграничные платежи
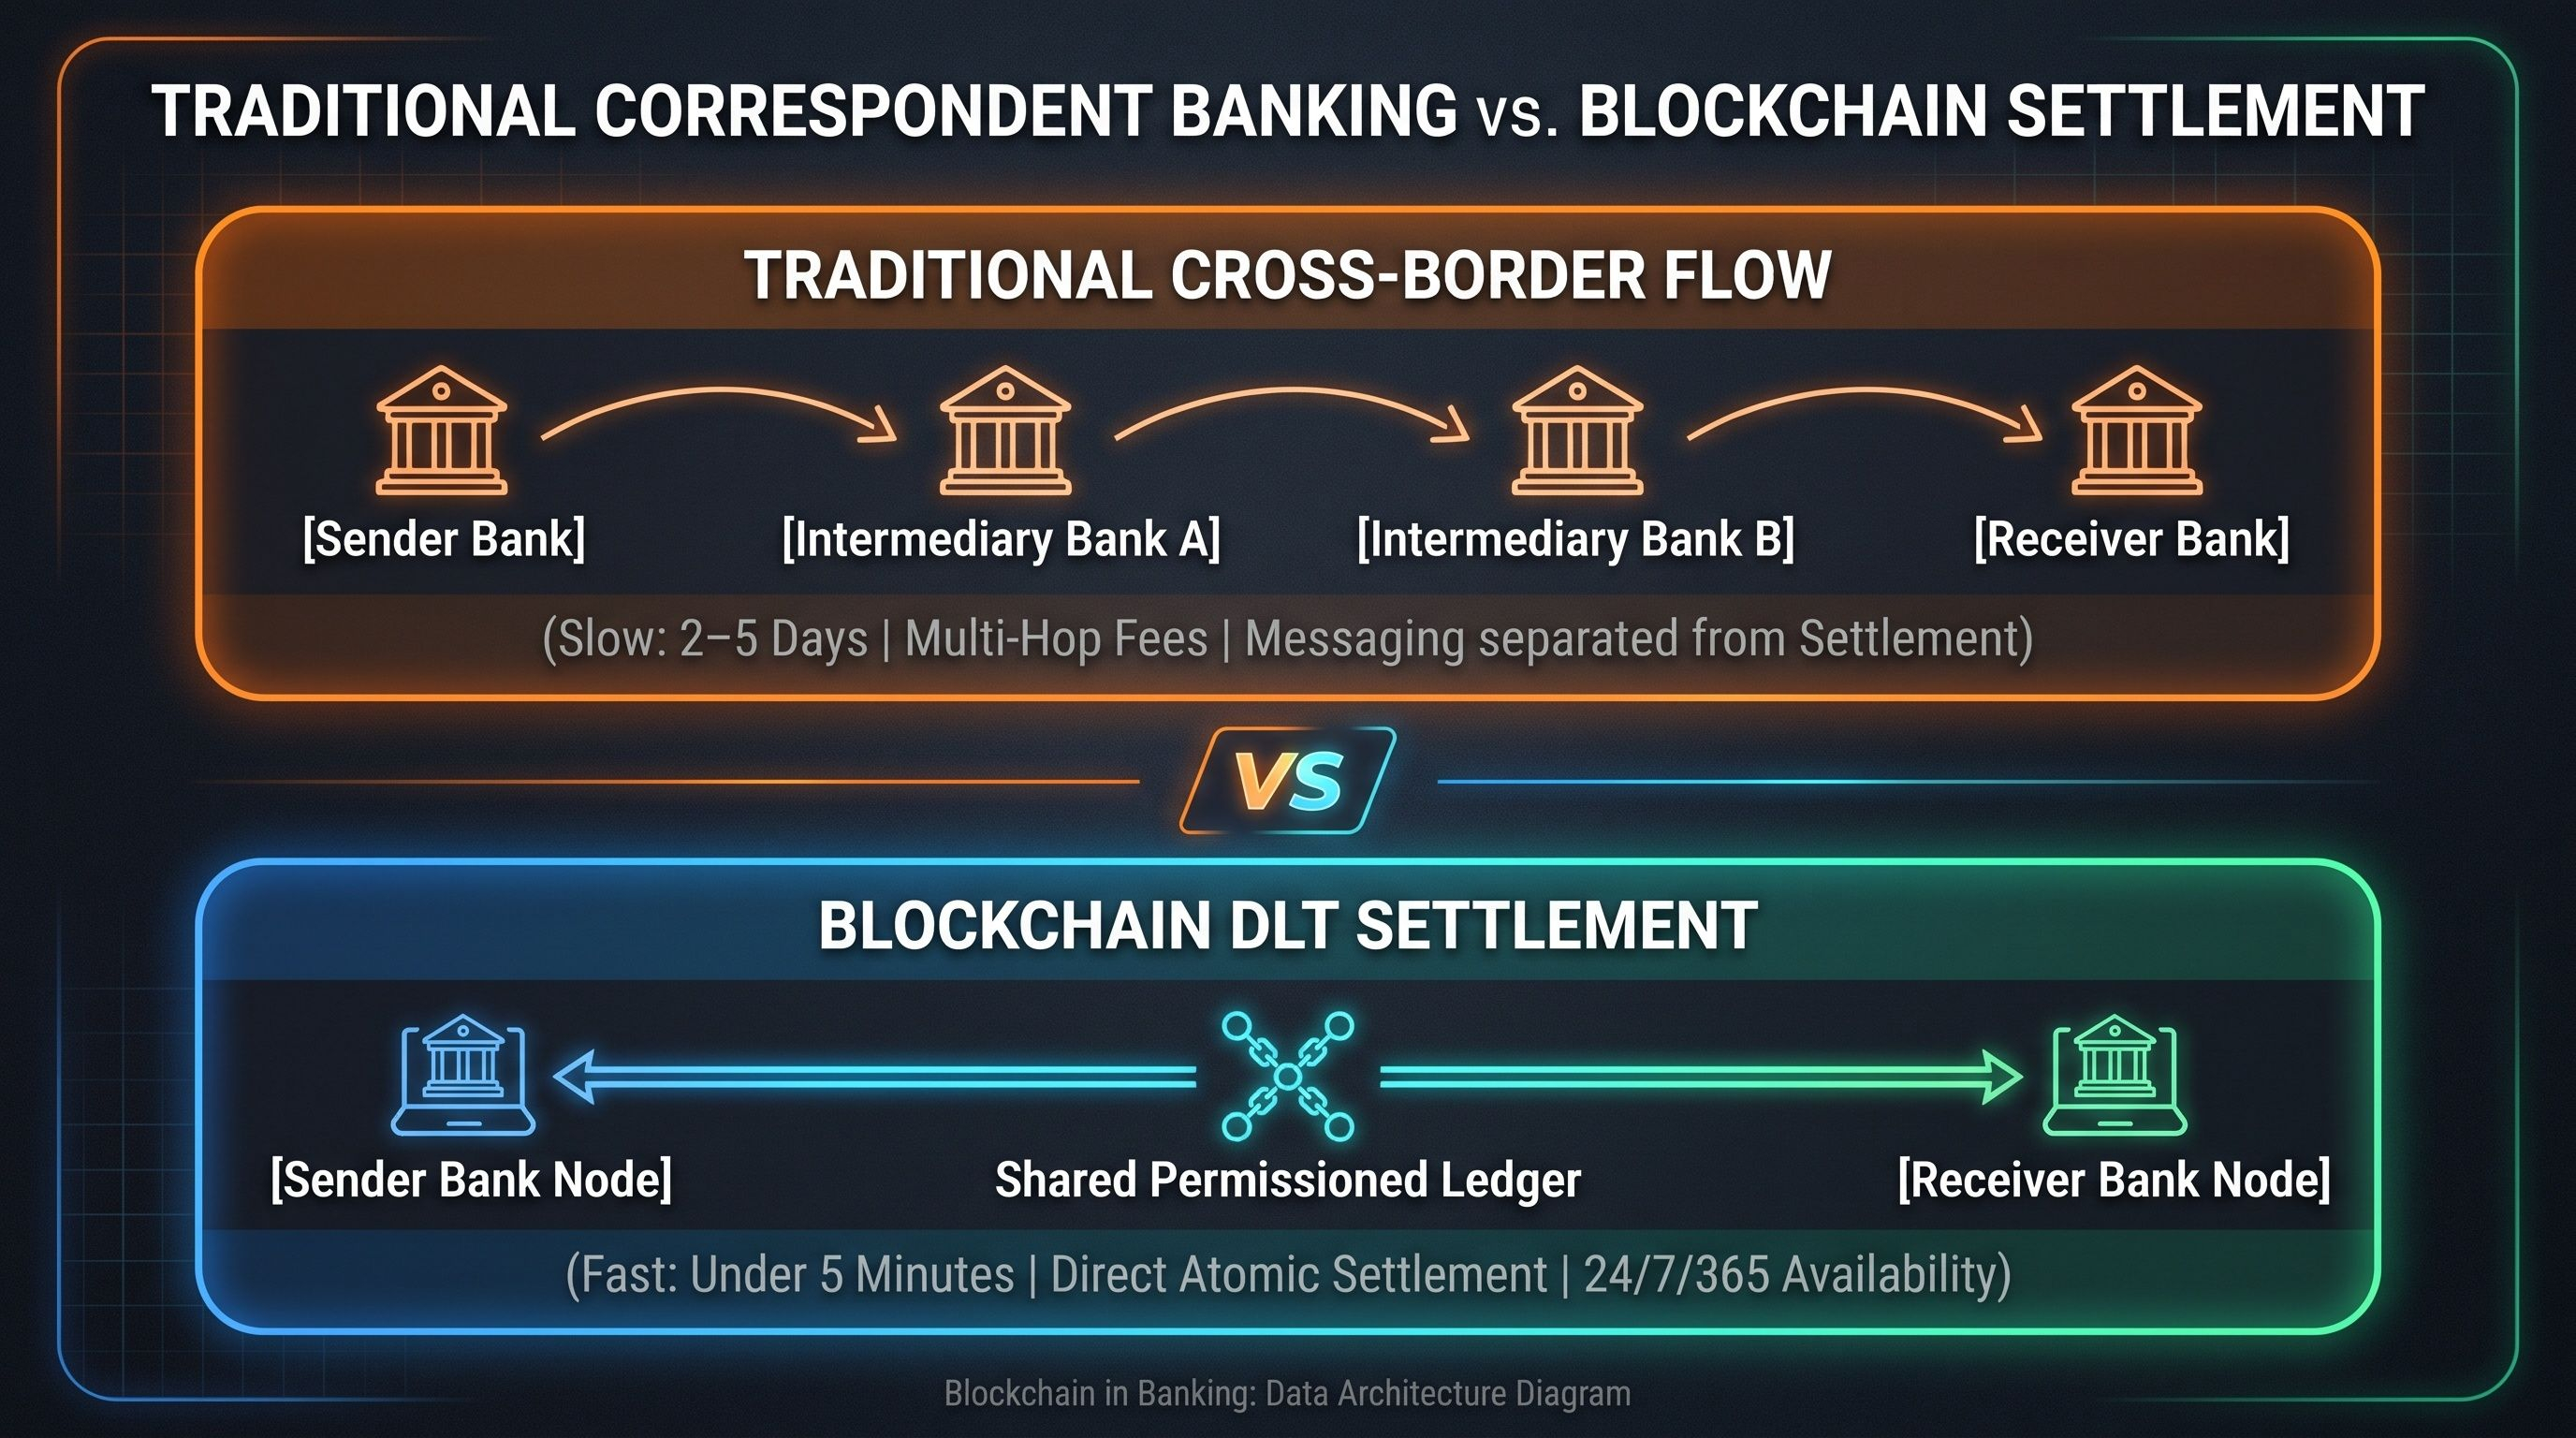
Традиционные международные банковские переводы отделяют платёжное сообщение от фактического расчёта. Сеть передачи сообщений (например, SWIFT) уведомляет банк-получатель о предстоящем переводе, но сами средства всё равно должны пройти через инфраструктуру центральных банков.
Блокчейн объединяет передачу сообщений и расчёт в одно атомарное действие. Используя распределённые сети или обеспеченные активами стейблкоины, банки могут переводить средства и одновременно подтверждать право собственности в течение нескольких минут — независимо от часовых поясов, закрытия банков на выходные или границ валютных зон.
2. Расчёты в режиме реального времени и оптимизация ликвидности
На обычных финансовых рынках расчёты по ценным бумагам (например, государственным облигациям или акциям) занимают несколько дней. В течение этого периода обе стороны подвержены риску контрагента: одна из сторон может обанкротиться, не передав активы или денежные средства.
Смарт-контракты обеспечивают расчёты по принципу «поставка против платежа» (DvP):
Денежная и активная части сделки исполняются в одну и ту же миллисекунду.
Если одна из сторон не выполняет свои обязательства, транзакция автоматически отменяется.
Банкам не приходится замораживать миллиарды долларов в качестве залоговых резервов, что высвобождает оборотный капитал для продуктивного кредитования.
3. Упрощённая процедура KYC и защищённый от мошенничества обмен данными о личности
Банки ежегодно тратят миллиарды на проверки «Знай своего клиента» (KYC) и противодействие отмыванию денег (AML). Каждый раз, когда корпоративный клиент открывает счёт в новом финансовом учреждении, ему приходится заново предоставлять одни и те же документы компании, налоговые декларации и подтверждения личности.
При использовании защищённого разрешительного слоя блокчейна:
Криптографически подтверждённая отметка о верификации может быть привязана к зашифрованному цифровому кошельку компании.
Учреждения-партнёры в авторизованной банковской сети могут мгновенно проверять соответствие требованиям, не храня и не раскрывая исходные персональные документы.
Проверки личности, которые раньше занимали недели, теперь сводятся к мгновенной криптографической верификации.
4. Предотвращение подделки внутренних реестров и мошенничества
Централизованные базы данных зависят от системных администраторов, обладающих ключами доступа высшего уровня. Это создаёт уязвимости: недобросовестные сотрудники, скомпрометированные учётные данные или сложные атаки программ-вымогателей могут изменять исторические записи или добавлять мошеннические операции.
В распределённом реестре используются криптографическое хеширование и механизмы консенсуса. После подтверждения и внесения межбанковской операции в реестр её нельзя изменить, датировать задним числом или удалить. Это создаёт неизменяемый журнал аудита, упрощая проверки на соответствие требованиям и подготовку отчётности для регулирующих органов.
5. Соблюдение требований с помощью смарт-контрактов
Современные финансовые нормы требуют от банков постоянно отслеживать коэффициенты кредитования, нормативы резервирования и списки подсанкционных организаций. Смарт-контракты позволяют встраивать эти правила непосредственно в финансовые активы.
Например, токенизированную корпоративную облигацию можно запрограммировать так, чтобы процентные выплаты поступали только на верифицированные кошельки, не связанные с подсанкционными лицами. Если не соответствующий требованиям счёт попытается купить актив, смарт-контракт автоматически отклонит перевод, предотвращая нарушение требований до того, как оно произойдёт.
Публичные и разрешительные блокчейны: что на самом деле используют банки
Распространённое заблуждение состоит в том, что коммерческие банки ведут балансы в открытых публичных сетях, таких как Bitcoin или основная сеть Ethereum. На практике строгие законы о банковской тайне делают открытые публичные сети непригодными для корпоративных финансовых операций.
Вместо этого банковский сектор использует разрешительные блокчейны консорциумов:
Контроль конфиденциальности: такие технологии, как R3 Corda или Hyperledger Fabric, обеспечивают доступ к деталям транзакции только двум участвующим в ней банкам и назначенным ими регулирующим органам. Конкурирующие учреждения в той же сети не могут видеть суммы платежей или контрагентов клиентов.
Предсказуемые операционные расходы: в корпоративных блокчейнах нет волатильных комиссий за газ, зависящих от рынка. Затраты на обработку транзакций остаются предсказуемыми.
Контролируемый доступ: каждый узел сети должен пройти проверку и получить разрешение, что обеспечивает соблюдение федеральных банковских лицензий и глобальных санкционных списков.
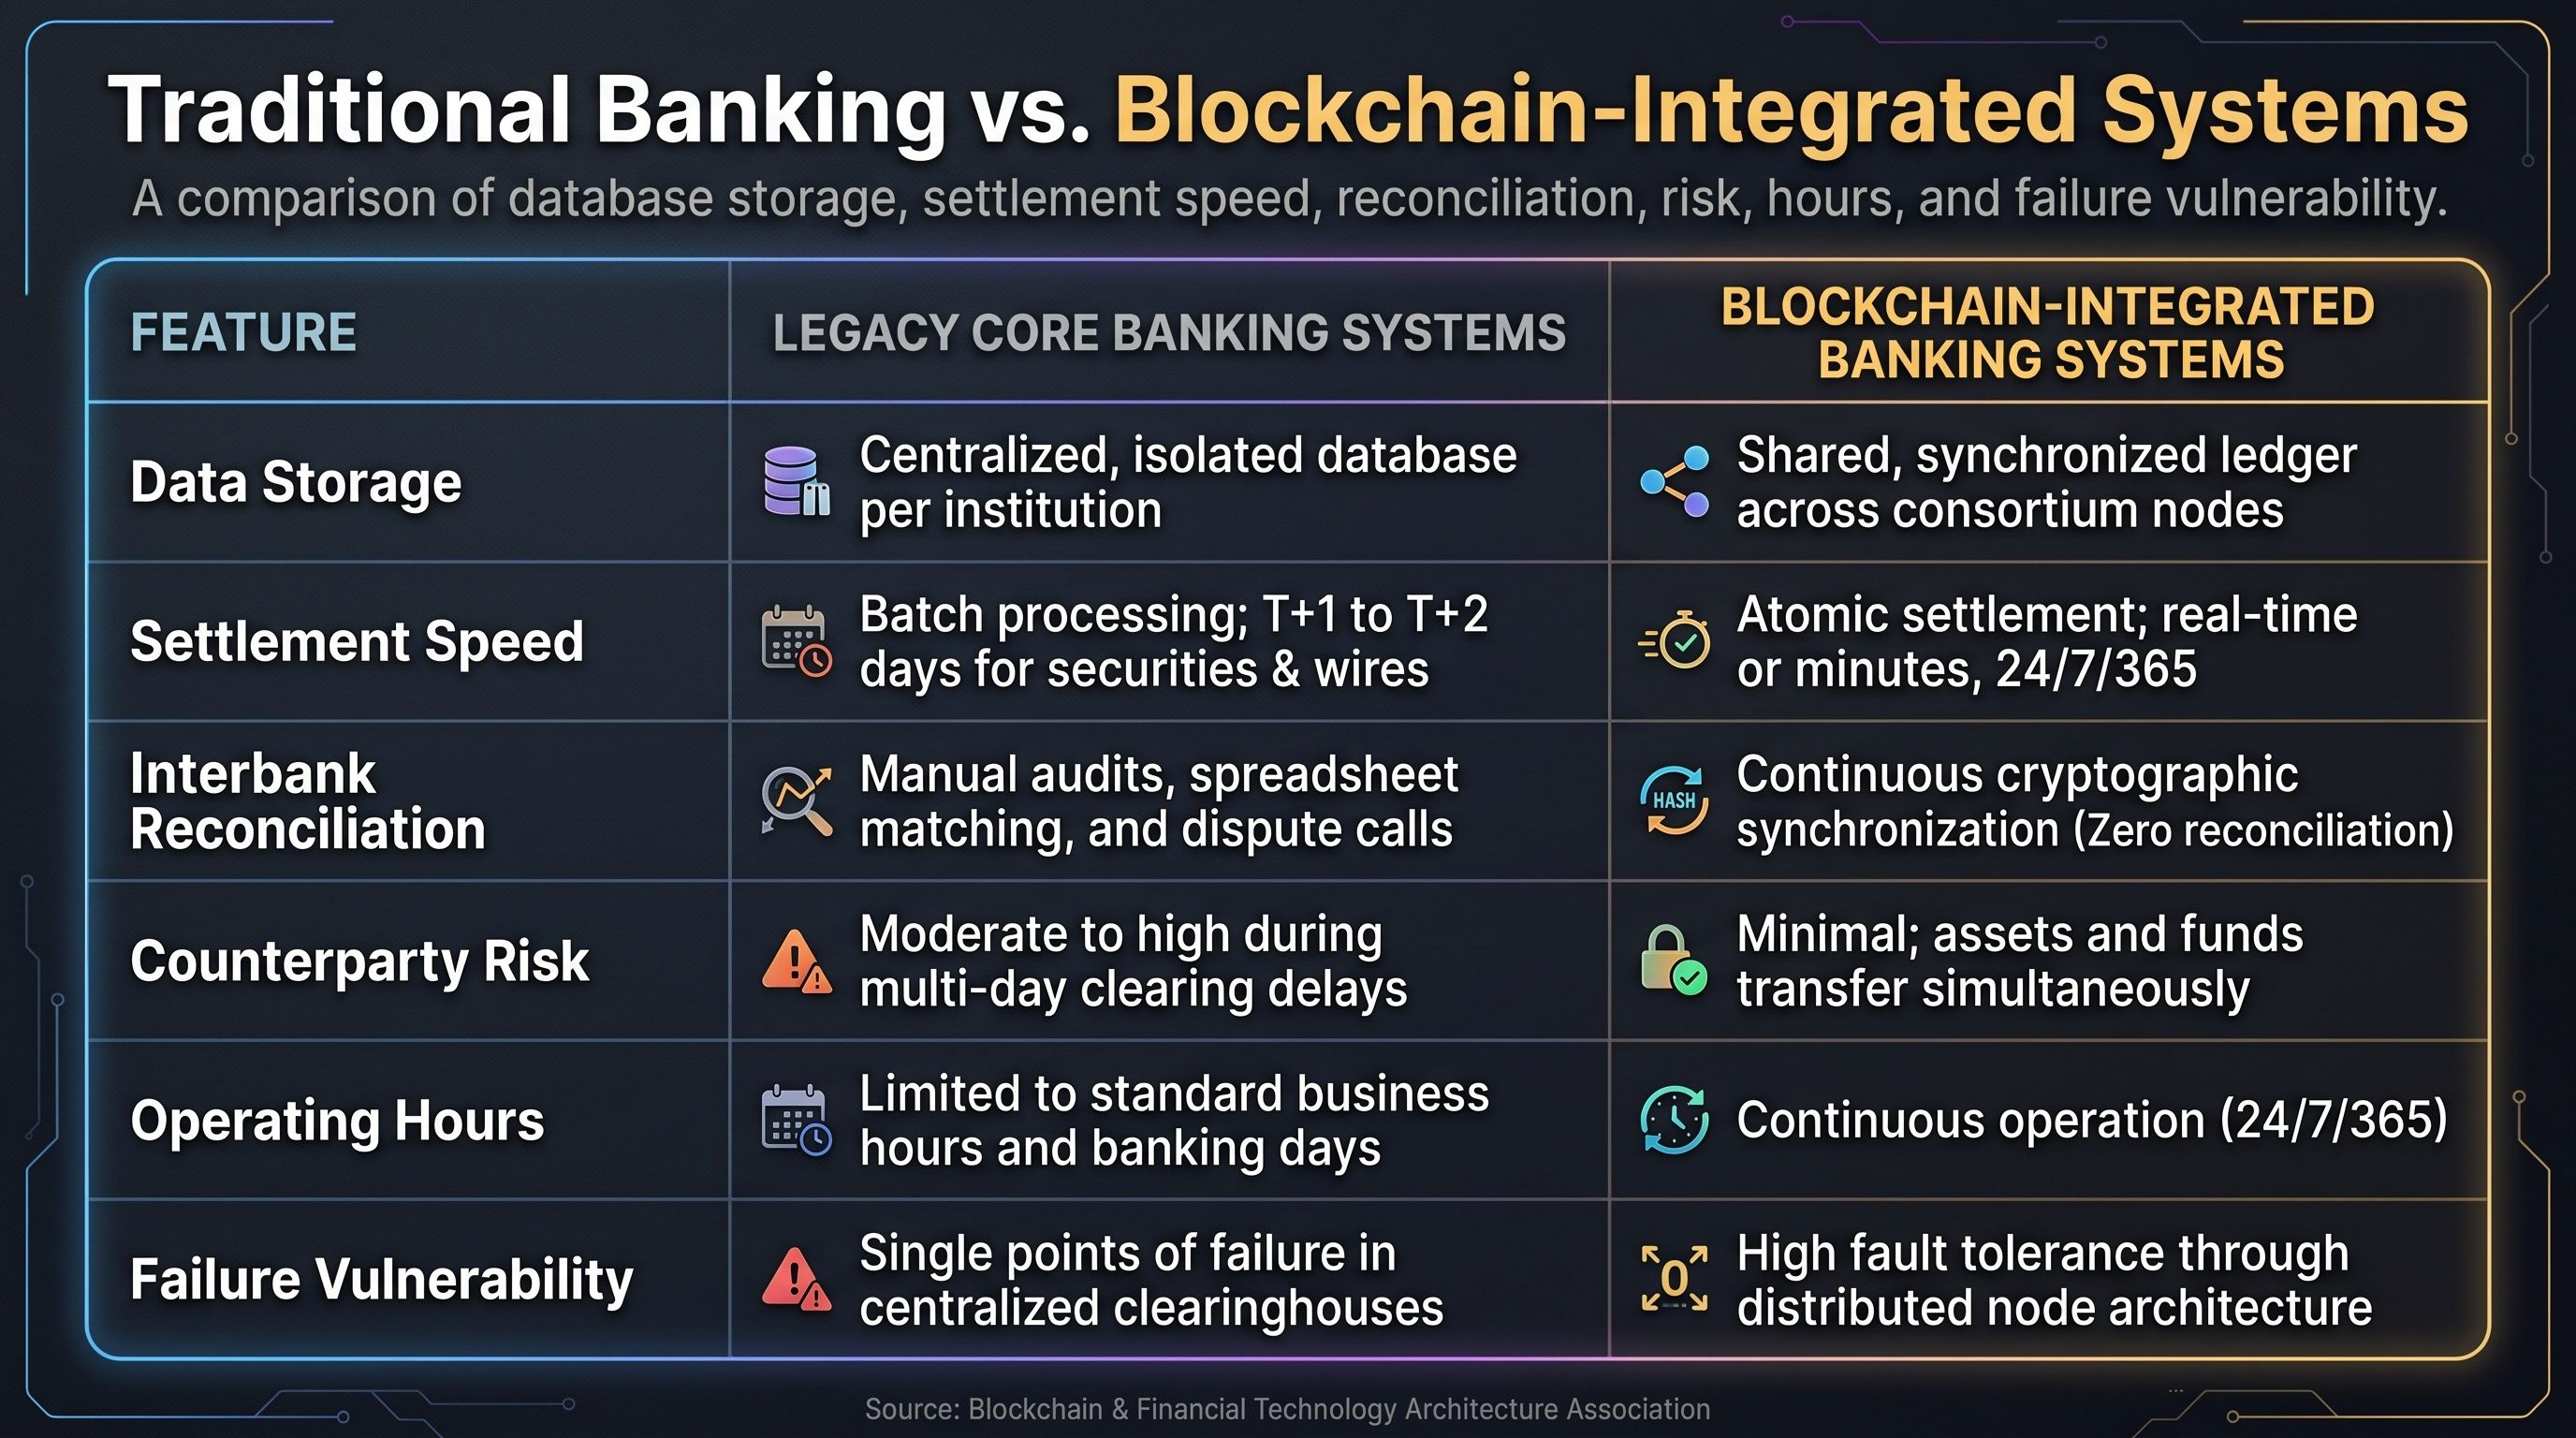
Сравнение бок о бок: традиционная банковская инфраструктура и банковская система на блокчейне
Практические препятствия на пути к всеобщему внедрению
Несмотря на очевидные преимущества, интеграция блокчейна в существующую финансовую архитектуру сопряжена с серьёзными трудностями:
Интеграция с устаревшими системами: глобальные банки до сих пор используют основные программные системы на мейнфреймах, написанные десятилетия назад. Для создания надёжных связей между современными криптографическими реестрами и устаревшими серверными системами требуются значительные расходы на ИТ и годы тестирования.
Разрозненность регулирования: банковские правила существенно различаются в разных странах. То, что разрешено законом в Швейцарии или Сингапуре, может оставаться неясным с точки зрения регулирования в США и других юрисдикциях, что затрудняет глобальную стандартизацию.
Проблема управления консорциумом: чтобы блокчейн для банков приносил максимальную пользу, конкурирующие финансовые учреждения должны договориться об общих стандартах, протоколах защиты данных и правилах юридического управления. Достижение консенсуса во всей отрасли требует значительного времени.
Часто задаваемые вопросы
Полностью ли блокчейн заменит коммерческие банки?
Нет. Блокчейн — это инфраструктурная технология, а не замена финансовым учреждениям. Банки предоставляют важнейшие услуги помимо ведения учёта, включая оценку кредитоспособности, оценку капитала, управление рисками, обслуживание клиентов и обеспечение соблюдения нормативных требований. Распределённые реестры лишь модернизируют внутреннюю инфраструктуру, которую банки используют для управления транзакциями.
Как блокчейн снижает стоимость международных денежных переводов?
При традиционных международных банковских переводах средства проходят через несколько банков-корреспондентов, каждый из которых взимает плату за обработку и добавляет наценку при обмене валюты. Блокчейн обеспечивает прямые расчёты между пользователями или банками, исключая комиссии посредников за обработку и снижая стоимость транзакций.
Уязвимы ли банковские блокчейны для атак 51%, известных по публичным криптовалютным сетям?
Нет. Атаки 51%, наблюдаемые в некоторых публичных блокчейнах с доказательством выполнения работы, происходят, когда неизвестный субъект получает контроль над большей частью вычислительных мощностей. Банковские сети являются частными и разрешительными. Узлами управляют известные учреждения, связанные юридическими обязательствами, а консенсус достигается с помощью специализированных криптографических протоколов голосования, а не за счёт вычислительной мощности майнинга.
Главный вывод
Технология блокчейна не устраняет потребность в банках; она устраняет сложности, задержки и ошибки ручной обработки, которые мешают традиционным платёжным системам. Заменив разрозненные таблицы и многодневные задержки при клиринге общими криптографически проверенными реестрами, банки смогут переводить деньги с такой же скоростью и эффективностью, как и остальной цифровой мир.