Годовую эмиссию NEAR предлагают сократить с 2.5% до 1.6%. В самом предложении написано, что настоящие бенефициары — те 57.3%, кто не участвует в стейкинге.
Участники стейкинга первыми начнут получать меньше. Ведь дополнительная эмиссия — это их зарплата.
Номер HSP-029, подано 10-07, статус — одобрено. Максимальную годовую эмиссию снизят до 1.6%, плавно распределив сокращение на 24 месяца — примерно по 3.75 базисного пункта в месяц.
Сокращение «зарплаты» снизит валовую доходность стейкинга с 4.80% до 3.93%, а на второй год — до 3.07%.
Застейкав 1000 монет $NEAR , через два года получишь на 20 монет меньше, чем раньше, то есть на 2%.
Цена монеты должна вырасти ещё на два процентных пункта, чтобы сравняться с прежним результатом. У тех, кто не участвует в стейкинге, нет таких издержек на хеджирование — они просто выигрывают от сокращения предложения.
За два года выпустят на 11.8 млн монет меньше, за шесть лет — на 66.1 млн меньше. Предложение окажется на 4.36% ниже нынешнего.
Сокращение будет постепенным, а не одномоментным. Оно растянется на два года, причём в первый год будет реализована только половина.
Меняется верхний предел эмиссии, а не сжигаются уже находящиеся в обращении монеты. Предложение сокращается за счёт того, что выпускают меньше, а не уничтожают больше.
Поэтому это предложение выгодно не всем: оно перераспределяет доход от участников стейкинга к держателям монет.
В предложении указана и цена этого решения. Из 405 стейкинг-пулов 24 потеряют экономическую самостоятельность при целевой ставке.
Solana прошла тем же путём 8-28: предложение SGP-0002 получило поддержку при уровне стейкинга 67.001%.
NEAR выбрала менее глубокое сокращение — 36% против 62%, — но более значительное снижение предложения за шесть лет: 4.36% против 2.60%.
В предложении NEAR ставка останется на уровне 3.07%, у Solana — 2.25%. Обе сокращают эмиссию, но одна — сильнее, а другая оставляет больший запас.
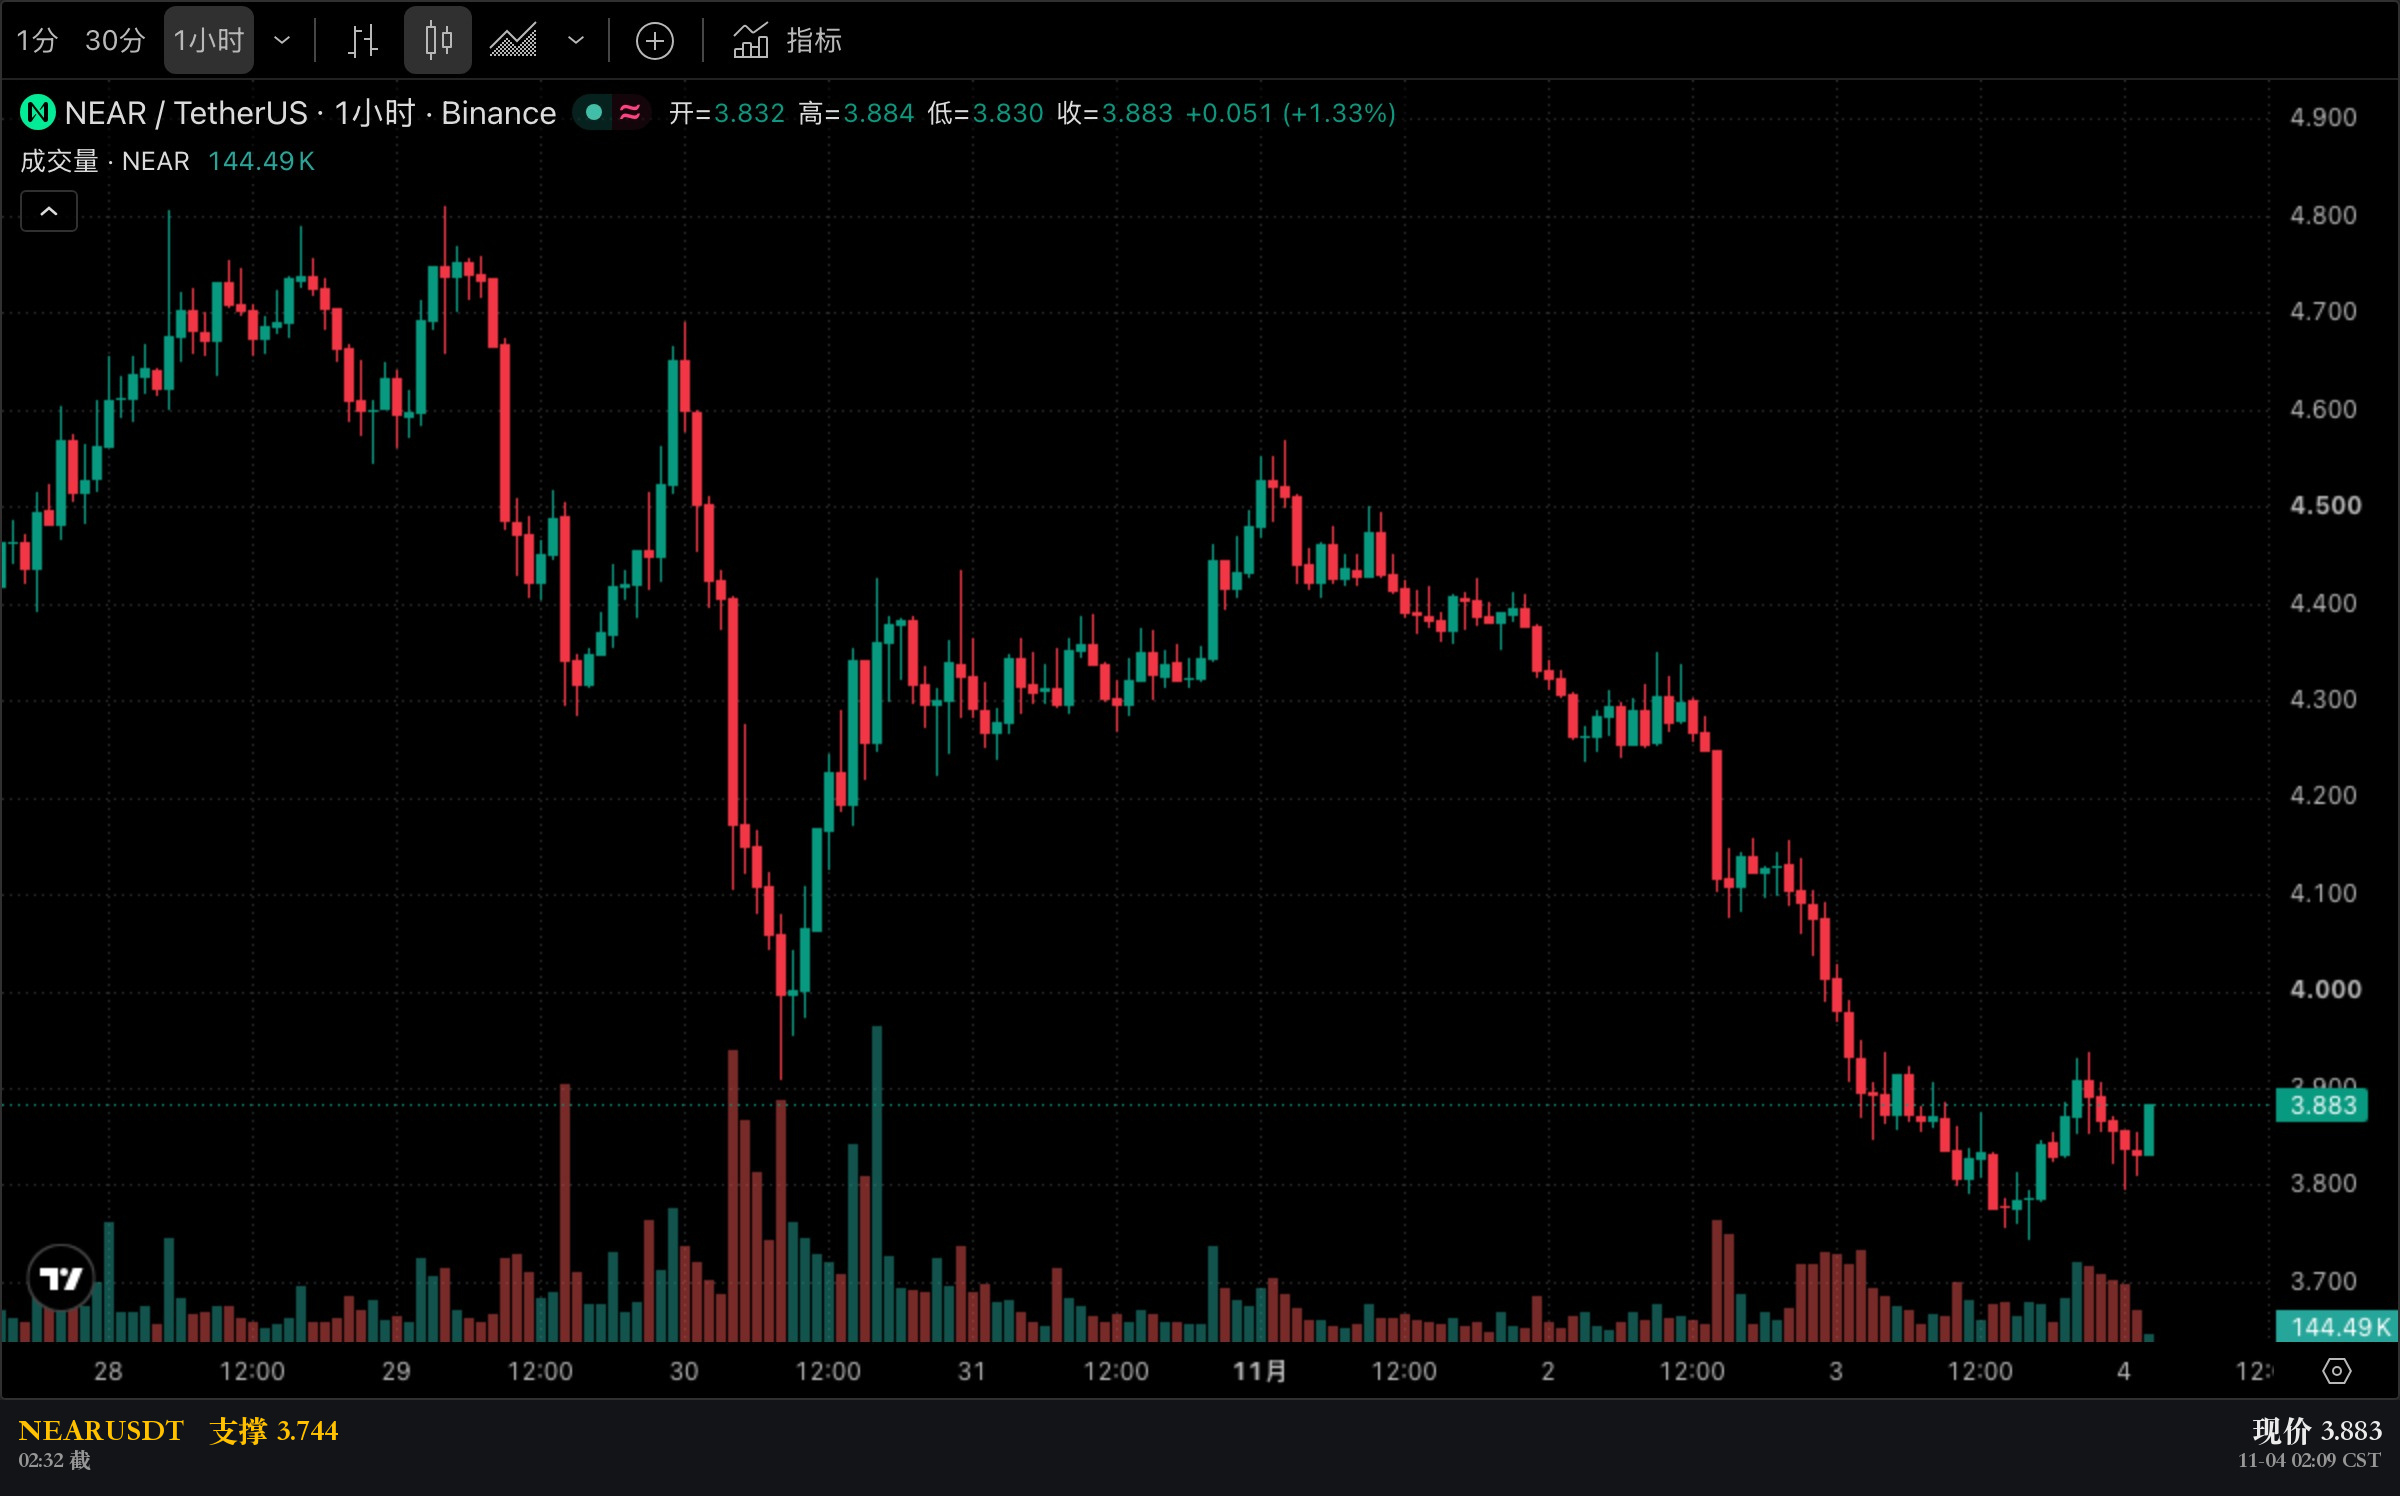
Модель предложения построена на данных блоков основной сети за 9-22 и использует текущую цену 4.30 доллара.
Все оценки сокращения выпуска в долларах привязаны к этой цене: если цена монеты изменится, изменится и пересчёт.
Сокращение эмиссии не означает роста цены. Если спрос не меняется, уменьшение предложения лишь замедлит падение.
Есть ещё один момент, который я не могу подтвердить: поможет ли плавное сокращение на 3.75 базисного пункта в месяц избежать массового выхода из стейкинга, если доходность упадёт ниже определённого уровня.
Сэкономленные монеты не исчезают — они просто переходят из одного кармана в другой.
Участники стейкинга недополучают эмиссионный доход, а держатели монет получают выгоду от их большей редкости. Это две стороны одного баланса.
Если чистыми бенефициарами предложения становятся те, кто не участвует в стейкинге, следует ли считать голоса по количеству монет или по числу людей?
Предложение и параметры взяты с gov.near.org/t/42644, HSP-029, подано 2026-10-07.
Параметры и ставки указаны в предложении и не меняются вслед за ценой.
Выше — обобщение общедоступных данных и личный анализ, не являющиеся инвестиционной рекомендацией.
Участники стейкинга первыми начнут получать меньше. Ведь дополнительная эмиссия — это их зарплата.
Номер HSP-029, подано 10-07, статус — одобрено. Максимальную годовую эмиссию снизят до 1.6%, плавно распределив сокращение на 24 месяца — примерно по 3.75 базисного пункта в месяц.
Сокращение «зарплаты» снизит валовую доходность стейкинга с 4.80% до 3.93%, а на второй год — до 3.07%.
Застейкав 1000 монет $NEAR , через два года получишь на 20 монет меньше, чем раньше, то есть на 2%.
Цена монеты должна вырасти ещё на два процентных пункта, чтобы сравняться с прежним результатом. У тех, кто не участвует в стейкинге, нет таких издержек на хеджирование — они просто выигрывают от сокращения предложения.
За два года выпустят на 11.8 млн монет меньше, за шесть лет — на 66.1 млн меньше. Предложение окажется на 4.36% ниже нынешнего.
Сокращение будет постепенным, а не одномоментным. Оно растянется на два года, причём в первый год будет реализована только половина.
Меняется верхний предел эмиссии, а не сжигаются уже находящиеся в обращении монеты. Предложение сокращается за счёт того, что выпускают меньше, а не уничтожают больше.
Поэтому это предложение выгодно не всем: оно перераспределяет доход от участников стейкинга к держателям монет.
В предложении указана и цена этого решения. Из 405 стейкинг-пулов 24 потеряют экономическую самостоятельность при целевой ставке.
Solana прошла тем же путём 8-28: предложение SGP-0002 получило поддержку при уровне стейкинга 67.001%.
NEAR выбрала менее глубокое сокращение — 36% против 62%, — но более значительное снижение предложения за шесть лет: 4.36% против 2.60%.
В предложении NEAR ставка останется на уровне 3.07%, у Solana — 2.25%. Обе сокращают эмиссию, но одна — сильнее, а другая оставляет больший запас.
Модель предложения построена на данных блоков основной сети за 9-22 и использует текущую цену 4.30 доллара.
Все оценки сокращения выпуска в долларах привязаны к этой цене: если цена монеты изменится, изменится и пересчёт.
Сокращение эмиссии не означает роста цены. Если спрос не меняется, уменьшение предложения лишь замедлит падение.
Есть ещё один момент, который я не могу подтвердить: поможет ли плавное сокращение на 3.75 базисного пункта в месяц избежать массового выхода из стейкинга, если доходность упадёт ниже определённого уровня.
Сэкономленные монеты не исчезают — они просто переходят из одного кармана в другой.
Участники стейкинга недополучают эмиссионный доход, а держатели монет получают выгоду от их большей редкости. Это две стороны одного баланса.
Если чистыми бенефициарами предложения становятся те, кто не участвует в стейкинге, следует ли считать голоса по количеству монет или по числу людей?
Предложение и параметры взяты с gov.near.org/t/42644, HSP-029, подано 2026-10-07.
Параметры и ставки указаны в предложении и не меняются вслед за ценой.
Выше — обобщение общедоступных данных и личный анализ, не являющиеся инвестиционной рекомендацией.