Временная скидка на LST не должна автоматически приводить к ликвидации.
Согласно карте ликвидного стейкинга DIA:
294 протокола
144 сети
$62.6B в TVL
4.73% — медианная доходность
Но в DeFi есть проблема с тем, как иногда оцениваются токены ликвидного стейкинга.
Во время волатильности рынка stETH или LRT могут временно торговаться в пулах DEX ниже стоимости базовых активов в стейкинге.
Если протокол кредитования слепо ориентируется на эту цену DEX, заёмщикам может грозить ликвидация из-за временной скидки на ликвидность, а не из-за стоимости базового залога.
Методология xLSD от $DIA (справедливая стоимость на основе коэффициента залога) использует другой подход.
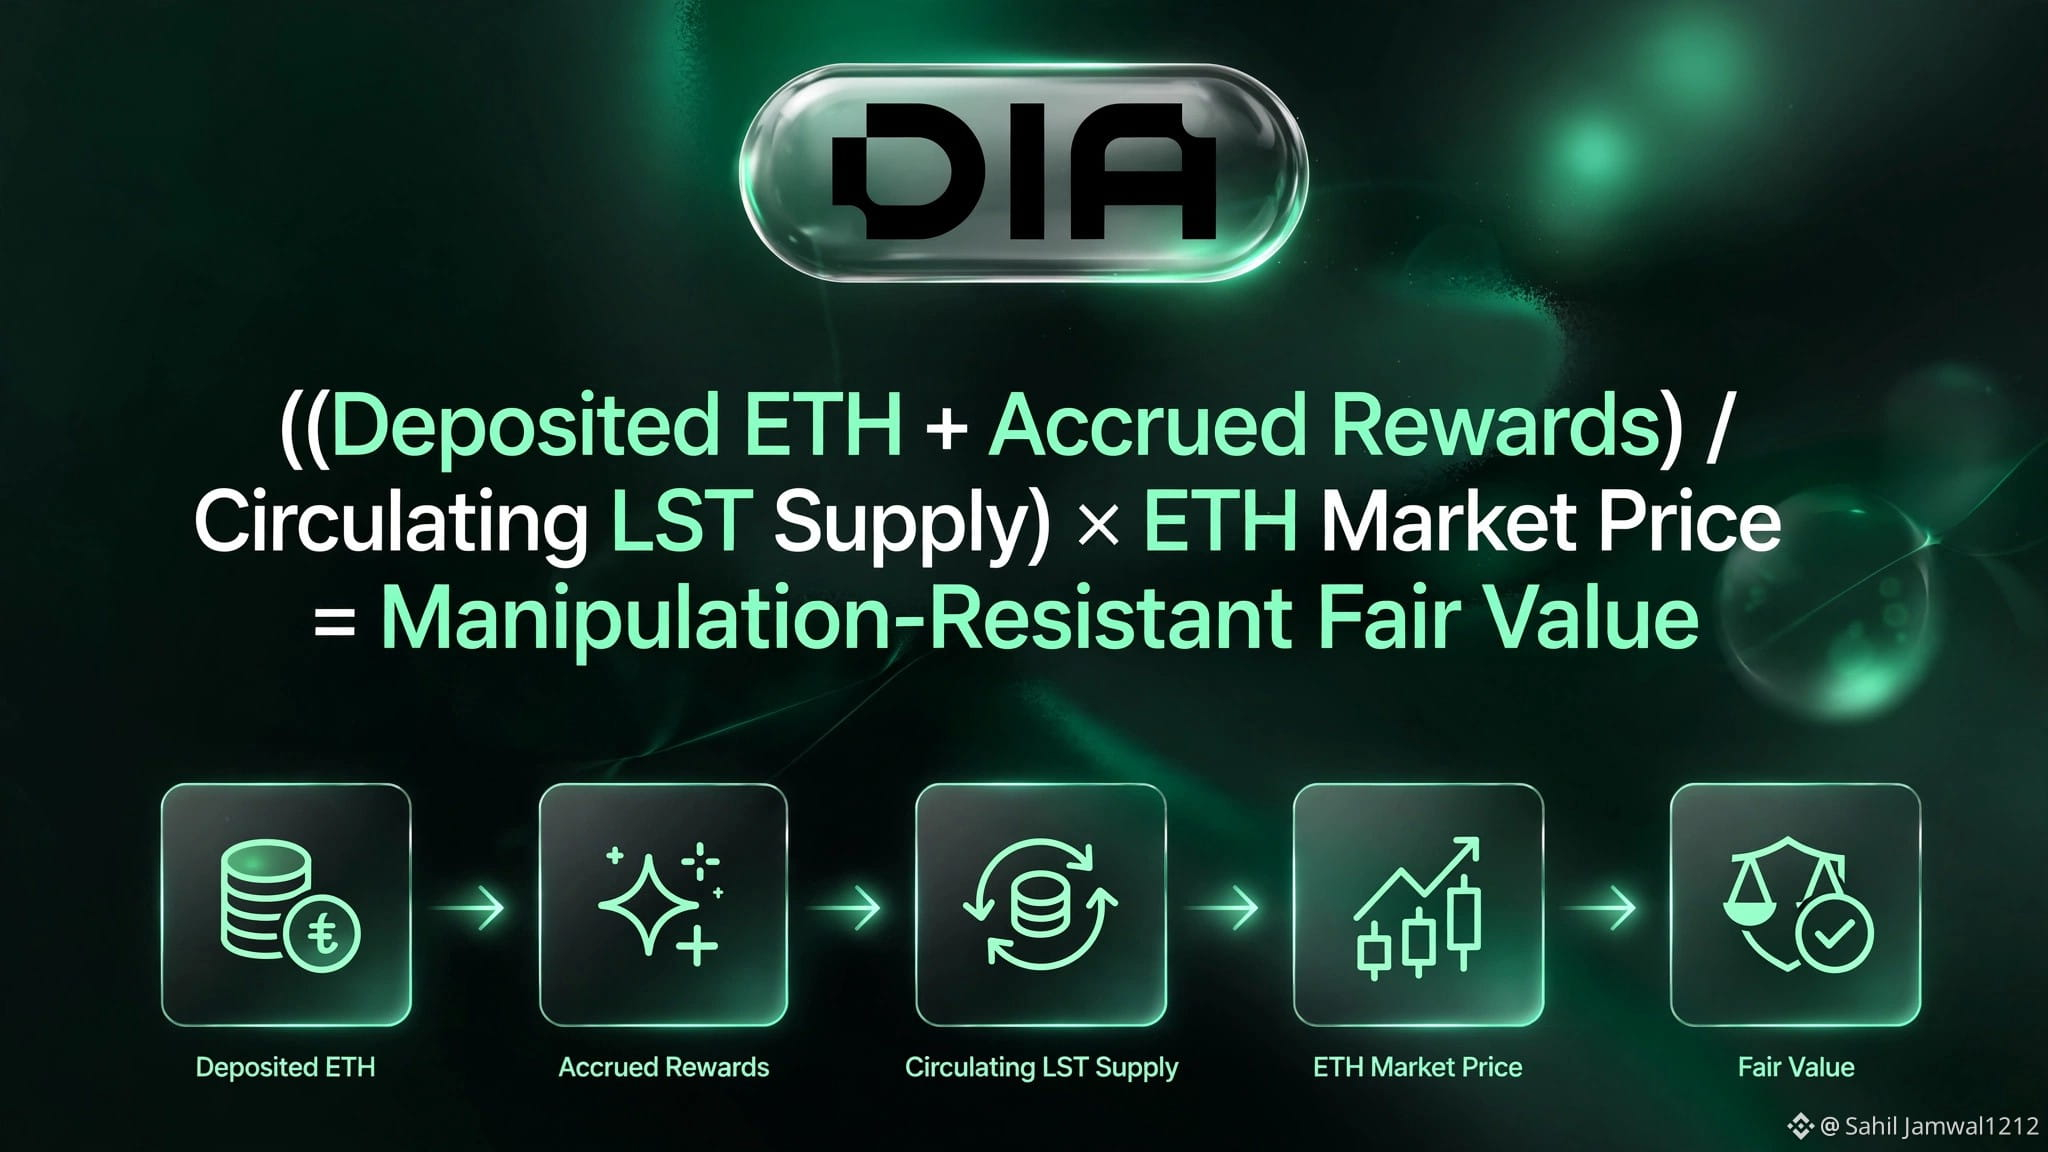
Она рассчитывает базовую стоимость одного LST по формуле:
Внесённые базовые активы плюс накопленные вознаграждения.
Разделённые на объём LST в обращении.
Умноженные на подтверждённую рыночную цену базового актива.
Это позволяет оценивать актив на основе его обеспечения, а не полагаться исключительно на последнюю цену торгов на DEX.
Интеграции DIA включают:
Vector Reserve для vETH и svETH.
Origin Protocol для OUSD и OETH.
Это не устраняет риски слешинга, погашения, ликвидности или смарт-контрактов. Но у протоколов кредитования появляется ещё один способ оценивать залог в виде активов ликвидного стейкинга.
В DeFi рыночная цена и базовая стоимость не всегда совпадают. Оракулам важно понимать разницу.
Согласно карте ликвидного стейкинга DIA:
294 протокола
144 сети
$62.6B в TVL
4.73% — медианная доходность
Но в DeFi есть проблема с тем, как иногда оцениваются токены ликвидного стейкинга.
Во время волатильности рынка stETH или LRT могут временно торговаться в пулах DEX ниже стоимости базовых активов в стейкинге.
Если протокол кредитования слепо ориентируется на эту цену DEX, заёмщикам может грозить ликвидация из-за временной скидки на ликвидность, а не из-за стоимости базового залога.
Методология xLSD от $DIA (справедливая стоимость на основе коэффициента залога) использует другой подход.
Она рассчитывает базовую стоимость одного LST по формуле:
Внесённые базовые активы плюс накопленные вознаграждения.
Разделённые на объём LST в обращении.
Умноженные на подтверждённую рыночную цену базового актива.
Это позволяет оценивать актив на основе его обеспечения, а не полагаться исключительно на последнюю цену торгов на DEX.
Интеграции DIA включают:
Vector Reserve для vETH и svETH.
Origin Protocol для OUSD и OETH.
Это не устраняет риски слешинга, погашения, ликвидности или смарт-контрактов. Но у протоколов кредитования появляется ещё один способ оценивать залог в виде активов ликвидного стейкинга.
В DeFi рыночная цена и базовая стоимость не всегда совпадают. Оракулам важно понимать разницу.