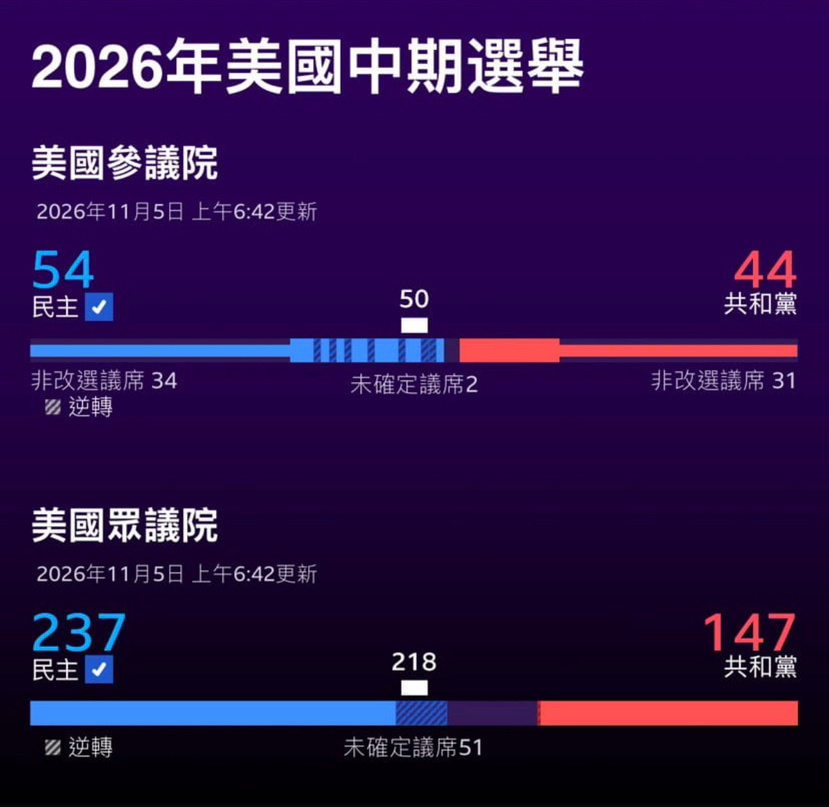
3 ноября 2026 года в США состоялся день голосования на промежуточных выборах. Два дня спустя картина уже прояснилась: демократы получили контроль над обеими палатами Конгресса — Сенатом и Палатой представителей, создав мощный противовес администрации Трампа. Этот результат оказался «ожидаемым» и согласно опросам, и на рынках прогнозов, однако его убедительность заставила рынки заново оценить всё — от регулирования ИИ до военных расходов.
4 ноября (в среду) по восточному времени США, в первый торговый день после выборов, рынок дал самый прямой ответ: индекс S&P 500 закрылся с ростом на 1,6%, Nasdaq прибавил 1,4%, а индекс американского рынка Morningstar вырос на 1,5% — неопределённость наконец рассеялась, и фондовые индексы дружно пошли вверх
На что рынок уже сделал ставку перед выборами
На самом деле рынок уже давно проголосовал деньгами. По состоянию на 27 октября платформа прогнозов Kalshi, находящаяся под надзором CFTC, оценивала шансы демократов получить большинство в Палате представителей в 91%, а в Сенате — уже в 65–67%; подразумеваемая вероятность «синей волны» (полной победы демократов) составляла около 64–65%. Объём торгов контрактами, связанными с промежуточными выборами, на Kalshi приблизился к 1,1 млрд долларов. В исследовании JPMorgan, опубликованном в конце сентября, отмечалось, что тогда прогнозные рынки оценивали вероятность полной победы демократов примерно в 62%. Аналитики прямо указывали: даже если демократы победят, отсутствие двух третей голосов приведёт к законодательному тупику, который исторически, напротив, поддерживает фондовый рынок; они рекомендовали «покупать на просадках, связанных с выборами».
За этим выводом стоят два незыблемых правила. Во-первых, партия президента почти неизбежно теряет места на промежуточных выборах: со времён Гражданской войны было лишь три исключения — 1934, 1998 и 2002 годы. При этом рейтинг одобрения Трампа уже упал до 37% — это самый низкий показатель среди президентов, вступавших в период промежуточных выборов, с 1990 года. Во-вторых, согласно историческим данным, средняя доходность S&P 500 в годы промежуточных выборов примерно на 5 процентных пунктов ниже, чем в остальные годы, однако в год после выборов средний рост достигает 15,4%. И это не зависит от того, какая партия находится у власти: просто стихает политический шум, и рынок вновь обращает внимание на корпоративные прибыли и фундаментальные показатели экономики. Иными словами, рынок на самом деле ждёт не просто победы той или иной партии, а конца неопределённости.
Первый торговый день: на фоне общего роста — резкая разнонаправленная динамика
Торги в среду не были однородными: рынок резко разделился в соответствии с логикой «что будет делать новый Конгресс», обозначив пять вопросов, которые больше всего волнуют инвесторов в ближайшие два года.
Во-первых, доходность гособлигаций снижается, доллар слабеет — рынок ждёт бюджетной консолидации. Цены на казначейские облигации США выросли, доходность упала, доллар ослаб по отношению к основным валютам, а золото и другие сырьевые товары получили поддержку. Разделённая власть снижает вероятность масштабных бюджетных стимулов и продления налоговых льгот, ожидания роста дефицита ослабевают, а давление на долгосрочные процентные ставки уменьшается. Именно так классическое представление о том, что «политический тупик благоприятен для фондового рынка», воплощается в жизнь.
Во-вторых, акции компаний, связанных с ИИ и центрами обработки данных, резко падают — рынок ждёт ужесточения регулирования. Это было самым заметным движением дня: акции Tesla снизились на 3,3%, SpaceX — на 3,0%, бумаги компаний сектора neocloud CoreWeave и Iren упали более чем на 9%, Nebius потеряла 6,7%, а Nvidia и Intel снизились более чем на 3%. Аналитики Goldman Sachs отметили, что несколько победивших демократов открыто включили строгий надзор за центрами обработки данных в свои предвыборные программы. По их оценке, губернаторы-демократы Техаса, Джорджии и Мичигана могут ввести условный мораторий на строительство таких центров; соответствующие законы могут отменить часть налоговых льгот и ужесточить экологические нормы, а также правила водо- и электроснабжения. На эти три штата приходится 45% запланированных в США мощностей центров обработки данных. Инвестиционный стратег Quilter Кит Рис выразился предельно ясно: ИИ стал мощнейшим двигателем американской экономики, и любые ограничения его развития могут затормозить рост; этот сектор «почувствует давление». Рынок опасается, что история о капитальных затратах на ИИ, которая в последний год поддерживала оценки американских акций, переходит от «без ограничений» к «забору под напряжением».
В-третьих, нефть дешевеет на 8,7% — рынок ждёт снижения военной напряжённости. Фьючерсы на нефть Brent обвалились на 8,7%, до 94,42 доллара за баррель; одновременно снизились акции европейских оборонных компаний: зарегистрированная в Лондоне BAE Systems потеряла 3,3%, Babcock — 1,7%, французская Thales — 2,3%, итальянская Leonardo — 1%. Логика такова: новый Конгресс получит контроль над бюджетными ассигнованиями и может пересмотреть выделение правительством дополнительных средств на войну с Ираном, а также добиваться дипломатического урегулирования. Швейцарский аналитик Ипек Озкардеская считает, что при появлении убедительных перспектив переговоров и обеспечения безопасности судоходства в Ормузском проливе цены на нефть могут продолжить снижаться. Впрочем, Эндрю Джексон из Vontobel напоминает: исполнительная власть по-прежнему располагает широкими полномочиями в вопросах дипломатии и тарифов, а жёсткая линия в отношении Ирана остаётся реальным риском, значение которого для цен на нефть и инфляции нельзя недооценивать.
В-четвёртых, растут акции компаний чистой энергетики и здравоохранения — рынок ждёт нового баланса промышленной политики. Европейский индекс STOXX 600 вырос на 1,8%; датская Ørsted взлетела на 4,6%, Vestas прибавила 2,8%, немецкая Nordex — 4,8%. По другую сторону Атлантики акции Microsoft и Amazon росли вместе с секторами здравоохранения и возобновляемой энергетики. Это полностью соответствует картине чувствительности секторов, сложившейся перед выборами: преимущество демократов благоприятно для солнечной энергетики и систем хранения энергии (First Solar, NextEra, Enphase), а также для медицинского страхования и больничных сетей (Centene, HCA); преимущество республиканцев — для частных тюрем (GEO, CoreCivic), криптовалютного сектора (Coinbase), нефтяных компаний (Exxon Mobil) и оборонной промышленности (Lockheed Martin).
В-пятых, и это самое главное: рынок ждёт, что политический шум утихнет. Исторический опыт показывает, что в годы после выборов рынку зачастую легче идти вперёд: с 1950 года индекс S&P 500 в среднем прибавлял 15,4% за год после промежуточных выборов — значительно больше, чем в другие периоды
Что рынок ждёт дальше: три даты в календаре
Внимание переключилось с самих выборов на три временных рубежа. Первый — подсчёт голосов и сертификация результатов: если в Джорджии потребуется второй тур, он состоится 1 декабря; в штатах сертификация результатов продлится до конца ноября — декабря, а исход борьбы за отдельные места в Сенате может оставаться неизвестным ещё несколько дней. Второй — двухмесячная сессия «хромой утки»: с настоящего момента и до 3 января 2027 года, когда новый Конгресс принесёт присягу, республиканцы будут полностью контролировать обе палаты. Сохраняется риск законодательных «последних схваток» — по вопросам полномочий в сфере тарифов, увольнений и экстренного выделения средств. Наконец, после вступления нового Конгресса в должность наступит реальность разделённой власти: при большинстве в обеих палатах, которое может оказаться крайне небольшим, в 2027 году развернутся ежегодные споры о бюджетных ассигнованиях, законодательные разбирательства вокруг ИИ и центров обработки данных, а также слушания о расходах на войну с Ираном.
Важно сохранять трезвый взгляд: два главных ожидания рынка противоречат друг другу. Регуляторы хотят охладить инвестиции в ИИ, тогда как оценки компаний по-прежнему зависят от роста прибыли, который обеспечивает этот технологический двигатель. Голубиный настрой радует снижением цен на нефть и процентных ставок, но для этого необходимо реальное ослабление геополитической напряжённости. Синяя волна сгладила политическую неопределённость, но споры об экономических перспективах — границах развития ИИ, бюджетных ограничениях и цене войны — переместились из предвыборной риторики обратно в торговые залы. История на стороне «роста после выборов», но в этот раз оправдаются ли ожидания рынка, будет зависеть от того, удастся ли разделённому правительству найти тонкую, но устойчивую середину между тормозом и газом.#美国中期选举:市场有哪些期待?