


Решение правительства Австралии отменить в майском бюджете 50-процентную скидку на налог на прирост капитала для всех инвестиций стало большим потрясением для владельцев криптовалют. Новая схема фактически вдвое увеличивает налогооблагаемую часть прибыли, за вычетом небольшой скидки с учётом инфляции.
Но есть законные способы уменьшить сумму налога на прирост капитала, которую вам придётся заплатить, — если начать готовиться уже сейчас.
Некоторые австралийские держатели криптовалют прибегают к крайним мерам — например, основатель Finder и криптокороль Фред Шебеста переезжает в Сингапур, где налог на прирост капитала составляет 0%, заявляя, что изменения в налогообложении стали «сокрушительным ударом».
Однако есть и менее радикальные способы уменьшить налог на прирост капитала (CGT): создать самостоятельно управляемый пенсионный фонд (SMSF), учредить компанию для торговли криптовалютой по ставке корпоративного налога или просто скрестить пальцы и надеяться, что оппозиция отменит изменения после следующих выборов.
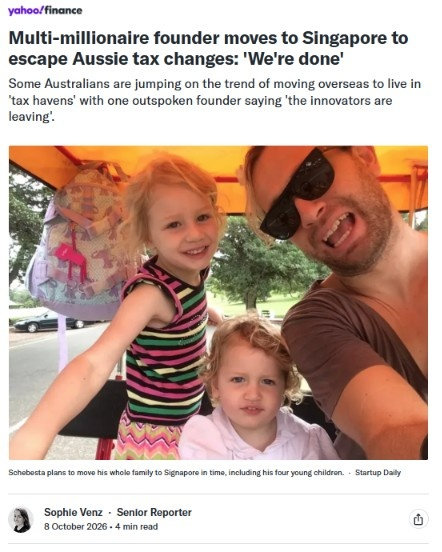
Источник: YahooFinance
Что изменится в налогообложении прироста капитала (CGT) с 1 июля 2027 года?
С 1999 года владельцы активов в Австралии платили налог лишь с половины прироста капитала. С 1 июля 2027 года они будут платить налог по полной ставке подоходного налога: это означает CGT в размере 30%, если ваш доход и прирост капитала составляют от A$45 000 до $135 000; 37% — с части от $135 000 до $190 000 и 47% — с суммы свыше этого порога. (Все суммы в этой статье указаны в австралийских долларах.)
В довершение всего люди с низкими доходами, не получающие пособий, например студенты и пенсионеры, будут платить CGT по минимальной ставке 30%, каким бы небольшим ни был прирост капитала.
Теперь доступна только одна льгота — она учитывает влияние инфляции на первоначальную стоимость актива. Поэтому, если вы купите дом за $1 млн в 2027 году и продадите его за $1,5 млн через 10 лет, при инфляции в 3% вам не придётся платить налог примерно с $344 000, приходящихся на инфляцию.
«Проблема криптовалют в том, что изменения в CGT и индексация особенно выгодны для медленно дорожающих активов, а не для быстрорастущих», — объясняет Андреа Юэн, генеральный директор Swyftx.
Например, если вы купили биткоин за $10 000, а через десять лет продали за $100 000, скидка с учётом инфляции составит всего около $3 439. По старой системе налог взимался бы с прироста в $45 000. По новой системе налог придётся платить с прироста в $86 561.
Аналитик Stockspot Крис Брики сравнил, как десять различных классов активов будут выглядеть при новых правилах.
«Криптовалюта оказывается в самом низу, потому что почти весь доход от неё приходится на прирост капитала», — написал он в газете The Australian.
«И без того спекулятивные инвестиции скоро станут менее выгодными после уплаты налогов».
Вот несколько стратегий, которые помогут владельцам криптовалют справиться с изменениями: от вариантов, требующих минимальных усилий или не требующих их вовсе, до полной перестройки своей жизни.
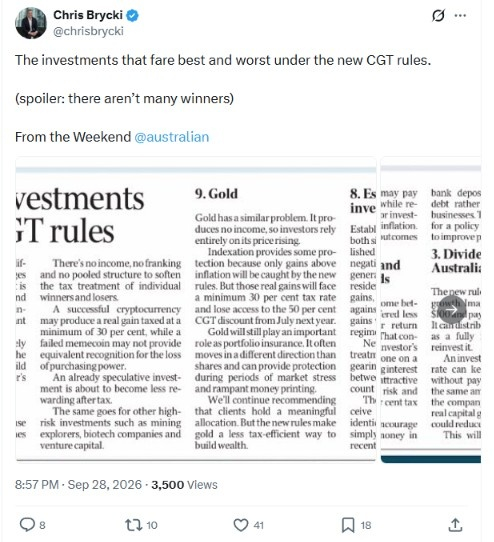
Источник: Крис Брики
1. Надеяться на мощный бычий рынок до июля
Любой прирост капитала, полученный до 1 июля 2027 года, будет облагаться налогом по действующей системе со скидкой 50%. Поэтому лучше всего надеяться, что мощный бычий рынок поднимет стоимость вашего портфеля как можно выше до этой даты.
В этот день обязательно зафиксируйте стоимость каждого принадлежащего вам криптоактива: любой прирост сверх этой стоимости будет облагаться по более высокой ставке.
Бен Симпсон, основатель консультационной службы по криптовалютам Collective Shift, говорит, что результаты биткоина с середины года на фоне сложной макроэкономической ситуации дают основания ожидать дальнейшего роста до июля.
Однако Симпсон (который подчёркивает, что он не финансовый консультант) добавляет: «Я бы, пожалуй, не стал ставить всё на то, что нас ждёт грандиозный бычий рынок».
«Думаю, большая часть доходности придётся на халвинг в мае 2028 года. Так что инвесторам это, вероятно, не пойдёт на пользу».
Юэн отмечает, что цены не зависят от вас. «Нельзя назвать стратегией простую надежду на удачу», — говорит она.
2. Голосовать за партию, которая отменит изменения в CGT
И официальная оппозиционная коалиция The Coalition, и набирающая силу оппозиционная партия One Nation пообещали отменить изменения. Избиратели, владеющие криптовалютой и считающие этот вопрос особенно важным, могут проголосовать за смену правительства.
Однако правящая Лейбористская партия Австралии (ALP) занимает 94 из 150 мест в Палате представителей, и отстранить её от власти будет непросто. Если правительство сменится и законопроект успеют провести через Сенат, изменения теоретически могут отменить до того, как кому-либо придётся подавать налоговую декларацию за период с 1 июля 2028 года.
Но вероятнее, что любые изменения системы произойдут уже после этой даты. Адриан Форза, директор Crypto Tax Australia, говорит, что в таком случае рассчитывать прирост капитала будет очень сложно.
«Проводить три расчёта было бы кошмаром, но в долгосрочной перспективе это будет лучше для населения».
3. Переведите криптовалюту в самостоятельно управляемый пенсионный фонд
В Австралии пенсионные фонды называются superannuation funds. Когда вам исполнится 60 лет, вы сможете получать доход от своих инвестиций без уплаты налогов — и при этом они продолжат расти.
К сожалению, ни один из розничных пенсионных фондов не позволяет клиентам инвестировать в криптовалюту. Поэтому, если вы хотите таким способом защитить прибыль от криптовалюты, вам придётся создать SMSF — самостоятельно управляемый пенсионный фонд. Примерно треть состоятельных клиентов Симпсона инвестируют в криптовалюту через SMSF.
«Покупать биткоин и накапливать его там — отличная идея», — говорит он, хотя и предостерегает от добавления множества альткоинов. «Вы рискуете своей пенсией, которую копите на очень долгий срок, вкладываясь в краткосрочные альткоины», — говорит он.
Австралийский пенсионный фонд AMP инвестировал в биткоин, но не позволяет делать это своим клиентам.
Главный недостаток SMSF, объясняет 27-летний основатель, заключается в том, что молодые инвесторы в криптовалюту не смогут получить доступ к этим деньгам десятилетиями.
«Вы не можете трогать эти деньги, пока не выйдете на пенсию, верно? Так что воспользоваться этой прибылью вы сможете только позже, в жизни».
В действительности эта стратегия больше подходит состоятельным инвесторам старше 50 лет, которым ждать осталось меньше.
Правительство также сделало управление SMSF настоящей головной болью: требуется много документов для соблюдения нормативных требований и прохождения аудитов, а также приходится платить целый ряд неизбежных сборов, из-за чего такой вариант невыгоден при небольших суммах.
Годовые расходы обычно составляют от $2 000 до $4 000, хотя онлайн-провайдеры вроде Stake могут снизить общие годовые затраты примерно до $1 330 — при условии, что вы покупаете только биткоин- или эфир-ETF.
Кроме того, вам придётся продать криптовалюту и уплатить налог, прежде чем вы сможете купить её заново через SMSF. Нужно также учитывать годовые лимиты на взносы, хотя, по словам Форзы, при некоторой изобретательности туда можно вложить почти $400 000.
В декабре ждите подробный материал о том, как создать криптовалютный SMSF.
Некоторые миллиардеры используют стратегию, позволяющую избежать уплаты налогов: берут займы под залог своих активов, поскольку погашение займа зачастую обходится дешевле, чем уплата налога при продаже.
Теперь держатели биткоина могут обратиться к различным кредиторам, включая BlockEarner, Veild и Swyftx, и воспользоваться похожей стратегией — взять кредит под залог BTC.
«Мы хотим сделать эту стратегию доступной для широких масс, а не только для миллиардеров», — смеётся Юэн.
Но для тех, у кого нет солидных капиталов, как у миллиардеров, это может быть рискованно. Заёмщикам грозят высокие процентные ставки, относительно короткие сроки кредитования (обычно 12 месяцев) и риск потерять свои биткоины, если рынок пойдёт против них. Кроме того, взять в долг под залог всей стоимости актива нельзя: отношение суммы займа к стоимости залога у Swyftx составляет около 40%.
«Если стоимость залога упадёт ниже определённого уровня, вам придёт требование внести дополнительное обеспечение», — говорит она. «Я бы сказала, что это ставка на рост цены. Думаю, нужно рассчитывать на то, что криптовалюта подорожает — или хотя бы не подешевеет настолько, чтобы вам предъявили требование о внесении дополнительного обеспечения... Иначе кредит под залог криптовалюты вам не подойдёт».
Симпсон не рекомендует эту стратегию из-за связанных с ней рисков, но говорит, что некоторым она может принести выгоду. Например, если вы возьмёте кредит под 10% годовых, а биткоин будет расти в среднем на 33% в год (как это бывало раньше), в итоге вы окажетесь в гораздо более выгодном положении, чем при уплате CGT.
Однако он предупреждает, что это ставка с использованием заёмных средств, которая лучше всего подходит искушённым инвесторам.
«Я бы не рекомендовал это тем, кто сильно вложился в криптовалюту и не располагает достаточным капиталом: если вы не знаете, что делаете, это рискованно».
За последний год биткоин подешевел на 28%, поэтому те, кто взял кредит год назад, столкнулись бы с требованиями о внесении дополнительного обеспечения и возможной ликвидацией залога, а также с расходами на проценты.
Кредит под залог биткоина на первоначальный взнос за жильё становится всё более популярной стратегией. (BlockEarner)
Форза предупреждает, что в некоторых случаях заём криптовалюты также может считаться событием, облагаемым CGT, например при займе через DeFi. Если вы внесёте ETH в Aave, он автоматически обменяется на WETH, что считается налогооблагаемым событием. Когда вы выведете ETH, произойдёт ещё одно такое событие.
В настоящее время займы у централизованных кредиторов, таких как BlockEarner или Swyftx, находятся в серой зоне, и ATO не разъясняло, считаются ли они налогооблагаемым событием.
«Если речь идёт о займе в десять тысяч, ладно. Но если у вас три-пять биткоинов, я бы не стал рисковать: если рынок пойдёт против вас, придётся платить налог».
«В Австралии только у Vield есть частное налоговое разъяснение, в котором говорится, что их продукт не является налогооблагаемым событием. Ни у кого другого такого разъяснения нет».
Swftxy подтвердила, что у неё нет частного налогового разъяснения, и заявила, что клиентам следует обратиться за консультацией по налогам. BlockEarner не ответила на просьбу прокомментировать ситуацию.
Во второй части нашего специального материала о CGT в Австралии, которая выйдет позднее на этой неделе, мы расскажем о последних четырёх стратегиях снижения налогов на криптовалюту, включая создание компании и полный отъезд из страны.
Читайте также: Бэби-бумеры, владеющие активами на $79 трлн, наконец-то начинают инвестировать в биткоин