Нефть незаметно задаёт функцию реакции ФРС, а рынок ИИ-оборудования зависит от неё... 🤔
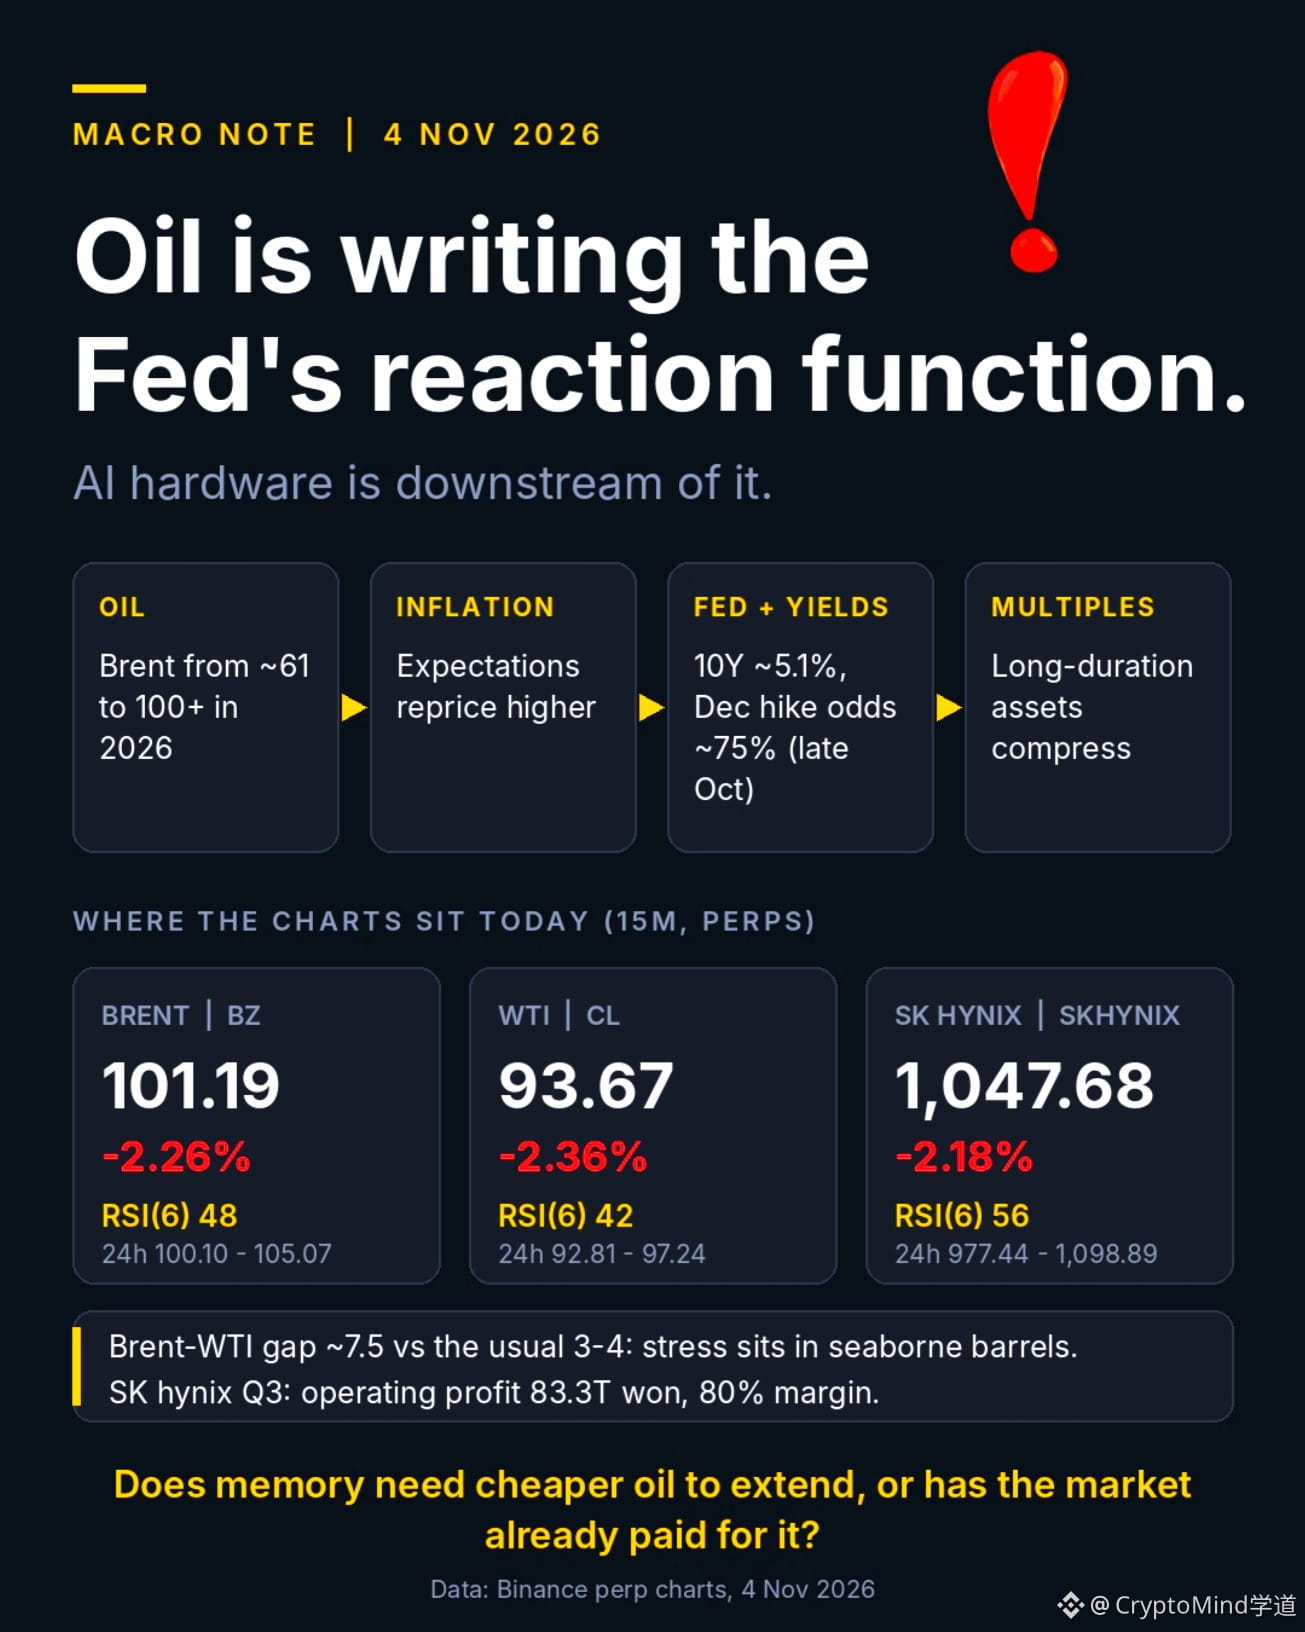
Вот как я вижу эту цепочку. В начале 2026 года Brent торговалась около 61. Перебои в Ормузском проливе подняли цену выше 100, и с начала войны нефть и рыночные ожидания по ставке ФРС на декабрь двигались почти синхронно. К октябрю доходность 10-летних облигаций достигла максимума за несколько десятилетий, а вероятность декабрьского повышения ставки оценивалась примерно в три к одному.
Более высокая ставка дисконтирования — ниже мультипликаторы. В этом и заключается настоящий налог на активы с большой дюрацией.
А теперь — обратный ход. Надежды на переговоры с Ираном опустили Brent во вторник до минимума за четыре недели — 103,60, хотя танкеры по-прежнему подвергались атакам у Ормузского пролива. Риски есть в обе стороны.
На графиках $BZ удержалась на уровне 101,19, защитив отметку 100 с запасом в десять центов (минимум — 100,10); RSI(6) — 48. $CL на отметке 93,67 имеет RSI 42, а обе марки нефти торгуются в нижней пятой части дневного диапазона. Разница между Brent и WTI — около 7,5 — велика и говорит мне о том, что напряжение связано с морскими поставками нефти, а не с предложением в США.
$SKHYNIX упала до 977 с отметки 1 047,68, а затем отыграла примерно 58% снижения; RSI — 56. Торги идут в нерабочее время, поэтому настоящее формирование цены произойдёт с открытием рынка в Сеуле.
Фундаментальные показатели впечатляют: рекордная операционная прибыль за третий квартал — 83,3 трлн вон при рентабельности 80%; после публикации отчёта акции выросли примерно на 11%. Прибыль начинает расти быстрее ставки дисконтирования.
Если соглашение по Ормузскому проливу снимет с повестки декабрьское повышение ставки, нужны ли рынку памяти более дешёвые нефть и сырьё, чтобы продолжить рост, или рынок уже учёл это в ценах?
Вот как я вижу эту цепочку. В начале 2026 года Brent торговалась около 61. Перебои в Ормузском проливе подняли цену выше 100, и с начала войны нефть и рыночные ожидания по ставке ФРС на декабрь двигались почти синхронно. К октябрю доходность 10-летних облигаций достигла максимума за несколько десятилетий, а вероятность декабрьского повышения ставки оценивалась примерно в три к одному.
Более высокая ставка дисконтирования — ниже мультипликаторы. В этом и заключается настоящий налог на активы с большой дюрацией.
А теперь — обратный ход. Надежды на переговоры с Ираном опустили Brent во вторник до минимума за четыре недели — 103,60, хотя танкеры по-прежнему подвергались атакам у Ормузского пролива. Риски есть в обе стороны.
На графиках $BZ удержалась на уровне 101,19, защитив отметку 100 с запасом в десять центов (минимум — 100,10); RSI(6) — 48. $CL на отметке 93,67 имеет RSI 42, а обе марки нефти торгуются в нижней пятой части дневного диапазона. Разница между Brent и WTI — около 7,5 — велика и говорит мне о том, что напряжение связано с морскими поставками нефти, а не с предложением в США.
$SKHYNIX упала до 977 с отметки 1 047,68, а затем отыграла примерно 58% снижения; RSI — 56. Торги идут в нерабочее время, поэтому настоящее формирование цены произойдёт с открытием рынка в Сеуле.
Фундаментальные показатели впечатляют: рекордная операционная прибыль за третий квартал — 83,3 трлн вон при рентабельности 80%; после публикации отчёта акции выросли примерно на 11%. Прибыль начинает расти быстрее ставки дисконтирования.
Если соглашение по Ормузскому проливу снимет с повестки декабрьское повышение ставки, нужны ли рынку памяти более дешёвые нефть и сырьё, чтобы продолжить рост, или рынок уже учёл это в ценах?