


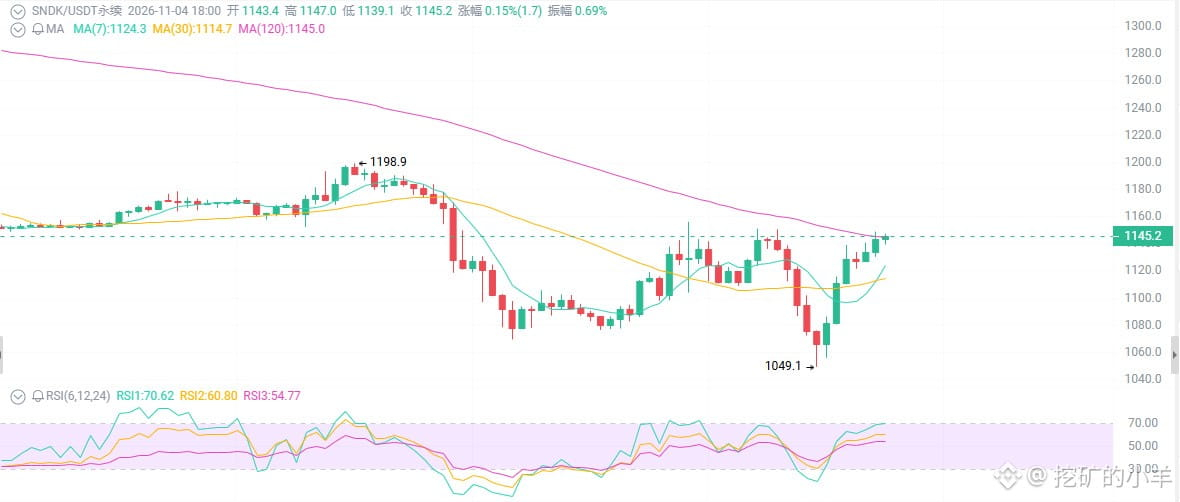
SNDK по $1145 — рискнёте подобрать?\nВыручка взлетела на 378%, но акции за день рухнули на 13%: с 2300 упали вдвое, до 1145. SNDK показала выдающиеся результаты — это золотое дно или попытка поймать падающий нож? Только что уровень 1050 устоял.\n\nСначала посмотрим на картину в целом: отчётность впечатляет, а акции обвалились.\nВыручка за Q1 FY2027 составила $11,031 млрд, +378% год к году и +23% квартал к кварталу; EPS — $49,51, значительно выше ожиданий; валовая маржа — 85,1%; выручка от дата-центров — $4,8 млрд, +61% квартал к кварталу; выкуп акций — на $5 млрд; минимальный гарантированный доход по долгосрочным контрактам — около $93,9 млрд.\nНо после публикации отчётности акции за день упали более чем на 13%: с июньского максимума в 2300 они стремительно снизились до 1145. За месяц — минус 35%, за неделю — минус 13%. Дело не в том, что рынок не признаёт успех компании, — просто рост на хороших результатах уже заранее заложили в цену.\n\nПервое: почему акции рухнули, несмотря на впечатляющую отчётность? Рынок боится не плохих результатов, а «замедления роста».\nРост выручки на 378% год к году звучит внушительно, но квартальные темпы роста снизились с более высоких уровней; выручка в потребительском сегменте (ПК и смартфоны) под давлением, высокие цены сдерживают спрос; конкуренты, такие как Kioxia, предупреждают, что возможности дальнейшего повышения цен в потребительском сегменте ограничены. Рынок покупает не нынешний квартал, а следующий.\nАкции растут на ожиданиях, а не на фактах. Перед публикацией отчётности котировки взлетели с 36 до 2300 — более чем в 60 раз. Позитивные новости давно уже заложены в цену. Когда вышел отчёт, первая реакция институциональных инвесторов была не «вау, как круто», а «а может быть ещё лучше?» — если нет, значит, пора продавать.\n\nВторое: $93,9 млрд минимального гарантированного дохода — это не пустые обещания.\nКомпания заключила долгосрочные контракты с несколькими клиентами. Они охватывают около половины объёма выпуска битов в FY2027 и две трети — в FY2028. Минимальный гарантированный доход составляет около $93,9 млрд.\nКроме того, у компании нет долга, много денежных средств, скорректированный свободный денежный поток — около $5,7 млрд, а рентабельность превышает 50%. В этом квартале компания выкупила акции примерно на $5 млрд. Это не компания, которой не хватает денег, — это компания, которая их печатает.\n\nТретье: технические индикаторы указывают на отскок из зоны перепроданности, но среднесрочного разворота пока нет.\nДневной RSI вышел из зоны перепроданности, но остаётся слабым; после медвежьего пересечения MACD гистограмма сокращается — появляются признаки стабилизации, но бычьего пересечения ещё нет; скользящие средние выстроены по-медвежьи, цена ниже MA20/50. В краткосрочной перспективе идёт восстановление, в среднесрочной — нисходящий трендовый канал.\nПоддержка: 1050–1100 → 1000\nСопротивление: 1180–1200 → 1250–1300 → 1500+\nУстойчивое закрепление выше 1200 на повышенном объёме — это уже разворот; если уровень не удержится, перед нами лишь отскок после сильной перепроданности.\nДробление акций в соотношении 8 к 1; дата фиксации — примерно 9 ноября, торги после дробления начнутся примерно 20 ноября. Вокруг дробления волатильность может усилиться, а повышенный интерес способен спровоцировать спекуляции, но позиции с плечом может выбивать в обе стороны.
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона