
Короткие позиции институциональных инвесторов станут топливом для ралли — или это часть рыночно-нейтральной стратегии?
BitChoice | Satya — аналитика деривативов и структуры рынка
4 ноября 2026 года
Вопрос на 2,2 миллиарда долларов
Биткоин движется в условиях волатильного рынка, и внимание переключилось на потенциально значительную концентрацию коротких позиций по фьючерсам CME.
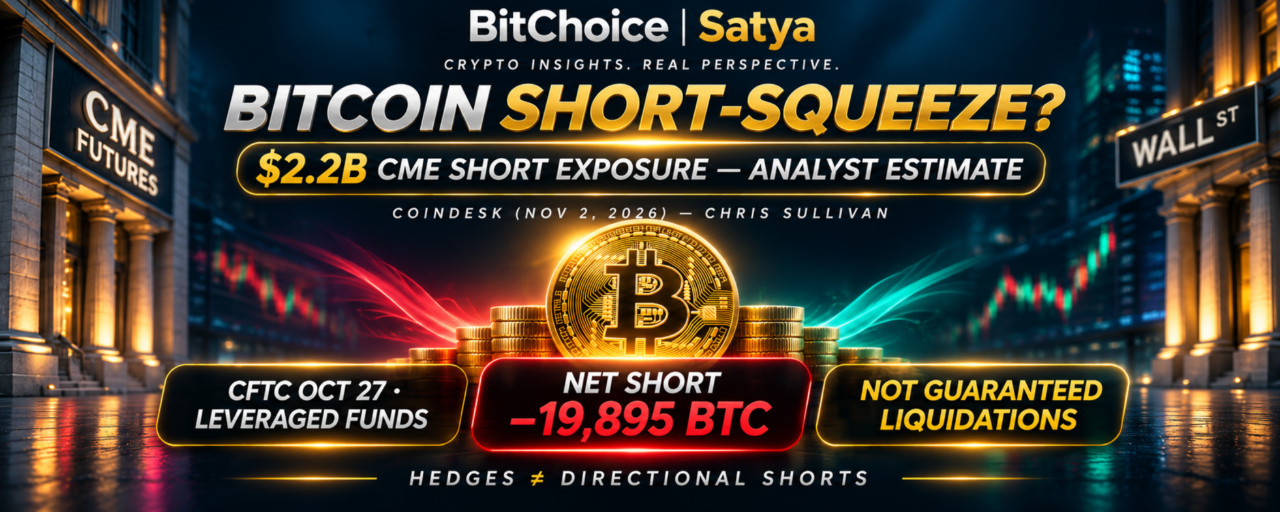
2 ноября CoinDesk сообщил, что Крис Салливан, основатель и генеральный директор Hyperion Decimus, обратил внимание на короткие позиции по фьючерсам CME, эквивалентные примерно 29 220 BTC и оцениваемые приблизительно в 2,2 миллиарда долларов.
Такое предположение кажется заманчивым.
Если биткоин резко подорожает, могут ли продавцы в короткую поспешить закрыть позиции и ускорить рост?
Возможно.
Но заголовочная цифра не отвечает на самые важные вопросы.
Кто держит эти короткие позиции? Почему они открыты? И что на самом деле заставило бы их владельцев покупать?
Без этих различий крупная оценка коротких позиций легко превращается в вводящий в заблуждение рыночный нарратив.
1. Что на самом деле показывают официальные данные CFTC
Последний доступный отчёт CFTC «Обязательства трейдеров» содержит данные о позициях по состоянию на 27 октября 2026 года.
В стандартном фьючерсном контракте CME на биткоин один контракт соответствует пяти BTC.
Фонды с кредитным плечом держали:
9 866 коротких контрактов
5 887 длинных контрактов
Чистая короткая позиция: 3 979 контрактов
Эквивалент в BTC: примерно 19 895 BTC чистой короткой позиции
Открытый интерес по всему рынку, охваченному отчётом, составлял 20 791 контракт.
Но есть ещё одна особенно важная деталь.
20 октября фонды с кредитным плечом имели чистую короткую позицию в 4 942 контракта.
К 27 октября эта чистая короткая позиция сократилась до 3 979 контрактов.
Чистая короткая позиция уменьшилась на 963 контракта, что эквивалентно 4 815 BTC.
Это указывает на сокращение чистой медвежьей экспозиции по фьючерсам в этой категории отчётности.
Это не доказывает, что каждый хедж-фонд стал настроен на рост, и не объясняет ситуацию на всём рынке.
Но это ставит под сомнение упрощённое утверждение, что институциональная короткая экспозиция обязательно растёт.
2. Почему 2,2 млрд долларов и 19 895 BTC — это разные показатели
Оценку в 2,2 млрд долларов и чистую короткую позицию CFTC в 19 895 BTC не следует сравнивать так, будто они измеряют одни и те же позиции.
Они различаются методологией и датой наблюдения.
Оценка аналитика отражает определённую интерпретацию короткой экспозиции по CME, опубликованную 2 ноября.
Показатель CFTC отражает разницу между длинными и короткими позициями, которые держали фонды с кредитным плечом 27 октября.
Одна цифра — это опубликованная оценка короткой экспозиции.
Другая — официальное измерение чистой позиции определённой категории трейдеров.
Есть и принципиальная разница между валовыми и чистыми короткими позициями.
У фонда, который держит как длинные, так и короткие позиции по фьючерсам, может быть значительная валовая короткая экспозиция, но гораздо меньшая чистая направленная позиция.
Кроме того, статистика размера позиции сама по себе не показывает, когда именно её держатель закроет сделку.
Номинальная экспозиция — это не прогноз ликвидаций.
3. Скрытая базисная стратегия
Одна из причин, по которой короткие позиции институциональных участников на CME могут вводить в заблуждение, — базисная стратегия с фьючерсами.
Упрощённый пример:
Институциональный участник покупает биткоин через спотовый инструмент и одновременно продаёт фьючерсы на биткоин.
Цель может заключаться в получении прибыли от разницы между ценой фьючерса и спотовой ценой, а не от падения биткоина.
Такой портфель может быть в значительной степени защищён от направленных изменений цены, хотя колебания базиса, исполнение сделок и финансирование всё равно несут риски.
Это важно во время шорт-сквиза.
Если институциональный участник закрывает рыночно-нейтральную базисную позицию, он может:
Выкупить короткую позицию по фьючерсам, одновременно продав соответствующую длинную позицию по биткоину.
Покупка фьючерсов может создать повышательное давление на цену этого контракта.
Но одновременное сокращение длинной экспозиции может компенсировать часть общего направленного эффекта.
Это совсем не то же самое, что срочная покупка фьючерсов незащищённым от риска трейдером-медведем, который пытается ограничить убытки.
Короткая позиция по фьючерсам CME не обязательно означает прямую ставку на падение биткоина.
4. Что на самом деле вызывает шорт-сквиз?
Настоящий шорт-сквиз — это процесс с обратной связью.
Сначала цены растут.
Затем продавцы в короткую, сталкиваясь с растущими убытками или ужесточением лимитов риска, начинают выкупать позиции.
Эти покупки могут подтолкнуть цены вверх, вынуждая закрывать позиции и других продавцов в короткую.
Эффект может стать особенно сильным при низкой ликвидности рынка.
Особенно важны три условия.
Высокий спотовый спрос
Начальный рост должен быть обеспечен значительным покупательским давлением, а не только сделками с деривативами.
Сокращение позиций
Данные должны свидетельствовать о фактическом закрытии коротких позиций, а не только о высоком открытом интересе.
Ограниченная доступная ликвидность
При недостаточной глубине книги ордеров агрессивные покупки могут сильнее влиять на цену.
Эти факторы могут усиливать друг друга.
Но высокая номинальная стоимость коротких позиций сама по себе не доказывает, что такой процесс уже начался.
5. Противоположный риск: ликвидации длинных позиций
Недавняя волатильность биткоина также показывает, почему трейдерам не следует сосредоточиваться исключительно на коротких позициях.
Когда длинные позиции с кредитным плечом оказываются под угрозой, падение цен может спровоцировать принудительные продажи.
Такие продажи могут ускорить снижение и вызвать цепную волну ликвидаций длинных позиций.
Ликвидации обоих типов могут создавать самоподдерживающиеся движения рынка.
Направление зависит от фактического позиционирования, состояния залогового обеспечения, ликвидности и динамики цен.
На рынке может быть значительная институциональная короткая экспозиция, и при этом цены всё равно могут резко упасть.
Переполненность позиций не защищает трейдеров от движения в противоположном направлении.
6. Фьючерсы CME — не то же самое, что бессрочные контракты на офшорных криптобиржах
Ещё одно важное различие касается структуры рынка.
Фьючерсы на биткоин CME и бессрочные контракты на криптобиржах работают по разным правилам.
Фьючерсы CME — это стандартизированные контракты с установленной датой истечения, клиринг по которым проходит через регулируемую инфраструктуру фьючерсного рынка.
У криптовалютных бессрочных контрактов обычно нет фиксированной даты истечения, а для поддержания их цены на уровне базового рынка используются механизмы финансирования.
Требования к марже, структуры расчётов и механизмы ликвидации у них различаются.
Это важно, поскольку короткую позицию на CME не следует автоматически включать в ту же оценку ликвидаций, что и позицию с высоким кредитным плечом по бессрочному контракту на криптобирже.
Решение трейдера закрыть хедж на CME может быть обусловлено экономикой базисной стратегии, экспозицией портфеля или лимитами риска, а не ценой ликвидации на бирже.
Для разных рынков деривативов нужны разные модели оценки риска.
7. Почему одного открытого интереса недостаточно
Открытый интерес показывает количество незакрытых контрактов на деривативы.
Он не указывает, собирается ли рынок расти или падать.
У каждого открытого фьючерсного контракта есть длинная и короткая сторона.
Высокий открытый интерес может отражать спекулятивную торговлю, хеджирование, маркет-мейкинг или сделки на относительной стоимости.
Чтобы оценить изменение рисков, аналитикам следует рассматривать открытый интерес вместе с ценой, объёмом торгов и позиционированием.
Например:
Цена растёт, открытый интерес снижается
Это может соответствовать закрытию позиций, в том числе выкупу коротких позиций, но без дополнительной информации не доказывает этого.
Цена растёт, открытый интерес растёт
На рынок могут поступать новые позиции.
Цена падает, открытый интерес снижается
На фоне снижения цен позиции могут закрываться, в том числе из-за ликвидаций длинных позиций.
Это аналитические интерпретации, а не однозначные сигналы.
Их полезность зависит от окружающих рыночных данных.
8. Почему важны и потоки средств в ETF
Спотовые ETF на биткоин в США — ещё один важный канал институциональной экспозиции.
30 октября и 2 ноября совокупный чистый отток средств из фондов составил около 1,04 млрд долларов.
Это свидетельствует о значительном объёме погашений паёв через этот конкретный инвестиционный канал.
Но потоки средств в ETF не измеряют общий мировой спрос на биткоин.
Их также нельзя автоматически сопоставить с короткими позициями на CME, чтобы рассчитать единую направленную ставку всего рынка.
Некоторые институциональные участники могут сочетать владение ETF с короткими позициями по фьючерсам.
Другие могут владеть ETF без какого-либо хеджирования с помощью деривативов.
Разные участники могут применять совершенно разные стратегии.
Связь между спотовой экспозицией и позиционированием в деривативах — именно поэтому совокупные данные нужно интерпретировать осторожно.
Погашения паёв ETF и короткие позиции по фьючерсам — это отдельные показатели, даже если некоторые портфели связывают их между собой.
9. Неделя выборов добавляет неопределённости
Обсуждение шорт-сквиза развернулось на важной неделе макроэкономических событий в США.
Выборы в Конгресс 3 ноября и объявление Казначейства США о планах заимствований 4 ноября — важные события для ожиданий на финансовых рынках.
Изменения доходности облигаций, курса доллара и склонности инвесторов к риску на фондовом рынке могут повлиять на биткоин.
Однако наличие этих событий не позволяет определить, в каком направлении пойдёт биткоин.
Рост может спровоцировать выкуп коротких позиций.
Падение может поставить под угрозу длинные позиции с кредитным плечом.
Противоречивые сигналы могут привести к резким разворотам.
Важно оценивать фактическую реакцию рынков, а не предполагать, что политические или макроэкономические заголовки гарантируют определённый результат торговли.
10. Пять индикаторов, способных подтвердить настоящий шорт-сквиз
Вместо того чтобы сосредоточиваться исключительно на громкой цифре в 2,2 млрд долларов, серьёзный анализ рынка должен отслеживать пять индикаторов.
1. Покупательское давление на спотовом рынке
Сохраняется ли устойчивый спрос на спотовых рынках, где сделки можно исполнить?
2. Изменения позиционирования на CME
Сокращают ли фонды с кредитным плечом свою чистую короткую экспозицию ещё сильнее?
3. Открытый интерес и объём торгов
Сопровождаются ли изменения цены признаками сокращения позиций и ростом торговой активности?
4. Базис фьючерсов и ставки финансирования
Меняются ли возможности для сделок на относительной стоимости так, что это способствует сворачиванию хеджей?
5. Глубина рынка и активность ликвидаций
Сталкиваются ли агрессивные ордера с низкой ликвидностью и действительно ли происходят принудительные закрытия позиций?
Каждый индикатор даёт лишь часть картины.
В совокупности они помогают отличить настоящий эпизод выкупа коротких позиций от обычной рыночной волатильности.
11. Три возможных сценария развития рынка
Сценарий A — настоящий выкуп коротких позиций
Спрос на спотовом рынке усиливается, биткоин растёт, и некоторые короткие позиции агрессивно закрываются.
Движение цены ускоряется, поскольку покупки фьючерсов сочетаются с ограниченной ликвидностью.
Это может привести к шорт-сквизу.
Сценарий B — сворачивание хеджей без значительного роста рынка
Институциональные участники сокращают базисные сделки, закрывая короткие позиции по фьючерсам и связанные с ними длинные позиции.
Валовая экспозиция по деривативам снижается, но более широкое влияние на направление цены остаётся ограниченным.
Выкуп коротких позиций происходит без резкого шорт-сквиза на всём рынке.
Сценарий C — каскадное падение из-за нехватки ликвидности
Продажи на спотовом рынке остаются значительными или макроэкономические условия ухудшаются.
Длинные позиции с кредитным плечом оказываются под давлением.
Принудительные продажи усиливают волатильность при снижении, несмотря на значительную короткую экспозицию в других частях рынка.
Все три сценария экономически возможны.
Ни один из них нельзя подтвердить одной лишь оценкой в 2,2 млрд долларов.
Итоговый вывод: прежде чем прогнозировать движение, разберитесь в позициях
Понятно, почему рынок так пристально следит за крупными короткими позициями институциональных участников.
Перспектива шорт-сквиза — захватывающий сюжет.
Но финансовые рынки устроены сложнее, чем табло с соотношением длинных и коротких позиций.
Последние доступные данные CFTC показывают, что по состоянию на 27 октября фонды с кредитным плечом всё ещё имели чистую короткую позицию по фьючерсам CME на биткоин.
Они также показывают, что по сравнению с предыдущей неделей чистая короткая позиция сократилась.
Тем временем цифра в 2,2 млрд долларов остаётся отдельной оценкой аналитика, основанной на другом методе измерения.
Ни одна из этих цифр не доказывает, что шорт-сквиз вот-вот начнётся.
Полезнее спросить, какая доля экспозиции представляет собой настоящую направленную спекулятивную ставку, какая связана с хеджированными стратегиями и какие рыночные условия заставили бы закрыть эти позиции.
Размер короткой позиции показывает, какова экспозиция. Но её структура гораздо больше говорит о том, что может произойти дальше.
Обсуждение
Может ли биткоин пережить настоящий шорт-сквиз или рынок переоценивает бычий эффект от сворачивания институциональных базисных стратегий?
Источники
CoinDesk — Трейдеры биткоина рассчитывают на рост после выборов: отток средств с бирж указывает на дефицит предложения, 2 ноября 2026 года.
CFTC — «Обязательства трейдеров», отчёт «Трейдеры на рынке финансовых фьючерсов»: позиции по фьючерсам CME на биткоин по состоянию на 27 октября 2026 года.
CME Group — Спецификации фьючерсного контракта на биткоин и структура рынка.
Раскрытие информации о данных: цифра в 2,2 млрд долларов — это датированная оценка аналитика, а не измерение ликвидаций в реальном времени. Данные CFTC о позиционировании — это исторический недельный срез, а не текущая внутридневная экспозиция. Сценарии условны и не являются прогнозами цен.
Только образовательная и информационная информация. Не является финансовой или инвестиционной рекомендацией.
\u003ct-508/\u003e \u003ct-510/\u003e \u003ct-512/\u003e \u003ct-514/\u003e \u003ct-516/\u003e\u003cc-517/\u003e\u003cc-518/\u003e

