


Главное
Биткоин торгуется по $77,673 (+1.52a% за 24 ч), а его скользящая доходность за год, согласно графику CryptoQuant, всё ещё ниже нуля
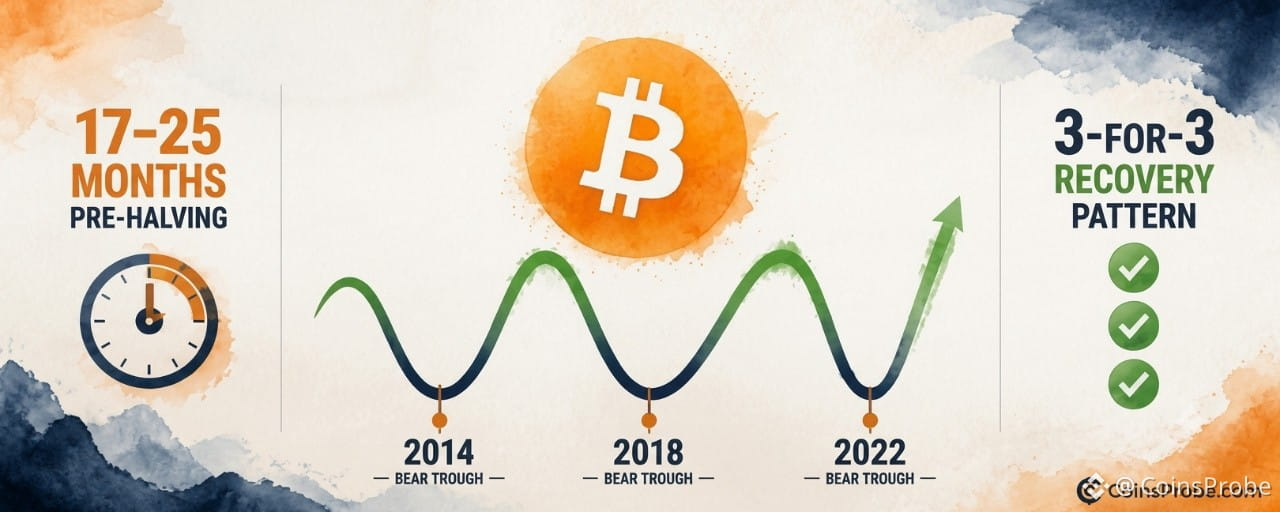
CryptoQuant: все периоды слабости в середине цикла в 2014, 2018 и 2022 годах пришлись на окно за 17–25 месяцев до халвинга — за каждым последовало восстановление
Формирование паттерна продолжается — пробой выше линии нулевой доходности пока не подтверждён; гипотеза о восстановлении требует такого пересечения в качестве первого структурного сигнала
Биткоин торгуется по $77,673 — рост на 1.52% за последние 24 часа — и находится в периоде, который CryptoQuant считает одним из самых стабильных исторически этапов четырёхлетнего цикла: окно за 17–25 месяцев до халвинга, сразу после обвала, последовавшего за пиком. Такая корреляция наблюдалась в каждом зафиксированном цикле медвежьего рынка. И к выборам она не имеет никакого отношения.
В заметке, опубликованной 3 ноября 2026 года, официальный аккаунт CryptoQuant провёл прямую связь между слабостью рынка в период промежуточных выборов и общей структурой цикла Bitcoin. Вывод: «Каждые промежуточные выборы приходились на период за 17–25 месяцев до халвинга, сразу после обвала, последовавшего за пиком. 2014, 2018 и 2022 годы наступили после медвежьего рынка. Этот период обычно сменялся восстановлением — независимо от выборов. Поэтому выражение „после промежуточных выборов“ на самом деле означает „в этой фазе цикла“». Корреляция с промежуточными выборами — не причинно-следственная связь, а совпадение по времени: она каждый раз приходится на одно и то же окно восстановления перед халвингом.
Окно за 17–25 месяцев до халвинга — три случая, одна закономерность
Bitcoin прошёл три полных цикла с наблюдаемыми медвежьими рынками после пика: в 2014, 2018 и 2022 годах. В каждом случае фаза самого глубокого падения пришлась на период за 17–25 месяцев до следующего халвинга. За каждым медвежьим рынком следовало восстановление — не потому, что завершились выборы, а потому, что конкретная фаза цикла эмиссии Bitcoin достигала истощения.
Цикл Медвежий рынок Халвинг Месяцев до халвинга Результат Медвежий рынок 2014 года Июль 2016 года ~17–25 месяцев Последовало восстановление Медвежий рынок 2018 года Май 2020 года ~17–25 месяцев Последовало восстановление Медвежий рынок 2022 года Апрель 2024 года ~17–25 месяцев Последовало восстановление
Источник: CryptoQuant (@cryptoquant_com, X)
Три случая из трёх. Каждый минимум медвежьего рынка сменялся фазой восстановления, которая начиналась до самого халвинга, а не после него. Халвинг не вызывает восстановление; структурные условия для него создаёт исчерпание давления со стороны продавцов во время фазы обвала после пика.
График скользящей доходности за 1 год — где Bitcoin находится сейчас
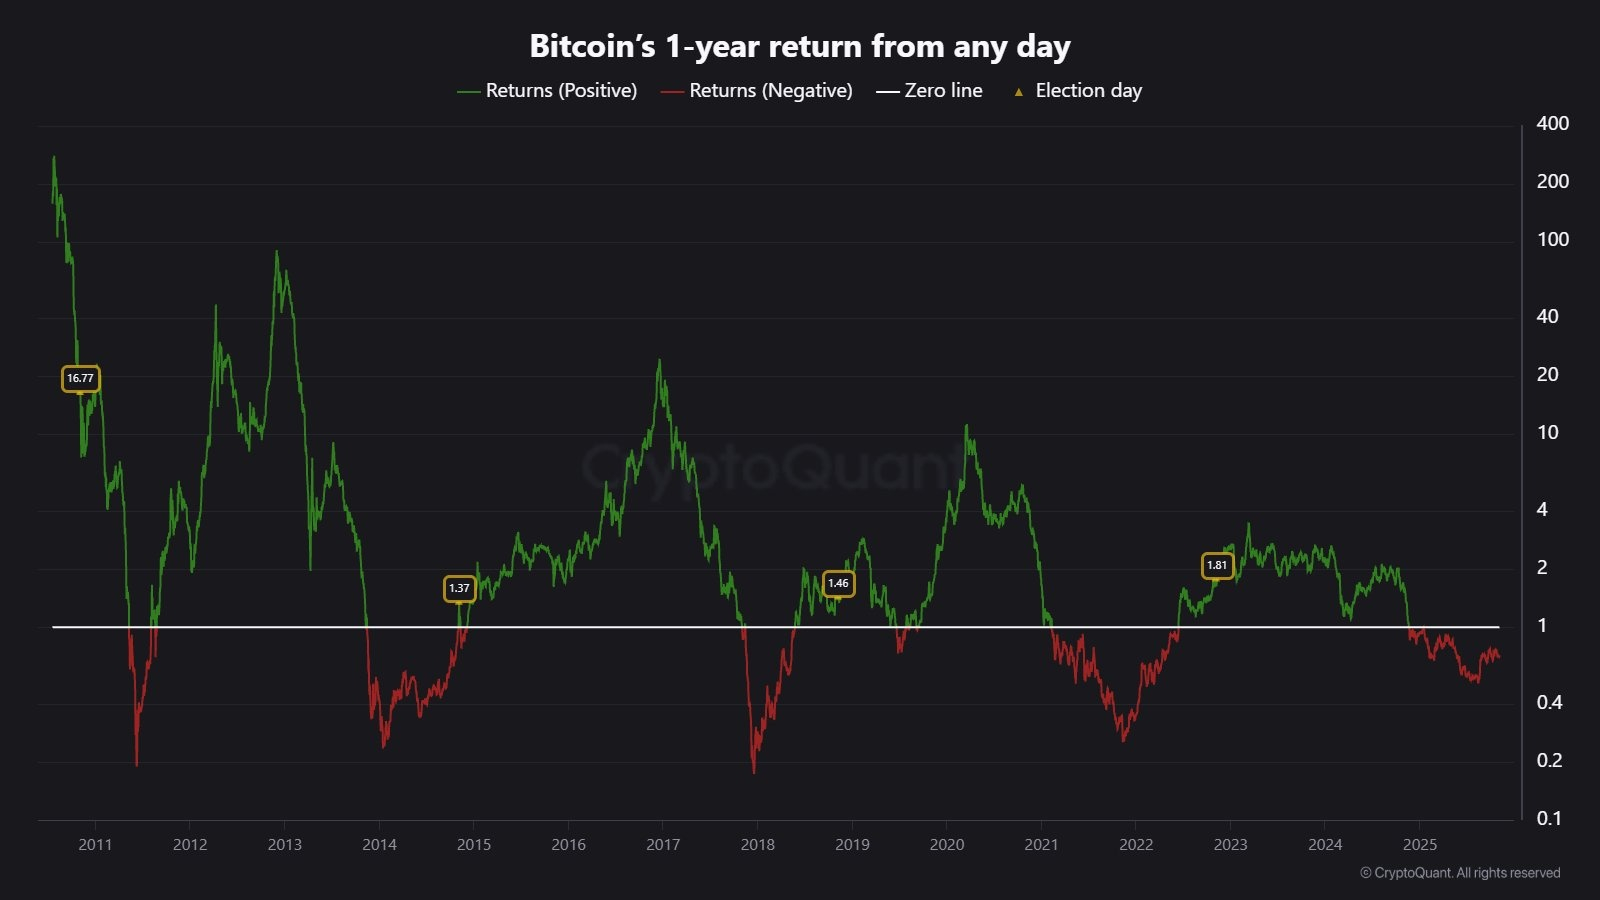
На графике CryptoQuant показана скользящая доходность Bitcoin за 1 год примерно с 2010 года до середины 2025 года в логарифмическом масштабе. Он демонстрирует циклическое чередование зелёных (положительная доходность) и красных (отрицательная доходность) фаз; отмеченные пики составляют 16.77x (~2011), 1.37x (~2015), 1.46x (~2019) и 1.81x (~2023). За каждым зелёным всплеском следует резкое падение в красную зону — медвежья фаза, — прежде чем начинается следующий цикл роста.
Анализ скользящей доходности Bitcoin за 1 год | Источник: @cryptoquant_com (X)
По состоянию на конец 2025 года график показывает, что скользящая доходность Bitcoin за 1 год находится ниже нулевой отметки — в красной зоне отрицательной доходности. Bitcoin занимал такое же положение во время минимумов медвежьих рынков 2014, 2018 и 2022 годов, перед последовавшим за каждым из них восстановлением. На момент этого наблюдения выход выше нулевой отметки не подтверждён. Закономерность всё ещё формируется. График показывает структурное положение: Bitcoin находится в фазе, которая исторически предшествовала восстановлению, а не в фазе, где оно уже подтвердилось.
Почему выражение «после промежуточных выборов» вводит в заблуждение
Распространённое объяснение — что Bitcoin восстанавливается после промежуточных выборов в США — уже много лет звучит на крипторынках. Анализ CryptoQuant опровергает причинно-следственную логику: промежуточные выборы проходят в ноябре раз в два года, а цикл халвинга Bitcoin длится примерно 48 месяцев. Совпадение ноябрьских промежуточных выборов с окном за 17–25 месяцев до халвинга не было запланировано. Это простая арифметика. Два цикла случайно пересекаются на этом этапе графика эмиссии Bitcoin.
Вывод имеет большое значение. Если бы восстановление было вызвано выборами, оно зависело бы от политических результатов. Если же его определяет цикл, оно зависит от механизмов предложения Bitcoin — в частности, от снижения давления продаж со стороны майнеров и поведения участников, накапливающих монеты перед халвингом. Это различие отделяет тезис, который может не подтвердиться (зависящий от выборов), от тезиса со структурной основой (зависящего от цикла халвинга). Подробнее о положении текущего цикла относительно предыдущих медвежьих фаз читайте в статье «Bitcoin находится в фазе неверия — ончейн-данные говорят, что дно уже достигнуто».
Что показывает закономерность — и чего она не показывает
Что она показывает: слабость Bitcoin после промежуточных выборов в 2014, 2018 и 2022 годах пришлась на окно за 17–25 месяцев до халвинга. В каждом случае до следующего халвинга следовало восстановление. Текущий момент — ноябрь 2026 года — приходится на сопоставимое окно относительно даты будущего халвинга.
Чего она не показывает: в заметке CryptoQuant нет целевых цен, конкретных уровней поддержки или сроков начала восстановления. На графике скользящей доходности за 1 год Bitcoin всё ещё находится ниже нулевой отметки — это значит, что подтверждения восстановления пока нет. Данные по трём случаям позволяют говорить о закономерности, но не дают статистической уверенности.
За чем следить для подтверждения продолжения закономерности: первое структурное подтверждение завершения фазы отрицательной доходности появится, когда скользящая доходность за 1 год на опубликованном CryptoQuant графике снова пересечёт нулевую отметку вверх. Пока этого не произошло, закономерность остаётся аналитической рамкой, а не сигналом. Стоит учитывать и недавнее движение цены: отскок Bitcoin недавно остановился на уровне $76,800, что подчёркивает: если восстановление пойдёт по историческому сценарию, оно ещё не проявилось в цене.
Цикл халвинга как истинный движущий фактор
Аналитическая ценность подхода CryptoQuant в том, что он заменяет расплывчатое макроэкономическое объяснение («выборы идут на пользу Bitcoin») конкретным структурным («цикл предложения Bitcoin создаёт повторяющиеся окна восстановления»). Диапазон за 17–25 месяцев до халвинга — не приблизительная оценка, а зафиксированный временной интервал, в который приходился каждый минимум медвежьего рынка за всю отслеживаемую историю Bitcoin. Одно из механических объяснений — действия майнеров, которые наращивают продажи после пика и сокращают давление продавцов по мере приближения халвинга. Другое — накопление монет долгосрочными держателями в фазу отрицательной доходности.
Данные о периоде после промежуточных выборов уже подробно рассматривались: падение Bitcoin после таких выборов достигало −49.7%, однако год спустя медианное восстановление составляло +45.8%. Подход CryptoQuant объясняет почему: через год после промежуточных выборов до халвинга Bitcoin обычно остаётся на 5–13 месяцев меньше — то есть он уже находится в структурном окне восстановления.
При цене $77,673 Bitcoin торгуется внутри этого окна. Скользящая доходность за 1 год отрицательная. Отсчёт цикла халвинга продолжается. О том, повторится ли закономерность в четвёртый раз, сначала покажет пересечение нулевой отметки скользящей доходностью — а не результат выборов.
Следите за скользящей доходностью за 1 год: её выход выше нуля станет первым структурным подтверждением начала текущей фазы восстановления перед халвингом.
Отказ от ответственности: Представленные в этой статье мнения и анализ носят исключительно информационный характер и отражают точку зрения автора, а не являются финансовой рекомендацией. Рассматриваемые технические закономерности и индикаторы подвержены рыночной волатильности и могут как привести, так и не привести к ожидаемым результатам. Инвесторам рекомендуется проявлять осторожность, проводить самостоятельное исследование и принимать решения с учётом индивидуальной терпимости к риску.