Глобальная стоимость капитала меняет оценку суперцикла ИИ, превращая ралли технологических компаний с высокой долговой нагрузкой в истощённые ловушки ликвидности... 🙄
В основе происходящего лежит неумолимый рост реальной доходности. По мере того как рынки облигаций закладывают в цены режим высоких ставок на длительный срок, ставка дисконтирования для долгосрочных активов роста повышается. Это сжимает оценки высокобетовых технологических компаний независимо от нарратива. Добавьте к этому структурно сильный доллар — и азиатские компании, связанные с цепочками поставок, сталкиваются с двойным встречным ветром: ужесточением внутренней ликвидности и валютными рисками при пересчёте.
Обратите внимание на структурные сбои в динамике цен. Отскоки обусловлены механическим закрытием коротких позиций, а не новыми покупками со стороны институциональных инвесторов.
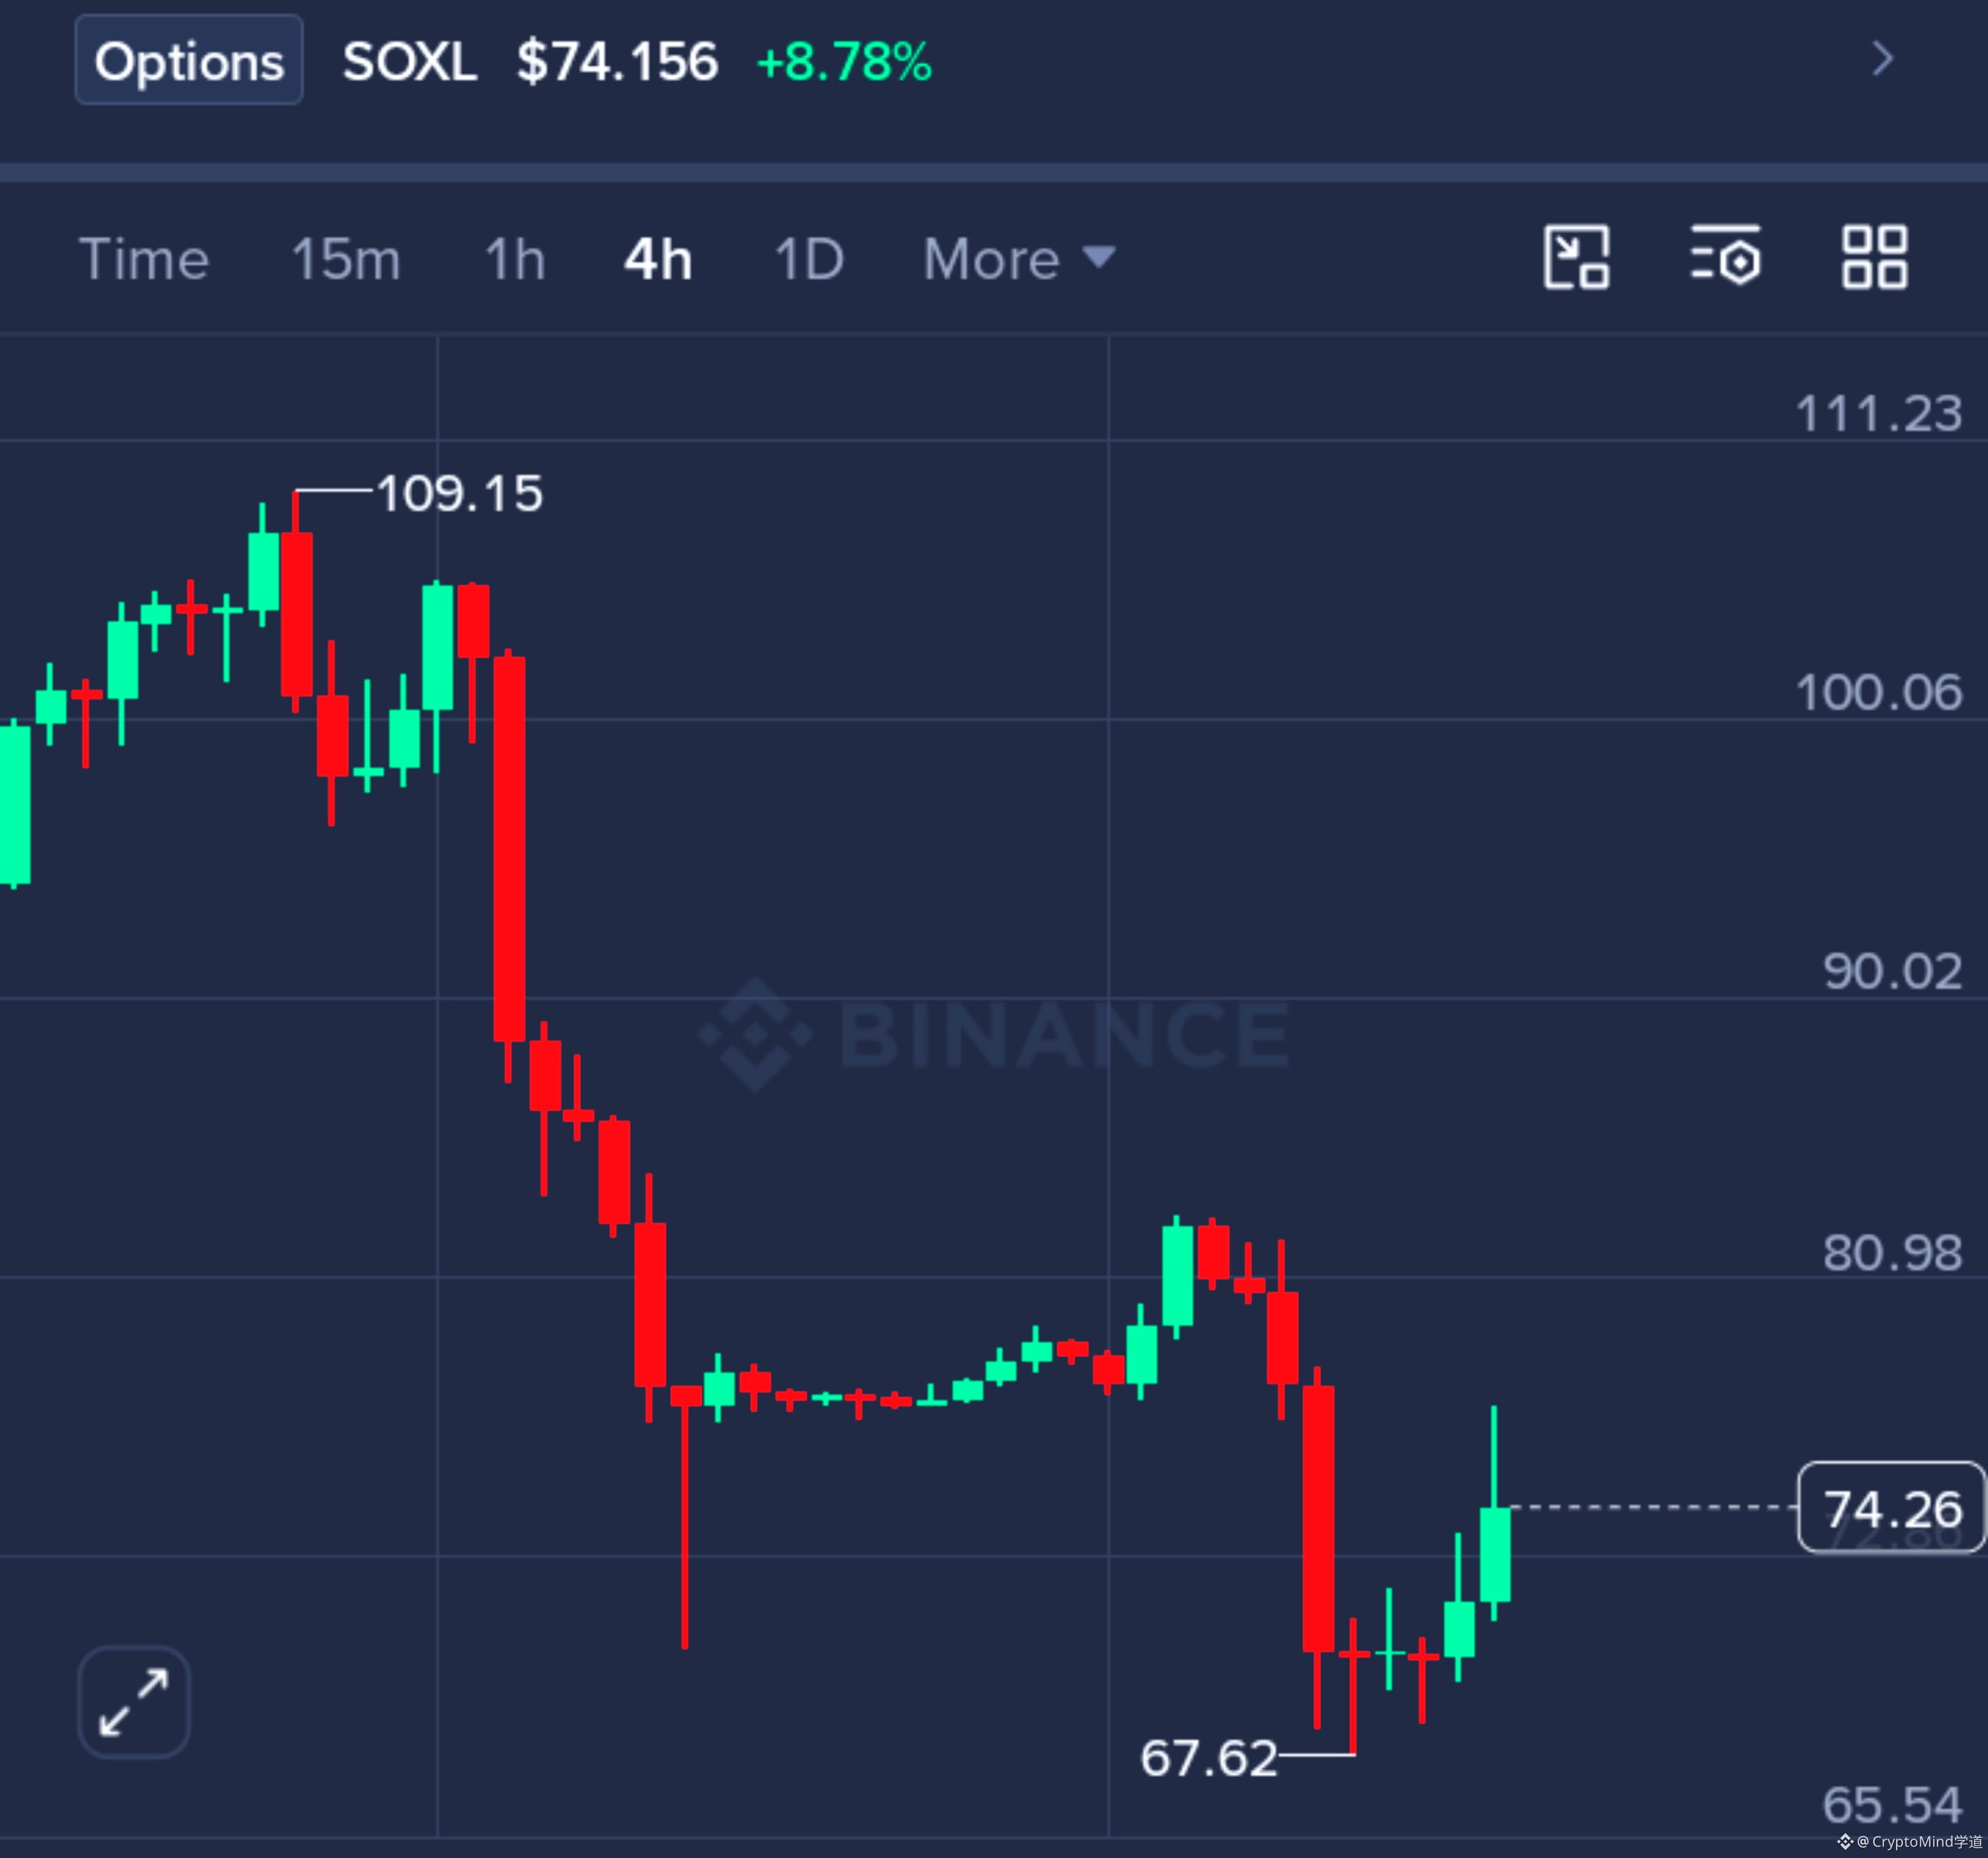
$SOXL отчаянно пытается найти поддержку на отметке 74 после достижения дна вблизи 67, но RSI на уровне 49 подтверждает полное истощение импульса. Котировка застряла в отскоке дохлой кошки ниже отметки 81.
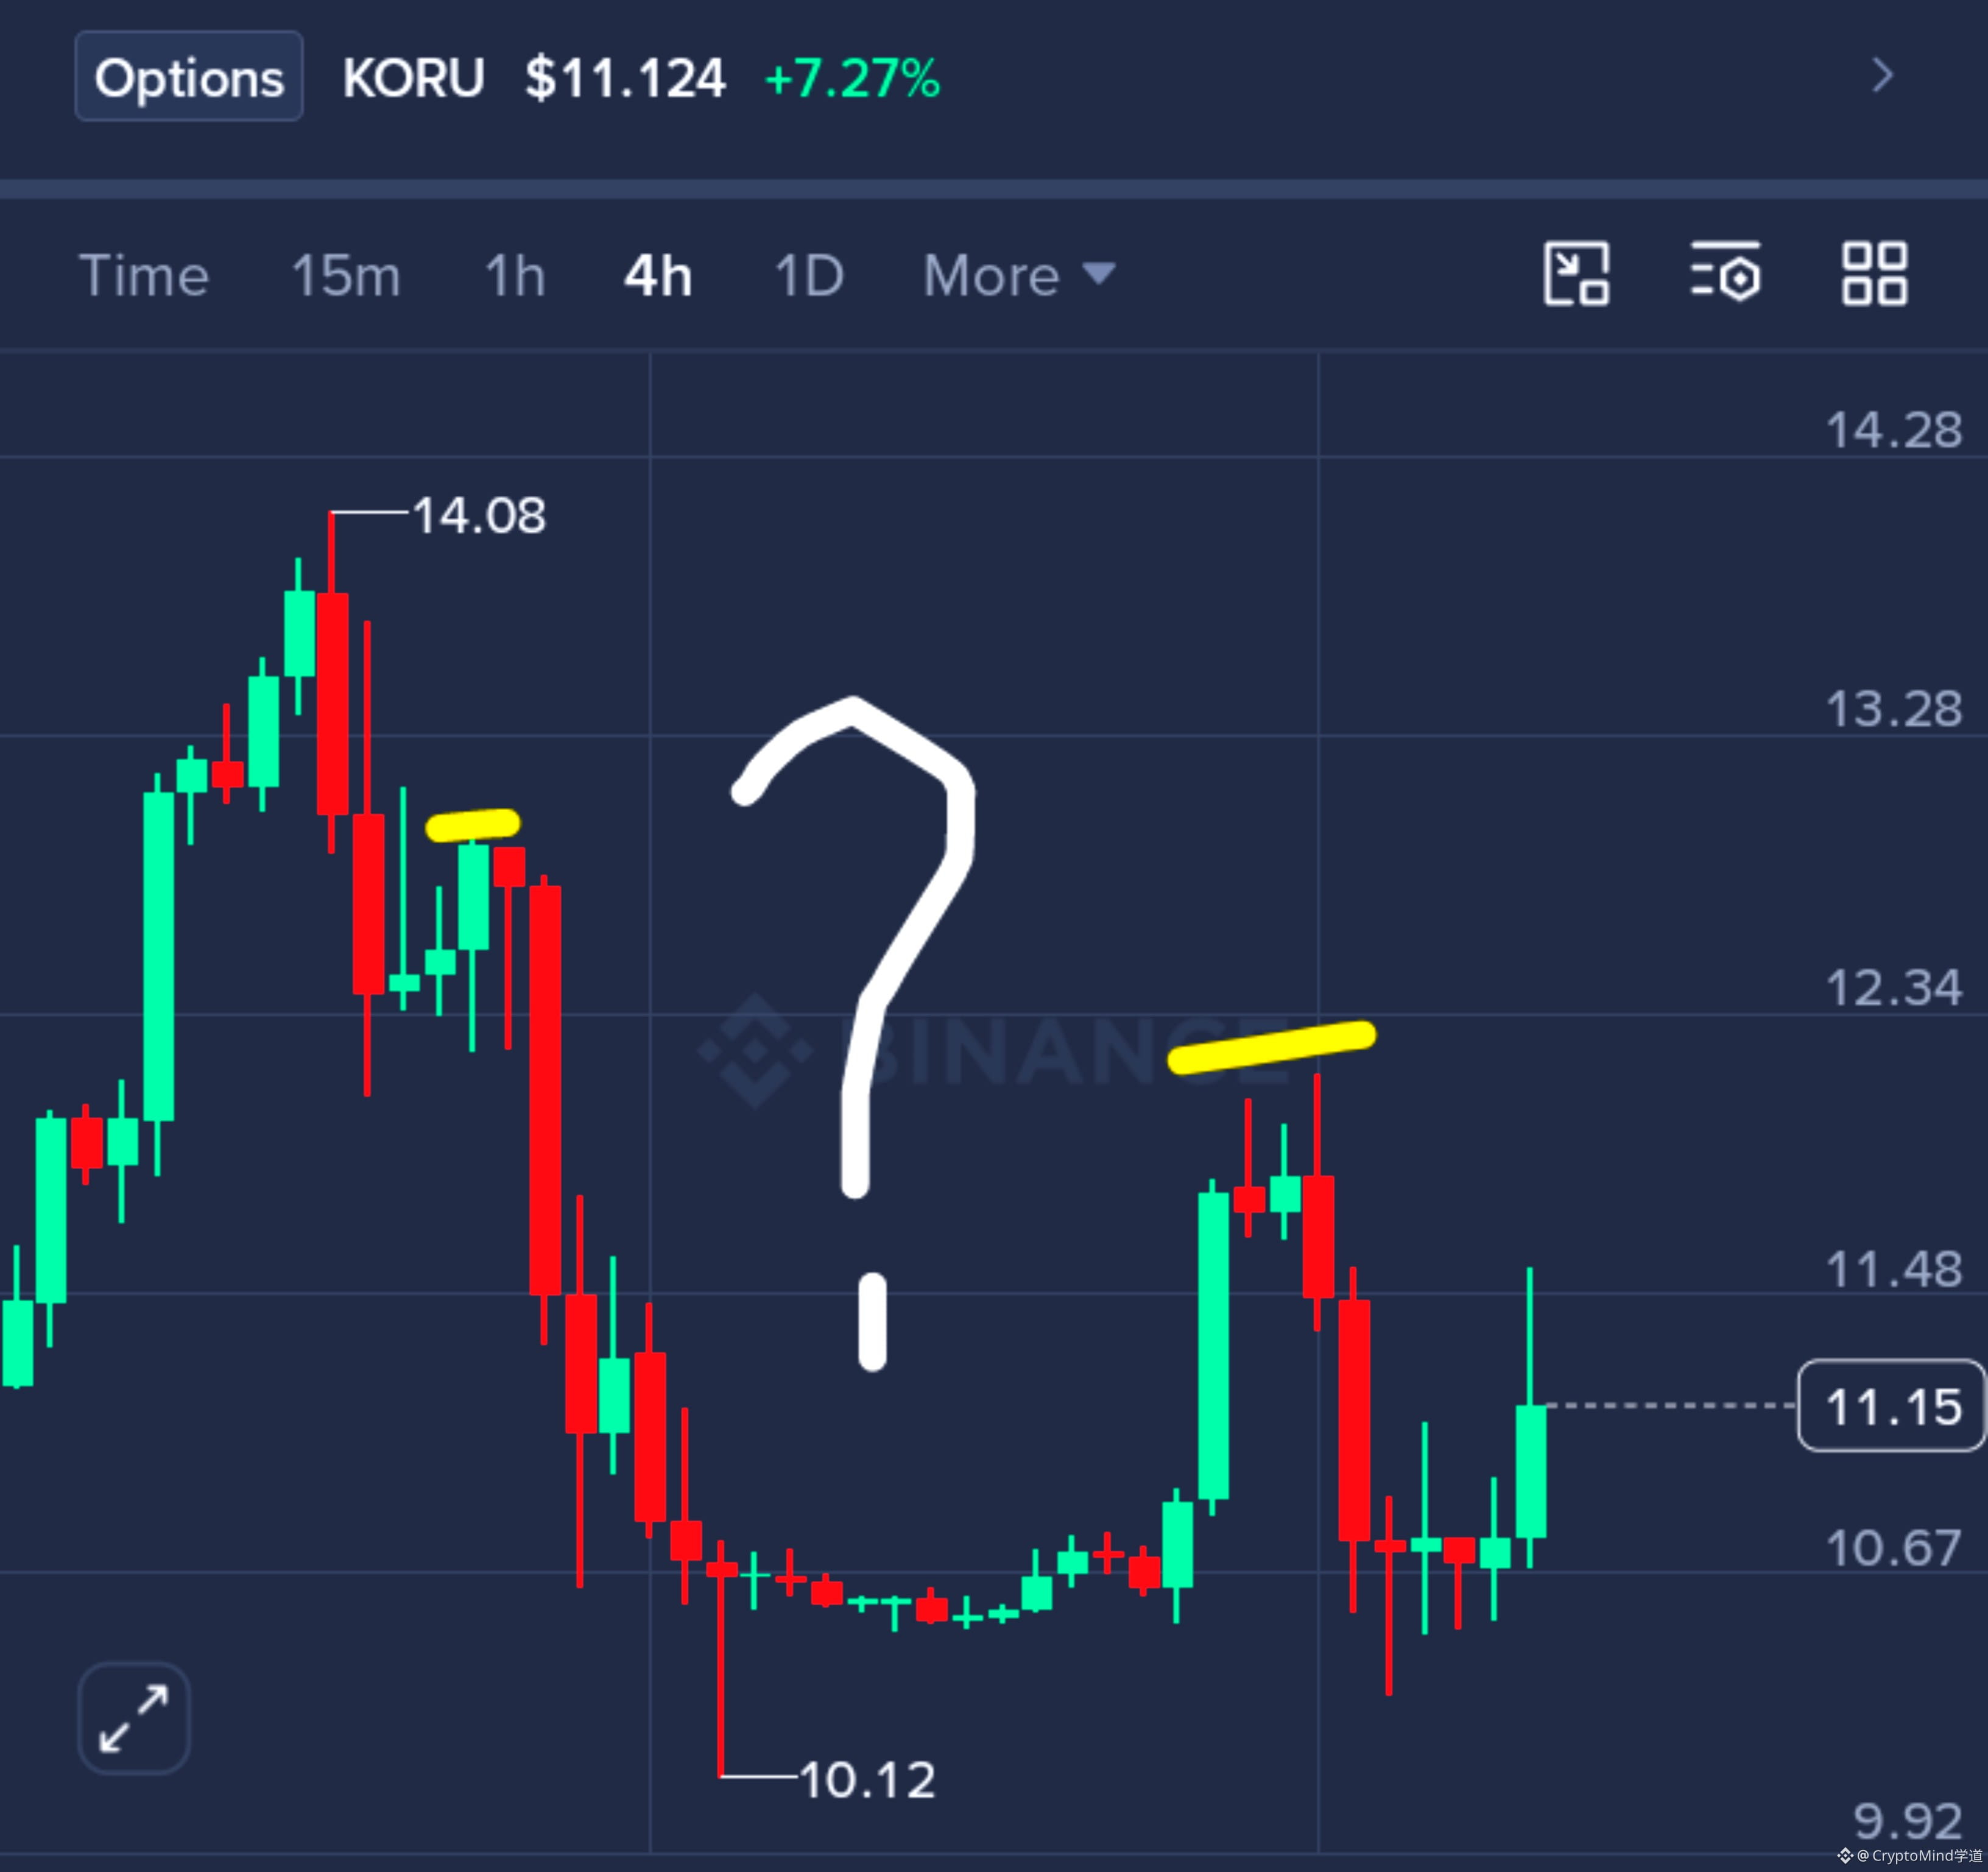
$KORU — самый показательный график. Этот вопросительный знак идеально отражает нерешительность рынка. Цена сформировала чёткий более низкий максимум на отметке 12,00, так и не сумев вернуться к пику 14; RSI на уровне 58 сигнализирует об ослаблении уверенности на фоне оттока капитала из азиатского сектора полупроводников.
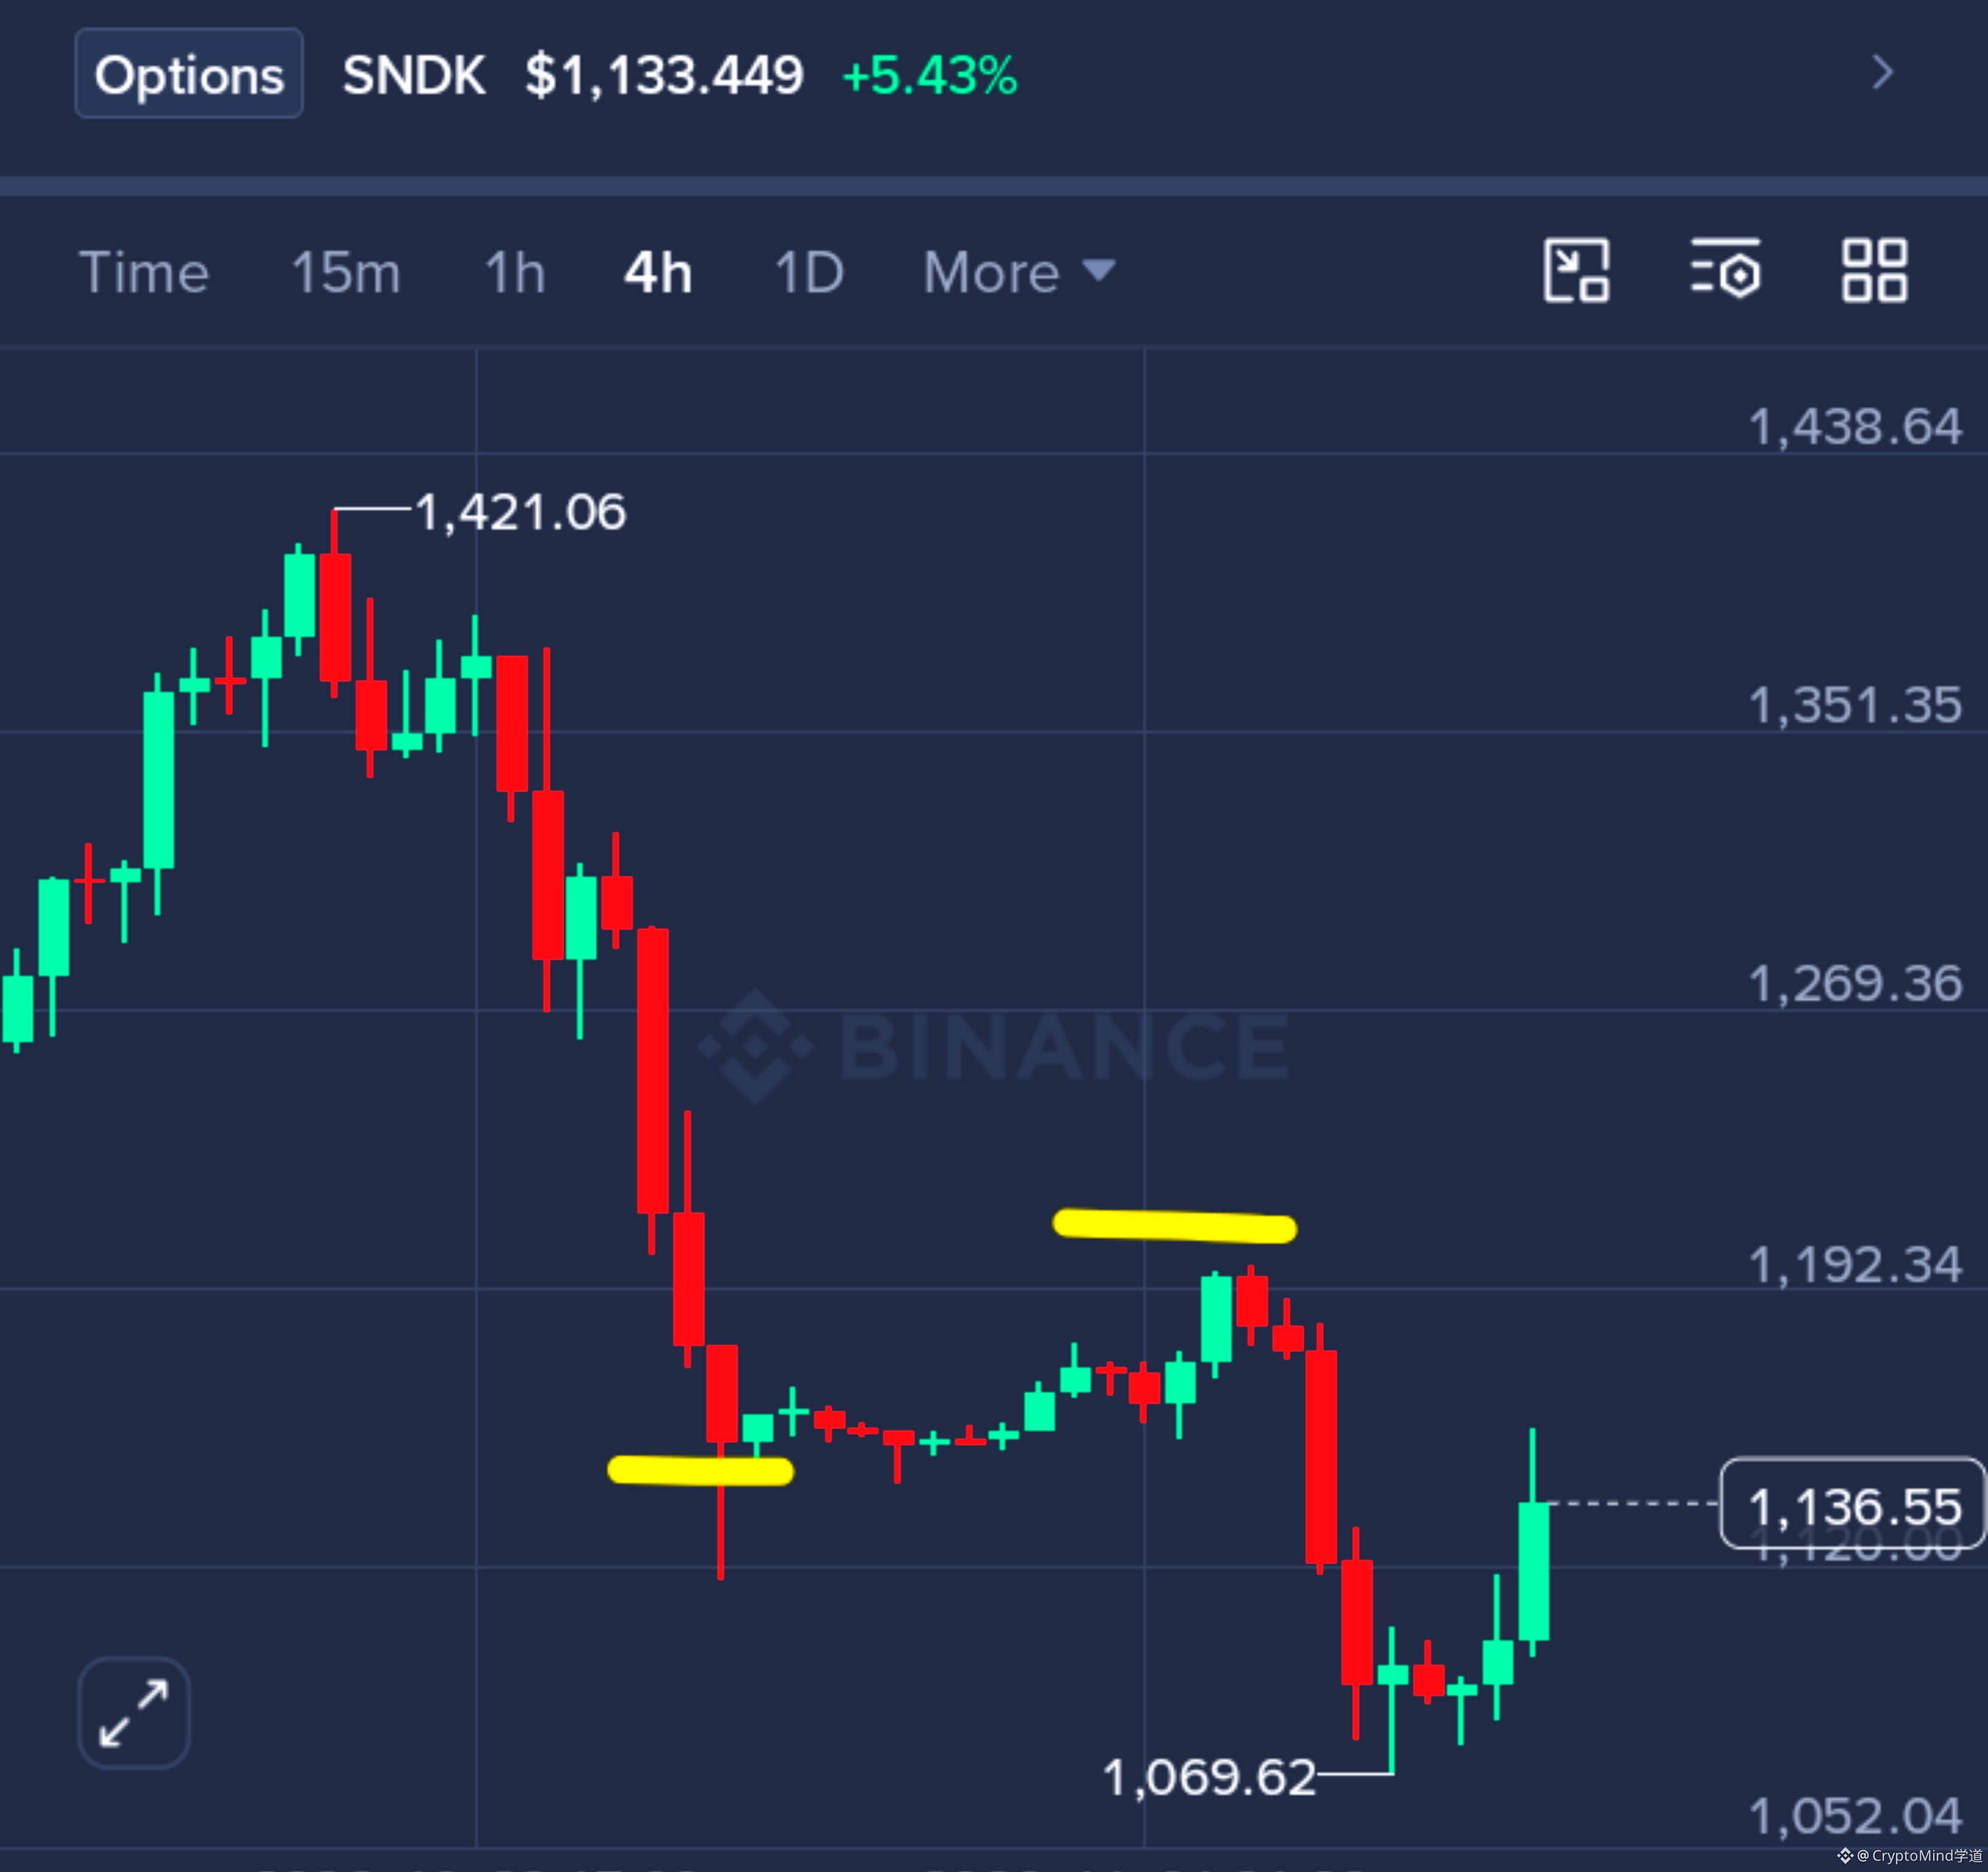
$SNDK отражает ту же слабость. После решительного отскока от сопротивления на отметке 1 190 RSI держится на уровне 56. Рынок отказывается финансировать вложения в устаревшую память, когда ценовая власть ослабевает, а стоимость удержания активов с длинной дюрацией и кредитным плечом высушивает портфели.
Пока рынок облигаций не достигнет потолка, эти ралли — всего лишь ликвидность для выхода. Если реальная доходность снова пойдёт вверх, где на самом деле находится нижняя граница падения глобальных технологических компаний с высокой долговой нагрузкой?
В основе происходящего лежит неумолимый рост реальной доходности. По мере того как рынки облигаций закладывают в цены режим высоких ставок на длительный срок, ставка дисконтирования для долгосрочных активов роста повышается. Это сжимает оценки высокобетовых технологических компаний независимо от нарратива. Добавьте к этому структурно сильный доллар — и азиатские компании, связанные с цепочками поставок, сталкиваются с двойным встречным ветром: ужесточением внутренней ликвидности и валютными рисками при пересчёте.
Обратите внимание на структурные сбои в динамике цен. Отскоки обусловлены механическим закрытием коротких позиций, а не новыми покупками со стороны институциональных инвесторов.
$SOXL отчаянно пытается найти поддержку на отметке 74 после достижения дна вблизи 67, но RSI на уровне 49 подтверждает полное истощение импульса. Котировка застряла в отскоке дохлой кошки ниже отметки 81.
$KORU — самый показательный график. Этот вопросительный знак идеально отражает нерешительность рынка. Цена сформировала чёткий более низкий максимум на отметке 12,00, так и не сумев вернуться к пику 14; RSI на уровне 58 сигнализирует об ослаблении уверенности на фоне оттока капитала из азиатского сектора полупроводников.
$SNDK отражает ту же слабость. После решительного отскока от сопротивления на отметке 1 190 RSI держится на уровне 56. Рынок отказывается финансировать вложения в устаревшую память, когда ценовая власть ослабевает, а стоимость удержания активов с длинной дюрацией и кредитным плечом высушивает портфели.
Пока рынок облигаций не достигнет потолка, эти ралли — всего лишь ликвидность для выхода. Если реальная доходность снова пойдёт вверх, где на самом деле находится нижняя граница падения глобальных технологических компаний с высокой долговой нагрузкой?