

Широко ожидается, что в четверг Банк Англии повысит процентные ставки, и главную роль в этом сыграл резкий рост цен на энергоносители. Само голосование выглядит простой частью. Важнее могут оказаться последующие заявления Банка: представители денежно-кредитных властей могут воспользоваться этим случаем, чтобы охладить ожидания инвесторов относительно нескольких дальнейших повышений ставок в следующем году.
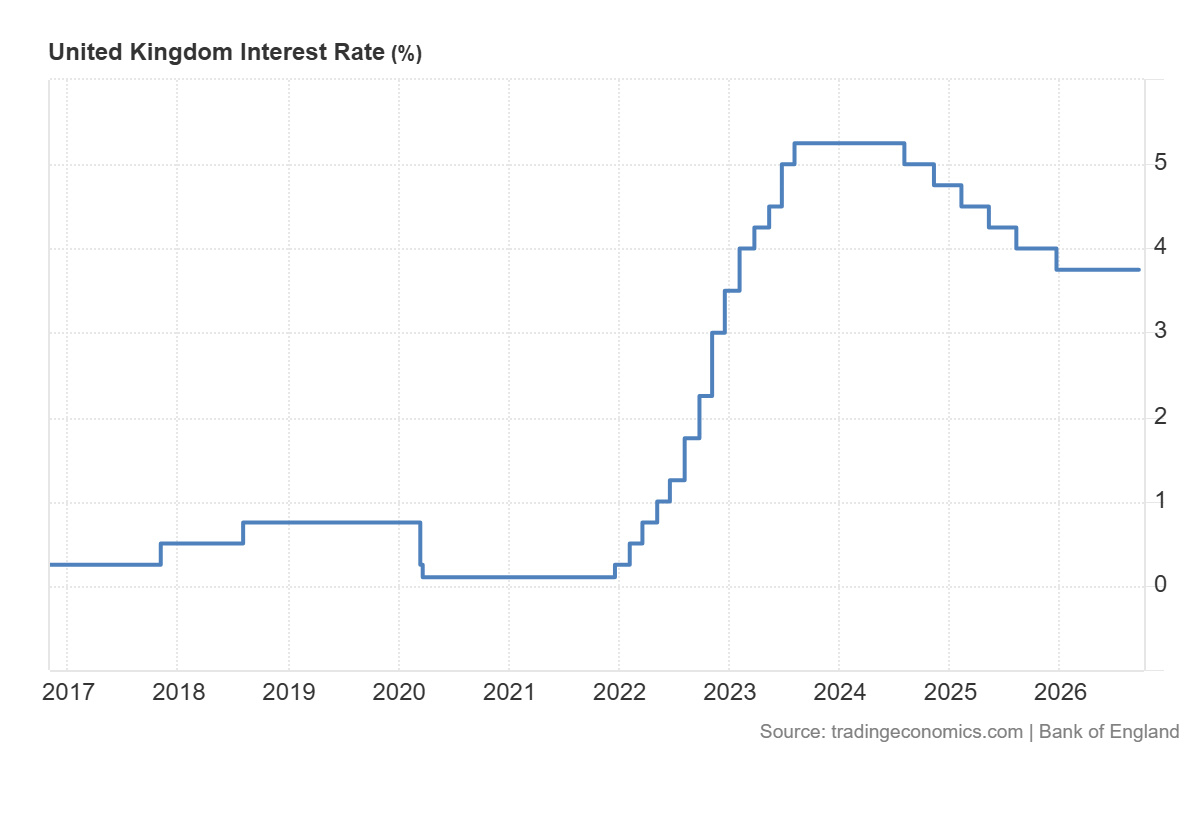
Аналитики в целом ожидают, что Комитет по денежно-кредитной политике повысит базовую ставку Банка Англии с 3,75 до 4 процентов. Опрос Reuters среди экономистов указывает на тот же исход. Это будет первое повышение ставки Банком с августа 2023 года, когда инфляция всё ещё более чем втрое превышала целевой показатель в 2 процента.
Этот опрос также позволяет предположить, каким будет голосование: 7 против 2. Вероятнее всего, внешние члены комитета Алан Тейлор и Свати Дхингра выступят против повышения и поддержат сохранение ставок на прежнем уровне. Deutsche Bank ожидает более спорного исхода: большинство в соотношении 6 к 3 проголосует за ужесточение политики на фоне растущей обеспокоенности тем, как будут меняться цены на энергоносители и экономический рост в ближайшие месяцы.
Второй опрос указывает примерно на тот же результат. Все экономисты, участвовавшие в опросе Bloomberg 29–30 октября, ожидают повышения ставки до 4%, что завершит 11-месячный период, в течение которого она составляла 3,75%. Почти 60% респондентов прогнозируют, что за повышение проголосуют 7 членов комитета, а двое будут против; еще 24% ожидают соотношения голосов 6 к 3.
Любой из этих результатов станет резким разворотом по сравнению с сентябрем, когда за повышение ставок проголосовали лишь трое членов комитета.
Некоторую срочность объясняет история. В прошлый раз, когда резко выросли расходы на энергию, Банк подвергся критике за неверную оценку того, как долго продлится инфляция. Теперь он стремится не попасться на ту же ошибку дважды: мировые цены на энергоносители высоки, а конца войне с Ираном пока не видно.
Во время предыдущего эпизода Банк оказался в числе первых крупных центральных банков, повысивших ставки. На этот раз его опередили Федеральная резервная система США и Европейский центральный банк.
Инфляция уже превысила прогноз Банка
Данные об инфляции объясняют осторожность. В сентябре Банк предупредил, что в начале следующего года инфляция превысит 4%, а также заявил, что скачок цен на энергоносители после июльских прогнозов во многом напоминает его «неблагоприятный» сценарий, при котором инфляция укореняется. С тех пор данные оказались выше ожиданий Банка.
Потребительские цены в сентябре выросли на 3,5% в годовом выражении — против 3,1% в августе и выше 3,0%, которые Банк прогнозировал еще в июле. Индекс CPIH, учитывающий расходы на жилье владельцев недвижимости, вырос до 3,6% с 3,3%. Оба показателя за месяц увеличились на 0,4%. Годом ранее индекс CPI почти не изменился, а CPIH вырос на 0,1%.
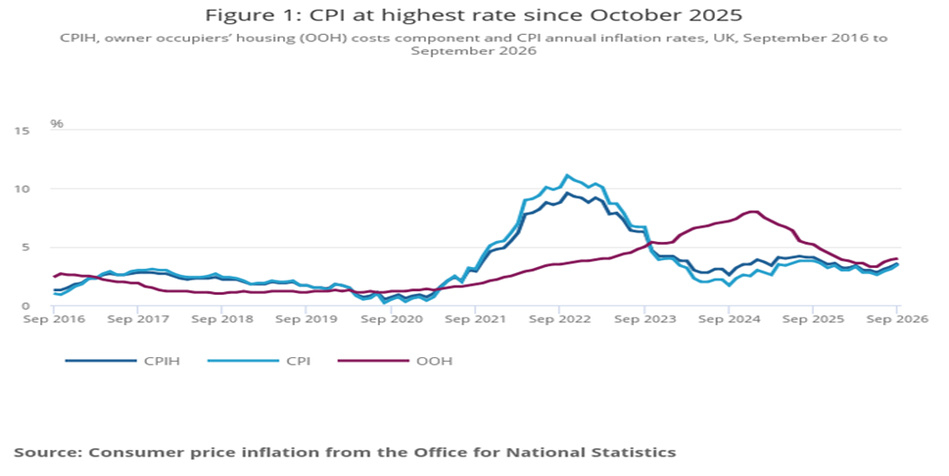
Экономисты ожидают, что в четверг, публикуя новые прогнозы, Банк повысит прогнозы инфляции на текущий и следующий годы.
Деннис Шен, преподаватель Берлинской международной школы менеджмента, считает повышение «началом цикла, пусть и короткого», а не разовой корректировкой. Поскольку в начале следующего года инфляция может превысить 4% — примерно вдвое больше целевого уровня Банка, — он считает, что поводов для самоуспокоенности мало.
Найм оживляется как раз перед повышением ставок
Рынок труда дал сторонникам жесткой политики повод указать на новые данные. Безработица за три месяца по август включительно снизилась до 4,7%. Прогнозисты ожидали, что она пятый отчетный период подряд останется на уровне 4,9%; теперь показатель достиг минимума с трех месяцев по июль 2025 года включительно.
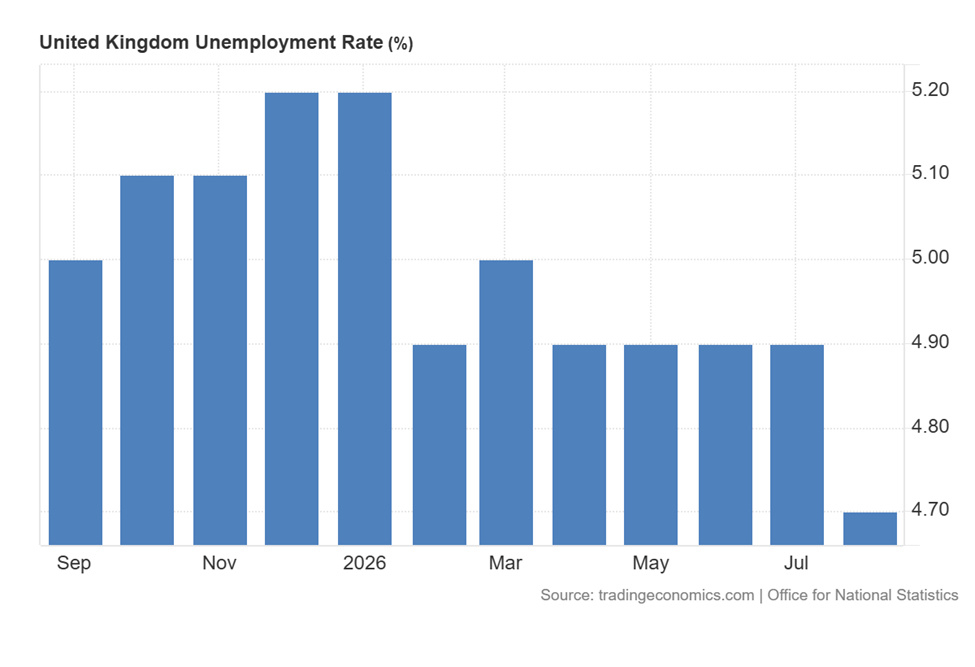
За этим общим показателем стоит снижение числа безработных на 47 000 по сравнению с предыдущим кварталом — до 1,712 миллиона. Сократилось число людей, не имевших работы до шести месяцев и от шести до 12 месяцев. По сравнению с прошлым годом число безработных уменьшилось на 26 000. Занятость выросла на 102 000 за квартал и на 356 000 за год, достигнув 34,577 миллиона, а уровень занятости немного поднялся — до 75,3%.
Опросы говорят о похожей ситуации. Роб Вуд, главный экономист по Великобритании в Pantheon Macroeconomics, назвал самым значимым событием в октябрьских данных PMI от S&P рост сводного индекса занятости выше 50 — впервые со времени бюджета 2024 года. Баланс занятости поднялся до 50,5 с 48,9 в сентябре. По его оценке, это соответствует росту числа рабочих мест в платежных ведомостях примерно на 9 000 за месяц.
По словам Вуда, устойчивое восстановление усиливает аргументы в пользу повышения ставки в ноябре. Он считает его почти гарантированным, а затем ожидает еще одного повышения в феврале. Pantheon прогнозирует третье повышение в мае или раньше, хотя слабые сигналы со стороны потребителей делают этот шаг спорным.
Неравномерный рост экономики обеспечивают услуги
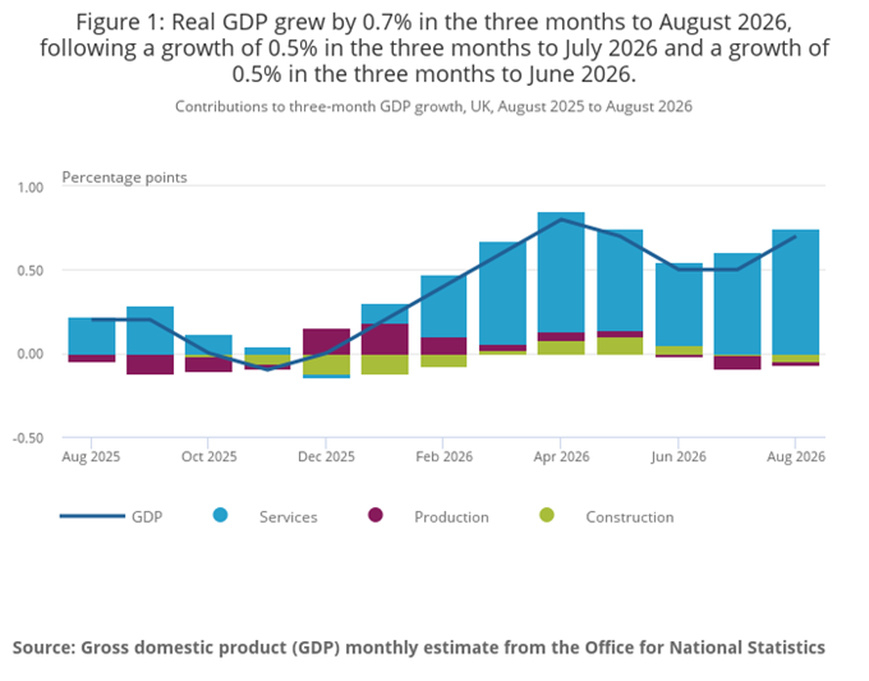
Данные о выпуске добавляют этой картине неоднозначности. Рост остается неравномерным: подъем производства, возглавляемый обрабатывающей промышленностью, компенсирует слабость других секторов. Сам август был спокойным. ВВП вырос за месяц всего на 0,1% после роста на 0,4% в июле. Производство восстановилось на 0,8%, сектор услуг не изменился, а строительство сократилось на 0,2%.
За трехмесячный период картина выглядит лучше. За три месяца по август включительно выпуск вырос на 0,7% против 0,5% за три месяца по июль включительно (последний показатель пересмотрели вверх с 0,4%). Рост обеспечил сектор услуг, прибавивший 0,9%, тогда как производство сократилось на 0,2%, а строительство — на 1,0%.
Сколько доказательств достаточно?
Все это приходится оценивать комитету, члены которого не могут договориться о трактовке данных. В последние недели представители Банка Англии высказывались все более жестко. Bloomberg Economics отслеживает этот сдвиг с помощью BOESPEAK — модели обработки естественного языка, оценивающей публичные заявления членов комитета. Она показывает, что жесткая риторика достигла максимума почти за три года.
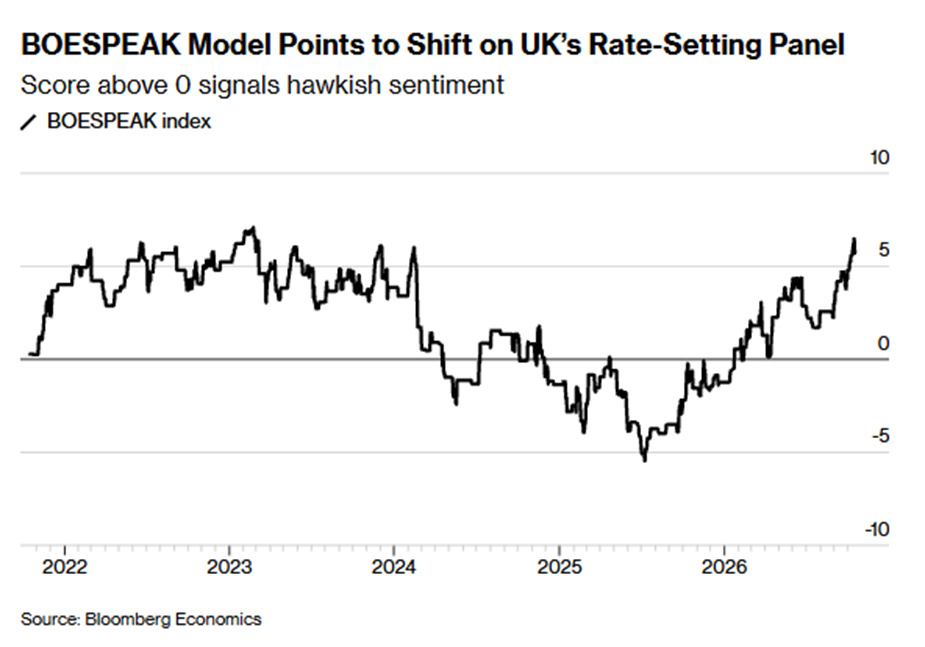
За этим сдвигом стоят два спорных вопроса, по которым комитет пока не пришел к согласию. Сколько доказательств вторичных эффектов достаточно, чтобы действовать? И делают ли затянувшаяся война с Ираном некоторые из этих эффектов неизбежными? (Вторичные эффекты возникают, когда высокая инфляция влияет на формирование заработной платы и цен.)
Глава Банка Эндрю Бейли заявил, что Банк не может ждать убедительных доказательств этих эффектов, иначе он начнет действовать слишком поздно. В прошлом месяце он также сказал, что, судя по его беседам с компаниями, те поглощают рост издержек, а не перекладывают его на других — в большей степени, чем в 2022 году.
Сторонники жесткой политики в комитете высказались резче. Главный экономист Хью Пилл и внешние члены комитета Кэтрин Манн и Меган Грин критиковали действия Банка в нынешней ситуации.
У Манн есть теория насчет этих рыночных ставок. По ее мнению, в них заложена премия за риск, которую сам Банк увеличил, заняв позицию «подождать и посмотреть» после начала войны на Ближнем Востоке, вместо того чтобы ясно дать понять, что будет сдерживать инфляцию. Она считает, что денежно-кредитная политика недостаточно жесткая, что Банк не может рассчитывать на премии за риск как на замену мерам такой политики и что базовую ставку необходимо повысить.
Грин видит наибольшую опасность в чрезмерно мягкой политике. Она предупреждала, что замедление роста зарплат остановилось, что вторичные эффекты могут проявиться в начале следующего года и что тогда Банку придется действовать на опережение. После череды шоков предложения политика Великобритании, по ее словам, остается относительно мягкой.
Пилл указывает на устойчивый спрос и предстоящие переговоры о зарплатах как на инфляционные риски, хотя он скептически относится к четырем повышениям ставки, заложенным рынком в цены.
Два заместителя главы Банка склоняются к позиции сторонников жесткой политики, но с оговорками. Дэйв Рамсден считает, что инфляционные риски сместились еще сильнее в сторону повышения; среди факторов, за которыми он следит, — цены на энергоносители, погода и цепочки поставок, связанные с ИИ. По его мнению, если давление сохранится, может потребоваться повышение ставки. Клэр Ломбарделли предупредила, что Банк может повысить ставки, если рост цен на нефть приведет к устойчивой инфляции: длительный энергетический шок может отразиться на зарплатах, инфляционных ожиданиях и формировании цен.
У сторонников мягкой политики есть свои аргументы. Заместитель главы Банка Сара Бриден предположила, что компании могут справиться с энергетическим шоком, сократив издержки, а не перекладывая их на потребителей. Тейлор и Дхингра предостерегали от слишком раннего ужесточения политики.
По словам Дхингры, Великобритания не переживает широкомасштабную инфляционную спираль, как в 2022 году: на этот раз ценовое давление охватывает меньше сфер, а рынок труда слабеет. Она ожидает, что влияние войны на инфляцию станет очевидным к зиме.
Похоже, Банк готов повысить ставки: большинство согласится с этим шагом, но не с его обоснованием. Одна группа считает его страховкой от эффектов, которые пока не проявились. Другая задается вопросом, от чего именно нужно страховаться. Зима должна разрешить этот спор, и к тому времени может появиться повод обосновать еще одно повышение.