

Сам Тернус ничего конкретного не сказал, зато финансовый директор Кеван Парех дал прогноз, после которого акции на внебиржевых торгах падали до −4%.
📊 В 4-м квартале (октябрь–декабрь) Apple ожидает роста выручки на 7–10% против 12% в предыдущем квартале, а маржа снизится из-за подорожания памяти.
Официально замедление объясняют нехваткой компонентов: мол, Apple могла бы продать больше, чем способна произвести. Но, очевидно, дело не только в этом.
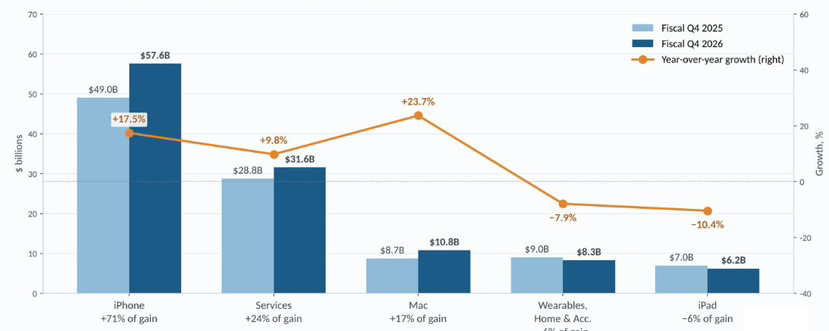
В сентябрьском квартале, обычно тихом, продажи iPhone выросли на 17%, потому что покупатели поспешили купить 17 Pro, не дожидаясь 18 Pro. Все уже поняли, что новая модель отличается только цветом, но при этом будет дороже. Поэтому часть декабрьского спроса удовлетворили заранее. Складной Duo за $2000+ вряд ли это компенсирует, тем более что соцсети полны жалоб на треснувшие экраны.
Есть и более глубокие проблемы. После того как Nvidia забрала большую часть производственных мощностей производителей чипов, Apple уже не может диктовать им объёмы поставок. Сервисы тоже растут медленнее из-за слабого рынка мобильных игр и вынужденных изменений в App Store.
Стоит добавить три замечания о качестве отчёта, а не о самом прогнозе:
▪️Превышение прибыли искусственное. Из превышения EPS на $0,11 около $0,09 обеспечили возвращённые пошлины и более низкая налоговая ставка. Без пошлин маржа составила бы ~46,9% против ожидаемых ~47,5%.
▪️Рост обеспечивают два продукта. На iPhone и Mac пришлось почти 90% прироста выручки, а сервисы показали самый медленный рост за год (+9,8%).
▪️Объём выкупа акций и дивидендов превысил свободный денежный поток, а акции торгуются по цене, в 36 раз превышающей прибыль следующего года (Oppenheimer)
Инвесторы могут немного «охладеть» к компании, но ненадолго.