

Мангер: купил на самом дне, но поделил заслуги
В феврале 2009 года рынок всё ещё тонул в панике. Компания Daily Journal сделала вот что: часть средств, которые прежде держала в краткосрочных казначейских облигациях, направила на покупку обыкновенных акций двух публичных компаний и части облигаций третьей компании.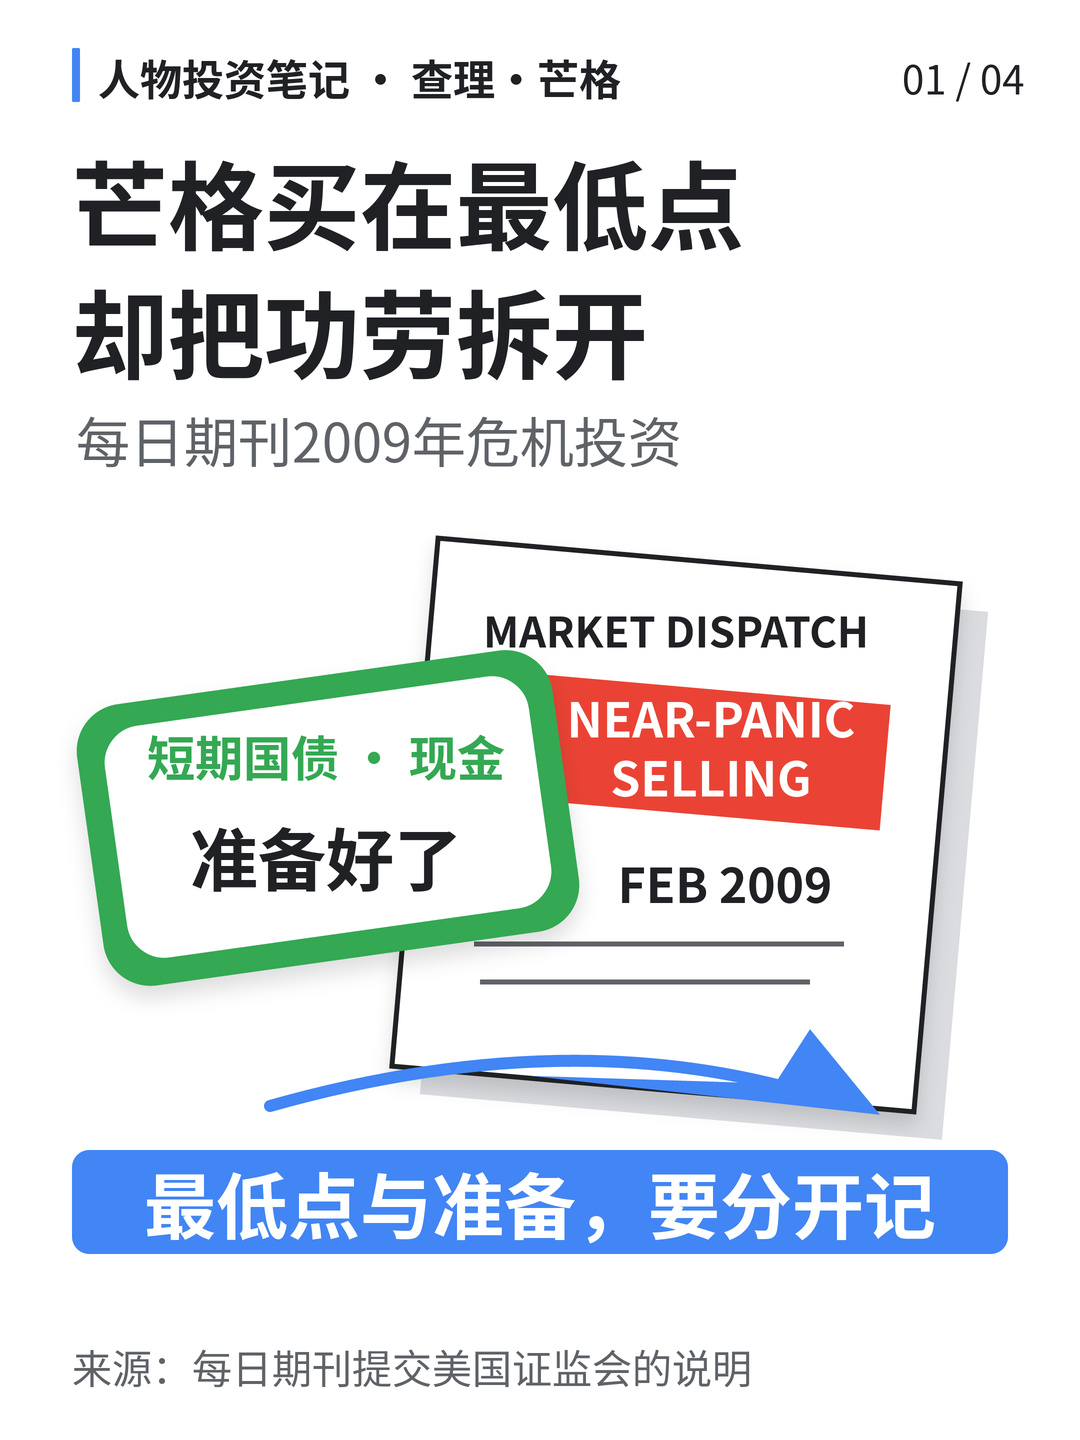
В объяснении, которое компания позднее представила Комиссии по ценным бумагам и биржам США, использовалось выражение «почти паническая распродажа». Эти деньги в государственных облигациях приносили лишь небольшой процентный доход. При выборе акций совет директоров руководствовался суждениями и рекомендациями председателя совета Чарли Мангера и заместителя председателя Дж. П. Герена.
Эту историю легко представить как рассказ о безупречно выбранном моменте для покупки на дне. И время было удачным, и последующая доходность впечатляла, и главным героем был Мангер. Но самое интересное здесь — то, что Мангер не стал приписывать все заслуги себе.
На ежегодном собрании акционеров Daily Journal в 2016 году он говорил об этой инвестиции: купить на самом дне — это, конечно, удача; но дело было не только в удаче: компания заранее подготовила деньги и была готова действовать, когда другие боялись.
Одной фразой он разделил две вещи.
Самое дно — это удача. Самый страшный день кризиса можно распознать, только оглянувшись назад. Тогда не прозвенел никакой звонок и никто не прислал уведомление: «Сегодня — самое дно».
А возможность действовать — это подготовка.
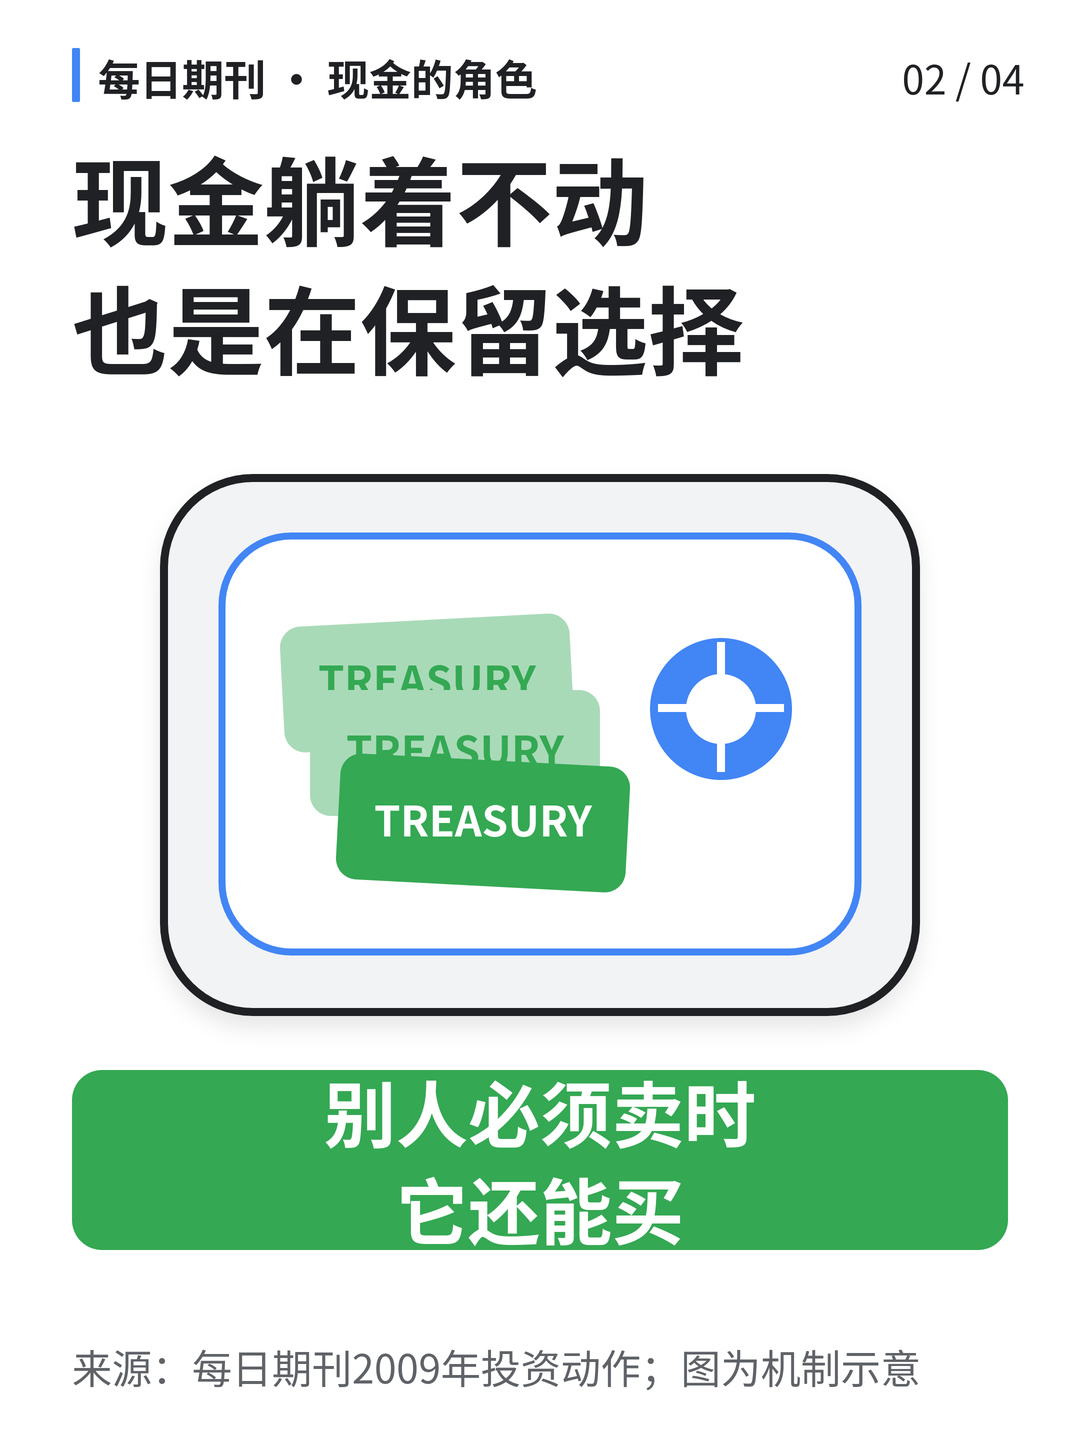
До этого Daily Journal держала деньги в казначейских облигациях — со стороны казалось, будто компания ничего не делает. Никаких эффектных позиций, да и поймать каждый отскок она не пыталась. Но именно это «ничего не делать» оставило ей выбор, когда началась паника. Пока другие были вынуждены продавать, ей не нужно было сначала разбираться с собственными проблемами.
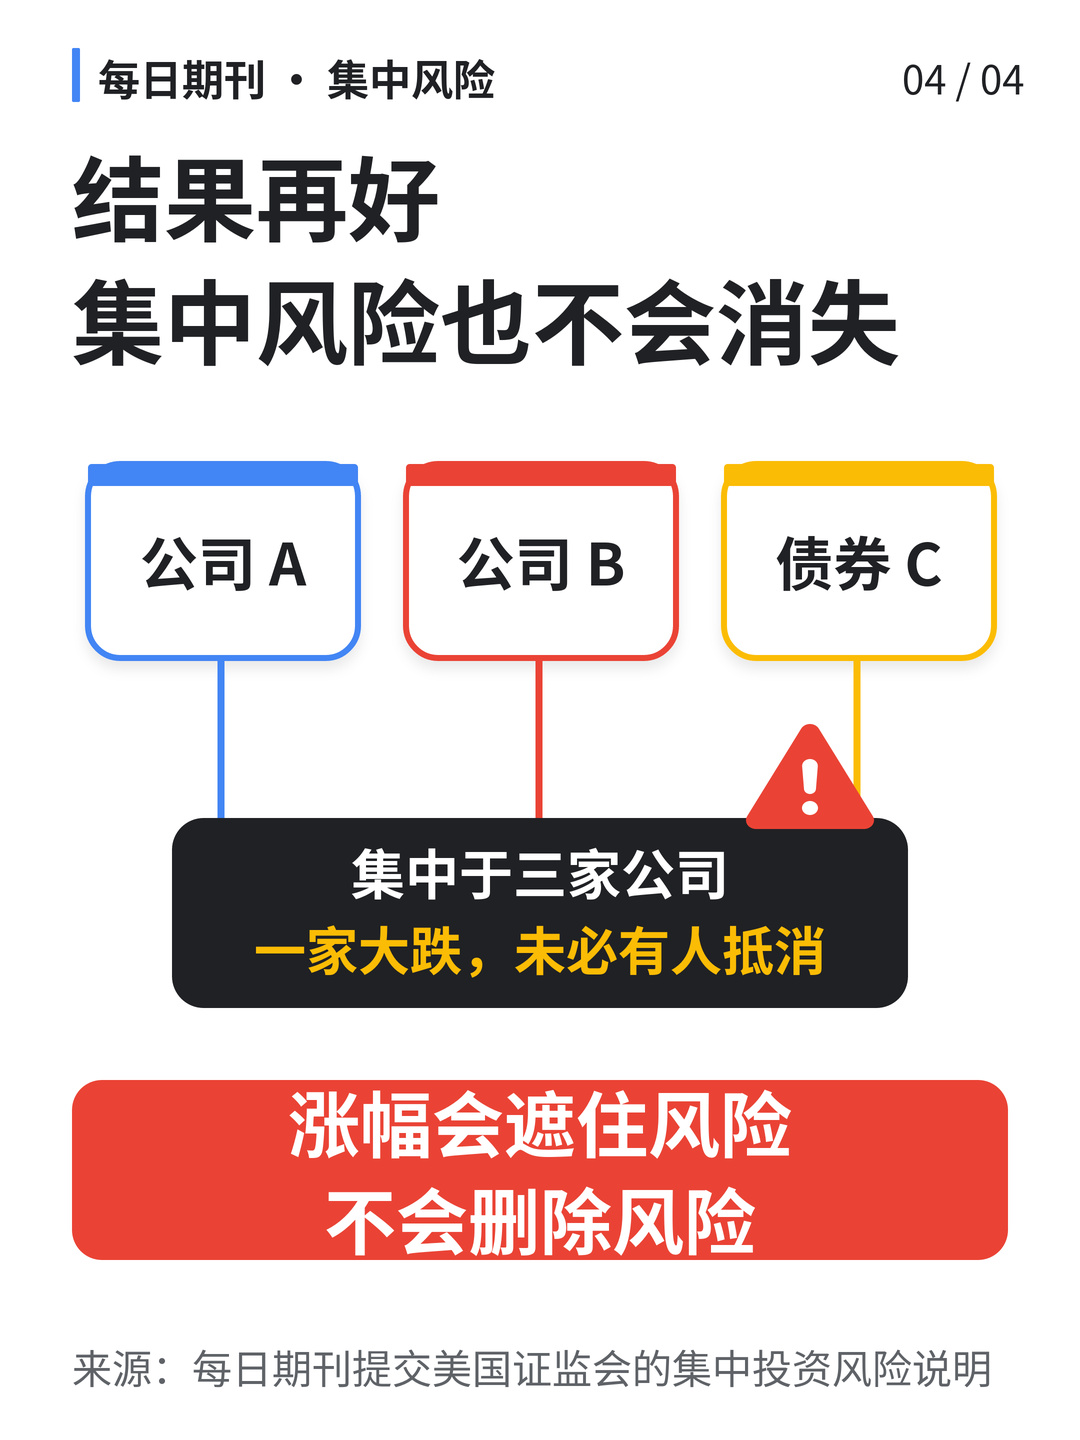
Есть здесь и ещё одна деталь, которую легко упустить: Daily Journal не делала вид, будто риска не существует. В документах, поданных в Комиссию по ценным бумагам и биржам США, прямо говорилось, что инвестиции сосредоточены в трёх компаниях из списка Fortune 200; резкое падение рыночной стоимости одной или нескольких из них могло не компенсироваться другими инвестициями, и в результате акционерный капитал мог значительно сократиться.
Так что это не вдохновляющая история о том, как «угадал момент — и вложился по-крупному». Какими бы впечатляющими ни оказались результаты концентрированных инвестиций, сама концентрация никуда не исчезает. Просто её заслонил последующий рост.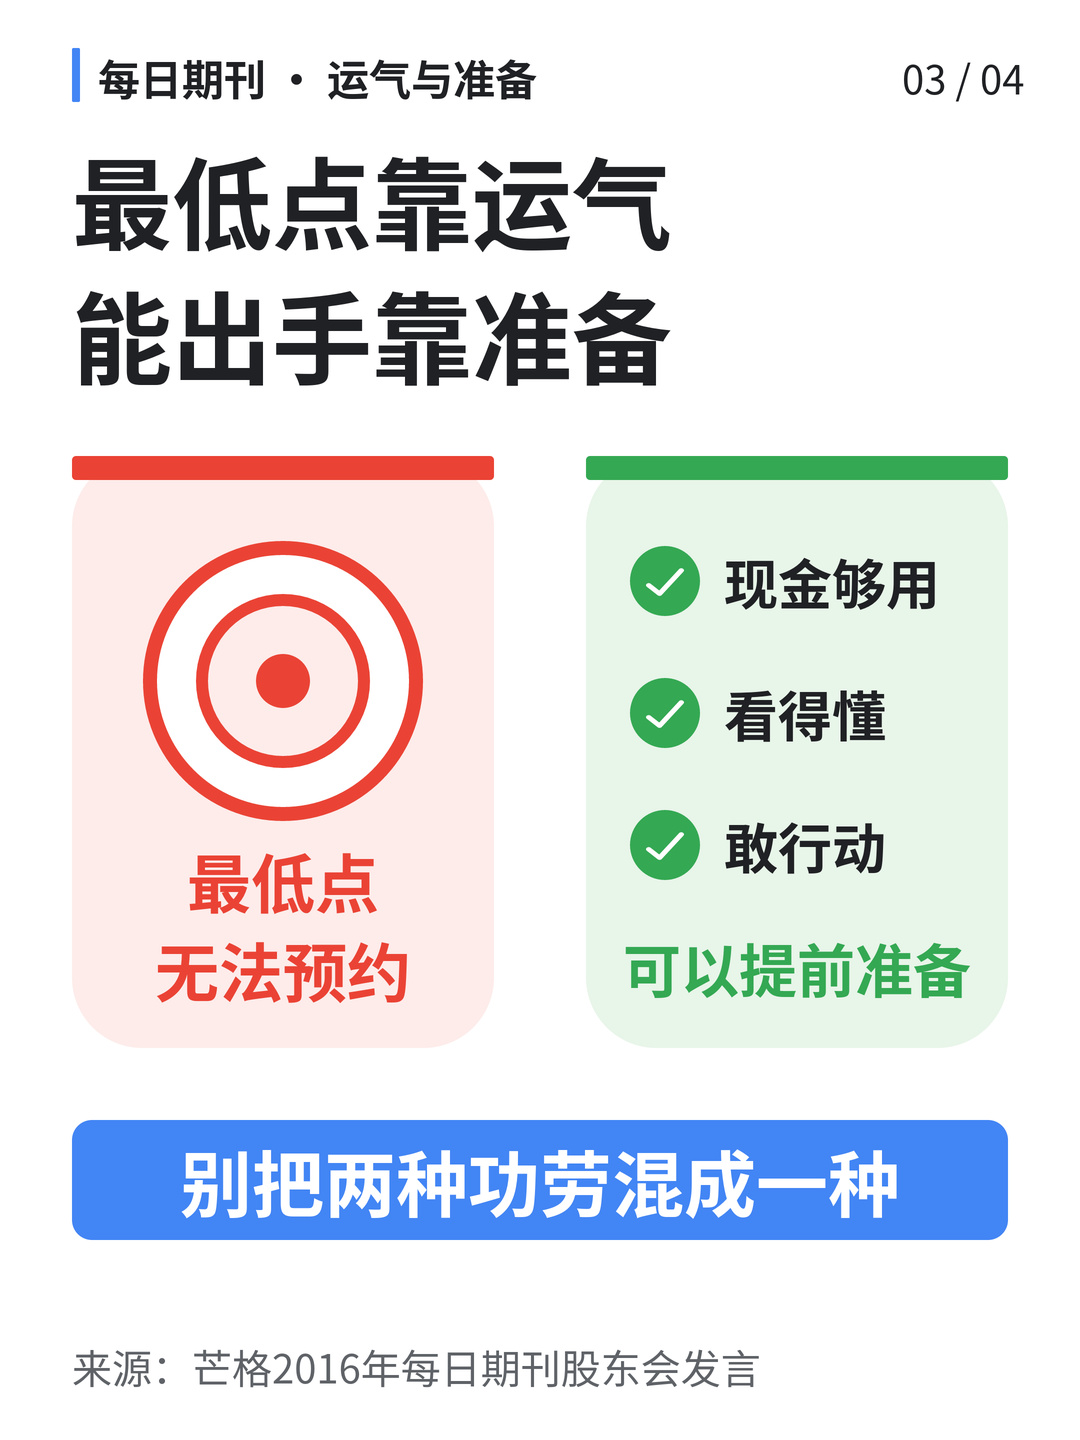
По-настоящему стоит задуматься о долгом периоде до того, как действовать. Хватит ли наличных, понятно ли, что именно покупаешь, сможешь ли не поддаваться панике, когда цены пойдут вниз. Если ждать, пока в новостях не останется ничего, кроме плохих известий, и только тогда пытаться набраться смелости, обычно уже поздно.
В той инвестиции Мангера, конечно, проявились и способности, и здравое суждение. Но он оставлял место и удаче. Так опыт становится ещё ценнее: не пытайся повторить то, что невозможно воспроизвести, — пойми, как подготовиться.
Самое дно — дело удачи. А возможность действовать — дело подготовки.