
Я дважды прочитал этот отчёт Apple, прежде чем понял, хороший он или плохой: выручка и EPS превзошли ожидания, но после закрытия торгов акции развернулись и пошли вниз.
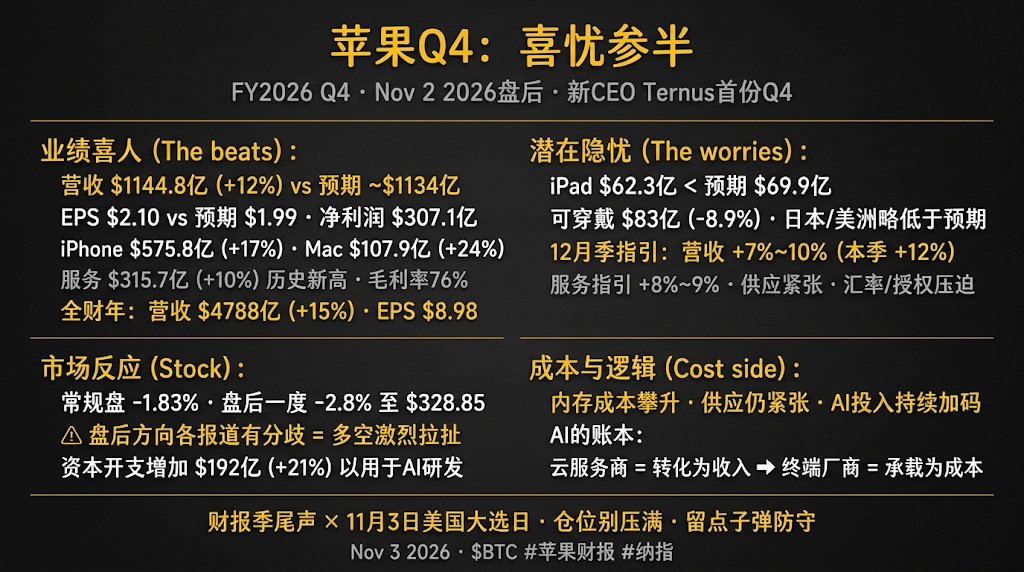
После закрытия торгов 2 ноября Apple опубликовала отчёт за IV квартал 2026 финансового года (завершившийся 26 сентября) — первый квартальный отчёт за время работы нового CEO Джона Тернуса. Выручка составила 114,48 млрд долларов, увеличившись на 12% год к году: это выше рыночных ожиданий примерно в 113,4 млрд долларов, а также выше собственного прогноза компании — от 9% до 11%. EPS составила 2,10 доллара против ожидавшихся 1,99 доллара, чистая прибыль — 30,71 млрд долларов. Выручка за весь финансовый год достигла 478,8 млрд долларов, увеличившись на 15%, а EPS составила 8,98 доллара — оба показателя стали рекордными.
Позитивные моменты вполне ощутимы. Выручка от iPhone составила 57,58 млрд долларов, увеличившись на 17% и превысив прогноз в 56,6 млрд. Выручка от Mac достигла 10,79 млрд долларов, прибавив 24% и значительно превысив ожидавшиеся 9,81 млрд. Выручка от услуг составила 31,57 млрд долларов, выросла на 10% и достигла рекордного уровня; валовая маржа — 76%. Выручка в Большом Китае составила 17,5 млрд долларов, также превысив прогноз в 17 млрд.
Проблемы были по другим направлениям. Выручка от iPad составила 6,23 млрд долларов — меньше ожидавшихся 6,99 млрд; от носимых устройств — 8,3 млрд, что на 7,9% меньше, чем годом ранее. Показатели по Японии и Америке тоже немного не дотянули до прогнозов. Выручка от услуг лишь совпала с ожиданиями, ничем не удивив. Но хуже всего был прогноз: на квартал, заканчивающийся в декабре, компания ожидает рост выручки на 7–10% против 12% в этом квартале; рост выручки от услуг — на 8–9%. Также упоминалось квартальное усиление давления со стороны сторонних лицензий и валютных курсов. Руководство объяснило это ограничениями в поставках.
Как отреагировали акции? По данным Investing.com, 2 ноября на обычной сессии акции Apple упали на 1,83%, а после публикации отчётности в ходе внебиржевых торгов в какой-то момент снизились на 2,8%, до 328,85 доллара. В некоторых публикациях сообщалось, что сразу после выхода отчёта акции немного выросли. Источники расходятся в оценках, что говорит о низкой ликвидности внебиржевых торгов и борьбе покупателей с продавцами. Само это расхождение и есть подтверждение того, что результаты оказались «неоднозначными».
Больше всего меня беспокоят расходы. В разборе Investing.com среди источников давления названы стоимость памяти, ограничения в поставках и увеличение расходов на ИИ. В прогнозах перед публикацией отчёта также отмечалось, что Apple компенсирует подорожание памяти повышением цен в течение квартала. Мы уже писали, что Nomura ожидает сохранения дефицита памяти до 2028 года, а китайские облачные провайдеры продолжают наперегонки заключать долгосрочные контракты на её поставки. Для Google и Microsoft ИИ — это источник дохода, а для производителей устройств вроде Apple — статья расходов.
Что это значит для крипторынка: сезон отчётности подходит к концу, и нарратив об ИИ смещается от вопроса «кто тратит деньги» к вопросу «кто за это платит». Корреляция BTC с Nasdaq ранее составляла 0,5–0,7. Настроения вокруг крупнейших компаний осторожные, а 3 ноября ещё и день выборов. Поэтому я считаю, что до выборов инвесторы не будут действовать слишком агрессивно.
Не знаю, сработает ли это, но конец сезона отчётности совпадает с днём выборов. Не стоит заходить на всю котлету — лучше оставить немного пороха в пороховницах.
Как ты считаешь, ситуация с Apple — «прибыль есть, но прогноз замедляется» — это сигнал о достижении пика или обычное переключение передач?