

Баффет: после того как обувная фабрика обесценилась, ошибка продолжила дорожать
Одна обувная фабрика со временем ничего не стала стоить. Но Баффета долгие годы мучило не только это. Ему было ещё больнее оттого, что при покупке он заплатил не наличными, а акциями Berkshire.
В 1993 году Berkshire обменяла 25 203 акции класса A на компанию Dexter Shoe. Тогда это не была сделка, на которую пришлось идти скрепя сердце. Баффету нравились руководители, он верил в продукцию компании и высоко оценивал её историю работы. 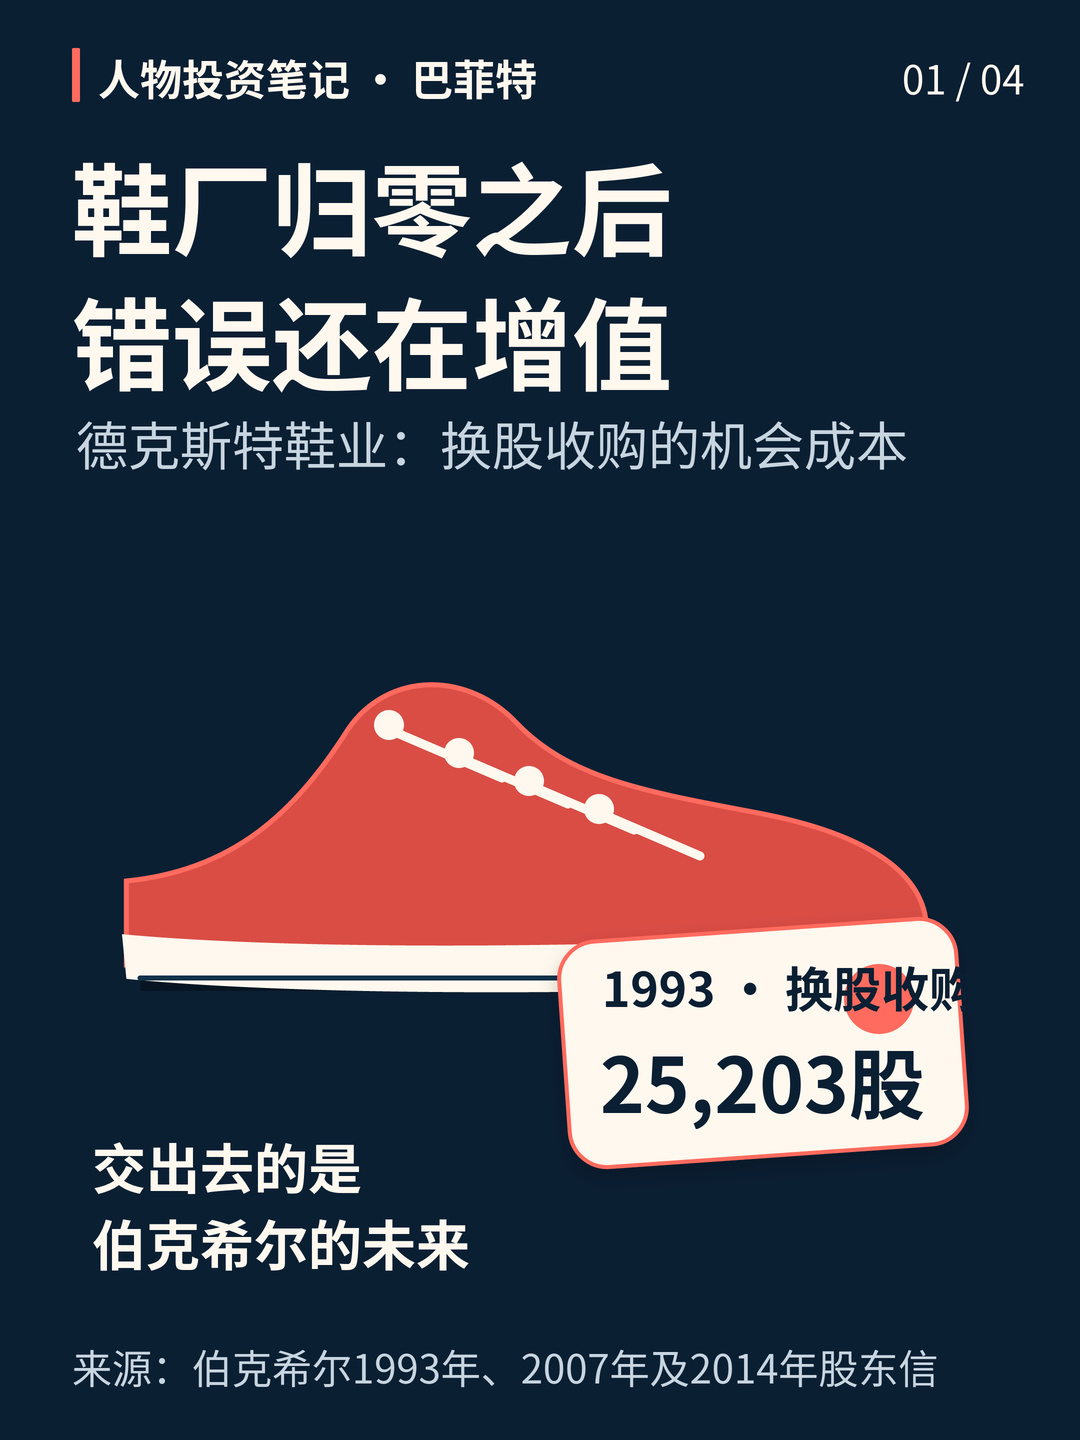
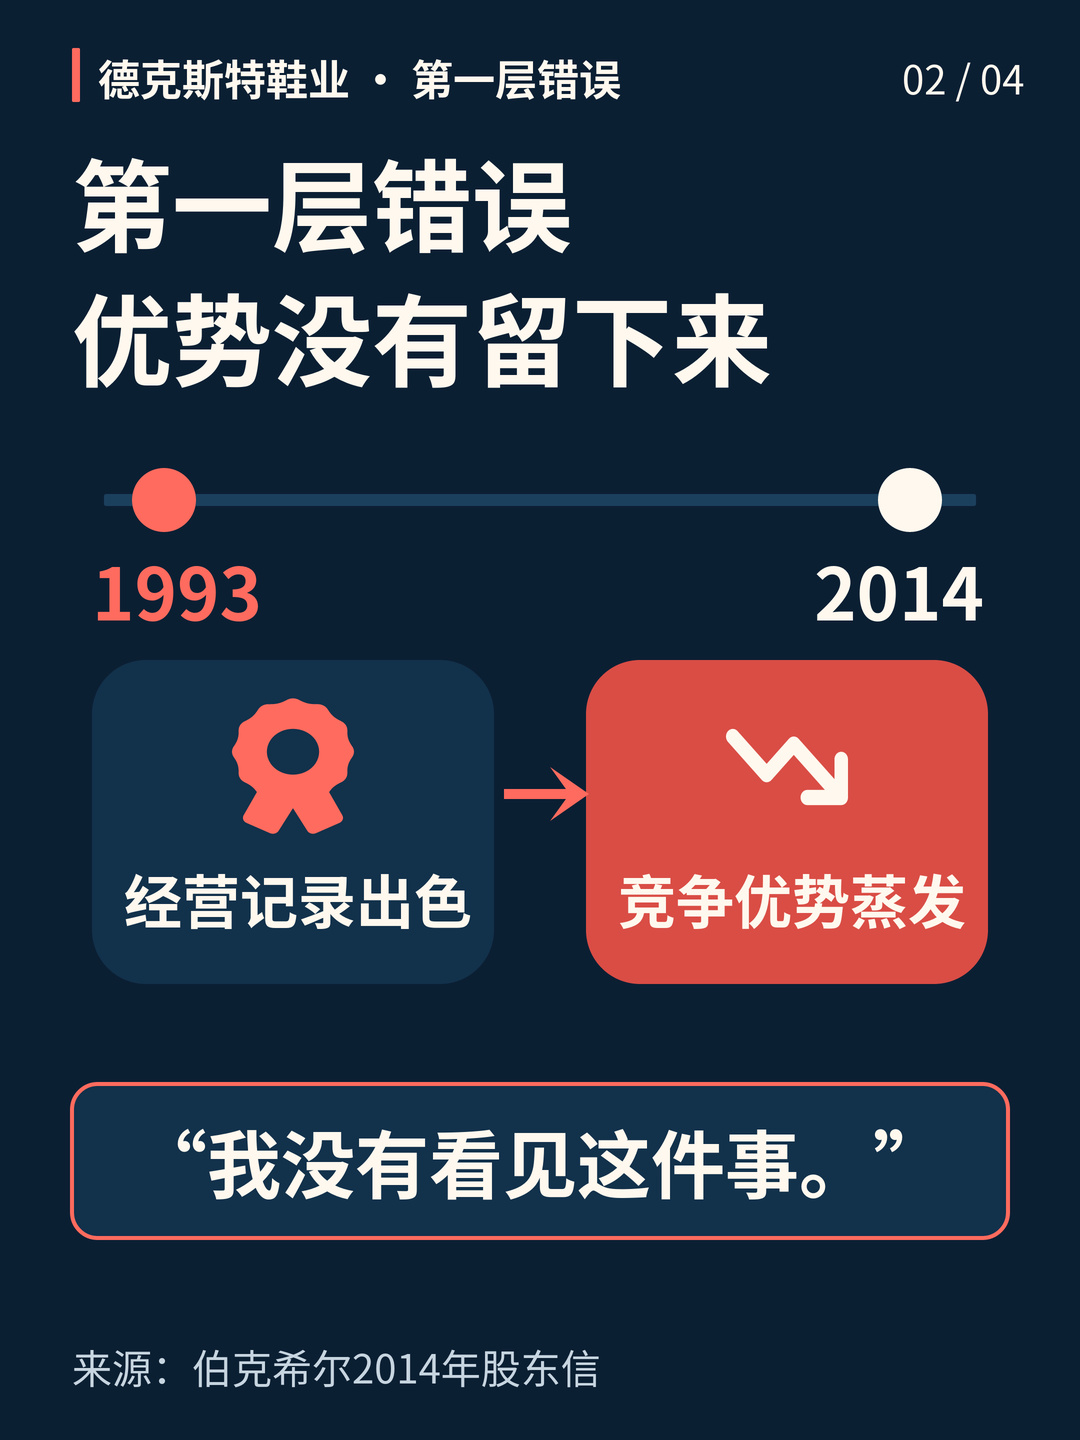
Позже всё быстро изменилось. Конкуренция из-за рубежа ослабила позиции Dexter. В письме акционерам за 2014 год Баффет написал прямо: конкурентное преимущество быстро испарилось, а он этого не заметил; вскоре стоимость компании упала до нуля.
Если бы история заканчивалась на этом, это была бы обычная ошибка в оценке. Ошибаются все.
Но у Декстера была и вторая сторона счёта.
В годовом отчёте за 2007 год Баффет оценил цену покупки в 433 миллиона долларов в акциях Berkshire. По его подсчётам, к тому времени эта сделка обошлась акционерам уже в 3,5 миллиарда долларов — столько стоили 1,6% отличной компании. В 2014 году он снова подвёл итоги: рыночная стоимость тех акций к тому моменту составляла около 5,7 миллиарда долларов. Эти цифры относятся к разным годам — речь не о том, что сегодня убыток возник заново.
Самое болезненное в этом расчёте — ошибка не закончилась в 1993 году.
Если бы за неудачную покупку заплатили наличными, убытки в основном ограничились бы этой суммой и последующими вложениями. С оплатой акциями всё иначе. Ты отдаёшь не чек на фиксированную сумму, а часть будущего Berkshire. Даже когда преимущества обувной фабрики исчезли, те акции продолжали дорожать. Чем ценнее был актив, полученный продавцом тогда, тем больше упускали прежние акционеры.
Поэтому «цена» в сделке с обменом акциями — это не только цена на день подписания договора. Нужно спросить себя: сколько может стоить в будущем то, что я отдаю взамен?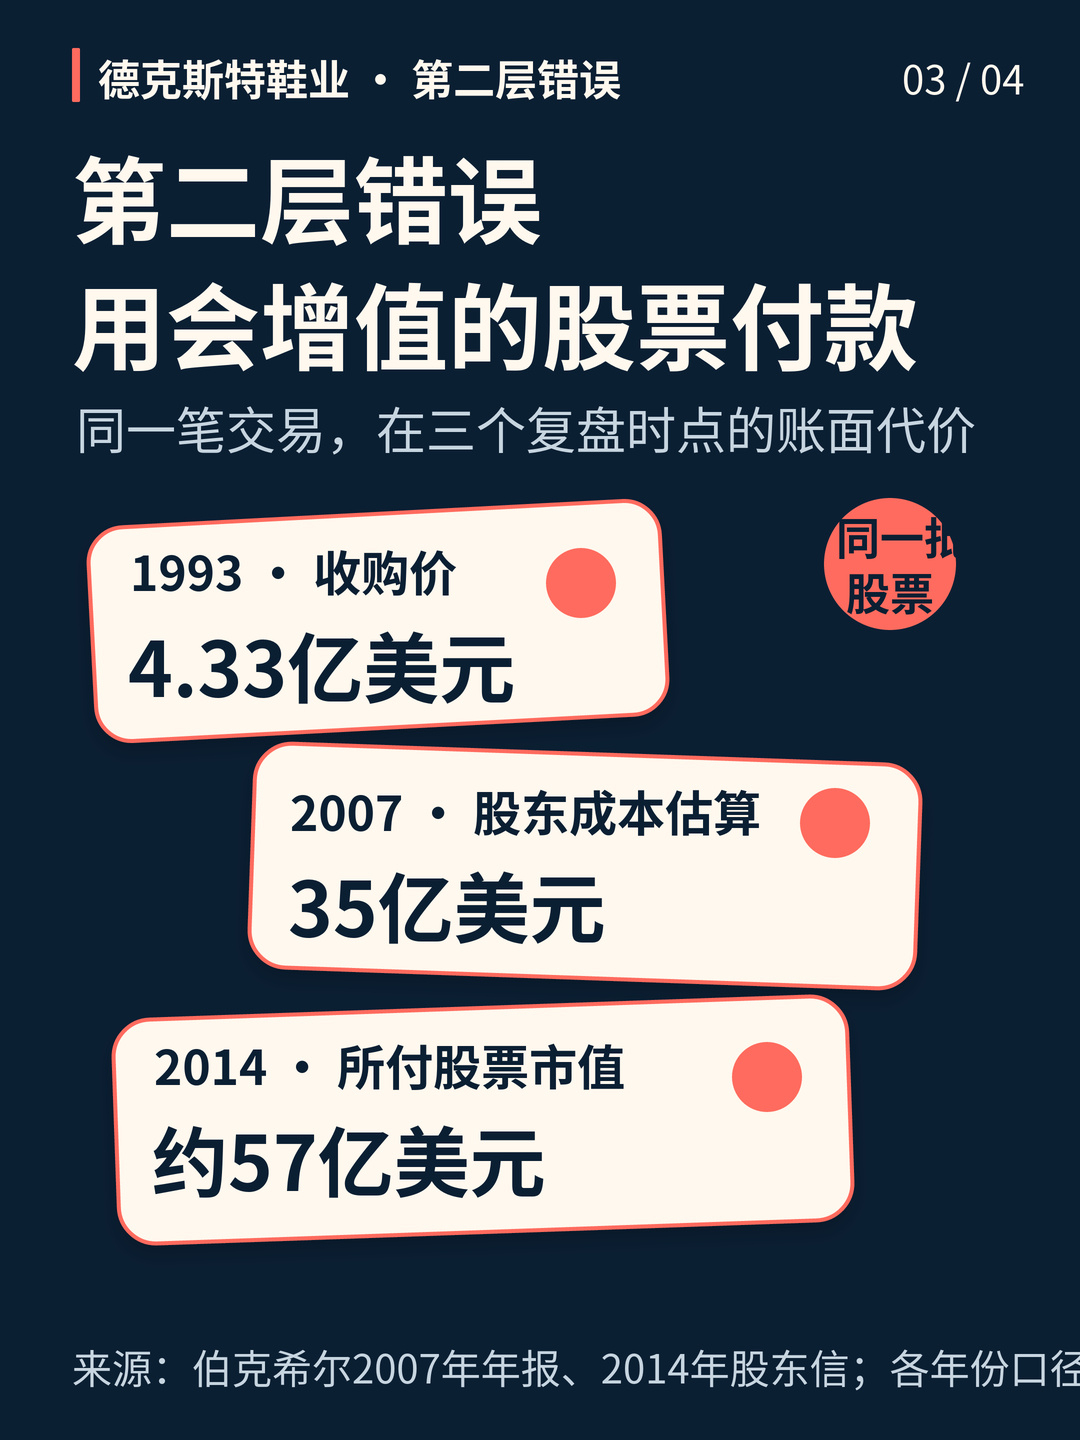
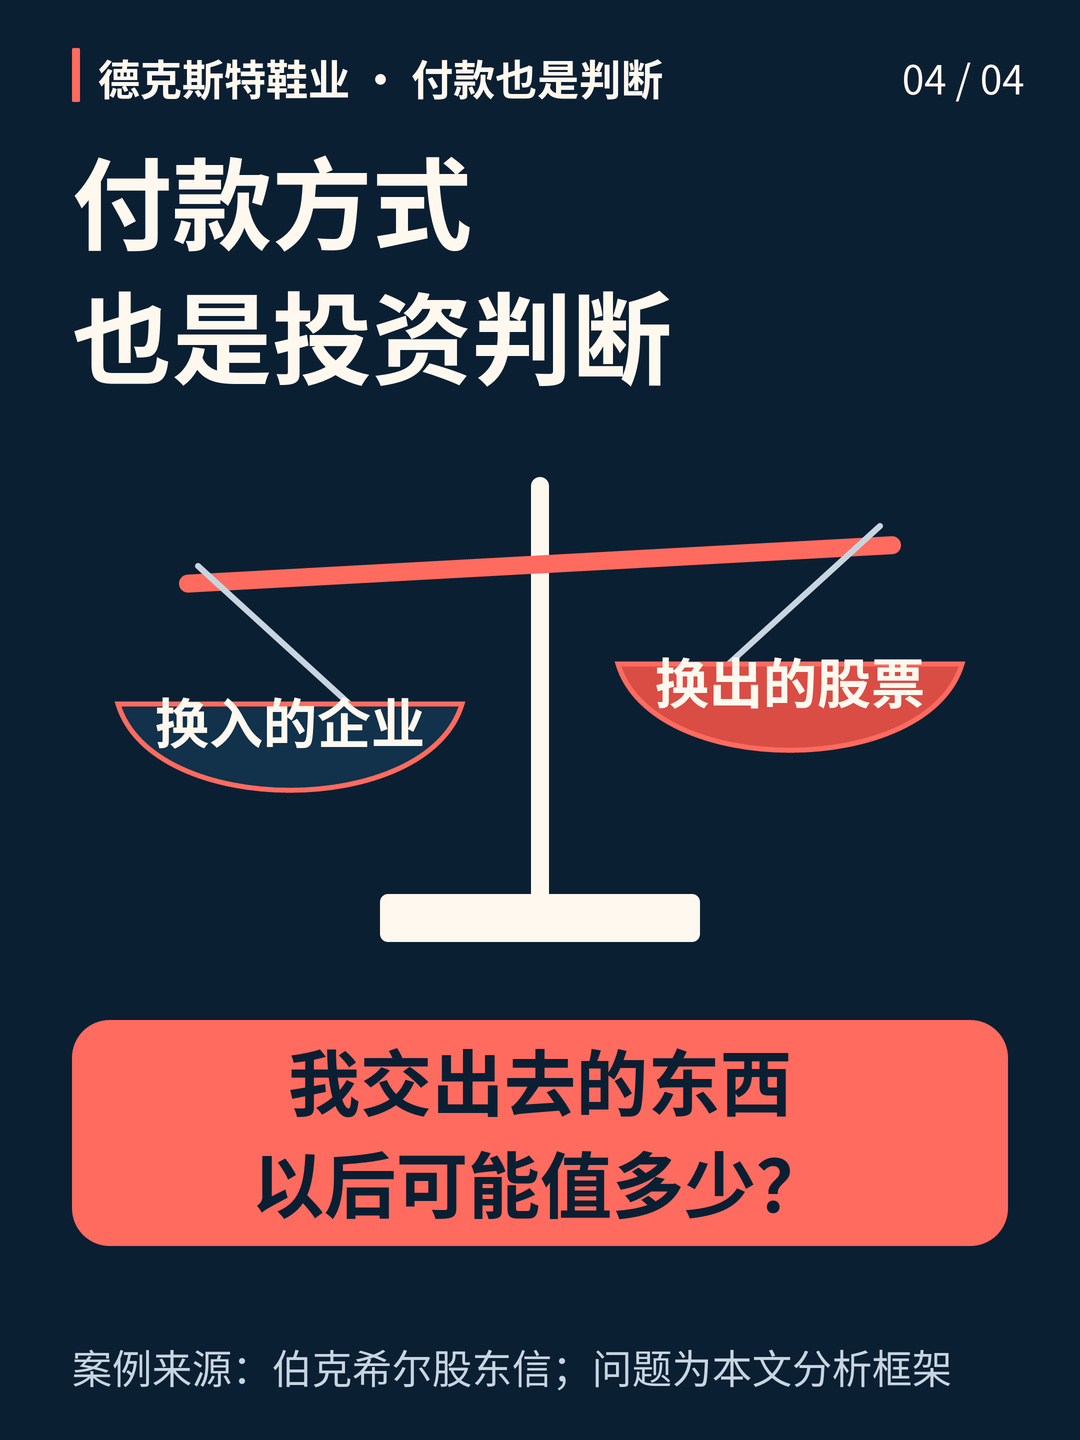
Именно эту границу Баффет впоследствии неоднократно подчёркивал: нельзя отдавать акции отличной компании в обмен на владение посредственной. Дело не в том, что расплачиваться акциями всегда плохо, а в том, что ценность обеих сторон должна выдерживать сравнение. Особенно когда продавец настаивает на акциях — покупателю стоит остановиться и подумать, что же именно видит другая сторона.
Урок Декстера — не отраслевой вывод вроде «держись подальше от обувных фабрик». Меняется производство, меняются потребительские предпочтения, приходят конкуренты с низкими издержками. По-настоящему трудно признать, что преимущество, которое ты считал долговечным, может просуществовать совсем недолго.
И ещё — сдержанность в момент оплаты.
Неверно оценить бизнес — уже дорого. А если вдобавок отдать самый ценный актив, лучше всего приумножающий капитал, ошибка получает вторую жизнь. В этом и заключался самый болезненный урок Баффета.

