

В понедельник на Уолл-стрит распродавали акции технологических компаний. Надежды на дипломатический диалог между США и Ираном были вполне реальными, и цены на нефть отреагировали на них, но они не смогли перевесить опасения по поводу расходов на ИИ. Инвесторы продолжали выводить деньги из технологического сектора и вкладывать их в другие отрасли — этот переход начался в убыточную для основных фондовых индексов неделю. Предстоящие во вторник промежуточные выборы тоже заставляли многих участников рынка проявлять осторожность.
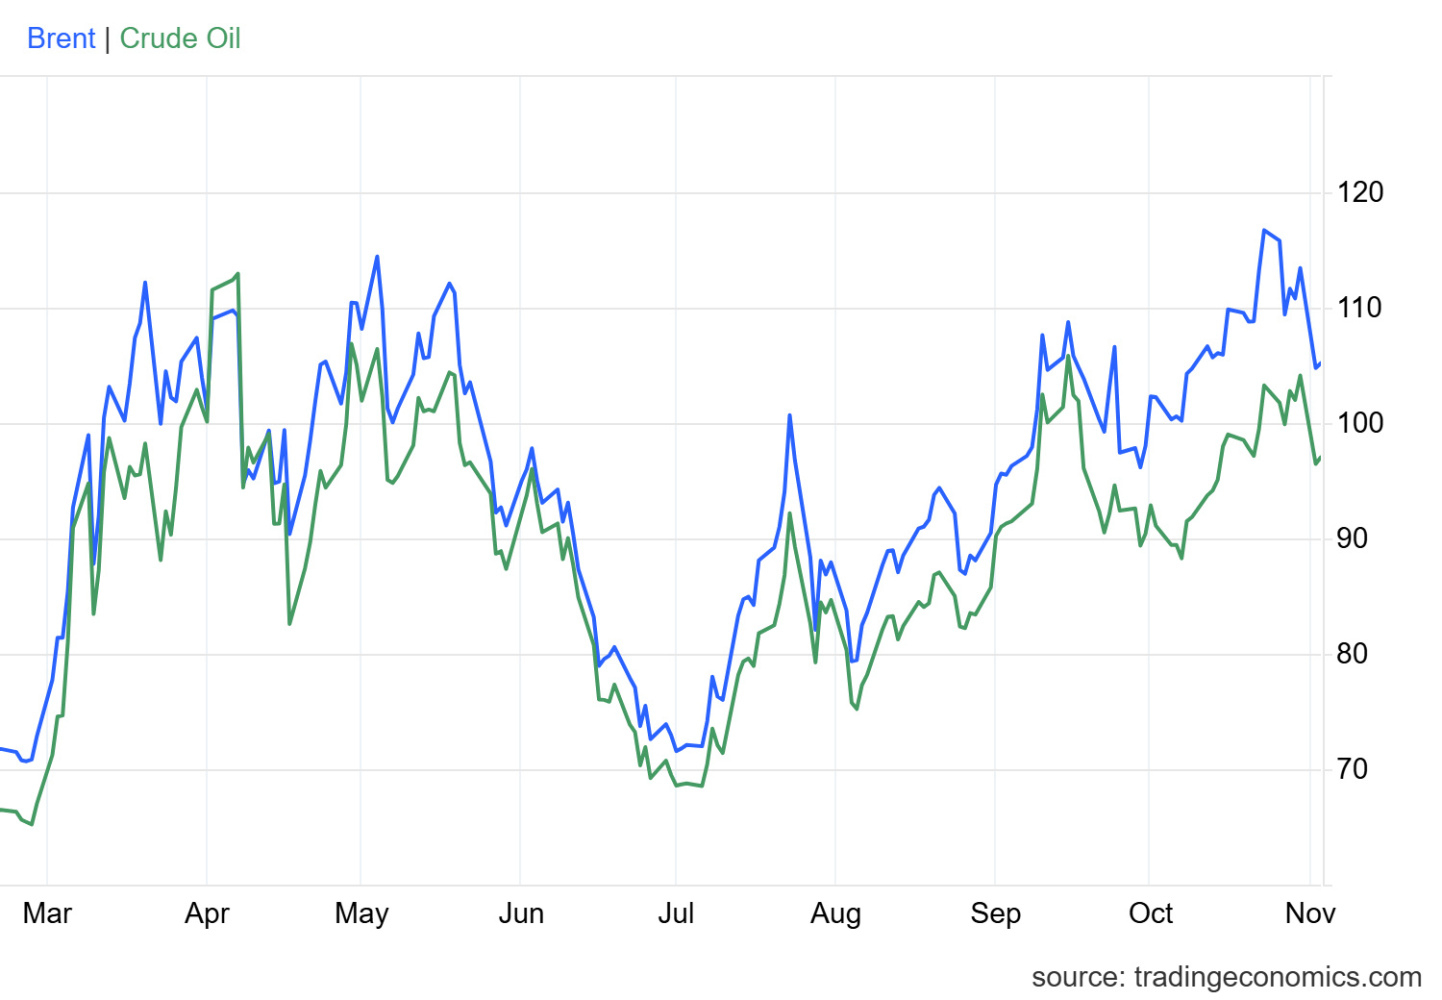
Снижение цен на энергоносители должно было помочь. Но в технологическом секторе этого не произошло. После того как Иран дал понять, что готов к переговорам, цена на нефть Brent упала на 7,6%, до 104,77 доллара за баррель. Это случилось через восемь месяцев после начала конфликта на Ближнем Востоке, который поддерживал высокие цены на энергоносители и разгонял инфляцию.
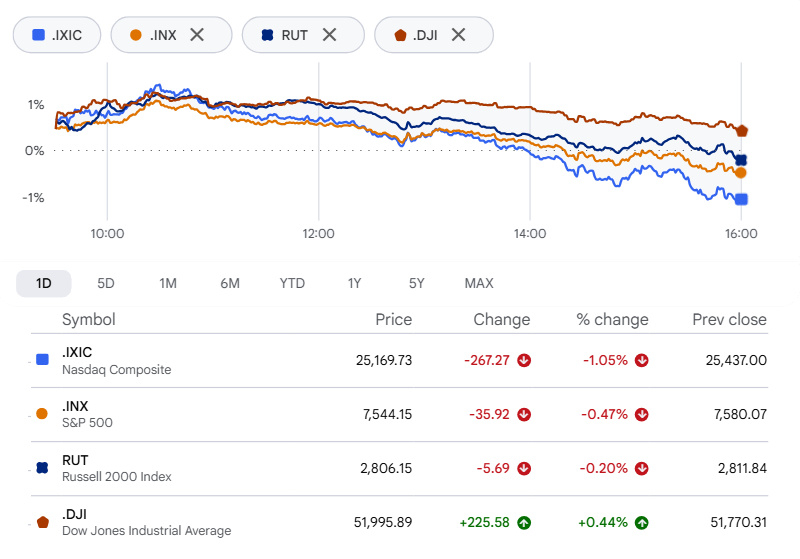
Динамика индексов говорит сама за себя. Индекс Nasdaq Composite потерял 1,07% и закрылся на отметке 25 164,32, а S&P 500 снизился на 0,51%, до 7 541,40. Утром оба индекса выглядели уверенно, прибавляя до 1,4% и 1,1% соответственно, но послеобеденная распродажа свела весь рост на нет. За ними последовали акции компаний малой капитализации: индекс Russell 2000 упал на 0,2%, примерно до 2 806. Исключением стал Dow. Инвесторы переключились на более устойчивые компании, и индекс вырос на 213,67 пункта, или на 0,41%, до 51 983,98.
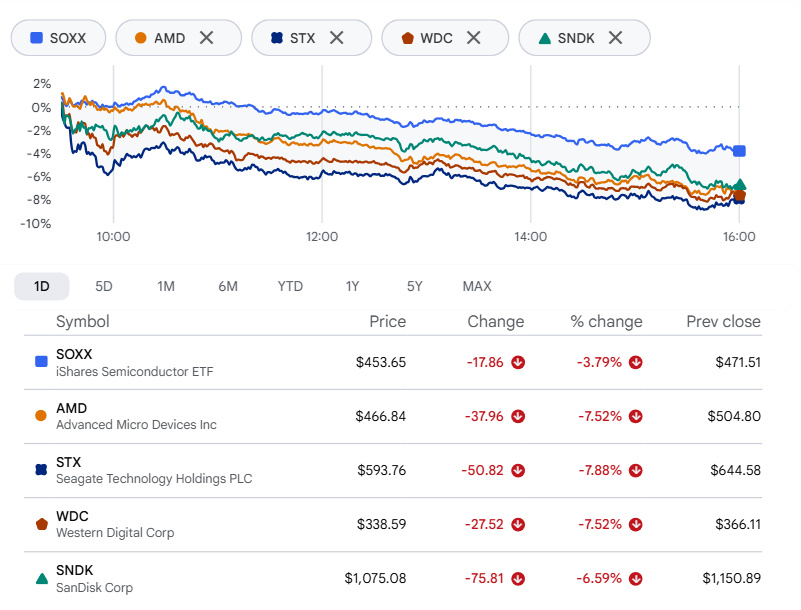
Акции производителей микросхем сильно просели. ETF iShares Semiconductor (SOXX) упал на 3,8% до минимума за шесть месяцев. AMD, Seagate Technology (STX) и Western Digital (WDC) потеряли более 7% каждая. Sandisk (SNDK) снизилась примерно на 6,6%, а Micron Technology (MU) — на 5,8%.
Производителям оборудования тоже не удалось избежать потерь. Lam Research (LRCX), Applied Materials (AMAT) и Arm Holdings (ARM) закрылись в минусе более чем на 4%, а KLA (KLAC) потеряла свыше 3%.
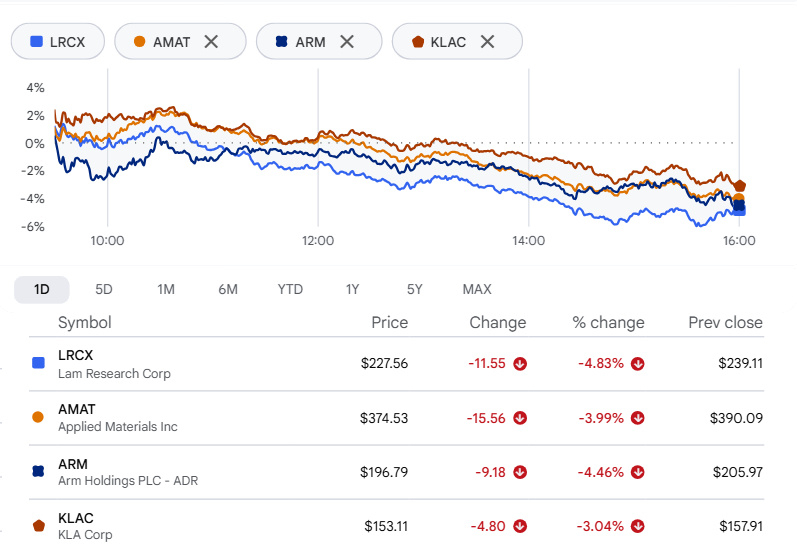
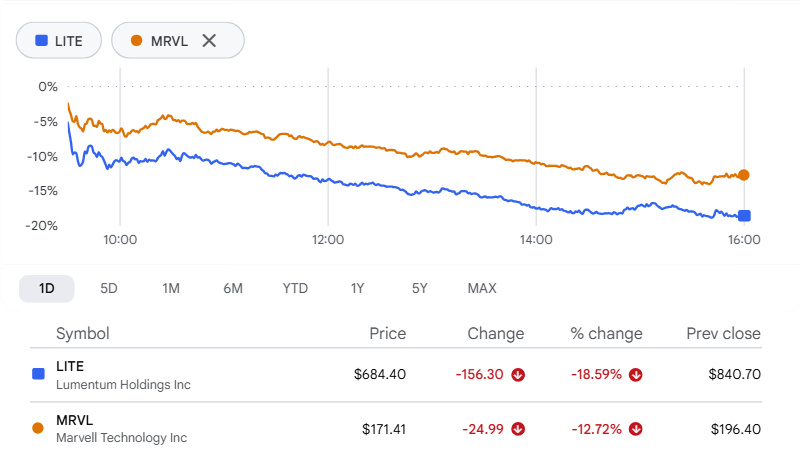
Затем была Marvell. Производитель микросхем согласился приобрести поставщика оптических компонентов Lumentum в рамках сделки с оплатой акциями, которую компании оценивают в $115 млрд с учётом долга, но рынок не захотел иметь с ней дела. Акции Marvell закрылись с падением на 12,7%, по $171,41. Lumentum, компанию-покупку, обвалились на 18,6%, до $684,40. Условия сделки предусматривают 4,5 акции Marvell за каждую акцию Lumentum, в результате чего акционерам Lumentum достанется примерно треть объединённого бизнеса. На бумаге сделка выглядит логичной: Marvell привносит заказные микросхемы и электрические соединения, Lumentum — лазеры и оптические компоненты, а центрам обработки данных для ИИ нужны и те и другие. Так почему же рынок встретил новость прохладно? Отчасти дело в предыстории: 29 октября акции Marvell уже потеряли около 13%, когда просочилась информация о переговорах. Остальное объясняет математика. Вот в чём особенность фиксированного коэффициента обмена: каждое снижение курса акций Marvell уменьшает фактическую стоимость того, что получают акционеры Lumentum. К закрытию торгов предложение оценивалось примерно в $771 за акцию против примерно $1 132 по ценам до утечки. Сделку ещё должны одобрить акционеры и регулирующие органы; её завершение намечено на срок от 12 до 18 месяцев.
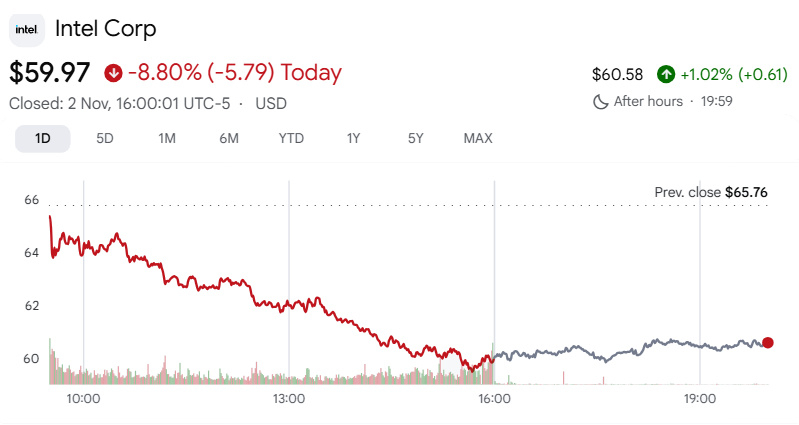
Акции Intel продолжили падение. В понедельник они потеряли ещё 8,8% после обвала на 29% в пятницу — самого резкого однодневного снижения с 1970-х годов. Причиной стал прогноз на четвёртый квартал, который оказался намного хуже ожиданий. Прогноз выручки в размере $15–16 млрд оказался существенно ниже ожидавшихся Уолл-стрит $17,1 млрд, а скорректированная прибыль составила $0,25 на акцию против консенсус-прогноза в $0,43. При этом только что отчитавшийся квартал был сильным: продажи выросли на 21%, до $16,5 млрд.
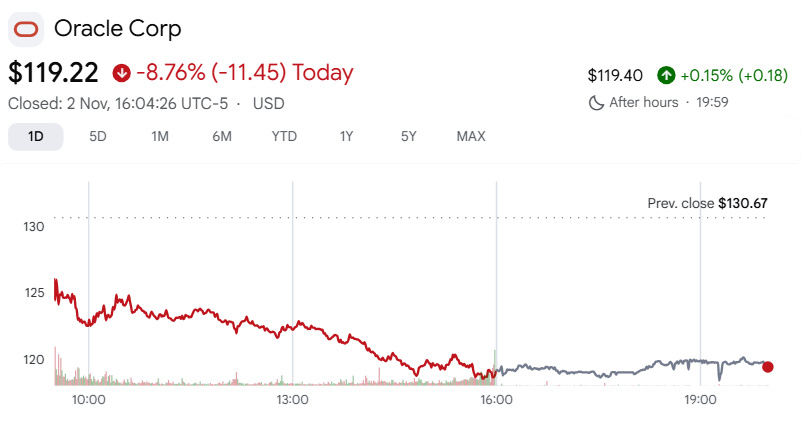
Акции Oracle упали почти на 9%, до $119,22. Причиной стала заявка на продажу новых обыкновенных акций на $10 млрд и облигаций на $10 млрд — все средства предназначены для развития ИИ-направления гиганта рынка баз данных. Инвесторы восприняли это как напоминание о том, сколько денег поглощает эта гонка.
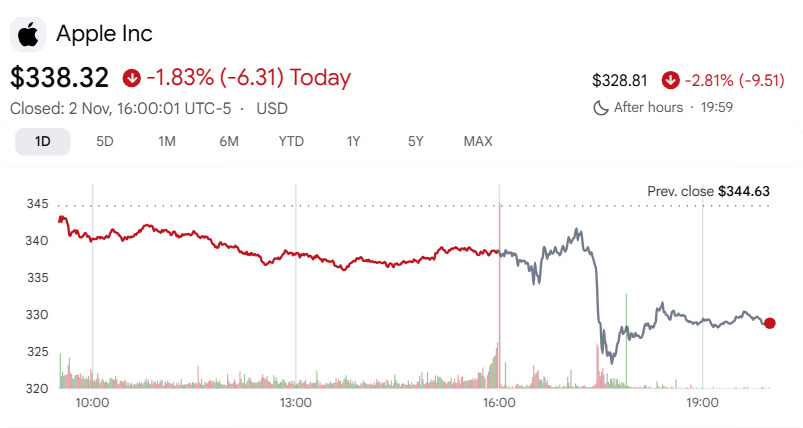
Для Apple день разделился на две части. Перед публикацией квартального отчёта акции закрылись со снижением на 1,8%. Затем появились результаты, и они превзошли ожидания: выручка выросла на 12%, до $114,5 млрд, а прибыль составила $2,10 на акцию. Этому помогли ранний спрос на iPhone 18 Pro и повышение цен, компенсировавшие подорожание чипов памяти. Акции на мгновение пошли вверх. Но ненадолго. Слабый прогноз по валовой марже и разочаровывающие продажи iPad привели к падению акций почти на 3% на расширенных торгах.
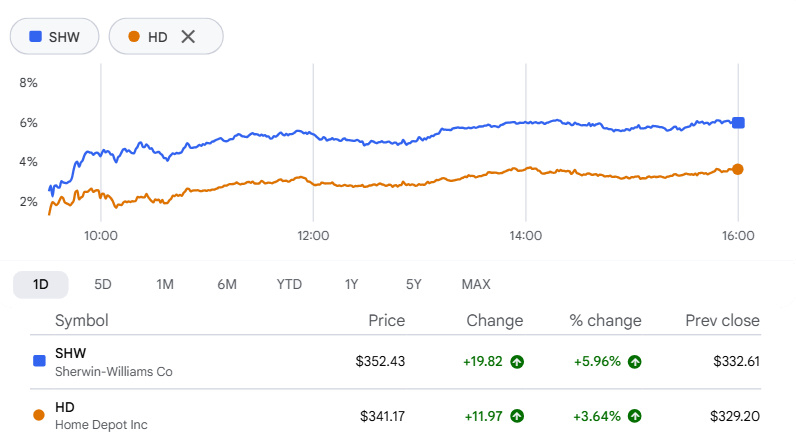
Основной вклад в рост Dow внесли акции компаний старой экономики. Sherwin-Williams подорожала почти на 6%, а Home Depot прибавила 3,6%; акции Honeywell International, 3M и Boeing выросли более чем на 2% каждая.
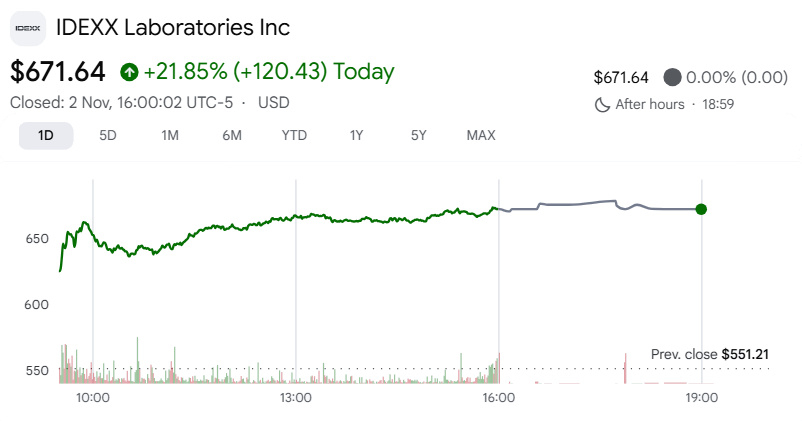
Отчётность и оценки аналитиков повлияли ещё на несколько акций. Особенно выделилась IDEXX Laboratories: её акции взлетели почти на 22% после того, как компания, специализирующаяся на ветеринарной диагностике, превзошла прогнозы за третий квартал благодаря сильным результатам подразделения Companion Animal Group. Выручка выросла на 10% год к году, до $1,21 млрд. Компания повысила прогнозы выручки и прибыли на 2026 год, хотя и снизила прогноз операционной маржи.
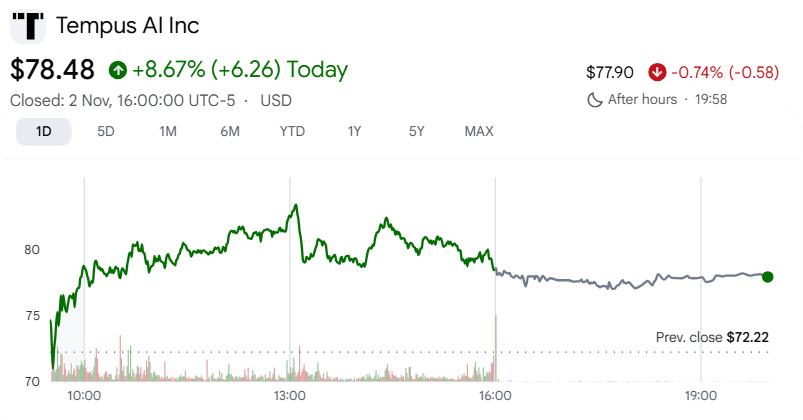
Акции Tempus AI выросли почти на 9%. Выручка за третий квартал увеличилась на 23%, до $411,5 млн, показатели сегмента данных и приложений выросли на 33%, а рост объёма онкологических исследований ускорился до 32%. Прибыль и скорректированная EBITDA также превзошли прогнозы. Компания в сфере прецизионной медицины повысила прогноз выручки на 2026 год, сохранив прогноз по скорректированной EBITDA.
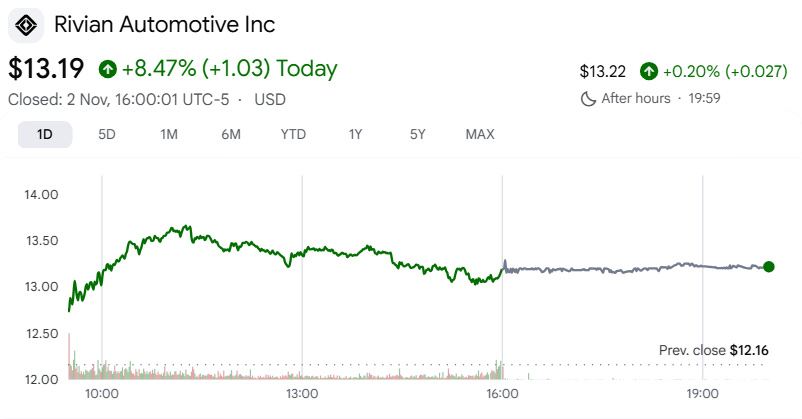
В середине дня акции Rivian поднимались на 10% после того, как UBS повысил рекомендацию до «покупать». Аналитик Джозеф Спак назвал недавнюю распродажу возможностью для покупки перед ожидаемым ускорением наращивания производства среднеразмерного внедорожника R2.
Анализ секторов:
Секторы с лучшими результатами
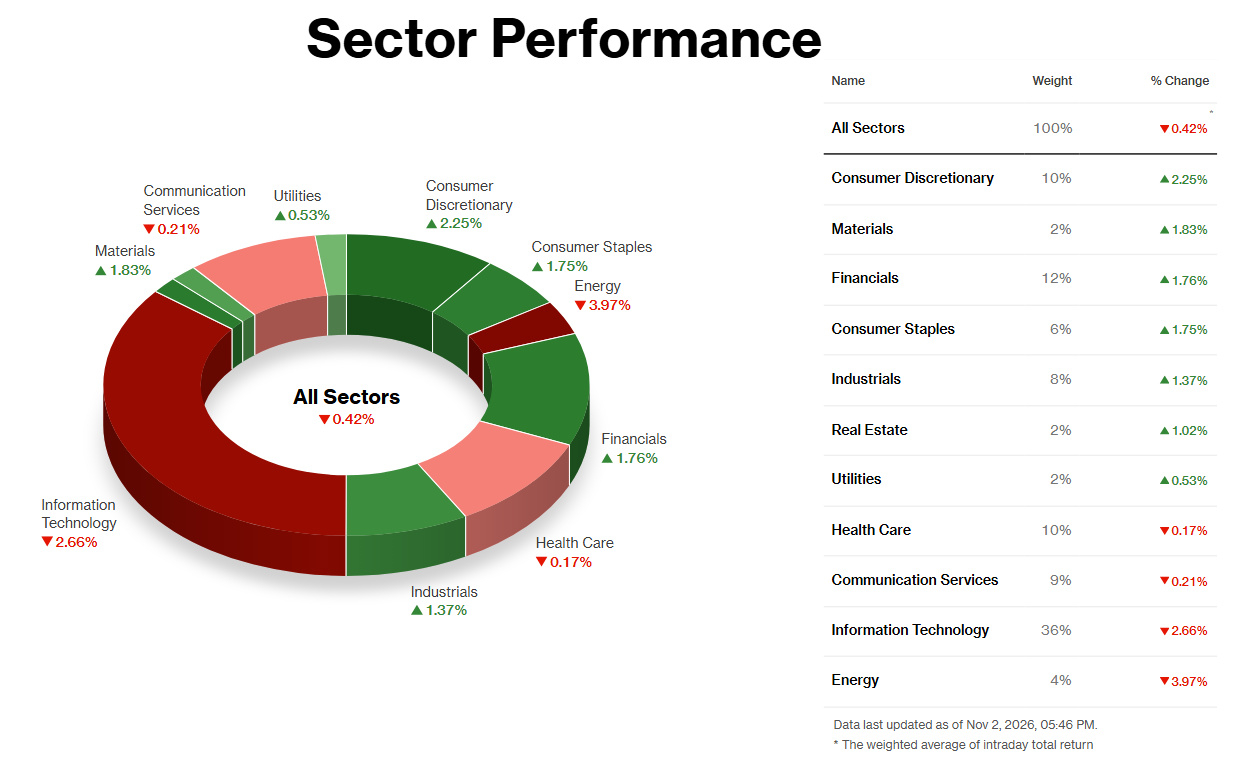
Основной вклад внесла нефть. Цена нефти Brent упала на 7,6%, до $104,77 за баррель, после заявления президента Ирана о том, что верховный лидер одобрил решение правительства добиваться урегулирования путём диалога. Также появились сообщения о попытках Вашингтона возобновить переговоры.
Секторы материалов (+1,83%) и финансов (+1,76%) также выросли в ходе той же ротации в циклические акции; отдельных новостей, объясняющих динамику этих секторов, не было. Инвесторы вкладывались в акции потребительских, финансовых и промышленных компаний, а ослабление инфляционных ожиданий опустило доходность 10-летних казначейских облигаций до минимума с 9 сентября. Более сильный, чем ожидалось, отчёт ISM о производственной активности подкрепил покупки экономическими данными. Как долго продлится этот рост, зависит от сделки, которой пока нет; цены на нефть скачут вслед за новостями об Иране, поэтому движение может оказаться недолгим.
Секторы с худшими результатами
Энергетический сектор потерял почти 4%, отразив обратную сторону той же тенденции. Когда нефть так резко дешевеет, производители быстро пересматривают оценки; к середине дня акции Exxon упали на 2,2%. Дело в ценах на сырьё, а не в проблемах компании, и ситуация может быстро измениться, если переговоры зайдут в тупик.
Технологический сектор просел сильнее — на 2,66%. Поскольку на него приходится примерно треть индекса, этого хватило, чтобы потянуть вниз весь S&P. Толчком стала потребность в финансировании. Акции Oracle упали на 8,8% после объявления о размещении акций и облигаций на $20 млрд для развития ИИ-направления, а Marvell потеряла 12,7%, согласившись на сделку по приобретению Lumentum за $115 млрд с оплатой акциями. Обе сделки вновь подняли вопрос о том, сколько капитала сможет поглотить развитие ИИ.
Сектор коммуникационных услуг почти не изменился (+0,21%); единого фактора, определившего его динамику, не было.
Вторник спокойным не будет. Пройдут промежуточные выборы, выйдет отчёт о числе открытых вакансий, а AMD, потерявшая в понедельник более 7%, опубликует результаты после закрытия торгов. Сможет ли рынок ИИ обрести устойчивость или очередной отчёт даст продавцам новый повод для распродажи?