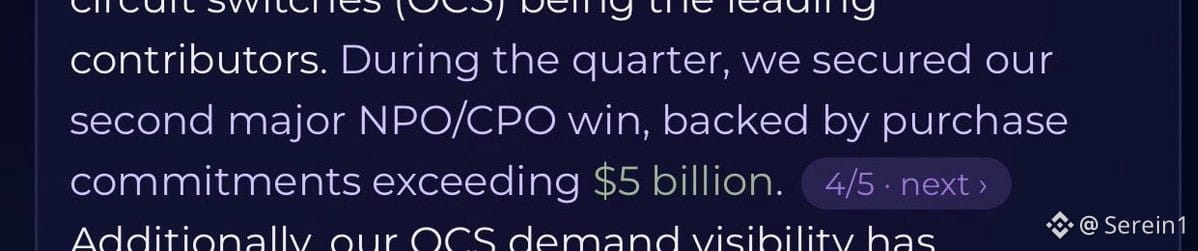
Если рассматривать LITE отдельно, после публикации отчётности акции, скорее всего, вырастут: компания только что объявила о новых заказах на CPO/NPO на сумму 5 млрд долларов (никак не связанных с NVDA).
Маржа по этому направлению, вероятно, составит более 60%… Это показывает, насколько прибыльным может быть лазерный бизнес, когда он выходит на масштаб.
(Только Greensboro может приносить 5 млрд долларов выручки в год.)
Что касается сделки с MRVL:
- Для стратегии Marvell это очень позитивный шаг. Кроме того, он повышает ценность остальных игроков в лазерном сегменте.
- Но акционеры LITE могут быть недовольны: сделка завершится только в 2028 году, а до тех пор больше года будет сохраняться навес неопределённости.
Самостоятельное ценообразование тоже станет менее выраженным, поскольку многие будут ориентироваться примерно на соотношение 4,5 акции Marvell к 1.
- Думаю, акционеры Lumentum были бы немного довольнее, если бы акции Marvell не обвалились до объявления сделки…
Изначально LITE оценивалась примерно в 115 млрд долларов, а премия составляла 23,9%.
- Падение акций Marvell сразу показало риск снижения стоимости сделки; если бы они выросли, акционеры LITE могли бы быть немного довольнее, исходя из оценки компании.
Фиксированная минимальная стоимость сделки в долларах была бы, пожалуй, лучше, чем коэффициент обмена 4,5:1.
Раньше было немало сделок, где покупали LITE и продавали что-то ещё, сдерживая оценку других фотонных компаний, так что теперь эти парные сделки, вероятно, как минимум будут закрыты.
$LITE
Маржа по этому направлению, вероятно, составит более 60%… Это показывает, насколько прибыльным может быть лазерный бизнес, когда он выходит на масштаб.
(Только Greensboro может приносить 5 млрд долларов выручки в год.)
Что касается сделки с MRVL:
- Для стратегии Marvell это очень позитивный шаг. Кроме того, он повышает ценность остальных игроков в лазерном сегменте.
- Но акционеры LITE могут быть недовольны: сделка завершится только в 2028 году, а до тех пор больше года будет сохраняться навес неопределённости.
Самостоятельное ценообразование тоже станет менее выраженным, поскольку многие будут ориентироваться примерно на соотношение 4,5 акции Marvell к 1.
- Думаю, акционеры Lumentum были бы немного довольнее, если бы акции Marvell не обвалились до объявления сделки…
Изначально LITE оценивалась примерно в 115 млрд долларов, а премия составляла 23,9%.
- Падение акций Marvell сразу показало риск снижения стоимости сделки; если бы они выросли, акционеры LITE могли бы быть немного довольнее, исходя из оценки компании.
Фиксированная минимальная стоимость сделки в долларах была бы, пожалуй, лучше, чем коэффициент обмена 4,5:1.
Раньше было немало сделок, где покупали LITE и продавали что-то ещё, сдерживая оценку других фотонных компаний, так что теперь эти парные сделки, вероятно, как минимум будут закрыты.
$LITE