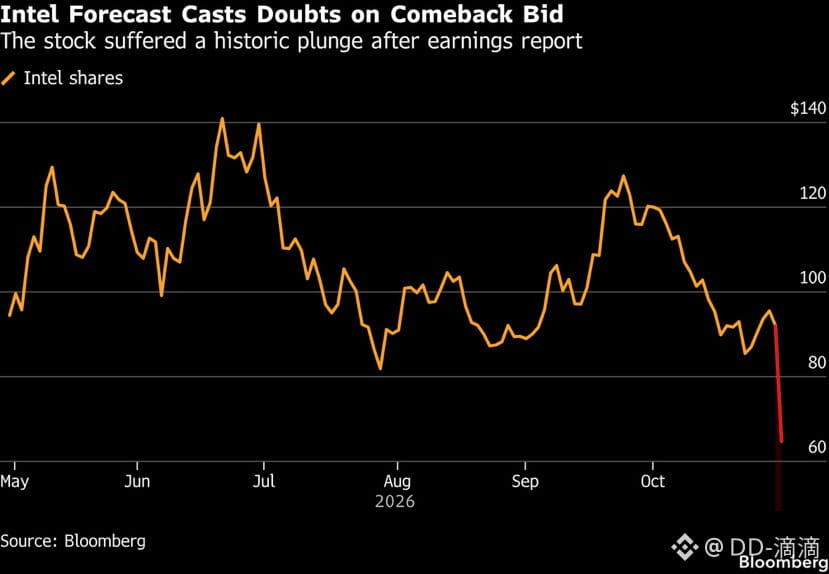

$INTC упал почти на 29% в пятницу — это худший дневной результат с 1974 года, — потеряв около 140 млрд долларов рыночной стоимости. $GOOGL упал примерно на 13% накануне — это худшая сессия за всю историю наблюдений, — лишившись около 500 млрд долларов.
$INTC превзошёл прогнозы по итогам квартала, но спрогнозировал выручку за IV квартал в размере 15–16 млрд долларов против ожидавшихся примерно 17 млрд, а прибыль на акцию — 0,25 доллара против 0,43 доллара. Руководство указало на слабость рынка ПК и рост цен на память, которые сдерживают спрос со стороны клиентов. Выручка от центров обработки данных и ИИ при этом продолжила уверенно расти — почти на 80%.
GOOGL также не оправдала ожиданий по выручке и прибыли. Выручка облачного подразделения более чем удвоилась, но рост доходов от поисковой рекламы замедлился, поскольку режим ИИ сократил традиционную монетизацию рекламы. Капитальные затраты за квартал достигли 51,4 млрд долларов, в результате чего свободный денежный поток стал отрицательным.
Распродажу усилило масштабное сокращение валовых позиций хедж-фондами — крупнейшее за десятилетие, согласно данным Morgan Stanley. При этом короткие позиции выросли по многим компаниям полупроводникового сектора и смежных отраслей.
Слабость Intel на рынке ПК, по-видимому, связана с давлением из-за стоимости памяти и может сохраниться в первой половине следующего года. В спросе на серверы и инфраструктуру ИИ такого спада не наблюдалось. Крупнейшие облачные провайдеры продолжают заключать долгосрочные соглашения о поставках памяти, а сделка Marvell и Lumentum повысила стратегическую ценность независимых поставщиков лазерных компонентов, оставшихся на рынке: покупатели ищут альтернативы поставщикам, находящимся под контролем конкурентов.
Сейчас рынок учитывает разрыв между сильными результатами в сегменте центров обработки данных и слабыми прогнозами по ПК, а также влияние высоких расходов на ИИ на денежный поток. Волатильность остаётся высокой.
$INTC превзошёл прогнозы по итогам квартала, но спрогнозировал выручку за IV квартал в размере 15–16 млрд долларов против ожидавшихся примерно 17 млрд, а прибыль на акцию — 0,25 доллара против 0,43 доллара. Руководство указало на слабость рынка ПК и рост цен на память, которые сдерживают спрос со стороны клиентов. Выручка от центров обработки данных и ИИ при этом продолжила уверенно расти — почти на 80%.
GOOGL также не оправдала ожиданий по выручке и прибыли. Выручка облачного подразделения более чем удвоилась, но рост доходов от поисковой рекламы замедлился, поскольку режим ИИ сократил традиционную монетизацию рекламы. Капитальные затраты за квартал достигли 51,4 млрд долларов, в результате чего свободный денежный поток стал отрицательным.
Распродажу усилило масштабное сокращение валовых позиций хедж-фондами — крупнейшее за десятилетие, согласно данным Morgan Stanley. При этом короткие позиции выросли по многим компаниям полупроводникового сектора и смежных отраслей.
Слабость Intel на рынке ПК, по-видимому, связана с давлением из-за стоимости памяти и может сохраниться в первой половине следующего года. В спросе на серверы и инфраструктуру ИИ такого спада не наблюдалось. Крупнейшие облачные провайдеры продолжают заключать долгосрочные соглашения о поставках памяти, а сделка Marvell и Lumentum повысила стратегическую ценность независимых поставщиков лазерных компонентов, оставшихся на рынке: покупатели ищут альтернативы поставщикам, находящимся под контролем конкурентов.
Сейчас рынок учитывает разрыв между сильными результатами в сегменте центров обработки данных и слабыми прогнозами по ПК, а также влияние высоких расходов на ИИ на денежный поток. Волатильность остаётся высокой.