

Следующая крупная криптовалютная революция может начаться не с очередного ралли биткоина. Она может начаться, когда традиционные финансовые учреждения начнут переводить реальные финансовые активы в блокчейн-сети.
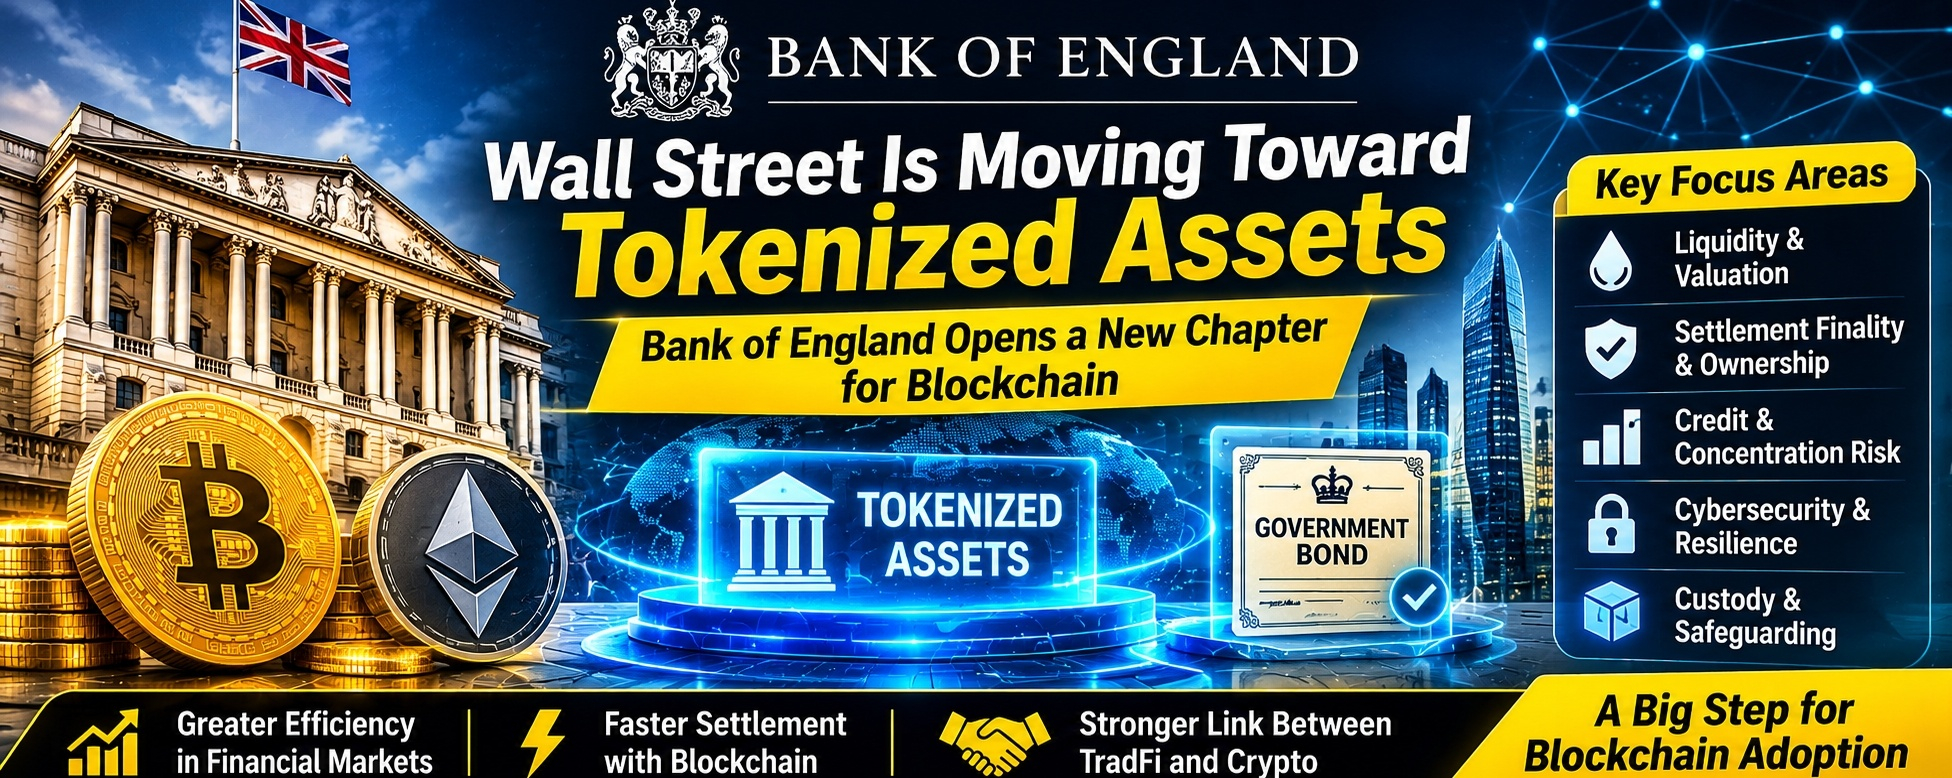
29 октября 2026 года Банк Англии объявил о начале консультаций по вопросу принятия токенизированного залога в центральном финансовом клиринге. Это событие может стать важной вехой в интеграции блокчейн-технологий с традиционными финансовыми рынками.
Что именно меняется?
Традиционные финансовые рынки опираются на такие активы, как государственные облигации и ценные бумаги, для проведения финансовых операций. Эти активы можно использовать в качестве залога для управления рисками и выполнения финансовых обязательств.
Токенизация создает цифровые представления таких активов в блокчейне или распределенной реестровой инфраструктуре.
Потенциальное преимущество весьма существенно: активы может стать проще передавать, управлять ими и использовать их, что, возможно, сократит задержки и операционные сложности на финансовых рынках.
Почему Банк Англии проявляет интерес?
Банк хочет прояснить, как центральные контрагенты могут принимать токенизированные версии активов, которые уже подходят в качестве обеспечения.
Предлагаемые им надзорные рекомендации охватывают пять ключевых областей:
Ликвидность и надежная оценка активов.
Окончательность расчетов и определенность прав собственности.
Кредитный риск и риск концентрации.
Кибербезопасность и операционная устойчивость.
Хранение и защита активов.
Важно отметить, что это консультация, а не всеобщее одобрение каждого токенизированного актива или криптовалюты.
Почему это важно для криптоиндустрии?
Это событие посылает важный сигнал индустрии цифровых активов.
Технологию блокчейна все чаще изучают для целей, выходящих за рамки торговли и спекуляций. Ее потенциальная роль в финансовых расчетах, управлении активами и институциональной инфраструктуре привлекает внимание крупных финансовых регуляторов.
Токенизированные государственные облигации могут стать важным примером раннего применения этой технологии, поскольку они уже играют значительную роль на традиционных рынках обеспечения.
Если эти системы докажут свою надежность, та же инфраструктура в конечном итоге сможет поддерживать более широкий спектр токенизированных финансовых продуктов.
Возможности и риски
К возможным преимуществам относятся ускорение расчетов, более эффективное управление обеспечением и потенциальное улучшение взаимосвязанности финансовых рынков.
Однако токенизация также создает проблемы. Прежде чем широкое внедрение станет реальностью, необходимо решить вопросы сбоев смарт-контрактов, кибератак, уязвимостей в хранении активов, ограниченной ликвидности и правовой неопределенности.
Банк Англии ясно дает понять: технологические инновации не должны осуществляться в ущерб финансовой стабильности.
Что будет дальше?
Консультация продлится до 12 февраля 2027 года. Участники рынка и финансовые учреждения могут направить свои отзывы, прежде чем Банк определит дальнейшие шаги.
Это не является немедленным позитивным сигналом для биткоина, эфириума или какого-либо конкретного альткоина. Это потенциально важное событие для долгосрочного внедрения блокчейн-инфраструктуры.
Мой итоговый вывод
Следующий этап роста криптоиндустрии может быть обусловлен не только покупками цифровых монет розничными инвесторами.
Его могут обеспечить традиционные финансовые учреждения, использующие блокчейн для преобразования способов выпуска, передачи, хранения и расчетов по активам.
Главный вопрос уже не в том, может ли блокчейн проникнуть в традиционную финансовую систему.
Вопрос в том, насколько быстро финансовая система сможет безопасно осуществить этот переход.
