
MARVELL × LUMENTUM $MRVL $LITE

Премия в 23,9% — иллюзия. Настоящий счёт придёт в 2028 году.
2 ноября 2026 года | В ходе торгов на рынке США
2 ноября Marvell объявила о покупке Lumentum за полностью акционный пакет. За 1 акцию Lumentum акционеры получат 4,5 акции Marvell; подразумеваемая стоимость предприятия — 115 млрд долларов, или 1132 доллара за акцию, что на 23,9% выше цены закрытия 28 октября. Это крупнейшая в мире сделка по слиянию и поглощению в 2026 году и крупнейшая ставка за всю историю Marvell: компания отдаёт акции стоимостью, равной 60% собственной капитализации, чтобы купить производителя лазеров для оптических модулей.
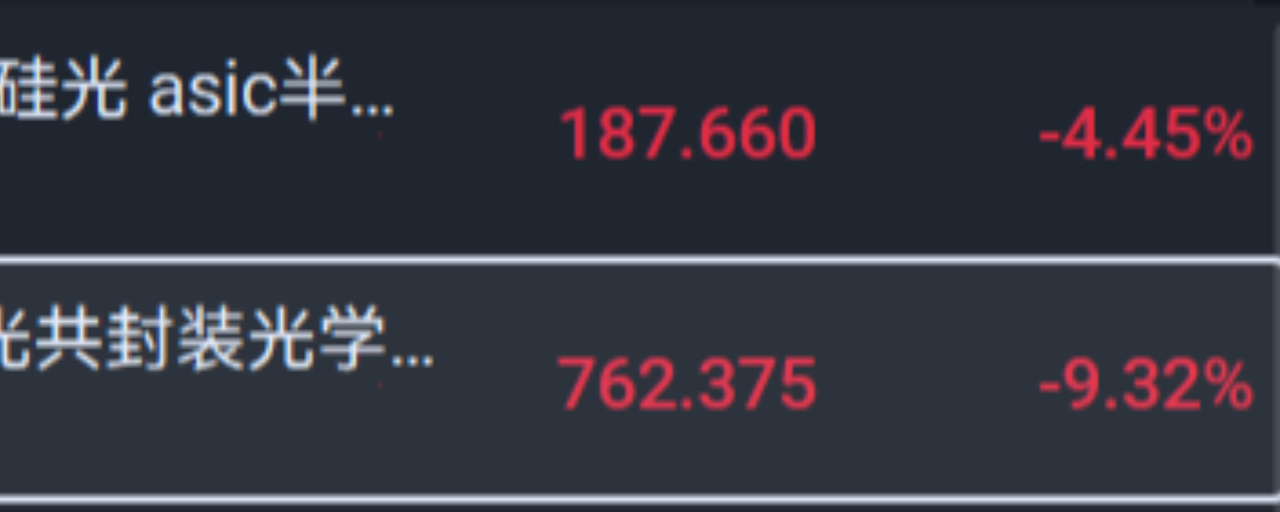
В день объявления акции обеих компаний упали. Marvell — на 5,8%, Lumentum — на 10,5%. В то же время индекс Dow Jones вырос на 1,04%, а Nasdaq — на 1,08%.
Рынок растёт, а покупатель и продавец падают. Если сделка одновременно плохая новость для обеих сторон, это как минимум означает одно: рынок не считает эту цену справедливой.
Давайте разложим всё по цифрам.
I. 1132 доллара — пустая бумажка
Сначала проясним техническую деталь, которую проще всего упустить: это сделка с оплатой исключительно акциями. Фиксированное соотношение — 1 к 4,5; денежной части нет, ценового коридора (collar) нет, механизма пересмотра цены нет.
Так называемые «1132 доллара за акцию» — всего лишь результат умножения 4,5 на цену закрытия акций Marvell 28 октября, составлявшую 251,56 доллара. Это лишь снимок, зафиксированный на дату, выбранную в качестве ориентира для объявления сделки.
На момент подготовки статьи акции Marvell торговались по 185,02 доллара, и 4,5 акции стоили всего 832,59 доллара. За три торговых дня между появлением слухов и подписанием официального соглашения «1132 доллара» обесценились на 26%.
Номинальная стоимость сделки
$1,132
Зафиксировано на 28 октября
Фактическая стоимость оплаты акциями
$832,6
4,5 × 185,02
Текущая цена Lumentum
$752,4
-10,51%
В 2028 году акционеры Lumentum не получат 1132 доллара. Они получат 4,5 акции Marvell. Насколько упадут акции Marvell, настолько же уменьшится стоимость их оплаты. В этой сделке акционеры Lumentum несут весь риск падения акций Marvell — без какой-либо защиты, ни на цент.
С самого дня подписания соглашения Lumentum перестала быть акцией компании по производству оптических компонентов. Теперь это 4,5 акции Marvell за вычетом скидки на регуляторный риск.
II. Знаменатель премии — цена, которую рынок только что отверг
Если взглянуть на более длинный период, эта «премия в 23,9%» выглядит ещё менее убедительно.
Знаменатель для расчёта премии — цена закрытия акций Lumentum 28 октября, 913,6 доллара. На момент подготовки статьи они стоили 752,4 доллара. Иными словами, несмотря на предложение с «премией 23,9%», текущая стоимость акций Lumentum для акционеров на 17,7% ниже, чем до утечки новости о сделке.
За тот же период акции Marvell упали с 251,6 до 185 долларов — на 26,4%.
За последние 20 торговых дней акции обеих компаний упали примерно на треть. Причина не в сделке, а в переоценке всего сектора ИИ-оборудования в октябре: в списке расширения CPO, опубликованном Nvidia на GTC в Берлине, не оказалось компаний из материкового Китая; отчёты крупных фондов за третий квартал показали сокращение позиций в производителях оптических модулей; объём маржинального кредитования превысил исторический 90-й процентиль; Morgan Stanley снизил прогноз темпов роста капитальных расходов облачных компаний на ИИ со примерно 100% в 2026 году до 60% в 2027-м и 14% в 2028-м.
Одним предложением: Marvell использует акции, которые уже упали на 26%, чтобы купить актив в секторе, уже просевшем вдвое, а затем говорит другой стороне: «Я предложила тебе премию в 24%».
Премия реальна. Только отсчитывается она от цены, которую рынок только что отверг.
III. Спред в 9,6%: что именно оценивает рынок
Текущая цена Lumentum — 752,4 доллара, стоимость оплаты акциями — 832,6 доллара, спред — 9,6%. Эти 9,6% — цена, которую рынок назначает вероятности закрытия сделки через 15–19 месяцев. Годовая доходность — меньше 6%.
Для полупроводниковой сделки по слиянию и поглощению на сотни миллиардов долларов, требующей одобрения США, Китая, ЕС и других юрисдикций, такой спред невелик. Заложенная в цены рынка вероятность одобрения выше, чем многие предполагают в комментариях.
Настоящий вопрос никогда не состоял в том, «одобрят ли сделку». Вопрос в том, «каким будет мир к моменту её закрытия».
IV. Marvell покупает не лазеры
Вот о чём мне больше всего хочется сказать в этой статье.
Большинство трактует сделку как «Marvell наращивает мощности по выпуску лазеров». Это неверно. Marvell никогда не испытывала нехватки поставщиков лазеров: у неё прочные отношения с несколькими производителями, и Lumentum уже была одним из её поставщиков. Основатель Cignal AI Эндрю Шмитт выразился прямо: суть сделки — вертикальная интеграция и совместная разработка, а не получение дополнительных мощностей.
Так что же она покупает?
Она покупает «страховку» для своего основного бизнеса.
Самый прибыльный актив Marvell — DSP в оптических модулях. В модулях 1.6T на DSP приходится 30–40% себестоимости материалов; основные мировые поставщики — только Broadcom и Marvell. Это фундамент всей истории Marvell о центрах обработки данных.
А CPO этот фундамент постепенно подтачивает. CPO размещает оптический движок рядом с коммутирующим или вычислительным чипом, сокращая расстояние передачи электрического сигнала и снижая энергопотребление. Цена этого — то, что во многих архитектурах DSP больше не нужен.
В октябрьском отчёте Counterpoint Гарет Оуэн ясно написал: по мере перехода сетей центров обработки данных на CPO спрос на DSP Marvell может ослабнуть, тогда как лазеры необходимы независимо от выбранной технологической архитектуры.
Поэтому приобретение за 115 миллиардов долларов по сути является страховым полисом: отдать треть компании, чтобы превратиться из «поставщика DSP, которого может вытеснить CPO» в поставщика «лазеров, оптических движков и оптической коммутации, необходимых при любой архитектуре».
Признать, что миграция на новую архитектуру может уничтожить спрос на ключевой продукт, и потратить 115 миллиардов долларов на хеджирование этого риска — шаг трезвый, но очень дорогой. Трезвость и дороговизна не противоречат друг другу.
V. Арифметика: 18-кратная выручка и 0,9% синергии
Прогноз Lumentum на второй финансовый квартал — 1,575–1,625 млрд долларов, середина диапазона — 1,6 млрд, в годовом выражении — 6,4 млрд. Стоимость акционерного капитала сделки — 102,5 млрд, или 16 годовых выручек; стоимость предприятия — 115 млрд, или 18 годовых выручек.
Сама по себе эта цифра не выглядит абсурдной. Выручка Lumentum в первом финансовом квартале составила 1,263 млрд долларов, увеличившись на 136,5% год к году; валовая маржа по non-GAAP — 53,2%, операционная маржа — 42,3%. Прогноз на второй квартал на 8% выше консенсус-прогноза рынка. Для компании с ростом 136% и операционной маржой 42% оценка в 18 выручек не назовёшь дорогой.
Но нужно одновременно учитывать две вещи.
Во-первых, эти 18 годовых выручек рассчитаны на основе доходов на пике цикла. По словам самой Lumentum, в следующем году предложение некоторых продуктов сможет удовлетворить лишь около 30% спроса; по другим продуктам дефицит примерно в 30% сохранится и в 2028 году, а мощности по некоторым направлениям уже распроданы до начала 2029 года. Дефицит повышает цены и валовую маржу — отчасти именно он объясняет нынешнюю маржу в 53%. Это не постоянная характеристика бизнеса.
Во-вторых, посмотрим на синергию. Экономия затрат в размере 1 млрд долларов в год равна 16% выручки Lumentum — звучит впечатляюще. Но это всего 0,9% от стоимости предприятия в 115 млрд долларов.
Стоимость предприятия / годовая выручка
18x
Стоимость акционерного капитала / годовая выручка
16x
Синергия / стоимость предприятия
0,9%
Номинальная цена / прогнозная прибыль на акцию
47x
О чём говорит эта цифра — 0,9%? О том, что почти вся ценность сделки основана на стратегическом нарративе «1+1>2», а не на экономии. Экономия объясняет лишь 1% стоимости.
Что касается обещания «увеличить non-GAAP EPS в первый год после закрытия», то это произойдёт в 2028 финансовом году, причём показатель non-GAAP не учитывает амортизацию нематериальных активов и вознаграждения акциями. В документе S-4 будет указано, сколько гудвила и нематериальных активов придётся амортизировать из 102,5 млрд долларов оплаты акциями. Исторически при сделках такого масштаба с оплатой акциями разводнение по GAAP обычно приходится учитывать пять–семь лет.
VI. Самое неприятное: клиенты — одновременно конкуренты
Кому Marvell продаёт DSP? Производителям оптических модулей. Innolight, Eoptolink, Tianfu, Accelink, Coherent, Fabrinet — все они её клиенты.
Чем занимается Lumentum? Она сама производит оптические модули, а также системы оптической коммутации OCS.
После слияния Marvell будет продавать чипы производителям модулей и одновременно конкурировать с ними на рынке модулей. Как, по-вашему, на это посмотрит Innolight?
По данным LightCounting, семь из десяти крупнейших мировых производителей оптических модулей находятся в Китае, вместе они занимают более 60% рынка; доля одной только Innolight — 21%, это мировой лидер. Генеральный директор Lumentum сам говорил, что около 70% оптических модулей на рынке США поставляют китайские производители.
По оценке Counterpoint, часть производителей модулей перейдёт к Broadcom или Credo, чтобы снизить зависимость от Marvell.
Этот риск куда реальнее регуляторного. Одобрение могут задержать максимум на два года, а потеря клиентов необратима. На телефонной конференции Marvell заявила: «Мы планируем сохранить нынешнюю модель выхода на рынок и продолжать предлагать лучшие в отрасли компоненты и системы, поддерживая всю экосистему». Перевод: «Обещаю не отбирать у вас бизнес, продолжайте покупать мои DSP».
В истории полупроводниковой отрасли такие обещания редко срабатывали.
VII. Проклятие первой половины 2028 года
Окно закрытия сделки: первая половина 2028 года. Базовая дата закрытия — ноябрь 2027-го; если регуляторное одобрение не будет получено, срок можно продлить до августа 2028-го.
Компенсация за расторжение: в случае нарушения условий Marvell выплатит 5,8 млрд долларов, Lumentum — 2,9 млрд; если сделка сорвётся по регуляторным причинам, Marvell выплатит 3,2 млрд долларов.
5,8 млрд против 3,2 млрд — сама структура выплат говорит за себя: Lumentum нужна страховка «чтобы ты не сбежал», а Marvell хочет ограничить выплату 3,2 млрд на случай провала по вине регуляторов. Ни одна из сторон не считает, что сделка гарантированно состоится.
А первая половина 2028 года как раз приходится на тот год, когда, по прогнозу Morgan Stanley, темпы роста капитальных расходов облачных компаний на ИИ упадут до 14%.
Вы платите по цене роста 2027 года, получаете актив 2028 года, а закрытие сделки приходится на год, когда рост замедлится до 14%. Это не значит, что сделка обязательно ошибочна. Это значит, что у неё почти нет запаса по времени: любая пауза в капитальных расходах на ИИ одновременно ударит по акциям Marvell (а значит, и по стоимости оплаты акциями), заказам Lumentum (а значит, и по обоснованию её оценки) и стимулу регуляторов одобрить сделку.
Три переменные связаны одной нитью.
VIII. Почему Хёрлстон согласился продать компанию
На телефонной конференции генеральный директор Lumentum Майкл Хёрлстон рассказал, что совет директоров рассмотрел все варианты, включая продолжение самостоятельной работы и «потенциальное поглощение компании».
Какие карты у него на руках? Выручка в первом финансовом квартале выросла на 136% год к году; прогноз на второй квартал на 8% выше консенсус-прогноза; получен второй крупный заказ на NPO/CPO, обязательства по закупкам превысили 5 млрд долларов; видимость спроса на OCS значительно улучшилась, и это направление может вырасти в бизнес с годовой выручкой в несколько миллиардов долларов; мощности по отдельным продуктам распроданы до начала 2029 года. В этом году акции компании выросли более чем вдвое.
Продать компанию именно сейчас можно объяснить лишь тремя причинами.
Во-первых, он считает, что пик цикла оптических компонентов придётся на 2027–2028 годы. Распроданные мощности не означают, что прибыль будет вечной. В середине 2028 года начнёт набирать темп производство на новом американском заводе Lumentum по выпуску пластин из фосфида индия; мощности расширит и вся отрасль. Дефицит может за одну ночь смениться избытком. Обменять циклический актив на акции другой растущей компании на пике цикла — стандартный ход.
Во-вторых, ему не по карману расширение мощностей. Производство фосфида индия требует больших вложений, а строительство новых мощностей занимает годы. Чистая прибыль Lumentum по non-GAAP составляет 460 млн долларов за квартал, то есть менее 2 млрд в год. Одновременно финансировать расширение по трём направлениям — источники света для CPO, EML и OCS — будет непросто.
В-третьих, он искренне верит, что объединённая платформа будет стоить дороже. Акционеры Lumentum получат 33% акций новой компании, а сам Хёрлстон вместе с двумя директорами войдёт в совет директоров Marvell. Он не уходит — он пересаживается в другую машину.
Все три объяснения могут быть верны одновременно. Но для покупателя первые два — плохие новости: «продавец считает, что цикл достиг пика» и «этот бизнес требует постоянных капитальных затрат». На телефонной конференции Marvell делала упор на третье объяснение.
IX. Кто выиграет, а кто пострадает
Broadcom (AVGO): в краткосрочной перспективе выигрывает на уровне нарратива — конкурент тратит 115 млрд долларов, несёт риски интеграции и сталкивается с возможным оттоком клиентов. Но не стоит преувеличивать этот эффект. Broadcom и так единственная компания, у которой есть вычислительные чипы, коммутирующие чипы и собственная линейка лазеров. Сделка Marvell — это «догнать», а не «обогнать». К тому же Broadcom опережает конкурентов по срокам выпуска коммутаторов с CPO.
Coherent (COHR): после покупки Lumentum это единственная оставшаяся независимая крупная платформа оптических компонентов. Это и премия за редкость, и превращение в «следующую цель поглощения». В марте Nvidia вложила в неё 2 млрд долларов.
Китайские производители оптических модулей (Innolight, Eoptolink, Tianfu, Accelink): в краткосрочной перспективе ничего не изменится; сделка закроется только в 2028 году, и заказы на следующий год никуда не денутся. В среднесрочной перспективе вырастет концентрация поставщиков на верхнем уровне цепочки: основные поставщики DSP — Broadcom и Marvell, лазеров — Lumentum и Coherent. Теперь по одной компании из каждой пары объединяются, и их переговорная сила будет постепенно расти. Но есть и другая сторона: чтобы пройти китайскую проверку концентрации рынка, Marvell, скорее всего, придётся взять на себя долгосрочные обязательства по справедливым поставкам, недискриминации и отказу от увязывания продаж. Это станет своего рода буфером для китайской отраслевой цепочки.
Credo (CRDO): прямой выгодоприобретатель замещения DSP. Если производителям модулей понадобится второй поставщик помимо Marvell, первым кандидатом, о котором они подумают, будет именно Credo.
Nvidia (NVDA): самая неоднозначная роль. В марте она вложила по 2 млрд долларов в Marvell, Lumentum и Coherent, чтобы расширить базу поставщиков и заранее зарезервировать мощности. В итоге две компании объединились в одну, и поставщиков стало на одного меньше. Действительно ли Nvidia этому рада — открытый вопрос.
X. Моя оценка
С точки зрения стратегии сделка правильная. Линия фронта смещается вправо, оптика проникает в чипы, DSP грозит постепенное вытеснение из-за CPO, а лазеры и мощности по производству фосфида индия — жёсткие ограничения. Marvell меняет акции на пропуск в этот рынок — направление выбрано верно. Заслуживает уважения и история сделок Мэтта Мёрфи: в 2021 году он купил Inphi за 10 млрд долларов; по оценке самой компании, в этом году выручка того направления может в десять раз превысить уровень на момент покупки.
С точки зрения цены сделка дорогая. Купить циклический аппаратный бизнес за 18 годовых выручек, когда синергия составляет лишь 0,9% стоимости сделки, а разводнение по GAAP придётся учитывать пять–семь лет, — и при этом принять на себя риски потери клиентов и интеграции. Расплачиваться акциями, уже упавшими на 26%, — значит заставить акционеров Lumentum разделить риск падения акций Marvell. А стоимость их оплаты уже снизилась с 1132 до 832 долларов.
По срокам сделка выглядит хуже всего. Закрытие ожидается в первой половине 2028 года — именно в год, когда рост капитальных расходов на ИИ замедлится с 60% до 14%. Объявить сделку предстоит в лучший год, а завершить — в худший.
Направление верное, цена высокая, время неподходящее.
Дальше стоит следить за тремя вещами — это полезнее, чем бесконечно читать новости.
Во-первых, за разбивкой синергии в документе S-4. Какая часть из 1 млрд долларов приходится на переговоры о закупочных ценах, а какая — на сокращение штата и интеграцию исследований и разработок? Первое обратимо, второе подрывает потенциал компании.
Во-вторых, за фактическими поставками Lumentum в сравнении с прогнозом. Если в 2027 году мощности по-прежнему будут покрывать лишь 30% спроса, оценка в 18 годовых выручек будет обоснована. Если же поставки превысят ожидания, сроки ожидания сократятся, а цены начнут снижаться — это станет первым сигналом, что дефицит достиг пика.
В-третьих, за тем, не уходят ли клиенты Marvell, покупающие DSP. Следите за победами Broadcom и Credo в тендерах на 1.6T и 3.2T, а также за изменениями в списках поставщиков Innolight и Eoptolink. Чтобы вынести вердикт, не нужно ждать 2028 года: первые признаки будут видны уже в первой половине следующего года.
И последнее. Самое дорогое в этом мире — не премия, а покупка оптики за акции в год, когда все борются за оптические мощности.
Предупреждение о рисках: данные в статье взяты из объявлений компаний, финансовой отчётности, записей телефонных конференций и открытых публикаций (LightCounting, TrendForce, Counterpoint, Cignal AI, Morgan Stanley и других источников). Рыночные котировки приведены по состоянию на 10:17 утра 2 ноября по восточному времени США и могут меняться. Статья не является инвестиционной рекомендацией. Сделка ещё не закрыта; сохраняются многочисленные факторы неопределённости, включая голосование акционеров, одобрение регулирующих органов в разных странах, исполнение интеграции и потерю клиентов. Волатильность акций высока.