
Это глава 6 из моей книги «Как выбирать акции роста, как математик: использовать логику, теорию вероятностей и данные, чтобы находить следующие крупные биржевые победители»
BQS = (ROIC/15) + (Валовая маржа/40) + (LTV/CAC/3) + (Рост операционной прибыли/Рост выручки) + (FCF/Чистая прибыль)
BQS = оценка качества бизнеса
ROIC = рентабельность инвестированного капитала, делённая на 15 (ваш минимальный порог ROIC)
Валовая маржа, делённая на 40 (ваш минимальный порог валовой маржи)
LTV/CAC, делённый на 3 (ваш минимальный порог LTV/CAC)
Рост операционной прибыли, делённый на рост выручки (коэффициент операционного рычага)
Свободный денежный поток, делённый на чистую прибыль (коэффициент конверсии свободного денежного потока)
ROIC делится на 15, валовая маржа — на 40, а LTV/CAC — на 3, поскольку это базовые пороговые значения качества. Темп роста операционной прибыли делится на темп роста выручки для измерения операционного рычага, а свободный денежный поток делится на чистую прибыль для оценки качества прибыли и конверсии денежных средств.
Каждый показатель нормализован так, чтобы компания, достигающая базового порогового значения, получала примерно 1,0 балла в общей оценке. Компания, соответствующая всем базовым пороговым значениям, набирает примерно 5,0 балла, а компании, превосходящие эти значения, получают всё больше баллов. Сводная оценка позволяет быстро понять, насколько компания превосходит базовый уровень по эффективности использования капитала, прибыльности, удельной экономике, операционному рычагу и генерации денежных средств.
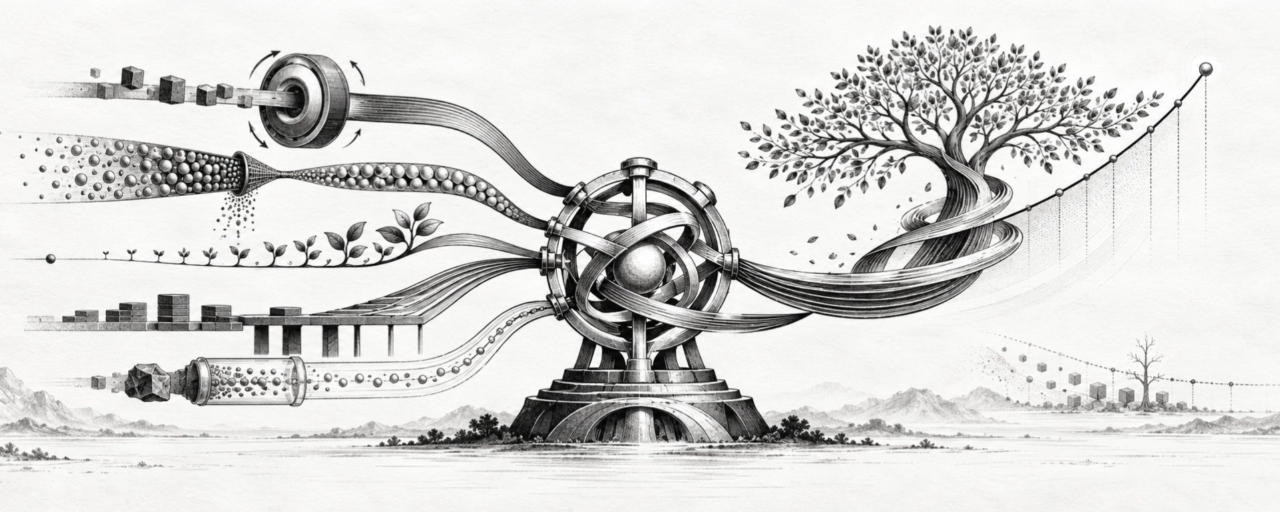
Эта формула не предсказывает доходность акций. Вместо этого она измеряет пять характеристик, часто присущих самым успешным компаниям в истории: эффективность использования капитала, способность устанавливать цены, экономику взаимоотношений с клиентами, операционный рычаг и качество денежных потоков. Используйте эту систему оценки, чтобы понять, как эти характеристики влияют на долгосрочные результаты.
Сам по себе рост выручки редко обеспечивает акционерам исключительную долгосрочную доходность. Компании, которые годами увеличивают свою ценность, обычно сочетают быстрый рост с высокой отдачей на капитал, расширением маржи прибыли, улучшением удельной экономики и ростом генерации денежных средств. Повышение оценки может указывать на то, что компания укрепляет свой экономический двигатель по мере масштабирования, хотя будущая доходность акций также будет зависеть от оценки, конкуренции, отраслевой динамики и качества исполнения.
Цены акций зависят от прибыли и свободного денежного потока. Звучит просто, но лежащая в основе этого математика объясняет почти всё, что связано с доходностью лучших акций компаний роста в истории. В предыдущей главе объяснялось, как выглядят степенные доходности со стороны и какие финансовые сигналы их предсказывают. В этой главе мы заглянем внутрь самого бизнеса — рассмотрим конкретные математические взаимосвязи между выручкой, затратами, капиталом и денежными средствами, которые определяют, принесёт ли быстрорастущая компания акционерам исключительную доходность или лишь неплохую. Речь не о субъективных оценках качества управления или силы бренда. Это измеримые числа, и умение правильно их интерпретировать — один из самых ценных навыков, которые может развить инвестор в акции компаний роста.
Рентабельность инвестированного капитала: главный показатель
Рентабельность инвестированного капитала (ROIC) — это доходность, которую компания получает на весь капитал, вложенный в её операционную деятельность, выраженная в процентах. Формула проста: ROIC = чистая операционная прибыль после уплаты налогов, делённая на инвестированный капитал. Инвестированный капитал — это сумма собственного капитала и долга, по которому выплачиваются проценты, за вычетом денежных средств, не связанных с операционной деятельностью. Полученное значение показывает, сколько центов операционной прибыли после уплаты налогов компания генерирует на каждый вложенный доллар капитала.
Почему этот показатель так важен для доходности акций? Потому что компания с высоким ROIC, способная реинвестировать прибыль с такой же высокой доходностью, увеличивает свою внутреннюю стоимость — и со временем за ней следует цена акций. Компания с ROIC 30%, которая реинвестирует 80% прибыли в дальнейший рост, увеличивает экономическую стоимость бизнеса примерно на 24% в год без привлечения внешнего финансирования. При таком темпе за десять лет каждый доллар инвестированного капитала превращается примерно в 8,60 доллара экономической стоимости. Цена акций не всегда следует за этим в реальном времени, но на протяжении полных деловых циклов это происходит, и разница между текущей ценой и растущей внутренней стоимостью — источник долгосрочной доходности.
Разница между компаниями с высоким и низким ROIC со временем становится разительной. Академические исследования американских публичных компаний, охватывающие период с 1960-х годов, неизменно показывают: компании, поддерживающие ROIC выше 20% на протяжении пяти лет или дольше, значительно опережают широкий рынок по доходности акций. А компании с ROIC ниже стоимости капитала разрушают акционерную ценность вне зависимости от темпов роста выручки. Рост выручки без высокого ROIC требует постоянного привлечения внешнего капитала, чтобы поддерживать себя, размывает доли существующих акционеров и ограничивает сложное наращивание. Рост выручки при высоком ROIC финансируется самостоятельно: с каждым годом бизнес становится ценнее без выпуска новых акций или наращивания долга.
На практике минимальным пороговым значением ROIC для кандидата в акции компаний роста следует считать 15%, причём динамика показателя не менее важна, чем его уровень. Компания, у которой ROIC за три года вырос с 12% до 22%, подаёт более сильный сигнал, чем компания со стабильным показателем 25%: рост ROIC означает, что бизнес-модель становится экономически эффективнее при масштабировании, — это математический признак реального конкурентного преимущества. Быстро растущая выручка при снижении ROIC — серьёзный тревожный сигнал. Это означает, что для получения каждого дополнительного доллара прибыли компании приходится вкладывать всё больше капитала, а это противоположно желаемой тенденции и надёжный признак слабой долгосрочной доходности акций, даже если краткосрочная история роста выглядит многообещающе.
Валовая маржа и структура конкурентного преимущества
Валовая маржа — это выручка за вычетом прямых затрат на производство или предоставление продукта либо услуги, выраженная в процентах от выручки. Для компании-разработчика программного обеспечения прямые затраты в основном включают инфраструктуру серверов и поддержку клиентов. Для фармацевтической компании — производство и дистрибуцию. Для производителя потребительских товаров — материалы и производство. Чем выше валовая маржа, тем большая доля каждого доллара выручки остаётся на покрытие операционных расходов и в конечном итоге превращается в прибыль.
Математическое значение валовой маржи намного шире, чем просто её роль показателя прибыльности. Высокая валовая маржа создаёт структурное преимущество при масштабировании бизнеса. Компания с валовой маржой 75%, увеличившая выручку на 100 миллионов долларов, добавляет 75 миллионов долларов к валовой прибыли. Компания с валовой маржой 35%, увеличившая выручку на те же 100 миллионов долларов, добавляет лишь 35 миллионов. Обе компании сталкиваются с сопоставимым уровнем постоянных операционных расходов на продажи, маркетинг, исследования и администрирование. Компания с высокой маржой может покрыть эти расходы и выйти на прибыльность при гораздо меньшей выручке, а после выхода на прибыльность каждый дополнительный доллар выручки приносит ей намного больше дополнительной операционной прибыли, чем конкуренту с низкой маржой.
У самых успешных акций компаний роста в сфере программного обеспечения в 2010-х и начале 2020-х годов, которые в итоге принесли доходность от 500% до 2 000%, в начале основного роста валовая маржа превышала 65%. Высокая валовая маржа была распространена, поскольку она способствовала появлению операционного рычага, устойчивой генерации денежных средств и масштабируемому росту, хотя встречались и исключения. Валовая маржа создавала математическую основу для действия операционного рычага по мере масштабирования бизнеса, превращая рост выручки в ускоряющийся рост прибыли. Это ускорение роста прибыли приводило к повышению мультипликатора, увеличивая доходность акций сверх той, которую обеспечил бы один лишь рост выручки.
Рассмотрим наглядный пример. Выручка компании A составляет 200 миллионов долларов, она растёт на 35% в год, валовая маржа равна 72%, а операционные расходы — 180 миллионов долларов. В настоящее время компания несёт небольшой операционный убыток. Выручка компании B также составляет 200 миллионов долларов и растёт на 35% в год, но её валовая маржа равна 38%, а операционные расходы — 180 миллионов долларов. Она тоже работает с убытком.
Перенесёмся на два года вперёд. Выручка обеих компаний выросла примерно до 365 миллионов долларов. При валовой марже 72% валовая прибыль компании A составляет около 262 миллионов долларов. Если операционные расходы растут на 11% в год, они увеличатся примерно до 222 миллионов долларов. Операционная прибыль теперь составляет около 41 миллиона долларов, а операционная маржа — примерно 11%.
Выручка компании B также достигла 365 миллионов долларов. Однако при валовой марже 38% её валовая прибыль составляет лишь около 139 миллионов долларов. При тех же операционных расходах в 222 миллиона долларов компания по-прежнему теряет примерно 83 миллиона долларов в год.
У компаний были одинаковые исходные показатели выручки, одинаковый темп роста и одинаковая структура операционных расходов. Различалась лишь валовая маржа. Всего за два года компания A вышла на прибыльность и теперь может финансировать большую часть дальнейшего роста самостоятельно. Компания B по-прежнему зависит от внешнего капитала для поддержания деятельности. Со временем инвесторы вознаграждают это расхождение, поскольку высокая валовая маржа создаёт операционный рычаг, необходимый для превращения роста выручки в рост прибыли и денежного потока.
Соотношение LTV и CAC: математика масштабируемого роста
Отношение пожизненной ценности клиента к стоимости его привлечения, известное как коэффициент LTV/CAC, — одна из самых показательных математических взаимосвязей в растущем бизнесе и один из наиболее систематически недооцениваемых показателей среди частных инвесторов. LTV — это общая чистая выручка, которую компания рассчитывает получить от одного клиента за весь период взаимоотношений с ним. CAC — это общие расходы на продажи и маркетинг, необходимые для привлечения одного нового клиента. Соотношение этих показателей показывает, становится ли бизнес экономически эффективнее или менее эффективным по мере роста.
Формула расчёта LTV для бизнеса с подписной моделью или регулярной выручкой:
LTV = (средняя выручка на клиента × процент валовой маржи) ÷ уровень оттока клиентов.
Предположим, что компания-разработчик программного обеспечения взимает 1 000 долларов в год за свои услуги, имеет валовую маржу 80% и ежегодно теряет 10% клиентов. Пожизненная ценность клиента составляет:
(1 000 долларов × 0,80) ÷ 0,10 = 8 000 долларов
В среднем за время сотрудничества с компанией клиент приносит около 8 000 долларов валовой прибыли.
Теперь предположим, что компания тратит 2 000 долларов на продажи и маркетинг, чтобы привлечь каждого нового клиента. Коэффициент LTV/CAC составляет:
8 000 долларов ÷ 2 000 долларов = 4,0
Это означает, что каждый доллар, потраченный на привлечение клиентов, в итоге приносит четыре доллара валовой прибыли.
Коэффициент LTV/CAC выше 3 считается хорошим. Выше 5 — отличным. Значение ниже 2 — тревожный сигнал: компания тратит на привлечение клиентов слишком много относительно ценности, которую они приносят. В такой ситуации ускорение роста не обязательно создаёт дополнительную ценность. Оно может лишь усугубить уже слабую бизнес-модель.
Лучшие акции компаний роста часто сочетают быстрое привлечение клиентов с высокими коэффициентами LTV/CAC. Клиенты остаются с ними годами, обеспечивают высокую маржу и приносят гораздо больше прибыли, чем стоит их привлечение. Так формируется самоподдерживающийся двигатель роста, ценность которого увеличивается по мере масштабирования компании.
Этот показатель важен для доходности акций роста по конкретной причине. По мере масштабирования бизнеса с высоким коэффициентом LTV/CAC каждая единица вложенного капитала роста становится прибыльнее. Отделы продаж работают эффективнее по мере роста узнаваемости бренда и развития каналов рекомендаций. Расходы на маркетинг в расчёте на привлечённого клиента снижаются по мере роста органического трафика. Улучшения продукта сокращают отток клиентов, повышая LTV без увеличения CAC. Каждый из этих эффектов поддаётся математическому измерению, а вместе они формируют характерную картину в финансовой отчётности лучших компаний роста: коэффициент LTV/CAC со временем увеличивается, а маржа свободного денежного потока расширяется по мере роста бизнеса, а не сокращается. Расширение маржи свободного денежного потока обеспечивает двойное сложное наращивание — рост выручки и повышение мультипликатора, — что приводит к наибольшей доходности акций.
Большинство компаний не указывают LTV и CAC отдельными строками в отчётности. Рассчитайте их по раскрываемым данным. Валовая маржа указана в отчёте о прибылях и убытках. Отток можно оценить по показателям удержания чистой выручки, если компания их раскрывает. CAC приближённо рассчитывают, разделив общие расходы на продажи и маркетинг на число новых клиентов, привлечённых за период. Если компания не раскрывает количество новых клиентов, полезным косвенным показателем служит соотношение темпов роста расходов на продажи и маркетинг и выручки. Если в течение нескольких кварталов подряд расходы на продажи и маркетинг растут медленнее выручки, значит, компания эффективнее привлекает клиентов, что указывает на повышение LTV/CAC и улучшение удельной экономики по мере масштабирования.
Операционный рычаг и эффект ускорения роста прибыли
Операционный рычаг — это соотношение постоянных и переменных затрат компании; именно он позволяет прибыли в хорошо организованном бизнесе расти быстрее выручки. У компании с высоким операционным рычагом значительная доля общих затрат является постоянной, то есть эти затраты не растут пропорционально выручке. Как только выручка превышает точку безубыточности, в которой покрываются постоянные затраты, каждый дополнительный доллар выручки в значительной степени поступает в операционную прибыль.
На числовом примере это проще увидеть. Выручка компании составляет 300 миллионов долларов, постоянные операционные расходы — 200 миллионов долларов, а переменные расходы равны 15% выручки. При выручке 300 миллионов долларов общие расходы составляют 200 миллионов постоянных и 45 миллионов переменных, то есть 245 миллионов долларов. Операционная прибыль равна 55 миллионам долларов, а операционная маржа — 18%. На второй год выручка выросла на 30%, до 390 миллионов долларов. Постоянные расходы выросли на 8%, до 216 миллионов долларов. Переменные расходы достигли 58,5 миллиона долларов. Общие расходы составили 274,5 миллиона долларов. Теперь операционная прибыль равна 115,5 миллиона долларов, а операционная маржа — 30%. Выручка выросла на 30%, а операционная прибыль — на 110%. Такое ускорение роста прибыли относительно роста выручки и есть операционный рычаг в действии. Когда инвесторы замечают эту закономерность в финансовой отчётности растущей компании, рынок часто повышает оценочный мультипликатор её акций, поскольку теперь очевидно, что потенциал прибыли намного выше, чем можно было предположить только по темпу роста выручки.
Наиболее выраженный операционный рычаг наблюдается у компаний, которые могут предоставлять продукт или услугу дополнительным клиентам с минимальными предельными затратами. Самый очевидный пример — программное обеспечение: предельные затраты на предоставление его ещё одному клиенту близки к нулю. После написания кода и развёртывания инфраструктуры привлечение новых клиентов почти не увеличивает расходы. Поэтому у быстрорастущих компаний-разработчиков программного обеспечения операционная маржа часто поднимается с отрицательных значений до 20%, 30% и даже 40% за три-пять лет, когда начинает проявляться эффект масштаба. Постоянные затраты распределяются на большую выручку, а ускорение роста прибыли повышает цену акций, даже если темп роста выручки остаётся прежним.
Инвестор в акции компаний роста может напрямую измерять операционный рычаг, отслеживая соотношение темпов роста операционной прибыли и выручки за скользящие периоды в четыре квартала. Если операционная прибыль стабильно растёт в два-три раза быстрее выручки, значит, бизнес демонстрирует сильный операционный рычаг и эффект сложного наращивания прибыли действует в полную силу. Можно также отслеживать динамику операционной маржи от квартала к кварталу. Рост операционной маржи у быстрорастущей компании — самый наглядный признак того, что операционный рычаг присутствует и эффект ускорения роста прибыли будет продолжаться, пока сохраняется рост выручки.
Конверсия свободного денежного потока: где на самом деле формируется доходность
У двух компаний могут быть одинаковые темпы роста выручки, валовая маржа и опубликованная прибыль, но их акции могут принести совершенно разную доходность за десятилетие, если различаются коэффициенты конверсии свободного денежного потока. Конверсия свободного денежного потока — это доля чистой прибыли, которая превращается в денежные средства, доступные компании для использования, выплаты акционерам или реинвестирования без выпуска новых акций. Формула: свободный денежный поток, делённый на чистую прибыль. Значение выше 100% означает, что компания генерирует больше денежных средств, чем отражает в прибыли, обычно благодаря неденежным расходам, таким как амортизация и вознаграждение акциями. Значение значительно ниже 100% означает, что компании нужны существенные реинвестиции хотя бы для поддержания заявленной прибыли, поэтому для сложного наращивания остаётся меньше денежных средств.
На практике это различие имеет огромное значение. Капиталоёмкая компания, увеличивающая выручку на 30% в год, может показывать высокую прибыль, но при этом тратить 2 доллара на капитальные вложения на каждые 3 доллара операционного денежного потока, чтобы поддерживать и расширять свою базу активов. Свободный денежный поток, фактически доступный акционерам, составляет лишь часть заявленной чистой прибыли. Компания с низкой капиталоёмкостью — как правило, разработчик программного обеспечения, потребительская платформа или поставщик услуг с небольшими затратами на активы, — при тех же темпах роста выручки в 30% может генерировать свободный денежный поток, превышающий чистую прибыль, поскольку для поддержания роста ей почти не нужны реинвестиции. За десять лет такая компания значительно быстрее увеличивает благосостояние инвесторов, даже если на первый взгляд темпы роста прибыли выглядят одинаково.
Исторически успешные акции компаний роста часто имели общую особенность: значительная часть их прибыли превращалась в свободный денежный поток, а для поддержания роста требовалось сравнительно мало дополнительного капитала. Бизнес-модели с низкой капиталоёмкостью, особенно в сфере программного обеспечения, платформ и услуг с небольшими затратами на активы, часто обеспечивают одни из самых высоких долгосрочных доходностей для акционеров, поскольку большую долю операционной прибыли можно реинвестировать с привлекательной доходностью или выплачивать акционерам. Компаниям, которым постоянно требуются значительные капитальные вложения, сложнее создавать акционерную ценность: существенную часть денежного потока приходится реинвестировать просто для поддержания роста.
Оценивая потенциальную акцию компании роста, рассчитайте конверсию свободного денежного потока за последние четыре квартала и сравните её с показателем за предыдущий год. Рост конверсии свободного денежного потока одновременно с ростом выручки подтверждает, что компания эффективно масштабируется, а заявленная прибыль точно отражает создаваемую ею экономическую ценность. Снижение конверсии свободного денежного потока при росте прибыли — тревожный сигнал: по мере масштабирования бизнес становится более капиталоёмким, что противоположно модели лучших компаний роста. Также стоит проверить капитальные затраты как долю выручки. Для компании-разработчика программного обеспечения или платформы капитальные затраты выше 10% выручки требуют более пристального внимания: действительно ли её бизнес-модель настолько малокапиталоёмкая, как можно предположить по истории роста?
Математические показатели успешного бизнеса в совокупности дают более убедительную картину, чем любой отдельный показатель. Высокий и растущий ROIC подтверждает, что каждый вложенный доллар капитала создаёт ценность. Высокая валовая маржа закладывает основу для ускорения роста прибыли при масштабировании. Высокий коэффициент LTV/CAC подтверждает, что удельная экономика улучшается по мере роста бизнеса. Операционный рычаг обеспечивает более быстрый рост прибыли по сравнению с выручкой после достижения масштаба. Высокая конверсия свободного денежного потока гарантирует, что заявленная прибыль превращается в реальные денежные средства, доступные для сложного наращивания. Когда все пять этих математических характеристик присутствуют и динамика каждой из них благоприятна, перед вами финансовый профиль, который исторически обеспечивал наибольшую доходность акций компаний роста во всех рыночных циклах. Сегодня цена акции может этого ещё не отражать. Этот разрыв и создаёт возможность.
Контрольный список главы
Рассчитайте ROIC для каждого кандидата в акции компаний роста: чистую операционную прибыль после уплаты налогов разделите на инвестированный капитал. Требуйте минимум 15% и отдавайте предпочтение акциям с растущим год к году ROIC. Компания, у которой ROIC за три года вырос с 14% до 24%, — более перспективный кандидат, чем компания со стабильным показателем 20%: рост ROIC говорит о том, что бизнес-модель становится экономически эффективнее при масштабировании, а это математический признак устойчивого конкурентного преимущества.
Проверяйте уровень и динамику валовой маржи в каждом квартальном отчёте о прибылях. Для акций компаний роста в сфере программного обеспечения и платформ валовая маржа должна превышать 40% и увеличиваться как минимум на 1 процентный пункт в год. Для любого кандидата с валовой маржой ниже 50% сравните две компании: спрогнозируйте валовую прибыль в денежном выражении через два года при текущей марже, используя реалистичный темп роста операционных расходов, чтобы определить, сможет ли компания выйти на прибыльность при прогнозируемой выручке.
Оцените коэффициент LTV/CAC для любой компании с подписной или регулярной выручкой. Для расчёта LTV умножьте среднюю выручку на клиента на процент валовой маржи и разделите результат на уровень оттока клиентов. Для расчёта CAC разделите общие расходы на продажи и маркетинг на число новых клиентов. Минимально приемлемое значение коэффициента — выше 3. Отслеживайте его ежеквартально. Рост LTV/CAC со временем подтверждает, что удельная экономика улучшается по мере масштабирования, — это математическая предпосылка расширения маржи свободного денежного потока при росте выручки.
Измеряйте операционный рычаг, сравнивая темпы роста операционной прибыли и выручки за скользящие периоды в четыре квартала. Если операционная прибыль растёт в два или более раза быстрее выручки, операционный рычаг активно оптимизирует структуру затрат, и эффект ускорения роста прибыли уже действует. Отслеживайте динамику операционной маржи от квартала к кварталу. Рост операционной маржи у быстрорастущей компании — самое наглядное подтверждение того, что эффект ускорения роста прибыли будет продолжаться.
Конверсию свободного денежного потока можно рассчитать, разделив свободный денежный поток на чистую прибыль за последние четыре квартала. Для любой бизнес-модели с низкой капиталоёмкостью требуйте коэффициент выше 80%. Проверяйте капитальные затраты как долю выручки и отмечайте компании-разработчики программного обеспечения и платформы, у которых капитальные затраты превышают 10% выручки: стоит внимательнее изучить, действительно ли их бизнес настолько малокапиталоёмкий, как предполагает история роста.
Оцените каждого кандидата в акции компаний роста по всем пяти математическим характеристикам: ROIC выше 15% и растёт; валовая маржа выше 40% и увеличивается; LTV/CAC выше 3 и растёт; операционная прибыль растёт вдвое быстрее выручки; конверсия свободного денежного потока выше 80%. Акция, набравшая четыре или пять баллов из пяти, заслуживает серьёзного рассмотрения при определении размера позиции. Компания, набравшая два балла или меньше, ещё не продемонстрировала те математические показатели качества бизнеса, которые исторически предсказывают высокую и устойчивую доходность акций, независимо от скорости роста выручки.
Повторно оценивайте все пять показателей для каждой открытой позиции после публикации каждого квартального отчёта о прибылях. Ухудшение одного показателя — жёлтый сигнал, за которым стоит следить. Одновременное ухудшение двух показателей — красный сигнал: математические показатели качества бизнеса ослабевают, и размер позиции следует сократить, прежде чем это в полной мере отразится на темпе роста выручки или цене акций.
Чтобы ознакомиться с остальной частью книги, приобретите печатное издание, Kindle-версию или аудиокнигу Audible по этой ссылке на Amazon в США: «Как выбирать акции компаний роста как математик: логика, вероятность и данные для поиска будущих лидеров фондового рынка»
Также проверьте наличие книги на Amazon в вашей стране.
#BinanceRestores28FiatWithdrawals #BinanceProcesses$4.65BWithdrawals #BitcoinClosesAbove50WeekMAFor7thStraightWeek #ETHFalls16.1%InOctober #BitcoinClosesAbove50WeekMAFor7thStraightWeek