
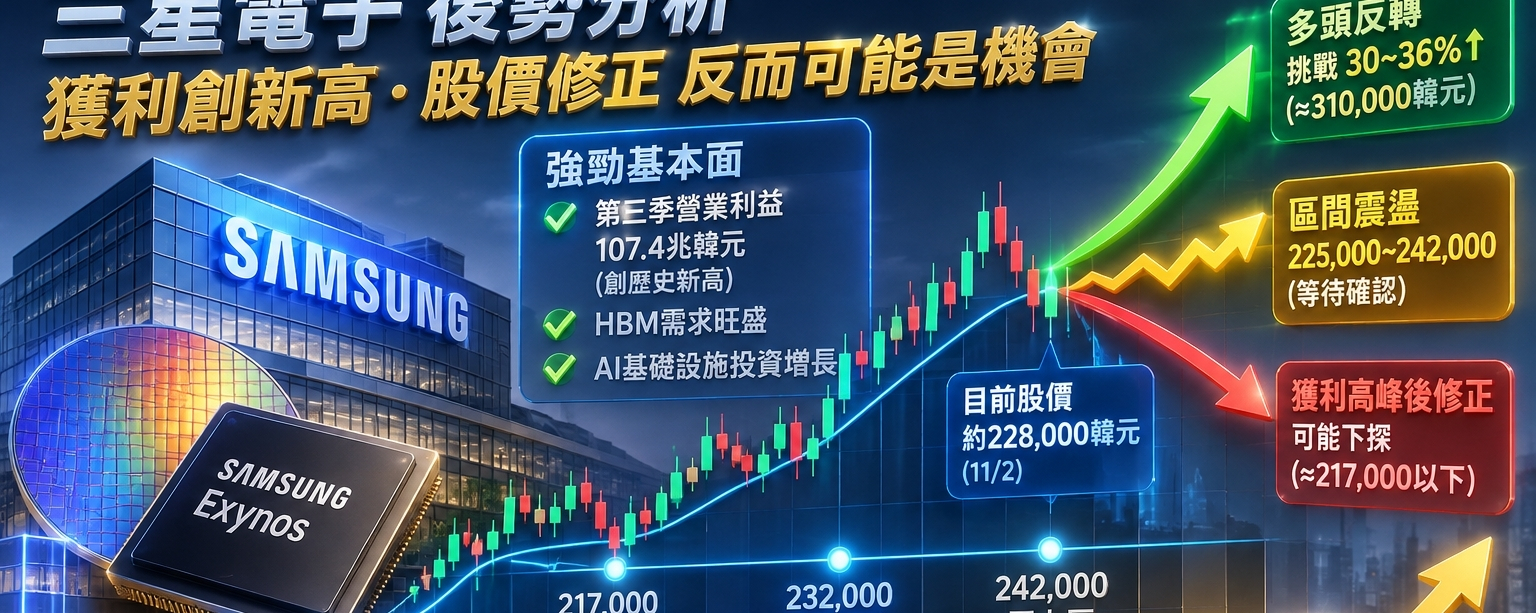

Перспективы Samsung Electronics: рекордная прибыль — может ли коррекция акций, наоборот, создать возможность для покупки?
Мой основной вывод: сейчас Samsung Electronics заслуживает места в списке компаний для наблюдения с прицелом на средне- и долгосрочные инвестиции в стоимость. Если акции падают главным образом из-за разочарования рыночными ожиданиями и политикой возврата средств акционерам, а не из-за ухудшения конкурентоспособности в сфере ИИ-памяти, может появиться возможность купить их во время кризиса.
Но я не стал бы безоговорочно утверждать, что акции уже упали слишком сильно. Согласно данным, доступным на 2 ноября 2026 года, Samsung переживает резкий рост прибыли и высокий спрос на ИИ-память, однако рынок по-прежнему сомневается в долгосрочной цикличности отрасли.
1. Начнём с последней финансовой отчётности: прибыльность Samsung действительно впечатляет
29 октября 2026 года Samsung Electronics опубликовала финансовые результаты за третий квартал:
Выручка: 195,3 трлн вон.
Операционная прибыль: 107,4 трлн вон.
Операционная прибыль полупроводникового подразделения: 106,5 трлн вон.
Выручка полупроводникового подразделения достигла 147,1 трлн вон.
Капитальные расходы за весь 2026 год, по прогнозам, составят около 84,4 трлн вон.
Приведённые выше данные взяты из официальной финансовой отчётности Samsung.
Samsung Global Newsroom
Самое примечательное в этих цифрах — высокая концентрация прибыли Samsung в полупроводниковом бизнесе.
Это одновременно и возможность, и риск.
Пока спрос на память для ИИ продолжает расти, Samsung может получать огромную прибыль. Но если цены на память развернутся вниз, прибыль тоже может быстро сократиться.
Поэтому важно оценить не то, сколько Samsung зарабатывает сейчас, а то, как долго сохранится эта прибыль и какую премию за будущий рост уже закладывает текущая цена акции.
2. Насколько скорректировалась цена акции? Сначала посмотрим на фактические цифры
По состоянию на 2 ноября 2026 года акции Samsung Electronics (005930) на Корейской бирже торговались примерно по 228 000 вон; максимум за день составил 229 500 вон, минимум — 217 000 вон. После публикации финансовой отчётности 29 октября цена акции в какой-то момент упала примерно на 6,2%.
StockAnalysis.com +1
Здесь есть важный сигнал:
Цена закрытия 28 октября составила 242 000 вон, а 30 октября — 225 000 вон. За две торговые сессии падение составило около 7%.
Однако 2 ноября цена акции уже отскочила примерно до 228 000 вон.
Это означает, что, несмотря на заметное давление продавцов после публикации отчётности, нельзя сразу заключать, что долгосрочная тенденция развернулась. Далее нужно следить за тем, продолжится ли отскок и готовы ли покупатели приобретать акции по более высоким ценам.
StockAnalysis.com
Три ценовые зоны, на которые стоит обратить внимание
Ниже приведены ориентировочные зоны, рассчитанные на основе недавних цен сделок. Они не являются уровнями поддержки или сопротивления, подтверждёнными полноценным анализом исторических объёмов торгов.
**217 000–222 000 вон:** недавний минимум и зона краткосрочной поддержки.
**225 000–232 000 вон:** диапазон около текущей цены, а также зона для наблюдения за восстановлением баланса между покупателями и продавцами.
**242 000–249 000 вон:** ценовой диапазон вокруг публикации финансовой отчётности. Если акции снова устойчиво закрепятся в этом диапазоне, это будет означать усиление краткосрочного отскока.
Если цена опустится ниже 217 000 вон, а объём торгов вырастет, следует быть готовым к дальнейшей коррекции.
Если цена закрепится выше 232 000 вон и преодолеет отметку 242 000 вон, можно будет начать наблюдать за тем, перерастёт ли отскок в более устойчивый восходящий тренд.
3. Оценка стоимости: возможно ли, что рынок недооценивает Samsung?
Это центральный вопрос всей инвестиционной идеи.
В обновлённом 30 октября анализе исследовательская компания Morningstar сохранила оценку справедливой стоимости Samsung Electronics на уровне 310 000 вон за акцию. По мнению аналитиков, недавний рост цен на HBM улучшил краткосрочные перспективы, однако конкуренция со стороны Китая и цикличность рынка памяти по-прежнему представляют долгосрочные риски.
Morningstar
Если взять за основу цену 228 000 вон:
Оценка справедливой стоимости: 310 000 вон.
Ориентир по цене акции: 228 000 вон.
Потенциал роста: около 36%.
Расчёт:
Это сценарный расчёт на основе оценки одной исследовательской компании, а не гарантия доходности и не консенсус-прогноз рынка.
Обратите особое внимание: Morningstar также присвоила Samsung рейтинг «очень высокая» неопределённость. Оценка справедливой стоимости не означает, что цена акции обязательно вернётся к этому уровню, и сама по себе не позволяет определить, достигло ли падение дна.
Morningstar
Моя оценка стоимости
Я считаю, что сейчас у Samsung есть основания для изучения с точки зрения стоимостного инвестирования. Однако, чтобы подтвердить, что акции действительно недооценены, нужно проверить два момента:
Продолжат ли повышаться прогнозы прибыли на ближайшие два года.
Останутся ли акции недорогими, если оценивать их по нормализованной прибыли, а не по прибыли на пике цикла.
Если оба условия выполнятся, разочарование рынка краткосрочными позитивными факторами может создать возможности для входа в позицию в средне- и долгосрочной перспективе.
4. Три возможных сценария на ближайшие 3–12 месяцев
Сценарий 1: разворот к росту
Возможные условия:
Продолжение роста поставок HBM4.
Спрос на память для ИИ превышает предложение.
Прогноз прибыли на 2027 год продолжает повышаться.
Samsung объявляет более конкретный план выкупа и аннулирования акций.
В этом сценарии рынок может пересмотреть оценку устойчивости прибыли Samsung, а цена акции получит возможность проверить предыдущие максимумы.
Это оптимистичный сценарий, за которым я слежу особенно внимательно.
Сценарий 2: колебания вблизи минимумов и ожидание подтверждения фундаментальных факторов
Если спрос на ИИ останется сильным, но рынок продолжит беспокоиться о ценах на память, конкуренции и капитальных расходах, акции могут некоторое время двигаться в боковом диапазоне.
В такой ситуации не нужно спешить с попытками угадать минимум.
Можно дождаться постепенного подтверждения тенденций по финансовой отчётности, заказам, ценам и динамике акций, а затем решить, увеличивать ли позицию.
Сценарий 3: коррекция оценки после пика прибыли
Этот риск нельзя игнорировать.
Если цены на память достигнут пика раньше ожидаемого, капитальные расходы на ИИ замедлятся или конкурентоспособность HBM от Samsung не оправдает ожиданий рынка, прогнозы будущей прибыли могут быть снижены.
Даже если Samsung продолжит зарабатывать большие деньги, цена акции может и дальше падать.
Нужно опасаться не столько колебаний цены акции, сколько начала разворота ожиданий по прибыли.
5. Моя практическая стратегия
Если ориентироваться на средне- и долгосрочные инвестиции, я бы действовал следующим образом.
Этап 1: следить за недавними минимумами.
Сначала посмотреть, сформируется ли надёжная поддержка в районе 217 000–222 000 вон, и не считать дно сформировавшимся лишь на основании отскока за один день.
Этап 2: подтвердить тенденцию.
Если цена акции устойчиво закрепится выше 232 000 вон и затем преодолеет отметку 242 000 вон, это укрепит уверенность в продолжении отскока. Однако решение всё равно нужно принимать с учётом объёма торгов и ситуации на рынке.
Этап 3: наращивать позицию постепенно.
Если фундаментальные показатели не ухудшатся, а оценка по-прежнему будет иметь запас прочности, можно инвестировать поэтапно, а не вкладывать всё сразу.
Этап 4: определить условия, при которых инвестиционная идея перестанет быть актуальной.
Если цена акции опустится ниже недавнего минимума, а прогнозы прибыли начнут снижаться, необходимо заново оценить инвестиционную идею, а не безусловно усреднять позицию.
Указанные цены — ориентиры для наблюдения, а не точные указания для покупки или продажи. Размер позиции следует определять с учётом допустимого уровня потерь и инвестиционного горизонта.
6. Следующий катализатор, за которым стоит следить
Samsung заявила, что в 2027 году инвестиции в инфраструктуру ИИ, как ожидается, достигнут исторического максимума, а рост спроса на ИИ может ещё сильнее опередить рост предложения.
С другой стороны, после заседания совета директоров в конце января 2027 года компания объявит политику возврата средств акционерам на следующем этапе и конкретный план по оставшейся части выплат за 2026 год.
Samsung Global Newsroom
Поэтому в ближайшие несколько месяцев стоит следить за двумя направлениями:
**Фундаментальные факторы:** HBM4, цены на DRAM, долгосрочные контракты на поставки и прогнозы прибыли на 2027 год.
**Движение капитала:** будут ли реализованы планы по выкупу и аннулированию акций и сможет ли цена акции удержать позиции до и после объявления позитивных новостей.
Только если оба направления улучшатся, у Samsung появится больше оснований перейти от роста на фоне финансовой отчётности к устойчивому восстановлению оценки.
Итоговый вывод: стоит ли покупать Samsung во время кризиса?
Мой вывод: акции заслуживают тщательного изучения; я умеренно оптимистично смотрю на них в средне- и долгосрочной перспективе, но пока необходимо дождаться подтверждения и со стороны цены, и со стороны фундаментальных факторов.
Мой оптимизм основан на спросе на память для ИИ, рекордной прибыли полупроводникового подразделения и потенциальных катализаторах — HBM4 и политике возврата средств акционерам.
Сдержанность объясняется тем, что прибыль Samsung в значительной степени зависит от полупроводникового бизнеса, а отрасли памяти свойственны выраженные циклические колебания.
Если вы стремитесь получить доходность выше рынка, нужно покупать тогда, когда рынок недооценивает будущую прибыль, а не просто когда цена акции падает.
Моя основная стратегия: оценивать стоимость на основе нормализованной прибыли, выбирать момент входа с учётом технического анализа и контролировать риск, наращивая позицию постепенно.
Так можно попытаться превратить рыночную панику в долгосрочную доходность, а не принять любое падение за инвестиционную возможность.