($SNDK ) Сейчас бизнес SanDisk выглядит довольно привлекательно. Центрам обработки данных для ИИ требуется больше хранилищ, спрос на память растёт, а компании готовы тратить серьёзные деньги, чтобы гарантировать себе поставки. Но вот в чём проблема: даже отличный бизнес не означает, что его акции выгодно покупать по любой цене.
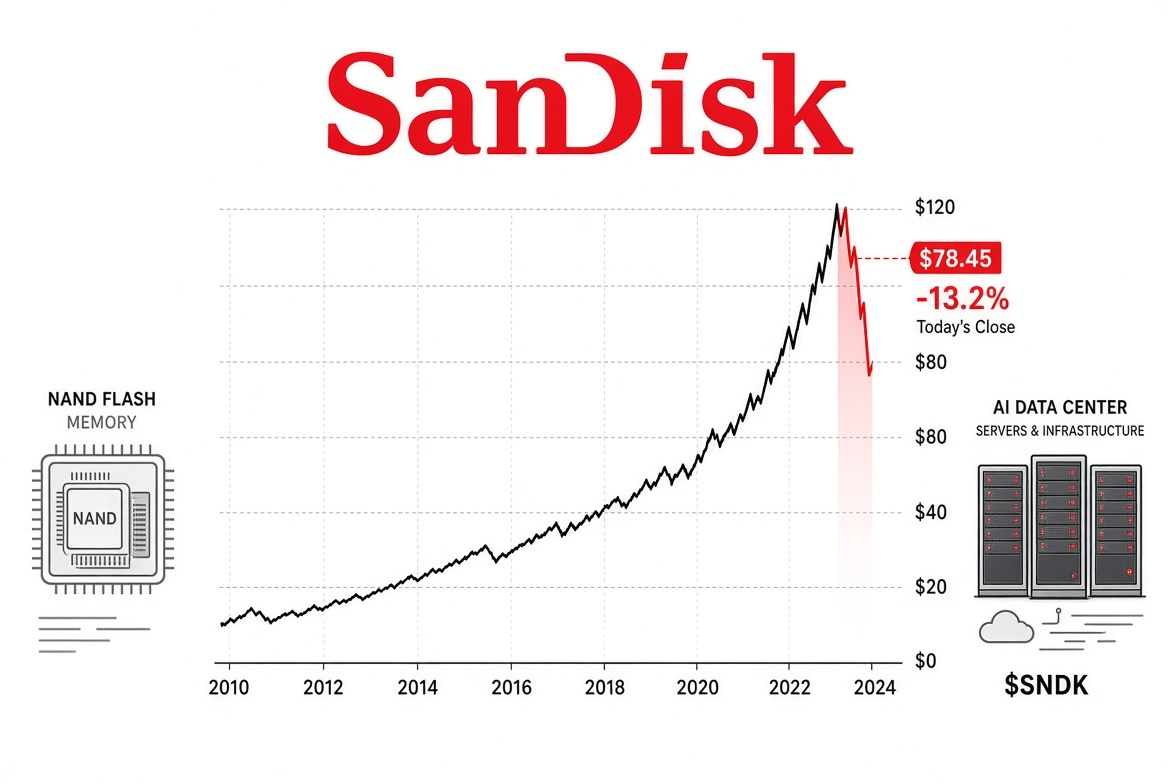
Согласно последним данным о закрытии основной торговой сессии, акции SNDK торгуются примерно по $1,150.89, снизившись приблизительно на 13.47%. Это болезненное падение, особенно после такого стремительного роста за последний год. Акции уже показали, как быстро может измениться настроение рынка, когда ожидания становятся слишком высокими.
Интересно, что SanDisk только что отчиталась о весьма впечатляющих результатах. Выручка за первый квартал 2027 финансового года достигла 11,03 млрд долларов, превысив ожидания аналитиков в 10,71 млрд долларов. Скорректированная прибыль составила 49,51 доллара на акцию — тоже выше прогнозов. Выручка от центров обработки данных достигла 4,08 млрд долларов, что наглядно показывает, насколько важной для компании стала инфраструктура ИИ.
Так почему акции оказались под давлением?
Думаю, инвесторы начинают задавать более сложный вопрос: как долго может продолжаться этот рост и какая его часть уже заложена в цену акций?
SanDisk также дала сильный прогноз на следующий квартал: ожидается, что выручка составит около 12,4 млрд долларов при среднем значении прогнозного диапазона. Это впечатляет. Компания даже объявила о дроблении акций в соотношении восемь к одному, которое запланировано на 19 ноября. Но дробление акций не создает новой ценности для бизнеса. Оно лишь меняет количество акций и цену каждой из них.
Есть и другой риск, заслуживающий внимания. Рынок памяти цикличен. Когда спрос высок, а предложение ограничено, производители могут получать огромную прибыль. Но ситуация может измениться, если конкуренты нарастят производство или расходы на ИИ замедлятся. Даже компанию с надежными контрактами с клиентами этот цикл не защищает полностью.
За последним ослаблением акций других производителей памяти тоже стоит следить. Акции Kioxia резко упали после того, как ее последний прогноз разочаровал инвесторов, несмотря на сохраняющийся спрос на системы хранения данных для ИИ. Это говорит мне о том, что рынок становится более избирательным. Хорошего спроса уже недостаточно. Инвесторам нужны убедительные доказательства того, что компании способны превратить этот спрос в устойчивую прибыль.
На ближайшие 24 часа мой сигнал — медвежий, но возможен технический отскок. Резкое падение показывает, что сейчас преимущество на стороне продавцов. Если SNDK стабилизируется и покупатели вернутся, может начаться попытка восстановления. Но прежде чем назвать это настоящим разворотом, я хотел бы увидеть более сильный покупательский объем. Еще одна слабая сессия может усилить давление.
Мне по-прежнему нравится долгосрочная история спроса на системы хранения данных. Моделям ИИ нужны данные, центрам обработки данных нужны системы хранения, а SanDisk может выиграть от этого спроса. Но я не думаю, что инвесторам стоит игнорировать оценку компании, конкуренцию или риск замедления рынка памяти только потому, что последние финансовые результаты оказались сильными.
Иногда на рынке важнее всего не то, насколько хороши результаты компании, а достаточно ли они хороши, чтобы оправдать ожидания.
Именно это сейчас и предстоит доказать SanDisk.