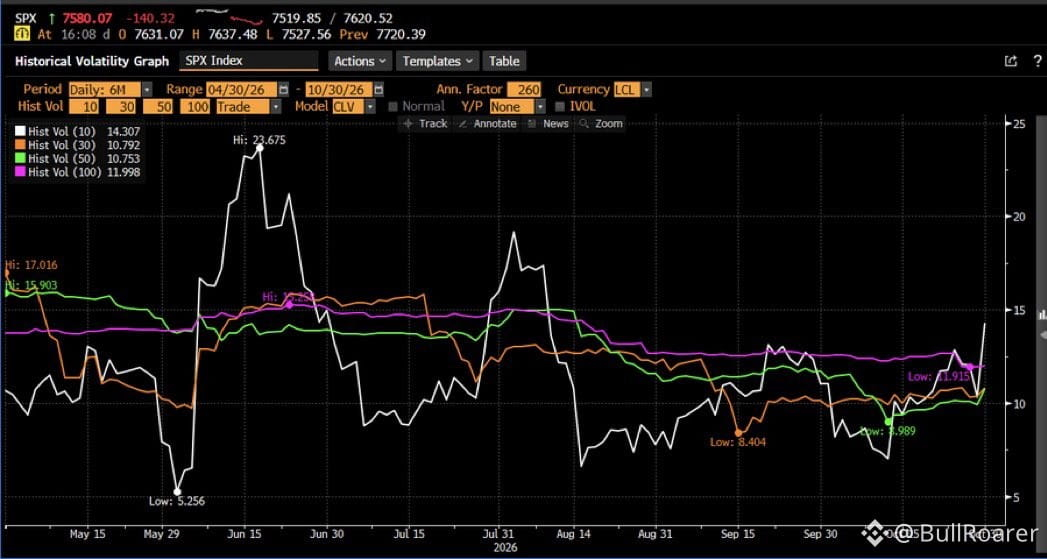
Реализованная волатильность за 10 дней — 14% в годовом выражении. Самая болезненная сделка? Смотреть, как опционы пут и колл на индекс, купленные при подразумеваемой волатильности 15–20%, обесцениваются шесть месяцев подряд.
Знаю, потому что сам потерял деньги на точно такой же ситуации. Когда реализованная волатильность остается в узком диапазоне, а подразумеваемая — высокой, продавцы премии зарабатывают, а покупатели опционов теряют. Классическое схлопывание волатильности.
Вот что происходит, когда все ждут пробоя, который так и не наступает. Вы платите за выпуклость, которая обнуляется к экспирации, пока рынок медленно движется вбок. Вывод: не переплачивайте за дальние страйки, если рыночный режим этому не способствует.
Знаю, потому что сам потерял деньги на точно такой же ситуации. Когда реализованная волатильность остается в узком диапазоне, а подразумеваемая — высокой, продавцы премии зарабатывают, а покупатели опционов теряют. Классическое схлопывание волатильности.
Вот что происходит, когда все ждут пробоя, который так и не наступает. Вы платите за выпуклость, которая обнуляется к экспирации, пока рынок медленно движется вбок. Вывод: не переплачивайте за дальние страйки, если рыночный режим этому не способствует.