

Если вы живёте в Южной Африке и торгуете на Binance, SARS ожидает, что вы укажете результаты в декларации ITR12, как и любые другие доходы или прирост капитала. Особого налога на криптовалюту нет. Действуют обычные правила налогообложения доходов, и SARS выясняет, относятся ли ваши доходы к текущим (облагаются налогом полностью по вашей предельной ставке) или к приросту капитала (облагаются налогом на прирост капитала).
👉 Создайте аккаунт Binance с кодом GETREWARD
Ниже перечислены десять таких ошибок, а также разъяснения SARS и советы, как поступить правильно. Это общая информация, а не налоговая консультация. Если ваша ситуация сложная, обратитесь к зарегистрированному налоговому консультанту.
Данные, с которыми работает это руководство.
Эти данные взяты из налоговой службы ЮАР (SARS) и налогового справочника бюджета 2026 года. Проверьте их еще раз перед подачей декларации, поскольку суммы меняются с каждым бюджетом.
Налоговый год: с 1 марта по последний день февраля. 2027 налоговый год длится с 1 марта 2026 года по 28 февраля 2027 года.
Ежегодное освобождение от налогообложения: 50 000 рандов чистой прибыли или убытка от продажи активов для физических лиц в 2027 году, по сравнению с 40 000 рандов в период с 2017 по 2026 год.
Ставка включения: 40% от вашего чистого прироста капитала после вычета налогов добавляется к налогооблагаемому доходу.
Максимальная предельная ставка налога: 45% на налогооблагаемый доход свыше 1 878 600 рандов, что устанавливает максимальную эффективную ставку налога на прирост капитала для физических лиц на уровне 18%.
Код дохода от торговли: в разделе часто задаваемых вопросов по бюджету 2026 года в качестве кода источника дохода ITR12 для доходов от торговли криптовалютой указан код 4522.
Ошибка 1: ошибочное предположение, что момент снятия рандов является моментом, облагаемым налогом.
Многие считают, что с точки зрения налогов ничего не происходит, пока деньги не поступят на их банковский счет. Это неверное понимание. Налоговым событием является продажа криптовалюты, которая происходит, когда вы продаете BTC за ранды или USDT, или обмениваете одну монету на другую. Перевод уже имеющихся рандов с баланса биржи на банковский счет вообще не является продажей криптовалюты.
Таким образом, трейдер, продавший ETH в январе, оставивший вырученные средства в виде стейблкоинов и выведший их на банковский счет только в мае, совершает операцию по продаже в январе, в налоговом году, который заканчивается в феврале. Дата вывода средств не переносит прибыль на следующий год.
Ошибка 2: выбор метода управления капиталом, потому что это дешевле.
Налог на прирост капитала ниже, чем полный подоходный налог, поэтому возникает соблазн поставить галочку в этом графе для всего. Однако Налоговая служба ЮАР (SARS) не позволяет вам выбирать. Вопрос о том, является ли прирост дохода доходом или капиталом, решается на основе существующей судебной практики: ваших намерений при покупке, частоты сделок, срока владения и того, ведете ли вы дело как бизнес. В разделе часто задаваемых вопросов по бюджету 2026 года это изложено в двух строках. Частая или деловая торговля – это обычный доход по вашей предельной ставке. Долгосрочные инвестиции – это капитал.
В проекте руководства SARS по криптоактивам, опубликованном для обсуждения 1 июля 2026 года, приводится пример сотрудника, который за один год совершил 200 сделок с 10 монетами, а на следующий — 800 сделок с 30 монетами, проверяя рынок почти каждый вечер. Несмотря на то, что долгосрочной целью были пенсионные накопления, SARS рассматривает эту прибыль как доход. А вот хранение одной монеты в течение нескольких лет с четким инвестиционным намерением указывает на обратное.
Признаки получения дохода: множество сделок, короткие периоды удержания, прибыль — единственный доход, ежедневное наблюдение за графиками.
Признаки наличия капитала: небольшое количество продаж активов, длительные периоды владения, заявленная долгосрочная причина покупки, отсутствие изменений в поведении после покупки.
Ошибка 3: ошибочное убеждение, что небольшие личные суммы освобождены от налогообложения.
В соответствии с налогом на прирост капитала (CGT) большинство активов личного пользования не облагаются налогом, поэтому продажа автомобиля или мебели с прибылью игнорируется. Криптовалюты не подпадают под это правило. В проекте руководства говорится, что криптоактивы являются финансовыми инструментами и специально исключены из правила налогообложения активов личного пользования. Каждая продажа учитывается, даже несколько сотен рандов. Ежегодное освобождение от налога в размере 50 000 рандов позволяет избежать налогообложения небольших прибылей, и оно работает только в том случае, если вы сначала суммируете свои прибыли и убытки.
Ошибка 4: усреднение цен покупок.
Многие инвестиционные портфели показывают средневзвешенную стоимость одной монеты, и люди сразу же учитывают это значение при расчете своей доходности. Однако для криптовалют, хранящихся на капитальном счете, Налоговое управление ЮАР (SARS) это значение не принимает. Единицы одной и той же монеты считаются идентичными активами, и базовая стоимость должна рассчитываться либо с использованием метода специфической идентификации, либо по принципу «первым поступил — первым выбыл» (FIFO). Метод средневзвешенной стоимости недоступен, поскольку криптовалютные биржи в настоящее время не признаны биржами в соответствии с Восьмым приложением.
Простой пример. Вы покупаете 0,1 BTC за 100 000 рандов в апреле и еще 0,1 BTC за 140 000 рандов в августе, а затем продаете 0,1 BTC в декабре за 150 000 рандов. По методу FIFO (первым поступил — первым продан) сначала идет апрельская партия, поэтому прирост капитала составляет 50 000 рандов. При средней стоимости в 120 000 рандов будет отражено 30 000 рандов, что и является цифрой, которую отклоняет налоговая служба ЮАР (SARS).
Ошибка 5: использование неправильного курса ранда.
Binance отображает большинство значений в USDT или долларах США, но ваша прибыль будет в рандах. В проекте руководства поясняется, что когда стоимость криптовалюты выражена в иностранной валюте, эта сумма должна быть переведена в ранды в соответствии с разделом 25D (налог) или пунктом 43 (капитал), как правило, по текущему курсу на дату совершения сделки. Использование одного обменного курса на конец года для всех сделок за год или полное игнорирование конвертации приводит к получению суммы, которую Налоговая служба ЮАР (SARS) может легко оспорить.
Что нужно записывать: дату и время каждой сделки, курс USDT (доллар США), отображаемый на Binance, и курс USD к ZAR на эту дату.
Откуда берется курс: выберите один опубликованный источник данных о курсе USD/ZAR с указанием даты и используйте его для всех сделок, чтобы ваши данные можно было проверить.
Балансы стейблкоинов: владение USDT по-прежнему означает владение криптоактивом. Обмен его обратно на BTC или продажа за ранд — это еще один способ повысить его стоимость.
Ошибка 6: игнорирование обмена монетами.
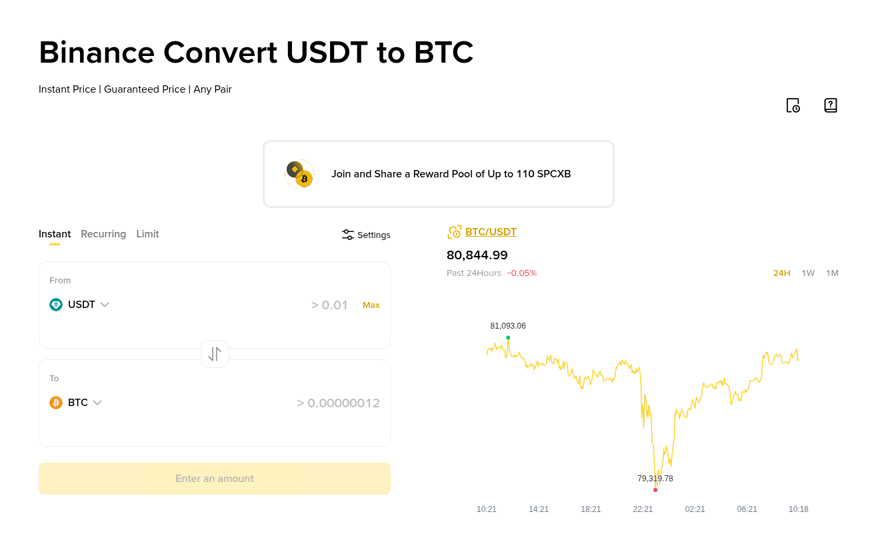
Обмен SOL на ETH или BTC на USDT не затрагивает ранд, поэтому создается впечатление, что ничего не произошло. Налоговая служба США рассматривает это как бартер. Вы продали первую монету, и полученная сумма — это рыночная стоимость полученной монеты. Эта же стоимость становится стоимостью новой монеты. Две сделки в напряженный день могут означать две продажи и две новые базовые стоимости, которые нужно отслеживать.
В любом случае, для каждого свопа необходимо иметь стоимость в рандах в день его совершения. Больше примеров того, как одна сделка превращается в налоговую строку, смотрите в наших восемь рассмотренных налоговых сценариев Binance.
Ошибка 7: в цифрах не указаны сборы.
Торговые сборы — это реальные затраты, и их игнорирование приводит к завышению вашей прибыли. Если вы владеете криптовалютой на капитальном счете, то сборы за покупку входят в базовую стоимость, а сборы за продажу уменьшают вашу выручку. Если вы владеете криптовалютой на счете доходов, Налоговое управление ЮАР разрешает вычет расходов, понесенных при получении дохода, а в проекте руководства говорится, что стоимость приобретения криптовалюты, как правило, подлежит вычету в соответствии с разделом 11(а).
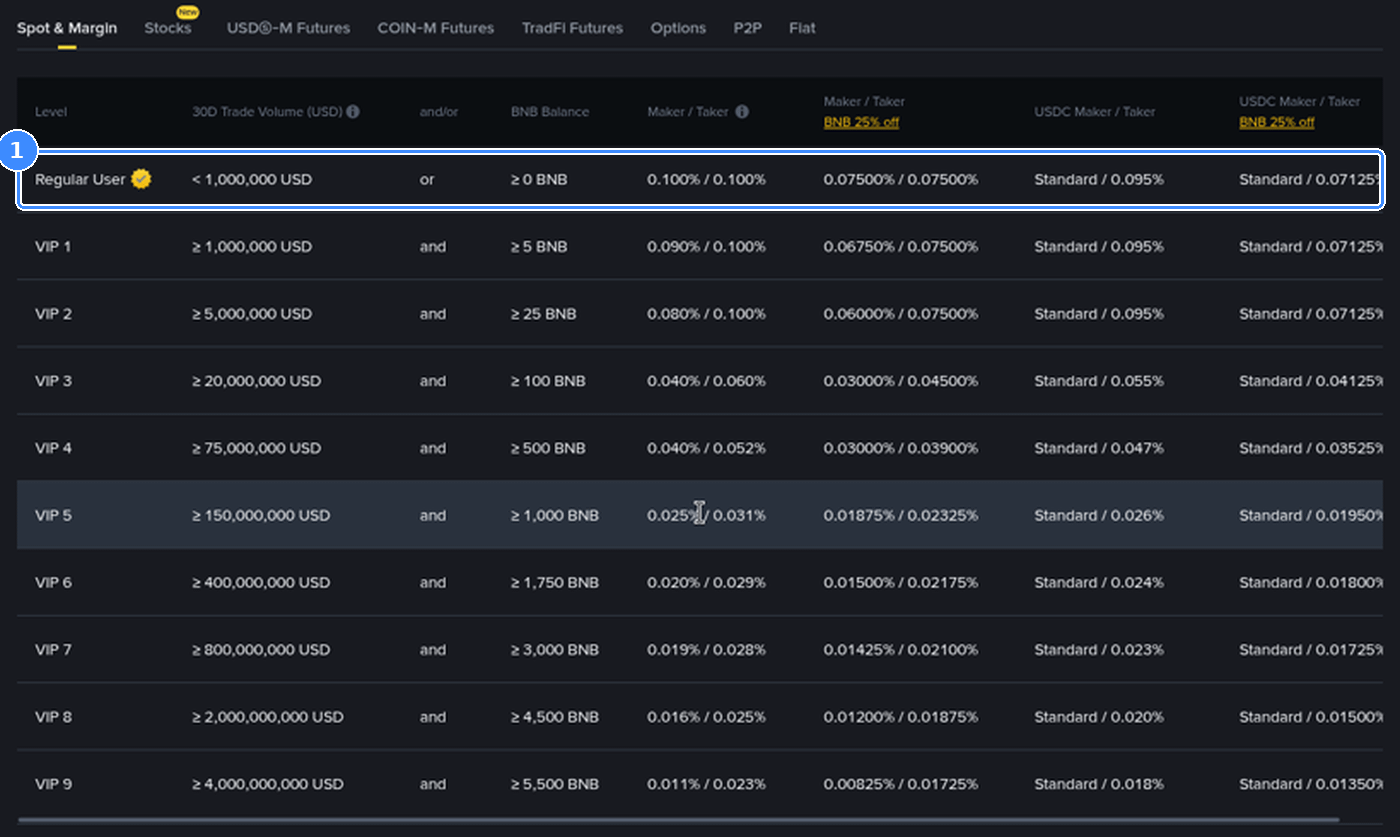
На Binance комиссия за каждое исполнение ордера отображается в вашей истории сделок и ордеров, а размер взимаемой с вас комиссии зависит от вашего уровня комиссионных сборов и от того, рассчитываете ли вы их в BNB. Комиссия, взимаемая в BNB, сама по себе может представлять собой небольшую сумму BNB, поэтому очень активным трейдерам, которые рассчитывают комиссии таким образом, следует также сохранять эти записи в своих отчетах.
Ошибка 8: рассматривать стейкинг и аирдропы как бесплатные деньги.
Полученные вами монеты, даже если вы ничего не продали, всё равно влекут за собой налоговые последствия. В проекте руководства говорится, что вознаграждения за стейкинг подчиняются той же логике, что и майнинг: рыночная стоимость вознаграждения на момент его получения включается в валовой доход, и эта стоимость является отправной точкой при последующей продаже. В примере валидатор получает вознаграждение в размере 50 000 рандов в последний день первого года, что является доходом в этом году, а продажа за 65 000 рандов в следующем году добавляет 15 000 рандов. Налоговая служба ЮАР также отмечает, что условия стейкинга различаются, поэтому точный результат зависит от конкретных обстоятельств каждого случая.
Всё зависит от обстоятельств. Налоговая служба ЮАР (SARS) различает аирдропы, для получения которых вы ничего не делали (в данном примере это не доход, и затраты равны нулю), и аирдропы, которые вы получили, выполняя рекламные задания (это доход по рыночной стоимости). В любом случае вам необходима запись о том, что прибыло, когда и какова была его стоимость.
Ошибка 9: продажа с убытком и последующая обратная выкупка.
Продажа криптовалюты с убытком в конце года для уменьшения прибыли, а затем ее повторная покупка через несколько дней — хорошо известный прием в других странах. В Южной Африке пункт 42 Восьмого приложения запрещает это для финансовых инструментов, хранящихся на капитальном счете. Проект руководства подтверждает, что криптовалюта подпадает под это правило: если вы продаете криптовалюту с убытком, а вы или связанное с вами лицо приобретаете ту же самую криптовалюту в течение 45 дней до или после продажи, убыток в этот момент не допускается. Вместо этого он добавляется к стоимости заменяющей криптовалюты.
Ошибка 10: предположение, что SARS не может видеть ваши сделки.
Налоговая служба ЮАР (SARS) уже обладает широкими полномочиями запрашивать данные у третьих сторон. Кроме того, с 1 марта 2026 года в Южной Африке вступила в силу Рамочная программа отчетности по криптоактивам (CARF). Поставщики услуг в сфере криптоактивов теперь собирают данные о пользователях и транзакциях; первый отчетный период продлится до 28 февраля 2027 года, а первые отчеты должны быть представлены в SARS до 31 мая 2027 года. Передача данных от иностранных поставщиков между странами начнется с сентября 2027 года. Физические лица не отчитываются в рамках CARF самостоятельно, но все данные по-прежнему указываются в их налоговой декларации.
Если вы не указывали криптовалюту в своих прошлых налоговых декларациях, то Налоговое управление ЮАР (SARS) рекомендует Программу добровольного раскрытия информации. Заявка подается через систему электронной подачи деклараций и действует только до начала аудита или расследования в отношении вас. SARS заявляет о 100% освобождении от штрафов за занижение налоговой базы, если не было намерения уклониться от уплаты, при этом проценты остаются начисленными.
Документы, облегчающие возврат
Налоговая служба ЮАР (SARS) требует, чтобы записи обо всех криптовалютных транзакциях хранились не менее пяти лет с даты подачи налоговой декларации. Это относится даже к случаям, когда такой порог, как годовое освобождение от налогов, означает, что вы ничего не должны. На Binance отправной точкой являются история кошелька и опции экспорта. Для пошаговой инструкции по загрузке и проверке этих файлов следуйте нашему контрольному списку для выписки от загрузки до окончательной проверки.
Сделки: дата, валютная пара, сторона, сумма, цена и комиссия за каждое исполнение.
Свопы: конвертируйте историю по принятому вами курсу, поскольку это рыночная стоимость каждого бартера.
Внесение и снятие средств: позволяет увидеть, какие монеты поступили извне, а какие были перемещены между вашими собственными кошельками.
Награды: вознаграждения за стейкинг и кредиты аирдропа в рандах на дату получения.
Курсы рэнда: курс доллара США к южноафриканскому рэнду, который вы применяли для каждой даты, из одного надежного источника.
Переводы средств между счетами, оформленными на ваше имя, не освобождаются от налога автоматически и не облагаются им. В проекте руководства говорится, что ответ зависит от конкретных обстоятельств, таких как актив, платформа и способ осуществления перевода, поэтому сохраняйте идентификаторы транзакций.
Расчет числа от начала до конца.
Иллюстрация: Танди владеет BTC и ETH в качестве долгосрочных инвестиций. В 2027 году она получила прирост капитала в размере 95 000 рандов и убыток в размере 15 000 рандов, оба расчета произведены по методу FIFO с учетом курса ранда на каждую дату и комиссионных сборов.
Чистый прирост капитала: 95 000 рандов минус 15 000 рандов, что составляет 80 000 рандов.
После вычета ежегодного необлагаемого минимума: 80 000 рандов минус 50 000 рандов остается 30 000 рандов.
Налогооблагаемый прирост капитала: 40% от 30 000 рандов составляют 12 000 рандов, которые добавляются к ее прочему налогооблагаемому доходу.
Налог на это: если ее зарплата попадает в налоговую категорию 31%, дополнительный налог составит около 3720 рандов.
Если бы Танди торговала ежедневно, и налоговая служба рассматривала бы ее как трейдера, вся прибыль в размере 80 000 рандов была бы доходом по ее предельной ставке, без исключений и без включения 40%. Именно из-за этого разрыва решение о доходах или капитале во второй ошибке имеет большее значение, чем что-либо другое в этом списке.
Сроки и предварительный налог
Для налогового года 2026, декларация для физических лиц, не являющихся плательщиками предварительного налога, должна была быть подана до 23 октября 2026 года. Плательщикам предварительного налога срок подачи — до 22 января 2027 года. Если ваш доход от криптовалюты не облагается налогом по системе PAYE, вы можете считаться плательщиком предварительного налога, что означает, что вы должны оценить свой доход и уплатить налог как минимум двумя частями в течение года. В проекте руководства говорится, что эти оценки должны учитывать операции с криптовалютой.
Регулирование и риски
Управление по надзору за финансовым сектором (FSCA) 19 октября 2022 года признало криптоактивы финансовым продуктом в соответствии с Законом о финансовых консультационных услугах (FAIS), поэтому компаниям, предлагающим финансовые услуги в сфере криптовалют в Южной Африке, необходимо получить разрешение FSCA. Прежде чем использовать какую-либо платформу, самостоятельно проверьте ее статус в реестре FSCA. Цены на криптовалюты могут резко упасть, и ничто в этом руководстве не является прогнозом. Налоговое законодательство и рекомендации SARS могут измениться, и приведенное здесь руководство по криптовалютам все еще является проектом. Это не является налоговой консультацией.
Создание учетной записи
Если вы открываете счет впервые, убедитесь, что регистрация открыта в вашем регионе, используйте код GETREWARD и пройдите верификацию личности на имя, указанное в вашей налоговой декларации, чтобы ваши данные совпадали. Новые пользователи также могут посмотреть текущее событие приветственного бонуса Binance, чтобы узнать, какие задания доступны. Примечание: GETREWARD — это мой собственный код регистрации.
Часто задаваемые вопросы
Должен ли я платить налог, если никогда не снимаю ранды со своего банковского счета?
Возможно, да. Продажа криптовалюты — это событие, независимо от того, продаете ли вы ее за ранды, за стейблкоин или обмениваете на другую монету. Вывод уже имеющихся рандов не является продажей.
Распространяется ли льгота в размере 50 000 рандов на предпринимателей?
Нет. Ежегодное освобождение от налога является частью налога на прирост капитала. Если Налоговая служба ЮАР рассматривает вашу деятельность как торговую, прибыль считается обычным доходом, и освобождение от налога не применяется.
Куда денется криптовалюта в рамках ITR12?
Согласно разделу часто задаваемых вопросов о бюджете SARS на 2026 год, доход от торговой деятельности указывается с использованием кода источника 4522. Прибыль и убытки от прироста капитала указываются в разделе «Прибыль от прироста капитала» налоговой декларации.
Что, если я забуду задекларировать криптовалюту в предыдущие годы?
Прежде чем с вами свяжется SARS, ознакомьтесь с Программой добровольного раскрытия информации в системе электронной подачи налоговых деклараций. После начала проверки или расследования SARS эта программа становится для вас недоступной.