
После публикации отчета Alphabet акции за день рухнули на 12,6%, а рыночная капитализация сократилась почти на 500 млрд долларов.
Я внимательно изучил отчет и нашел несколько цифр, на которые стоит взглянуть вместе.
Общая выручка — 127,58 млрд долларов, на 25% больше, чем годом ранее. Выручка Google Cloud — 30,71 млрд долларов, рост на 103%. Операционная прибыль — 40,58 млрд долларов, рост на 30%.
Если смотреть только на эти три цифры, отчет Google выглядит весьма впечатляюще.
Но другие цифры уже не так радуют.
Чистая прибыль — 26,17 млрд долларов, на 25% меньше, чем годом ранее. Капитальные затраты за квартал — 51,36 млрд долларов. Свободный денежный поток — минус 9,07 млрд долларов.
Почему акции компании, чья операционная прибыль продолжает расти на 30%, подверглись столь мощной распродаже?
Мне кажется, дело в том, как рынок оценивает будущие источники дохода Google.
──── ✦ ────
Начнём с Google Cloud — этот бизнес действительно силён.
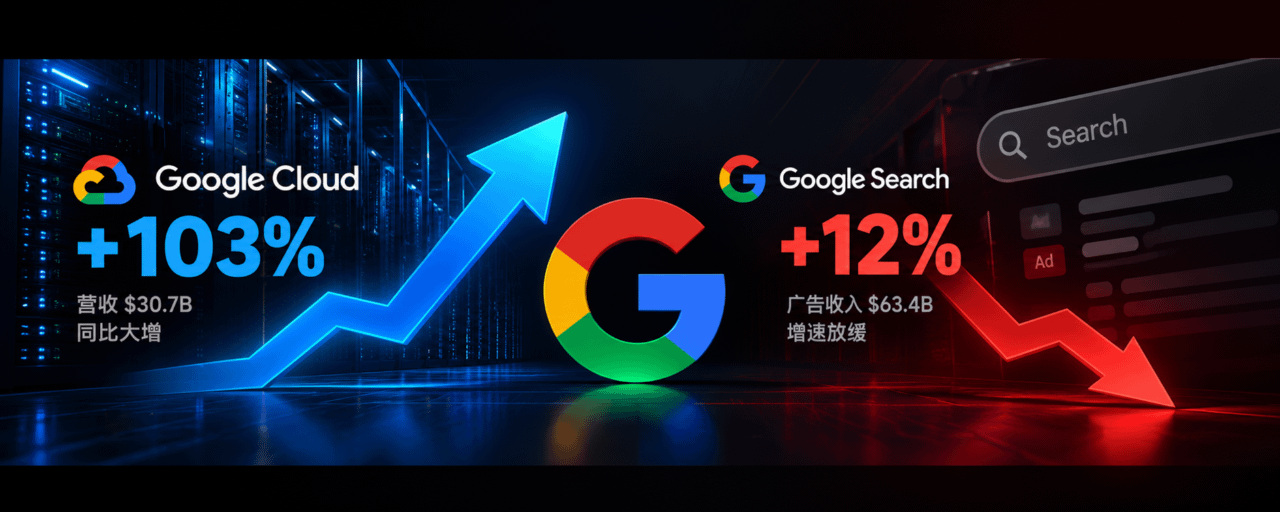
Выручка удвоилась год к году и достигла 30,7 миллиарда долларов, а операционная прибыль превысила 11,1 миллиарда долларов.
Спрос на вычислительные мощности для ИИ продолжает расти, компании по-прежнему покупают облачные услуги, а собственные TPU Google приносят всё больше выручки.
Это говорит о том, что часть вложений Google в инфраструктуру для ИИ уже превращается в реальную выручку.
Но есть одна проблема.
Чем больше вычислительных мощностей для ИИ продаёт Google, тем больше ей нужно серверов, чипов, дата-центров и электроэнергии.
На всё это нужны реальные деньги.
Только в третьем квартале капитальные затраты составили 51,36 миллиарда долларов — примерно на 114% больше, чем годом ранее.
Ещё важнее то, что руководство ожидает дальнейшего значительного роста капитальных затрат в 2027 году.
Облачный бизнес растёт быстро, но и деньги тратятся с той же невероятной скоростью.
Рынок теперь всерьёз подсчитывает эти расходы.
──── ✦ ────
Теперь о поисковом бизнесе — именно за ним я слежу внимательнее всего.
Выручка Google Search составила 63,35 миллиарда долларов, увеличившись на 12% год к году.
Темпы роста по-прежнему двузначные — о спаде речи нет.
Но поисковая реклама всегда была важнейшим источником денежных средств для Google и позволяла компании постоянно инвестировать в новые направления.
Теперь ИИ меняет то, как люди пользуются поисковыми системами.
Раньше, чтобы найти ответ на вопрос, я мог открыть несколько сайтов, сравнить информацию и заодно нажать на рекламу.
Теперь многие просто задают вопрос Gemini или другим ИИ-инструментам и за несколько секунд получают готовый, структурированный ответ.
Google, конечно, тоже развивает ИИ-поиск — и делает это очень быстро.
Но если пользователи всё больше полагаются на ИИ, где размещать рекламу? Как изменится доля кликов? И кто будет оплачивать вычислительные затраты на генерацию ответов ИИ?
В конечном счёте все эти вопросы отразятся на прибыли.
Мне кажется, рынок беспокоит то, что Google тратит огромные средства на развитие ИИ и одновременно должна защищать источник прибыли — поисковую рекламу.
А поисковая реклама, в свою очередь, как раз и служит одним из главных источников финансирования инвестиций в ИИ.
Именно эту проблему Google и предстоит решить в ближайшие несколько лет.
──── ✦ ────
Есть и ещё одна деталь, которую легко упустить: чистая прибыль снизилась на 25%, а операционная прибыль выросла на 30%.
На первый взгляд эти цифры противоречат друг другу.
Я внимательно изучил финансовый отчёт: на снижение чистой прибыли заметно повлияли изменения в инвестиционных доходах и убытках, не связанных с основной деятельностью.
Поэтому было бы неверно просто сказать, что прибыль Google от основного бизнеса рухнула.
Основной бизнес компании продолжает расти, а рентабельность Google Cloud улучшается.
По-настоящему настораживает свободный денежный поток.
Раньше Google каждый квартал генерировала огромные денежные потоки, выкупала акции, вкладывалась в исследования и разработки, расширяла бизнес — средств у неё было с избытком.
Теперь капитальные затраты за один квартал превышают 50 миллиардов долларов, а свободный денежный поток стал отрицательным.
Если в ближайшие несколько кварталов компания продолжит вкладывать средства такими темпами, то даже при росте выручки денежная отдача для акционеров может оказаться под давлением.
Именно поэтому рынок всё острее реагирует на капитальные затраты технологических гигантов в сфере ИИ.
──── ✦ ────
Так неужели рынок в этот раз несправедливо обрушил акции Google?
Пока я не готов дать однозначный ответ.
С точки зрения бизнеса Google по-прежнему обладает серьёзными конкурентными преимуществами.
У поисковой рекламы огромная аудитория, Google Cloud быстро растёт, у Gemini уже 1 миллиард пользователей, а TPU дают Google собственный технологический подход в борьбе за инфраструктуру для ИИ.
Всё это действительно существует.
Но рынок оценивает будущее.
Если инвестиции в ИИ продолжат удваиваться, а рост поисковой рекламы постепенно замедлится, то сегодняшний быстрый рост не обязательно обеспечит такой же высокий свободный денежный поток в будущем.
И наоборот: если Google Cloud продолжит быстро расти, коммерческая эффективность ИИ-поиска будет постепенно повышаться, а темпы роста капитальных затрат начнут снижаться, рынок может пересмотреть оценку Google.
Поэтому дальше я буду следить прежде всего за тремя вещами.
Во-первых, сможет ли Google Search и дальше расти двузначными темпами.
Во-вторых, удастся ли Google Cloud и дальше превращать рост выручки в прибыль.
В-третьих — и это самое важное — когда начнут замедляться капитальные затраты и когда восстановится свободный денежный поток.
Я по-прежнему с осторожным оптимизмом смотрю на долгосрочную конкурентоспособность Google в сфере ИИ, но стабилизируется ли цена акций в ближайшей перспективе, покажут оценка компании и динамика графика.
После этого обвала мне, наоборот, хочется уделить Google больше времени и изучить её подробнее.
В конце концов, компанию, у которой выручка облачного бизнеса удвоилась, а операционная прибыль выросла на 30%, стоит внимательно оценить с точки зрения перспектив на ближайшие несколько лет.
Данные приведены по официальному финансовому отчёту Alphabet за III квартал 2026 года. Это лишь личные исследовательские заметки, а не инвестиционная рекомендация. DYOR