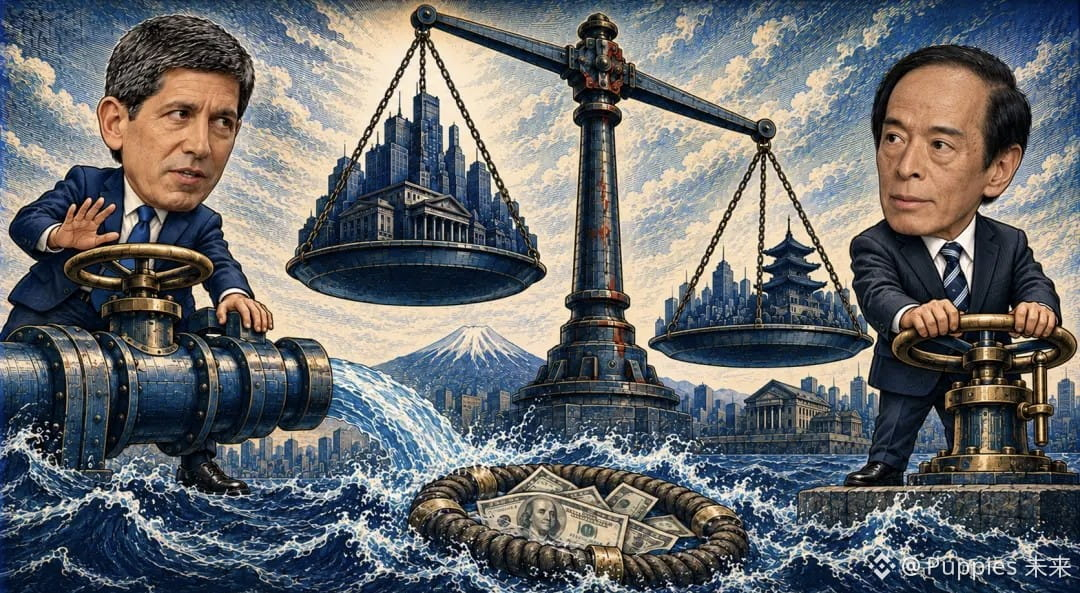
$PEPE $UNI $AIN 美联储10月28日维持利率3.75%—4.00%,10比2,仍有两人主张加25个基点。它只是没再追加加息,也没给降息时间表。次日标普跌0.30%,纳指跌1.38%,10年期美债收益率回到5%以下。收益率降、股票也跌,说明利率压力稍缓,并不足以托起股市;若回落源于增长担忧,低利率补不上损失。少加一次息只是少一次新冲击,旧压力不会马上消失。
日本央行10月30日维持利率在1.25%左右,8比1,高田创主张加到1.5%。同日预测中,通胀预期上调,增长预期下调。增长弱本该给宽松理由,通胀高又削掉这个理由。关键在能源:能源和原材料涨价拖累增长,原油和日元贬值又推高物价。家庭账单变重,消费被挤压,供应却不会马上恢复。经济可能因能源贵而放缓,通胀仍留高位。日本没加息,不是矛盾解决,而是下一步更难选。
这也说明,增长有压力,已不足以单独让市场押注转向,物价也得配合。美国经济仍被判断为强劲,美联储没有迫切救增长的理由;能源成本若偏高,就算部分指标降温,也可能继续等物价证据。黄金同样受制:避险需求在,高通胀却可能拖长高利率,不生息的黄金要付持有成本。
按兵不动也不等于紧缩强度不变。若能源压力缓解、通胀预期下降,政策利率却不降,实际利率反而上升,需求会被压得更久。若消费和就业先走弱,第一次降息可能成了增长恶化的确认。暂停后等多久,或许比下次加不加息更能改变这轮调整的性质。#币安披露黑客事件进展63亿美元损失已弥补八成 #CZ称币安赔付到位最重要是保护用户 #何一表示提现预计将在未来42小时内恢复