
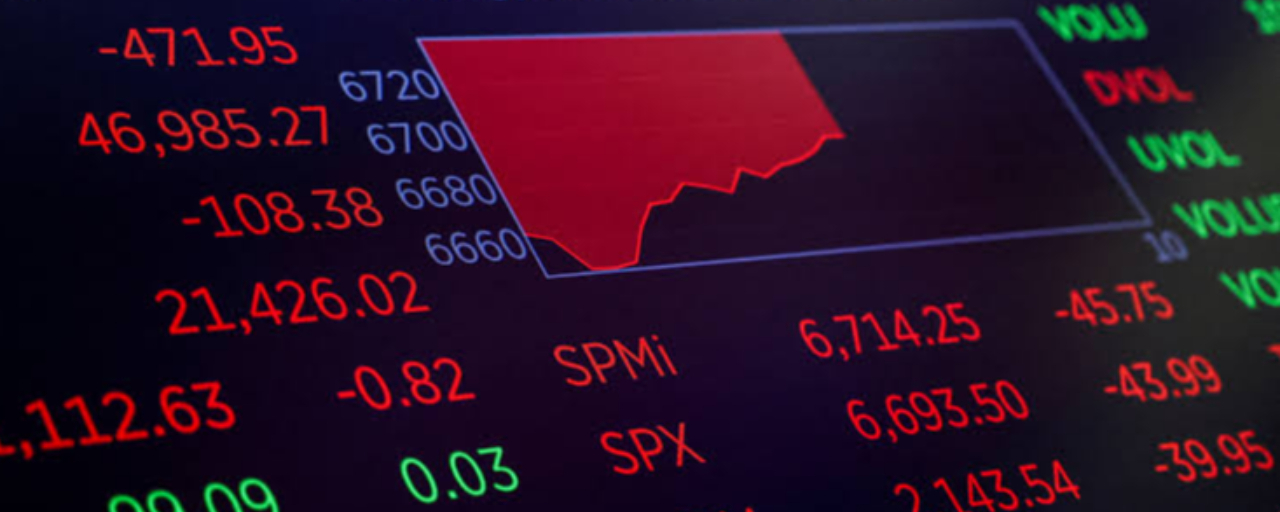

Alphabet (GOOGL), всё ещё переживавшая худший день в своей истории в четверг, в пятницу оказалась в центре обвала технологических акций вместе с Amazon (AMZN) и Intel (INTC). В результате Nasdaq показал худший месячный результат более чем за год. По подсчётам NBC News, за день рыночная стоимость технологических компаний сократилась более чем на 1 триллион долларов. Больше всего на рынок повлияли сомнения в том, что инвестиции в развитие ИИ когда-нибудь окупятся; все основные индексы завершили торги снижением.
Во второй половине дня распродажа набрала обороты. Перед концом месяца и промежуточными выборами во вторник трейдеры сокращали риски. Никто не хотел вот так подводить итоги октября.
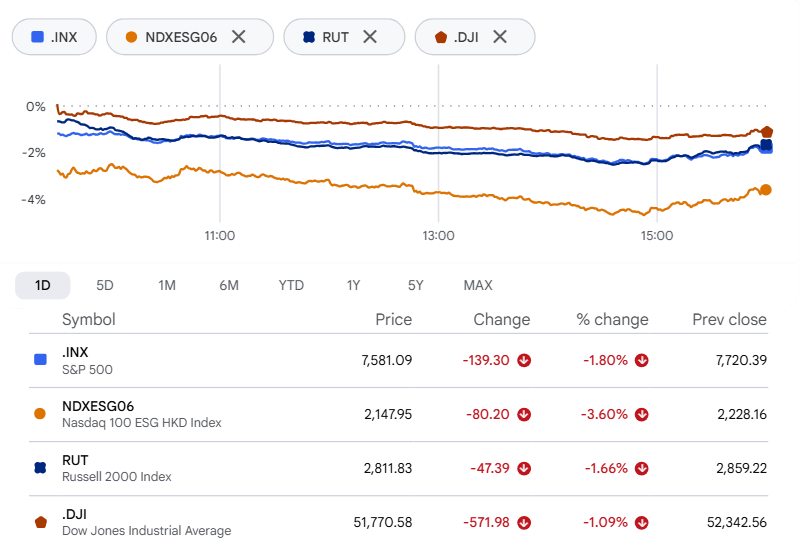
Nasdaq 100 завершил сессию падением на 3,6%, до 2147,95, — это худший день с июня; октябрь индекс закончил с потерями более 5%. Теперь он примерно на 7,8% ниже рекордного уровня закрытия, установленного 6 октября. Промышленный индекс Dow Jones потерял 572,25 пункта, или 1,09%, и завершил торги на отметке 51 770,31. Индекс S&P 500 снизился на 1,82%, до 7 580,07, а индекс компаний малой капитализации Russell 2000 упал на 1,66%, до 2 811,83.
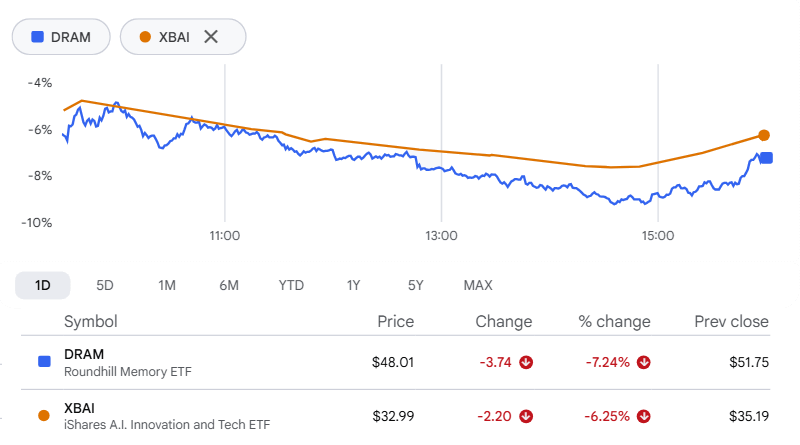
Акции производителей чипов и фонды ИИ пострадали сильнее всего
Фонды, ориентированные на инвестиции в ИИ, и без того пережили ужасный октябрь, а пятница лишь увеличила потери. Roundhill Memory ETF (DRAM), в портфель которого входят Micron и Seagate Technology, за день упал более чем на 7%, а по итогам месяца потерял 20%. iShares A.I. Innovation and Tech Active ETF (BAI) также снизился более чем на 7% в ходе основной торговой сессии и завершил октябрь с падением почти на 17%.
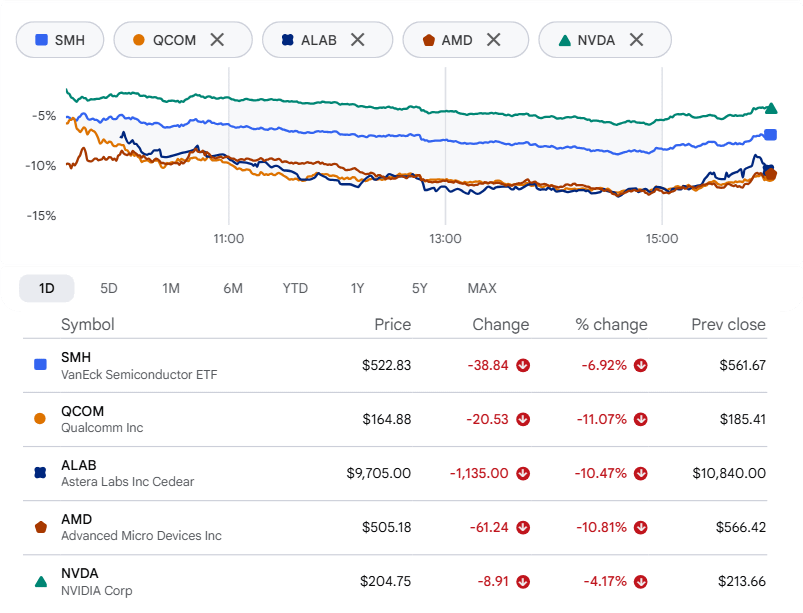
Сильнее всего пострадали производители чипов. VanEck Semiconductor ETF (SMH) рухнул на 7%. Акции Qualcomm и Astera Labs потеряли примерно по 11%, а Advanced Micro Devices приблизилась к таким же потерям. Nvidia подешевела на 4% — звучит не так страшно, пока не вспомнишь о её доле в индексе S&P 500, где, по данным AP, она оказалась главным фактором снижения.
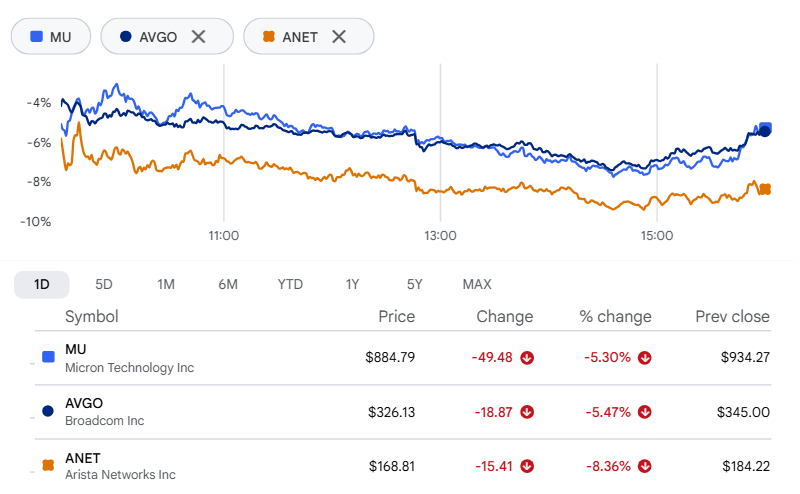
Акции компаний, непосредственно связанных со строительством центров обработки данных, продолжили терять высоту. Micron Technology подешевела более чем на 5%, Arista Networks потеряла почти 8%, а Broadcom упала примерно на 5%.
Неооблачные компании столкнулись с вопросом о долгах
За распродажей акций скрывается беспокойство по поводу кредитной нагрузки. Неооблачные компании, сдающие в аренду вычислительные мощности, от которых зависят центры обработки данных для ИИ, сталкиваются с острыми вопросами о том, сколько они заняли.
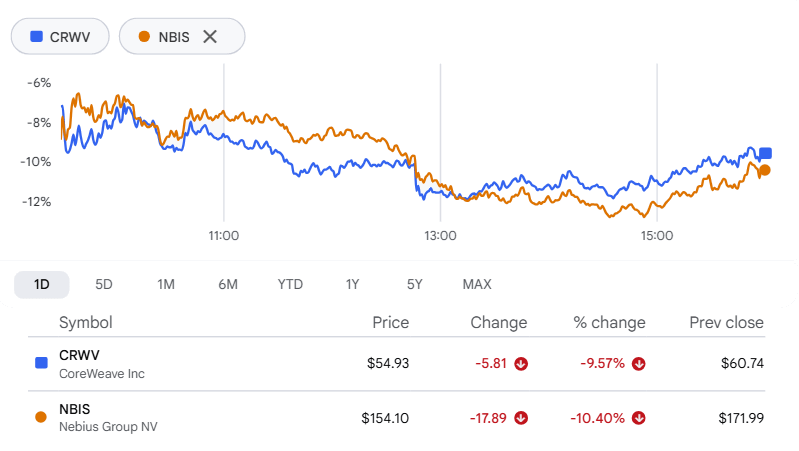
Лицом этой проблемы стала CoreWeave. Доходность её облигаций резко выросла, Reuters оценивает долговую нагрузку компании почти в $50 млрд, а в пятницу акции закрылись почти на 10% ниже, завершив октябрь падением на 37%. Nebius за день рухнула более чем на 10%, а за месяц — почти на 35%.
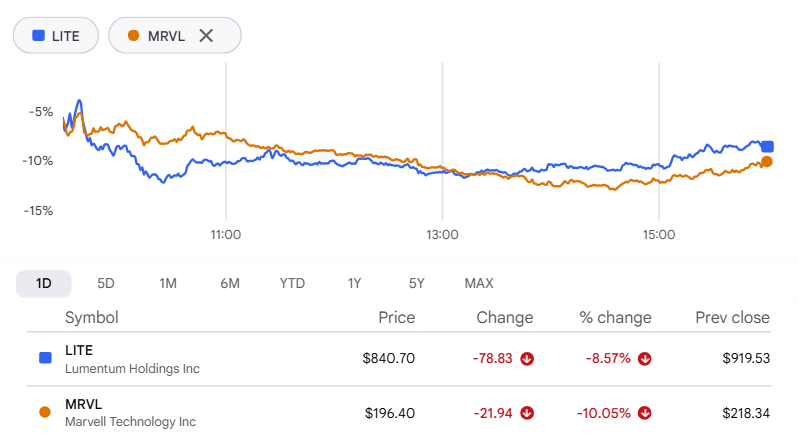
Разговоры о сделке добавили неопределённости. Как сообщил Дэвид Фабер из CNBC, возможное поглощение Lumentum компанией Marvell Technology, как ожидается, будет оплачено исключительно акциями с небольшой премией; объявление может состояться уже на следующей неделе. В среду Bloomberg сообщило, что переговоры находятся на продвинутой стадии. Акции Lumentum закрылись с падением более чем на 8%, а Marvell — примерно на 10%, хотя на фоне общего снижения акций производителей чипов трудно связывать это только со сделкой.
Рынок вынес вердикт отчётам о прибылях за четверг
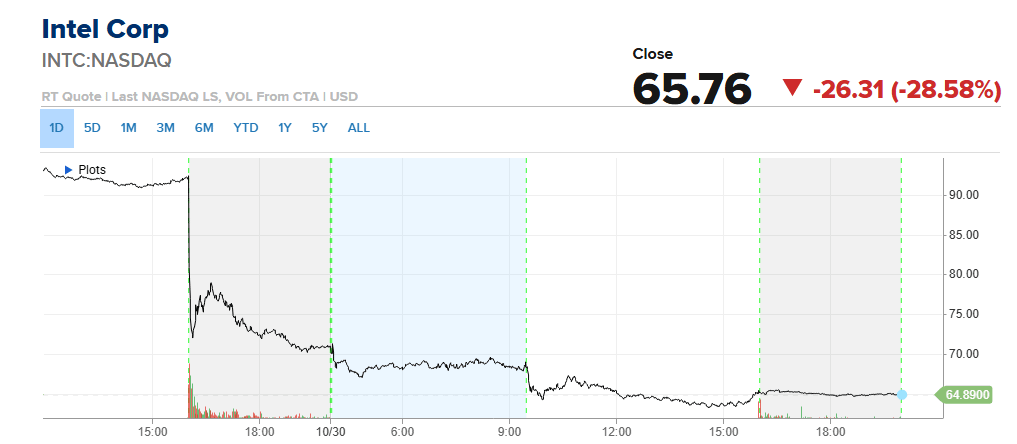
Акции Intel упали на 28,6% — это худший день для компании с 1974 года. В третьем квартале результаты производителя чипов фактически превзошли ожидания. Но прогноз на четвёртый квартал оказался хуже, а руководители компании указали на давление растущих цен на память на рынок ПК, а также на аварию на заводе в Израиле.
Ущерб затронул далеко не только акционеров Intel. По подсчётам CNBC, падение сократило стоимость примерно 10-процентной доли правительства США примерно на $12 млрд, а пакета акций Nvidia — примерно на $6 млрд.
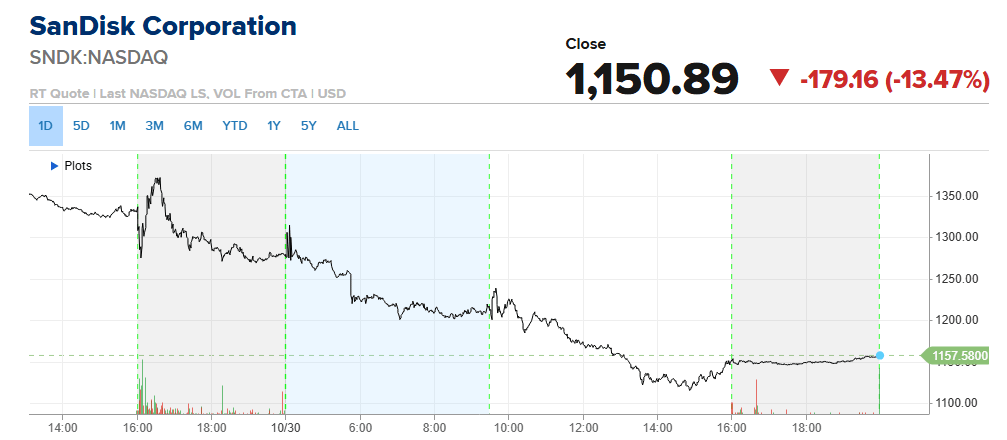
Акции SanDisk упали на 13%, хотя результаты за первый финансовый квартал превзошли ожидания. Компания, занимающаяся хранением данных, также объявила о дроблении акций в соотношении 8 к 1, которое вступит в силу 19 ноября.
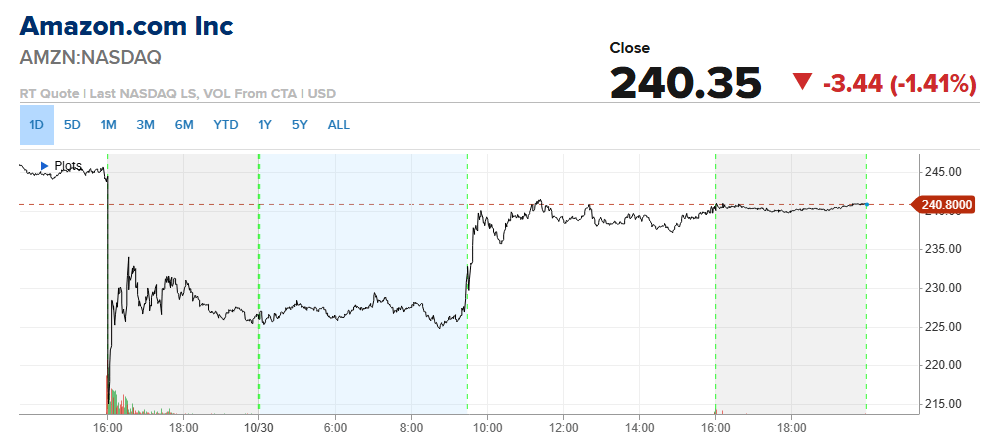
Акции Amazon потеряли около 1,4% после отчёта за третий квартал, не оправдавшего ожиданий Уолл-стрит. Трейдеры оставили без внимания показатели прибыли и сосредоточились на денежных потоках. Свободный денежный поток за последние 12 месяцев составил минус $42,4 млрд. Но компания не стала сокращать расходы и сохранила прогноз капитальных затрат на 2026 год на уровне $220 млрд.
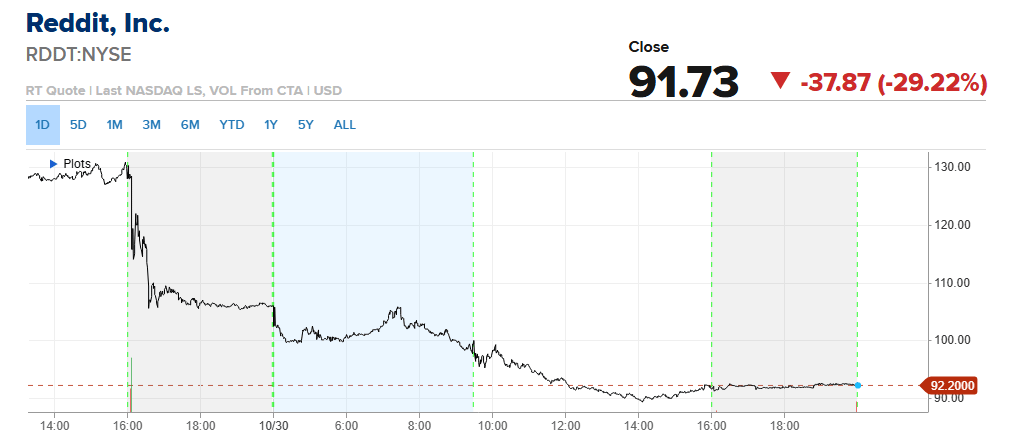
Сильнее всех пострадала Reddit (RDDT). Акции упали примерно на 29% — это худший день с момента выхода компании на биржу в 2024 году. Странно, учитывая, что результаты за третий квартал превзошли прогнозы. Проблема была в другом. Reddit сообщила о резком снижении поискового трафика из Google, объяснив его изменениями в результатах поиска, вызванными ИИ, а затем спрогнозировала выручку за четвёртый квартал в диапазоне от $1 млрд до $1,03 млрд. Уолл-стрит ожидала $1,05 млрд.
Инвесторы уходят в защитные активы
Деньги, уходящие из технологического сектора, должны куда-то направиться — и они отправились туда, куда обычно. Акции компаний потребительского сектора, коммунальных услуг и здравоохранения закрылись в плюсе.
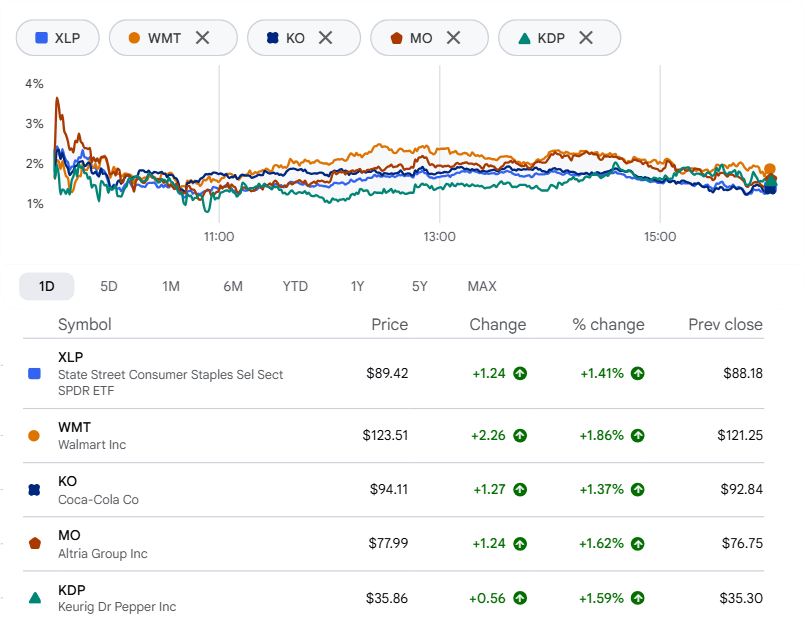
State Street Consumer Staples Select Sector SPDR ETF (XLP) вырос более чем на 1% и достиг рекордного внутридневного максимума около $90; несколько входящих в него акций также обновили максимумы за 52 недели. Акции Walmart и Coca-Cola подорожали более чем на 1% и смягчили потери индекса Dow. Altria Group, табачная компания, прибавила около 1,7%, достигнув максимума за 52 недели — $79, а Keurig Dr Pepper выросла на 1,4%, до максимума за 52 недели — $36.
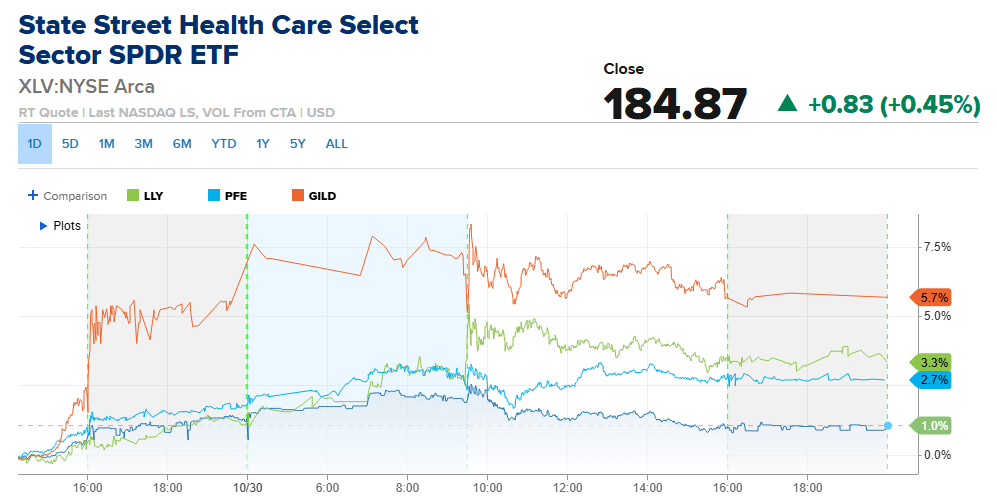
Сектор здравоохранения показал аналогичную динамику. State Street Health Care Select Sector SPDR ETF (XLV) достиг максимума за 52 недели — около $188, а затем снизился и закрылся чуть ниже $185. Акции Eli Lilly, Pfizer и Gilead, входящие в фонд, каждая достигли собственного максимума за 52 недели.
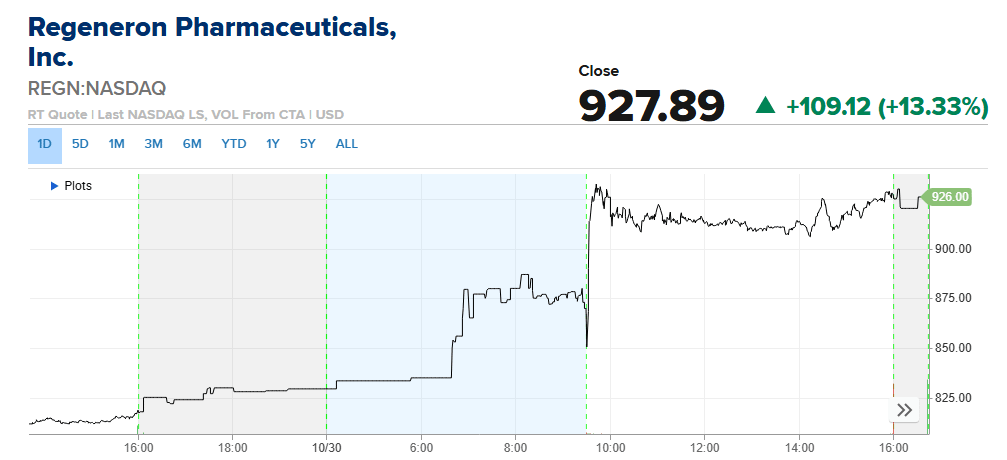
У Regeneron другая история. Акции компании подскочили на 13% после того, как результаты за третий квартал значительно превзошли ожидания. Скорректированная прибыль составила $20,07 на акцию при выручке $5,12 млрд, тогда как, по оценкам FactSet, ожидались $16,42 и $4,56 млрд соответственно. Значительная часть этого превышения связана с долей компании в прибыли от продаж препарата Dupixent, выпускаемого Sanofi. Regeneron также повысила прогноз валовой маржи за полный год по показателю non-GAAP от чистых продаж продукции примерно до 86% с прежнего диапазона 84–85%.
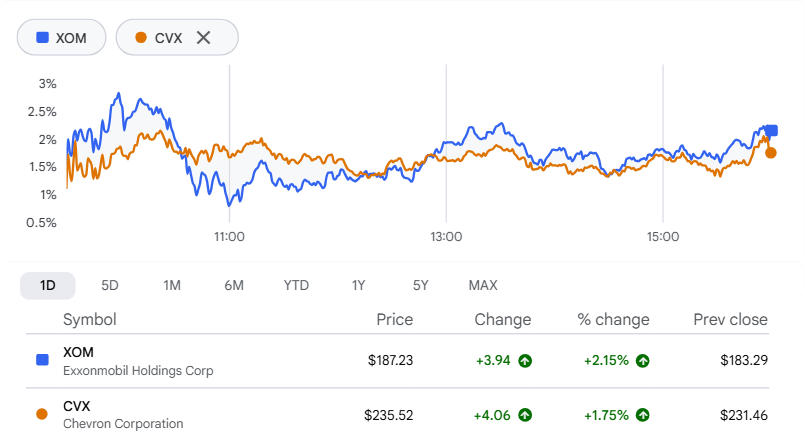
У энергетических компаний тоже были хорошие новости. ExxonMobil (XOM) и Chevron (CVX) отчитались о многомиллиардной прибыли и превзошли ожидания благодаря высоким ценам на нефть и высокой марже переработки. Reuters связало её рост с конфликтом с Ираном и атаками на нефтеперерабатывающие заводы в Саудовской Аравии и России. Акции Exxon выросли примерно на 2%, а Chevron — на 1,7%, хотя американские водители по-прежнему платят за бензин высокие цены.
В понедельник начинается неделя, в которой многое может пойти не так. Наступит очередь выборов, к середине недели может появиться новость о сделке Marvell и Lumentum, а Nasdaq пока не дал понять, где намерен остановиться. Защитные акции уже обновляют максимумы, и возникает закономерный вопрос: откуда придёт следующая волна покупателей.
Анализ секторов:
Секторы с лучшими показателями
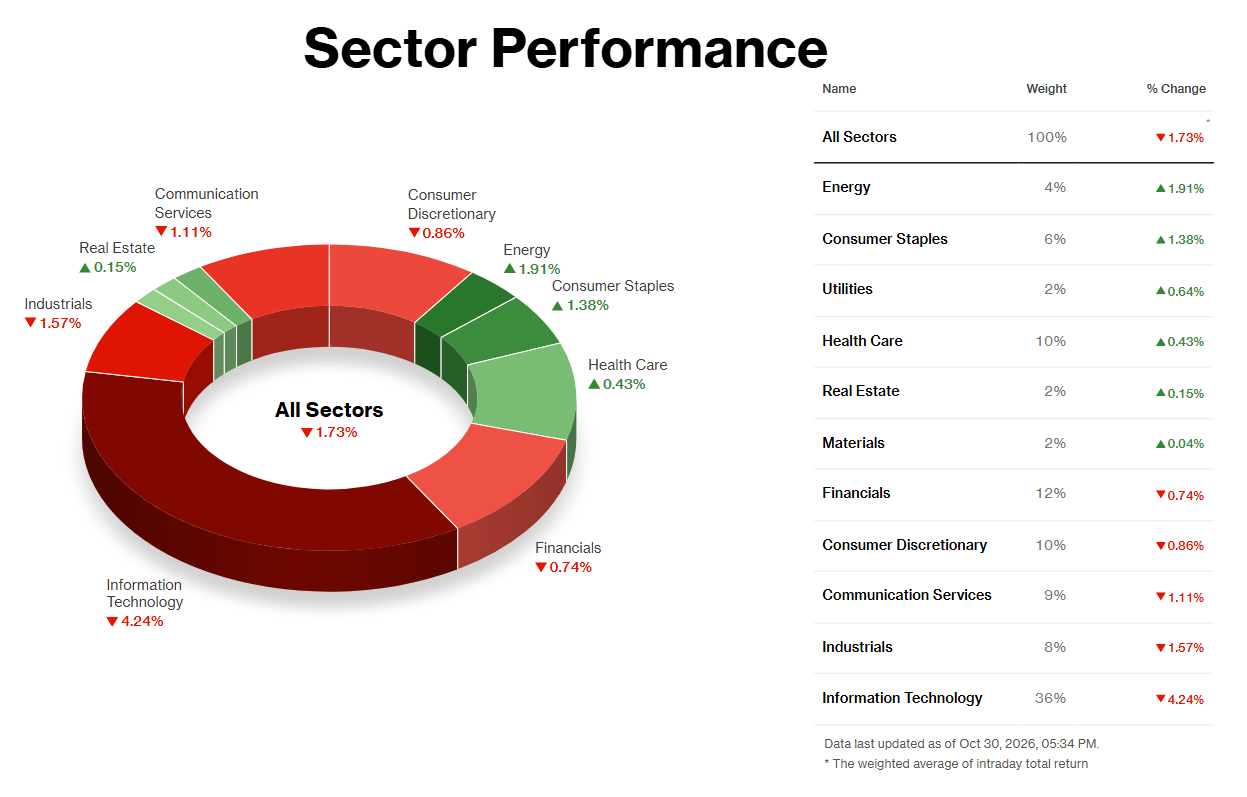
В пятницу, 30 октября, энергетический сектор возглавил небольшую группу лидеров, прибавив 1,91%: результаты нефтяных гигантов оказались достаточно хорошими, чтобы отвлечь внимание от общего падения рынка. Exxon Mobil и Chevron превзошли ожидания благодаря увеличению маржи переработки и ненадолго достигли рекордных максимумов. Свою роль сыграла и нефть. Танкер в Ормузском проливе подорвался на магнитных минах — это первая успешная атака такого рода с начала войны с Ираном, — а нефть марки Brent завершила торги выше $113. Премия за военные риски поддерживала сектор весь месяц, поэтому это похоже на устойчивую тенденцию, а не на случайный всплеск, хотя соглашение между США и Ираном может быстро её развернуть.
У потребительских товаров первой необходимости (+1,38%) и коммунальных услуг (+0,64%) не было одного главного драйвера. Это были деньги, искавшие убежища. Доходность казначейских облигаций снизилась на фоне распродажи акций, что поддержало акции, которые инвесторы рассматривают как замену облигациям; кроме того, Mondelez подорожала на 3,9% после того, как её прибыль превзошла ожидания. Инвесторы выбирали стабильный денежный поток и избегали компаний, сжигающих денежные средства, а в этих двух секторах стабильного потока предостаточно.
Секторы с худшими показателями
Информационные технологии упали на 4,24%; на этот сектор приходится 36% индекса, поэтому именно он нанёс основную часть ущерба. Акции Intel рухнули почти на 29% — это худший день с 1974 года. Компания спрогнозировала прибыль за четвёртый квартал на уровне 25 центов на акцию против ожидавшихся 43 центов, а её генеральный директор указал на замедление рынка ПК из-за цен на память. Это предупреждение затронуло весь сектор производителей чипов: AMD и Qualcomm потеряли около 11% каждая, Broadcom — 5,5%, а Nvidia — 4,2%. Отчёты Amazon и Alphabet, вышедшие ранее на неделе, уже возобновили сомнения в расходах на ИИ, а отток денежных средств Amazon за последние 12 месяцев достиг $42,4 млрд. Это было падение всего сектора, а не реакция на один плохой отчёт.
Сектор коммуникационных услуг снизился на 1,11% по той же причине, хотя некоторые компании пострадали и по собственным причинам. Акции Reddit рухнули на 29% после слабого прогноза и предупреждений о том, что поиск Google на основе ИИ сокращает трафик компании; Pinterest не оправдала ожиданий по выручке, а число ежедневных пользователей Roblox снизилось.
Промышленный сектор потерял 1,57%, отчасти из-за побочных эффектов бума ИИ. GE Vernova подешевела, несмотря на сильные результаты: аналитики снизили целевые цены на фоне распродажи акций компаний, связанных с инфраструктурой ИИ, а Caterpillar упала на 3,8%. Авиакомпании пострадали отдельно из-за расходов на топливо: акции SkyWest просели почти на 15% после того, как компания понизила прогноз на 2026 год. Рост акций FedEx Freight на 15% смягчил удар.
В понедельник начинается неделя, в которой многое может пойти не так. Наступит очередь выборов, к середине недели может появиться новость о сделке Marvell и Lumentum, а Nasdaq пока не дал понять, где намерен остановиться. Защитные акции уже обновляют максимумы, и возникает закономерный вопрос: откуда придёт следующая волна покупателей.