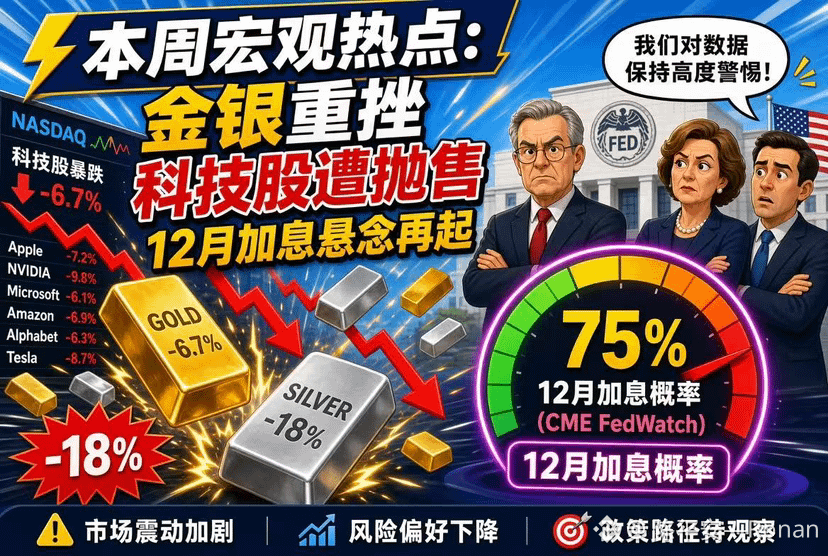
На этой неделе рынки окончательно похоронили «надежды на снижение ставок». Золото за месяц подешевело на 6,7%, серебро рухнуло более чем на 18%, а Nasdaq показал худший месячный результат за полтора года. ФРС на словах сохраняет выжидательную позицию, но рынок уже оценивает вероятность повышения ставки в декабре в 75%. Сделки, которые в предыдущие месяцы приносили лёгкую прибыль, на этой неделе заставили за всё расплачиваться.
В основе происходящего — переоценка глобальными инвесторами сценария «высоких ставок надолго». ВВП США в третьем квартале вырос на 3,4%, а базовый индекс PCE по-прежнему составляет 3,1%: устойчивость экономики и инфляции намного превзошла ожидания. Реальные процентные ставки продолжают расти, подрывая инвестиционную привлекательность драгоценных металлов. Геополитическая премия за риски на Ближнем Востоке поддержала лишь нефть, а история о золоте и серебре как защите от инфляции не выдержала столкновения с высокими ставками.
И ралли акций ИИ-компаний в США подошло к переломному моменту: рынок перешёл от спекуляций на потенциале к оценке денежных потоков. Акции Google резко упали из-за опасений по поводу капитальных затрат, Intel за день обвалилась на 28% — это худший результат за полвека. Тем временем Apple обошла Nvidia и вновь стала крупнейшей компанией мира по рыночной капитализации. Рынок начал выжимать воздух из пузыря ИИ, оценивая компании по их реальным доходам.
Meta привлекла 10 миллиардов долларов за счёт выпуска акций, а Anthropic подала документы для IPO. Массовый сбор средств ведущими игроками в сфере ИИ — ещё одно подтверждение того, что счёт за пиршество вычислительных мощностей только сейчас выкладывают на стол.
Результаты голосования в ФРС — 10 против 2 — уже не скрывают разногласий: двое чиновников прямо выступили за повышение ставки, а Уорш чётко заявил, что не исключает такого шага в декабре. Рынок перешёл от ожиданий «снижения ставки в этом году» к сценарию «ещё одного повышения» быстрее, чем кто-либо предполагал.
Эта волна переоценки — краткосрочная коррекция или разворот тренда? Как вы думаете, повысят ли ставку в декабре?
В основе происходящего — переоценка глобальными инвесторами сценария «высоких ставок надолго». ВВП США в третьем квартале вырос на 3,4%, а базовый индекс PCE по-прежнему составляет 3,1%: устойчивость экономики и инфляции намного превзошла ожидания. Реальные процентные ставки продолжают расти, подрывая инвестиционную привлекательность драгоценных металлов. Геополитическая премия за риски на Ближнем Востоке поддержала лишь нефть, а история о золоте и серебре как защите от инфляции не выдержала столкновения с высокими ставками.
И ралли акций ИИ-компаний в США подошло к переломному моменту: рынок перешёл от спекуляций на потенциале к оценке денежных потоков. Акции Google резко упали из-за опасений по поводу капитальных затрат, Intel за день обвалилась на 28% — это худший результат за полвека. Тем временем Apple обошла Nvidia и вновь стала крупнейшей компанией мира по рыночной капитализации. Рынок начал выжимать воздух из пузыря ИИ, оценивая компании по их реальным доходам.
Meta привлекла 10 миллиардов долларов за счёт выпуска акций, а Anthropic подала документы для IPO. Массовый сбор средств ведущими игроками в сфере ИИ — ещё одно подтверждение того, что счёт за пиршество вычислительных мощностей только сейчас выкладывают на стол.
Результаты голосования в ФРС — 10 против 2 — уже не скрывают разногласий: двое чиновников прямо выступили за повышение ставки, а Уорш чётко заявил, что не исключает такого шага в декабре. Рынок перешёл от ожиданий «снижения ставки в этом году» к сценарию «ещё одного повышения» быстрее, чем кто-либо предполагал.
Эта волна переоценки — краткосрочная коррекция или разворот тренда? Как вы думаете, повысят ли ставку в декабре?