Разберём, что только что произошло с $INTC — это наглядный урок того, как прогнозы обрушивают цену акций, даже если результаты самого квартала лучше ожиданий.
Цифры:
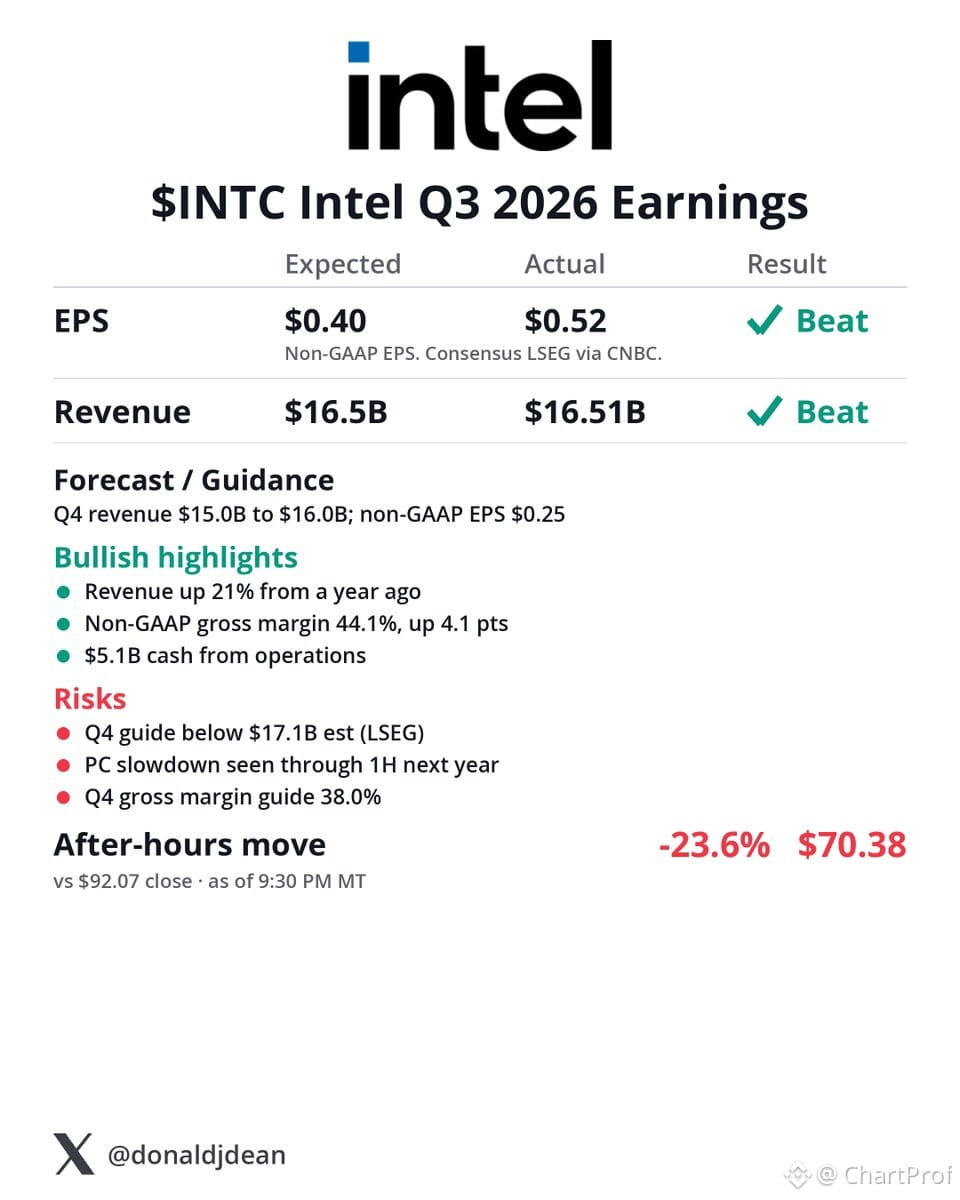
В Q4 прибыль на акцию составила $0.52 против ожидавшихся $0.40, выручка — $16.51B (рост на 21% год к году) против консенсус-прогноза $16.5B. Уверенное превышение ожиданий. Но вот проблема: прогноз на следующий квартал составил $15B–$16B против ожидавшихся $17.1B. Даже по нижней границе это промах примерно на $1B и больше. Рынок оценивает не то, что компания уже сделала, а то, что ей предстоит сделать.
Картина:
После закрытия торгов акции упали на 23.6%, до $70.38. Это не просто шум — это переоценка. Когда компания настолько не дотягивает до прогноза, особенно ссылаясь на «замедление рынка ПК в первом полугодии следующего года», рынок видит в этом слабость спроса, а не просто осторожный прогноз. Теперь это история о спросе, а не об исполнении планов.
Чему это учит:
Отчётность — это проверка из двух частей: результаты квартала и прогноз. Можно отлично справиться с первой частью и всё равно провалить проверку, если вторая разочарует. Падение на 24% говорит о том, что прогноз важнее превышения ожиданий. Следите за тем, удержится ли $INTC выше $70: если нет, следующая поддержка, вероятно, будет в районе середины $60. Если акции вернутся выше $75, это станет первым признаком того, что распродажа зашла слишком далеко.
Что опровергнет этот сценарий: пересмотр прогноза в сторону повышения или данные по рынку ПК в целом, противоречащие версии о замедлении. До тех пор это история из серии «докажите».
Цифры:
В Q4 прибыль на акцию составила $0.52 против ожидавшихся $0.40, выручка — $16.51B (рост на 21% год к году) против консенсус-прогноза $16.5B. Уверенное превышение ожиданий. Но вот проблема: прогноз на следующий квартал составил $15B–$16B против ожидавшихся $17.1B. Даже по нижней границе это промах примерно на $1B и больше. Рынок оценивает не то, что компания уже сделала, а то, что ей предстоит сделать.
Картина:
После закрытия торгов акции упали на 23.6%, до $70.38. Это не просто шум — это переоценка. Когда компания настолько не дотягивает до прогноза, особенно ссылаясь на «замедление рынка ПК в первом полугодии следующего года», рынок видит в этом слабость спроса, а не просто осторожный прогноз. Теперь это история о спросе, а не об исполнении планов.
Чему это учит:
Отчётность — это проверка из двух частей: результаты квартала и прогноз. Можно отлично справиться с первой частью и всё равно провалить проверку, если вторая разочарует. Падение на 24% говорит о том, что прогноз важнее превышения ожиданий. Следите за тем, удержится ли $INTC выше $70: если нет, следующая поддержка, вероятно, будет в районе середины $60. Если акции вернутся выше $75, это станет первым признаком того, что распродажа зашла слишком далеко.
Что опровергнет этот сценарий: пересмотр прогноза в сторону повышения или данные по рынку ПК в целом, противоречащие версии о замедлении. До тех пор это история из серии «докажите».