
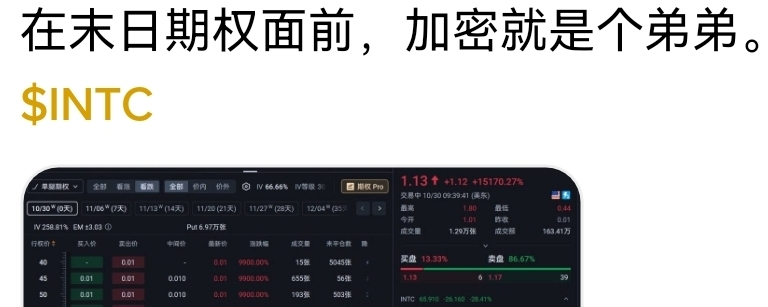
30 октября Intel за один день обвалилась почти на 30%. Перед отчётом кто-то потратил 13 тысяч долларов и купил пут-опцион со страйком 68 долларов и датой экспирации в тот же день — по цене всего 3 цента за контракт. На следующий день акция рухнула наполовину, и эти опционы сразу подорожали более чем до 4 долларов — доходность 135x: 13 тысяч превратились в 1,8 миллиона.
Многие думают, что у крипты и так сумасшедшая волатильность: если за день плюс-минус 20%, то это уже огонь. Но те, кто по-настоящему понимает плечо, знают: настоящая лупа — это опционы последнего дня. Акция может упасть всего на треть, а дешёвый put вне денег превращается из мусорной бумаги в печатный станок. За этим и скрывается самый главный секрет опционов — эффект гаммы.
I. Сначала разберём гамму до конца
Чувствительность цены опциона к цене акции называется дельтой.
А гамма — это скорость изменения дельты.
Чем ближе дата экспирации, тем стремительнее растёт гамма у опционов около страйка. Цена акции слегка двинется — и дельта тут же резко скачет. Опцион вне денег может мгновенно стать глубоко в деньгах: цена уже не растёт плавно, а взлетает скачкообразно. И наоборот, если направление окажется неверным, он может в очень короткое время обнулиться.
Вот почему опционы последнего дня могут давать столь преувеличенную доходность — в сотни раз. Они превращают «небольшое колебание цены акции» в «резкий скачок цены опциона». Как бы сильно ни волатили криптоактивы, на уровне контрактов они редко могут за одну ночь достичь таких экстремальных мультипликаторов.
II. На более глубоком уровне: как профессионалы зарабатывают на гамме
Обычные люди видят легенды о сотнях иксов и завидуют, а настоящие мастера делают другое — Gamma Scalping (гамма-скальпинг).
Они намеренно покупают опционы, переводя себя в состояние Long Gamma, а затем, постоянно покупая и продавая акции, стараются удерживать общую дельту позиции как можно ближе к 0.
Акция растёт — дельта увеличивается, и они продают акции;
акция падает — дельта уменьшается, и они покупают акции.
Итог такой: когда акция растёт, они продают; когда падает — покупают. Пока рынок колеблется туда-сюда, можно постоянно «снимать» прибыль с базового актива.
Суть этой стратегии в том, что вы делаете ставку на то, что реализованная волатильность окажется выше подразумеваемой.
На стороне опционов вы платите премию и при этом постоянно несёте временной распад; на стороне акций вы зарабатываете на продаже дорогого и покупке дешёвого. Когда прибыль на второй стороне превышает убыток на первой, в сумме получается доход.
Чем ближе к экспирации, тем выше гамма, тем чаще нужны хеджирующие действия, и тем сильнее растут частота скальпинга и размер каждой сделки. Именно поэтому профессиональные трейдеры перед 0DTE и после него уделяют гамма-риску огромное внимание — высокая гамма одновременно и усиливает прибыль, и усиливает риск.
III. Как это делать на практике? Три типичных примера
Пример 1: классическая стрэддл-стратегия + динамическое хеджирование
Допустим, текущая цена акции — 100 юаней, и вы считаете, что в ближайшие несколько дней волатильность будет высокой, но направление неизвестно.
Покупаете 1 лот call-опциона at-the-money и 1 лот put-опциона at-the-money, формируя стрэддл; начальная дельта близка к 0. Затем, как только акция начинает двигаться, вы сразу корректируете позицию: если цена растёт до 103 юаней и общая дельта становится положительной, вы продаёте соответствующее количество акций; если цена падает обратно до 98 юаней и дельта становится отрицательной, вы выкупаете акции.
Когда цена акции колеблется туда-сюда, вы постоянно продаёте дорого и покупаете дёшево на стороне акций. Если фактическая волатильность достаточно велика, прибыль на акциях может перекрыть временные потери по опционам.
Пример 2: высоко-гаммовый скальпинг накануне экспирации
До экспирации осталось всего 1–2 дня, и гамма у опционов около страйка уже очень высока. Покупаете подходящее количество опционов at-the-money или слегка вне денег и одновременно сохраняете дельта-нейтральность. При колебании цены акции всего на 1–2% вы сразу же в противоположную сторону корректируете акционерную часть позиции.
Прибыль растёт быстрее, но и риск выше. Если случится гэп или одностороннее движение, несвоевременное хеджирование приведёт к значительному открытому риску. Такой подход подходит тем, кто ожидает понятную волатильность и может следить за рынком в реальном времени.
Пример 3: «переход от пассивного к активному» после появления опционной позиции
Допустим, вы уже купили несколько call-опционов, и текущая суммарная дельта равна +0.6. Сразу продаёте соответствующее количество акций, чтобы довести общую дельту почти до 0. Затем переходите к динамическому управлению: акция продолжает расти — снова продаёте акции; акция откатывается — выкупаете их обратно.
Так исходно направленная опционная позиция превращается в нейтральную стратегию, где прибыль в основном формируется за счёт волатильности. Многие профессиональные трейдеры, удерживая опционы, переходят именно в такой режим постоянного хеджирования.
И напоследок пару честных слов
Опционы последнего дня могут сделать человека миллионером за ночь, а могут мгновенно обнулить.
Гамма — это обоюдоострый меч, а скальпинг — и вовсе танец на лезвии ножа.
Настоящие заработки у тех, кто умеет не просто ставить на рост или падение, а глубже понимает волатильность и стабильнее исполняет хеджирование.
Самое справедливое место рынка в том, что он оставляет прибыль тем, кто умеет управлять риском, и отдаёт риск тем, кто смотрит только на доходность.
Разобравшись в этом, вы поймёте: в мире финансов самое захватывающее — это никогда не направление движения цены, а сама волатильность.