

Если вы являетесь налоговым резидентом Мексики, прибыль от продажи или обмена криптовалюты, которой вы владеете на Binance, обычно облагается подоходным налогом (ISR) как доход от отчуждения имущества (enajenación de bienes) и указывается в годовой декларации, которую вы подаёте каждый апрель. Покупка монет и их хранение или перевод на собственный кошелёк сами по себе не приносят прибыли. Многие мексиканские налоговые консультанты также применяют ежегодное освобождение от налога для движимого имущества стоимостью до трёх годовых UMA — около 128 384 MXN в 2026 году, — хотя SAT не публиковала правила, специально разработанные для криптовалют.
👉 Создайте аккаунт Binance с кодом GETREWARD
В мексиканском налоговом праве нет отдельной главы о криптовалютах. Закон о финтехе определяет виртуальные активы, но не устанавливает налоговый режим, а Банк Мексики рассматривает криптовалюту как нематериальное движимое имущество, поэтому консультанты опираются на общие правила продажи товаров в статьях 119–128 закона ISR. Ниже восемь случаев показывают типичные ситуации Binance через призму этих статей с приведёнными вычислениями.
Любая сумма в песо, цена и обменный курс в этих примерах вымышлены для иллюстрации. Ни одно из них не является котировкой, прогнозом или намёком на то, куда пойдёт какая-либо монета.
Какие правила лежат в основе каждого случая?
Кого это касается: Физических лиц — налоговых резидентов Мексики с RFC. Компании облагаются налогом по ставке 30 процентов по иным правилам.
Прибыль: Статья 121 позволяет вычесть подтверждённую стоимость приобретения, скорректированную на инфляцию с помощью INPC, а также комиссии, уплаченные при покупке и продаже. Остающееся и есть прибыль.
Обмены: Статья 119 говорит, что при permuta, обмене одного товара на другой, происходит два отчуждения. Большинство консультантов трактуют обмен монеты на монету именно так.
Ставка: Налогооблагаемая прибыль присоединяется к вашему прочему доходу и проходит по годовой шкале статьи 152, которая на 2026 год составляет от 1.92 процента до 35 процентов.
Аванс: Статья 126 требует pago provisional в размере 20 процентов от общей суммы продажи, когда одна продажа движимого имущества достигает 227 400 MXN. Ниже этой суммы, согласно статье, не применяется ни удержание, ни аванс.
Годовое освобождение следует из статьи 93, раздел XIX, пункт b. Оно покрывает движимое имущество, кроме акций, ценных бумаг и инвестиций налогоплательщика, когда общая сумма продаж в календарном году за вычетом подтверждённой стоимости проданного остаётся ниже трёхкратного годового минимального показателя. Руководства трактуют этот показатель как UMA, установленную INEGI в размере 42 794.64 MXN в год на 2026 год. Вопрос, является ли криптовалюта «инвестицией», исключённой этой формулировкой, обсуждается, поэтому в некоторых случаях показываются оба результата.
Случай 1. Что если вы покупаете, держите и переводите монеты на свой собственный кошелёк?
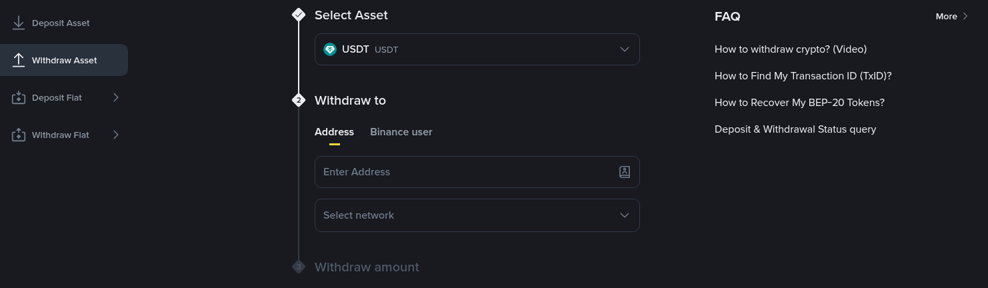
Ситуация: Мариана переводит 30 000 MXN со своего банка на Binance через SPEI в феврале, покупает на них биткоин и больше ничего не делает до конца 2026 года, кроме вывода монет на аппаратный кошелёк в октябре.
Как это, вероятно, увидит SAT: Ничего не было продано или обменено, поэтому нет отчуждения и нет криптоприбыли для декларирования. Перевод между двумя кошельками, которыми вы управляете, как правило, не является enajenación.
Что ей всё же следует сохранить: квитанцию SPEI, запись о покупке с датой, суммой и комиссией, а также запись о выводе с идентификатором транзакции. Это подтвердит её себестоимость, когда она продаст, возможно, через годы, поэтому она также отмечает песовую стоимость на день покупки. Если когда-либо не зачислится перевод в песо, наши заметки о мифах о переводах SPEI и о работающих исправлениях для MXN описывают обычные причины.
Случай 2. Что происходит после одной небольшой продажи за песо?
Ситуация: Луис покупает 0.02 BTC в марте за 32 000 MXN и продаёт его на споте в сентябре за 41 500 MXN. Каждая сделка обходится ему примерно в 40 MXN комиссии.
Числа: Предположим, коэффициент INPC с марта по август равен 1.018. Его скорректированная стоимость — 32 000 × 1.018 = 32 576 MXN. Прибыль составляет 41 500 минус 32 576 минус 80 комиссии, то есть 8 844 MXN.
Как это, вероятно, увидит SAT: Если это его единственная продажа движимого имущества в 2026 году и применяется освобождение по статье 93, 8 844 MXN намного ниже порога 128 383.92 MXN, поэтому ISR по ней не подлежит уплате. Продажа также намного ниже 227 400 MXN, так что pago provisional не возникает.
Нужно ли ему всё равно подавать декларацию: В собственном списке SAT лиц, обязанных подавать годовую декларацию, есть любой, кто продавал товары в течение года. Многие contadores указывают туда даже освобождённую криптопродажу как освобождённый доход. Это также объясняет 41 500 MXN на его банковском счёте, если SAT сопоставляет депозиты с задекларированным доходом.
Случай 3. Как прибыль выше освобождения сочетается с зарплатой?
Ситуация: София получает облагаемую налогом зарплату в размере 380 000 MXN, и её работодатель ежемесячно удерживает ISR. В течение 2026 года она пять раз продаёт эфир. Общая сумма продаж составляет 310 000 MXN, скорректированная стоимость проданных монет — 160 000 MXN, а комиссии — 620 MXN. Ни одна отдельная продажа не достигает 227 400 MXN.
Числа:
Чистая прибыль за год: 310 000 минус 160 000 минус 620 равно 149 380 MXN.
Освобождение, если оно применяется: 149 380 минус 128 383.92 оставляет 20 996.08 MXN к обложению налогом.
Срок владения: Все монеты находились у неё менее года, поэтому вся сумма включается в доход этого года.
Диапазон: 380 000 плюс 20 996.08 — это 400 996.08 MXN, что попадает в диапазон 2026 года, облагаемый по ставке 21.36 процента на превышение.
Дополнительный ISR: 20 996.08 × 21.36 процента составляет примерно 4 485 MXN.
Без освобождения: Вся сумма 149 380 MXN была бы добавлена. Её доход достиг бы примерно 529 380 MXN, перейдя в диапазон 23.52 процента, а дополнительный ISR составил бы около 34 000 MXN. Как именно это отражать в декларации, лучше уточнить у contador.
Что для неё меняется: Годовой расчёт работодателя больше не покрывает всё, поэтому она подаёт собственную декларацию в апреле 2027 года.
Случай 4. Считается ли обмен BTC на ETH без вывода в песо?
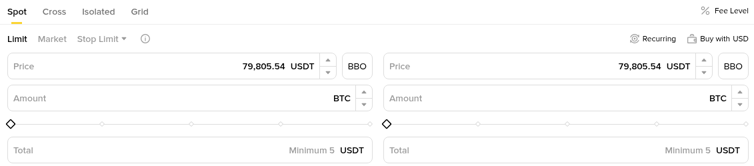
Ситуация: Диего купил BTC за 50 000 MXN, скорректированная стоимость — 50 900 MXN. Он использует Convert, чтобы перевести всё в ETH в момент, когда BTC стоит 72 000 MXN. Два месяца спустя он продаёт ETH за 69 000 MXN.
Как это, вероятно, увидит SAT: Согласно чтению статьи 119, обмен считается отчуждением BTC по его песовой стоимости на тот день, даже если песо не поступали на его банковский счёт.
Первое отчуждение: 72 000 минус 50 900 даёт прибыль по BTC в размере 21 100 MXN.
Новая себестоимость: Полученный им ETH начинает со стоимости 72 000 MXN — его стоимости на момент обмена.
Второе отчуждение: Продажа ETH за 69 000 при себестоимости 72 000 означает убыток 3 000 MXN.
В рамках 2026 года тест на освобождение по статье 93 сравнивает общую сумму продаж с общей подтверждённой стоимостью проданного, и здесь два результата сходятся: 21 100 минус 3 000 оставляет 18 100 MXN чистой прибыли. Вне этого теста убытки учитываются иначе, как показывает случай 7.
Для расчёта в песо большинство берёт стоимость USDT в ту минуту и применяет дневной курс Banxico FIX. Используйте тот же метод для каждого обмена в году.
Случай 5. Что если вы продаёте в USDT и на этом останавливаетесь?
Ситуация: Валерия продаёт 0.05 BTC за 4 000 USDT и оставляет USDT на своём счёте. Её скорректированная стоимость BTC — 61 000 MXN. В день продажи курс FIX составляет 18.40 песо за доллар.
Числа: 4 000 × 18.40 дают 73 600 MXN за BTC, так что прибыль составляет 12 600 MXN. Её USDT теперь имеет стоимость 73 600 MXN, или 18.40 за монету.
Второй шаг: Два месяца спустя она переводит USDT в песо, когда курс равен 18.10, и получает 72 400 MXN. В пересчёте на песо это убыток по USDT в размере 1 200 MXN, хотя долларовая сумма не изменилась.
Почему это важно: Стейблкоин для SAT всё ещё является криптоактивом, а не наличными, поэтому продажа в USDT не откладывает прибыль по BTC.
Случай 6. Чем отличается P2P-продажа покупателю в Мексике?
Ситуация: Хорхе продаёт 2 500 USDT на Binance P2P покупателю в Гвадалахаре за 46 500 MXN, полученные через SPEI. Он купил эти USDT по 18.20 песо, то есть за 45 500 MXN.
Как это, вероятно, увидит SAT: Продажа с прибылью 1 000 MXN. Покупатель, резидент Мексики, — это тот, с кого статья 126 требует удержать авансовый платёж, но при 46 500 MXN продажа намного ниже 227 400 MXN, поэтому никто ничего не удерживает.
Две детали, на которые стоит обратить внимание:
Наличные: Если покупатель когда-либо передаёт более 100 000 MXN наличными, статья 128 требует от продавца уведомить SAT до 17-го числа следующего месяца. Банковские переводы такое уведомление не вызывают.
Частота: Продажи каждую неделю как подработка могут выглядеть как предпринимательская деятельность с иными правилами. Консультанты также указывают на закон о противодействии отмыванию денег, где регулярные операции с виртуальными активами могут считаться уязвимой деятельностью.
Случай 7. Что происходит с убытком по одной монете и прибылью по другой?
Ситуация: Андреа продаёт SOL с убытком 40 000 MXN в мае и BTC с прибылью 95 000 MXN в ноябре, оба в 2026 году.
Чтение первое, с освобождением: Статья 93 сравнивает общую сумму продаж движимого имущества за год с общей подтверждённой стоимостью проданного. Её чистый результат — 55 000 MXN, что ниже лимита, поэтому налог не взимается, а убыток уже выполнил свою роль.
Чтение второе, без него: Статья 122 позволяет убыткам уменьшать другой доход только по недвижимости, акциям, частям участия и некоторым сертификатам. Криптовалюта в этот список не входит. При строгом толковании прибыль 95 000 MXN облагается полностью, а убыток по SOL не имеет ценности ни сейчас, ни в 2027 году.
Если у вас большие убытки, спрашивайте у contador до продажи, а не после.
Случай 8. Что меняется, если монета хранилась три года и продана одним блоком?
Ситуация: Роберто купил BTC в 2023 году за 210 000 MXN. С учётом INPC его стоимость, предположим, составляет 236 000 MXN. В 2026 году он продаёт всё одной заявкой за 600 000 MXN, с комиссией 600 MXN.
Прибыль: 600 000 минус 236 000 минус 600 равно 363 400 MXN. С учётом освобождения к обложению налогом остаётся 235 016.08 MXN.
Распределение по годам владения: Используя сумму для освобождения, статья 120 делит прибыль на число лет между покупкой и продажей, максимум до 20. Одна треть, примерно 78 339 MXN, включается в его доход 2026 года и проходит через обычную шкалу. Остальные две трети, примерно 156 677 MXN, облагаются по средней ставке, рассчитанной на основе его недавних деклараций.
Аванс: Одна продажа на 600 000 MXN превышает 227 400 MXN, поэтому вступает в силу статья 126: 20 процентов от всей суммы 600 000 MXN, то есть 120 000 MXN. Он засчитывается против годового результата, так что любое превышение возвращается как saldo a favor. Кто должен удержать его в книге ордеров, где вы никогда не узнаёте покупателя, неясно. Когда покупатель находится за границей, закон требует, чтобы продавец подал аванс в течение 15 дней, и позволяет меньший аванс, если продавец письменно уведомит покупателя и выполнит условия, предусмотренные регламентом. Перед ордером такого размера поговорите с contador.
Открытый вопрос о стоимости: Статья 124 уменьшает стоимость движимого имущества на 10 процентов за каждый год владения, если только оно не теряет стоимость со временем и не выполнены условия регламента. Большинство криптогидов этот пункт пропускают, но для долгого хранения он может иметь значение.
Какие записи превращают каждый случай в доказательство?
Binance даёт вам исходные записи, а песовую часть вы рассчитываете сами.
Сделки: История спотовых ордеров с датой, ценой, суммой и комиссией — для случаев 2, 3 и 8.
Обмены: История Convert с принятым курсом — для случаев 4 и 5.
P2P-ордера: Запись ордера, чат и банковская квитанция вместе — для случая 6.
Переводы: История пополнений и вывода с ID транзакций — для случая 1 и любой монеты, перемещённой между кошельками.
Песовые значения: По одному листу на монету, где указаны каждая партия, её стоимость в песо, использованный курс FIX и применённый коэффициент INPC.
Мексиканские правила обычно требуют CFDI для вычета, а иностранная биржа их не выдаёт, поэтому подтверждение себестоимости — слабое место во многих криптодосье. Наш чек-лист по загрузке и проверке выписки Binance показывает, какой экспорт выгружать и как убедиться, что всё сходится.
Как всё это попадает в SAT в апреле?
Продажи, совершённые в 2026 году, включаются в годовую декларацию, подаваемую в апреле 2027 года. Вы подаёте её онлайн, используя RFC и либо contraseña, либо e.firma, указываете доход от продажи товаров с его стоимостью и комиссиями и зачитываете любой аванс или удержание. Если результат — saldo a favor, вы можете запросить возврат прямо в декларации, и SAT обрабатывает многие такие возвраты автоматически.
Если вы пропустили продажу в предыдущем году, declaración complementaria может исправить это, обычно с учётом инфляционных корректировок и надбавок к любому налогу, который был должен.
Как Binance вписывается во всё это?
Binance фиксирует, что вы сделали. Но он не рассчитывает мексиканский ISR, не удерживает его за вас и не выдаёт CFDI, поэтому подача декларации — ваша обязанность. Мексика также обязалась участвовать в OECD Crypto Asset Reporting Framework, согласно которому биржи будут передавать данные по счетам налоговым органам в ближайшие несколько лет.
Если вы открываете счёт, чтобы пройти эти случаи, ссылка вверху страницы содержит GETREWARD. Подходящие новые пользователи также могут проверить задачи Binance для новых аккаунтов, где выполнение набора задач может привести к наградам до 19 800 долларов США.
Используйте эту страницу как общую информацию, а не как налоговую или финансовую консультацию. Правила и критерии SAT меняются, поэтому проверьте итоговые цифры с contador público.
FAQ
Должен ли я платить ISR, если никогда не перевожу криптовалюту в песо?
Возможно, да. Согласно чтению статьи 119, обмен одной монеты на другую, включая USDT, — это отчуждение, оцениваемое в песо на день совершения.
Нужен ли мне RFC, чтобы задекларировать криптоприбыль?
Да. Годовая декларация подаётся под вашим RFC, вход осуществляется с помощью contraseña или e.firma.
Облагаются ли награды за стейкинг и airdrop так же, как продажа?
Для них нет отдельного правила SAT. Некоторые консультанты считают их доходом по рыночной стоимости на день получения, а другие ждут, пока монеты будут проданы, поэтому согласуйте один подход с contador и сохраняйте дневные значения.
Я торгую почти каждый день. Эти случаи всё ещё применимы?
Возможно, нет. Частая торговля может рассматриваться как предпринимательская деятельность с ежемесячными обязательствами, поэтому обращайтесь за консультацией заранее.
Раскрытие: ссылка на аккаунт вверху содержит GETREWARD — код, который принадлежит мне. Все значения в песо, цены и курсы в восьми случаях вымышлены, чтобы показать метод, а не предсказать что-либо.