

Те, кто торгует фьючерсами, наверняка часто видели этот показатель: ставку финансирования (Funding Rate).
Иногда она положительная, иногда отрицательная.
Некоторые видят высокую ставку финансирования и думают, что рынок вот-вот упадёт; видят отрицательную — и считают, что отскок уже близко.
На самом деле здесь есть немало заблуждений.
Сегодня простыми словами разберёмся, что такое ставка финансирования, кто кому платит и как её учитывать на практике.
1. Что такое ставка финансирования?
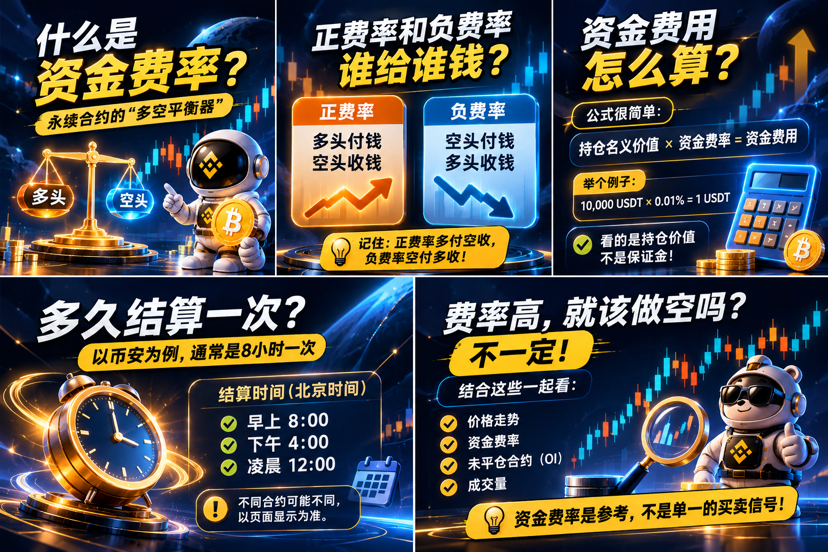
Проще говоря, ставка финансирования — это периодический платёж между покупателями и продавцами на рынке бессрочных контрактов.
Зачем это нужно?
У бессрочных контрактов нет даты экспирации: в отличие от традиционных фьючерсов, они не заканчиваются в момент расчётов по контракту.
Поэтому торговой платформе нужен механизм, который помогает цене бессрочного контракта оставаться как можно ближе к цене спотового индекса. Этим механизмом и является ставка финансирования.
Для начала запомните одну простую вещь:
Ставка финансирования — это не торговая комиссия, а обмен платежами между участниками с длинными и короткими позициями.
2. Кто кому платит при положительной и отрицательной ставке?
Это важно запомнить — при торговле фьючерсами это часто пригодится.
1. Положительная ставка финансирования
Когда ставка финансирования больше 0:
Лонги платят
Шорты получают деньги
Обычно это означает, что цена бессрочного контракта выше цены спотового индекса и спрос со стороны лонгов может быть довольно сильным.
2. Отрицательная ставка финансирования
Когда ставка финансирования меньше 0:
Шорты платят
Лонги получают деньги
Обычно это означает, что цена бессрочного контракта ниже цены спотового индекса и спрос со стороны шортов может быть довольно сильным.
Достаточно запомнить простое правило:
Положительная ставка: лонги платят, шорты получают.
Отрицательная ставка: шорты платят, лонги получают.
3. Как рассчитывается ставка финансирования?
На самом деле всё просто.
Формула расчёта:
Плата за финансирование = номинальная стоимость позиции × ставка финансирования
Например:
Предположим, вы держите длинную позицию по бессрочному контракту BTC номинальной стоимостью 10 000 USDT.
Текущая ставка финансирования составляет +0,01%.
Тогда:
10 000 × 0,01% = 1 USDT.
То есть в этом периоде вам нужно заплатить 1 USDT в качестве платы за финансирование, а контрагент с короткой позицией получит эту сумму.
Если ставка финансирования составляет -0,01%, всё будет наоборот.
Есть один нюанс:
Плата за финансирование рассчитывается главным образом исходя из номинальной стоимости позиции, а не непосредственно из вашей маржи.
Поэтому важно учитывать не только используемое кредитное плечо, но и фактическую стоимость позиции.
4. Как часто происходит расчёт по ставке финансирования?
Многие считают, что расчёт по ставке финансирования всегда происходит каждые 8 часов.
Но это не совсем так.
Например, на Binance для фьючерсных контрактов стандартный интервал расчёта обычно составляет 8 часов:
UTC 00:00
UTC 08:00
UTC 16:00
По пекинскому времени это:
08:00 утра
16:00
00:00
Но важно учитывать, что расчёт по всем контрактам не всегда происходит каждые 8 часов.
Для разных контрактов могут действовать разные интервалы, а при резких колебаниях рынка платформа может изменить частоту расчётов.
Поэтому при торговле лучше ориентироваться на ставку финансирования и таймер обратного отсчёта до расчёта, указанные на странице контракта.
5. Чем выше ставка финансирования, тем выгоднее открывать шорт?
Как мне кажется, именно это чаще всего понимают неправильно.
Например, BTC продолжает расти, а ставка финансирования постоянно повышается.
Это говорит о высоком спросе на длинные позиции: лонгам приходится платить больше за финансирование.
Но это не означает, что BTC вот-вот упадёт.
Иногда чем сильнее тренд, тем дольше может сохраняться положительная ставка финансирования.
И наоборот: высокая отрицательная ставка финансирования не означает, что рынок вот-вот отскочит.
Поэтому я советую рассматривать ставку финансирования как показатель настроений рынка и стоимости удержания позиции, а не использовать её как самостоятельный сигнал для прогноза движения цены.
6. Как использовать этот показатель на практике?
Одной ставки финансирования недостаточно: лучше анализировать её вместе с ценой, OI и объёмом торгов.
Можно выделить несколько простых сценариев:
Цена растёт, положительная ставка продолжает повышаться: следите за тем, не становятся ли лонги слишком переполненными и не слишком ли высока стоимость удержания позиций.
Цена падает, отрицательная ставка продолжает увеличиваться: следите за тем, не сконцентрировались ли чрезмерно шорты и нет ли риска потенциального шорт-сквиза.
Цена движется в боковом диапазоне, ставка долго остаётся высокой: держатели позиций, вероятно, продолжают нести высокие расходы на финансирование.
Цена резко колеблется, ставка быстро меняется: стоит обратить внимание на возможные изменения структуры кредитного плеча на рынке.
Важно подчеркнуть:
Высокая ставка финансирования не гарантирует разворота, а низкая — отскока.
Это лишь вспомогательный показатель, который помогает понять состояние рынка.
Итоги
Достаточно запомнить три главных пункта:
При положительной ставке лонги платят, шорты получают.
При отрицательной ставке шорты платят, лонги получают.
Ставка финансирования в первую очередь влияет на стоимость удержания позиции. Использовать её отдельно для прогноза движения цены не следует.
На мой взгляд, при торговле фьючерсами нельзя следить только за свечным графиком.
Только анализируя вместе цену, объём торгов, OI и ставку финансирования, можно получить более полное представление о рынке.
По цене определяйте направление, по OI отслеживайте изменения открытых позиций, а по ставке финансирования оценивайте стоимость удержания лонгов и шортов.
В этом и заключается настоящая польза ставки финансирования.