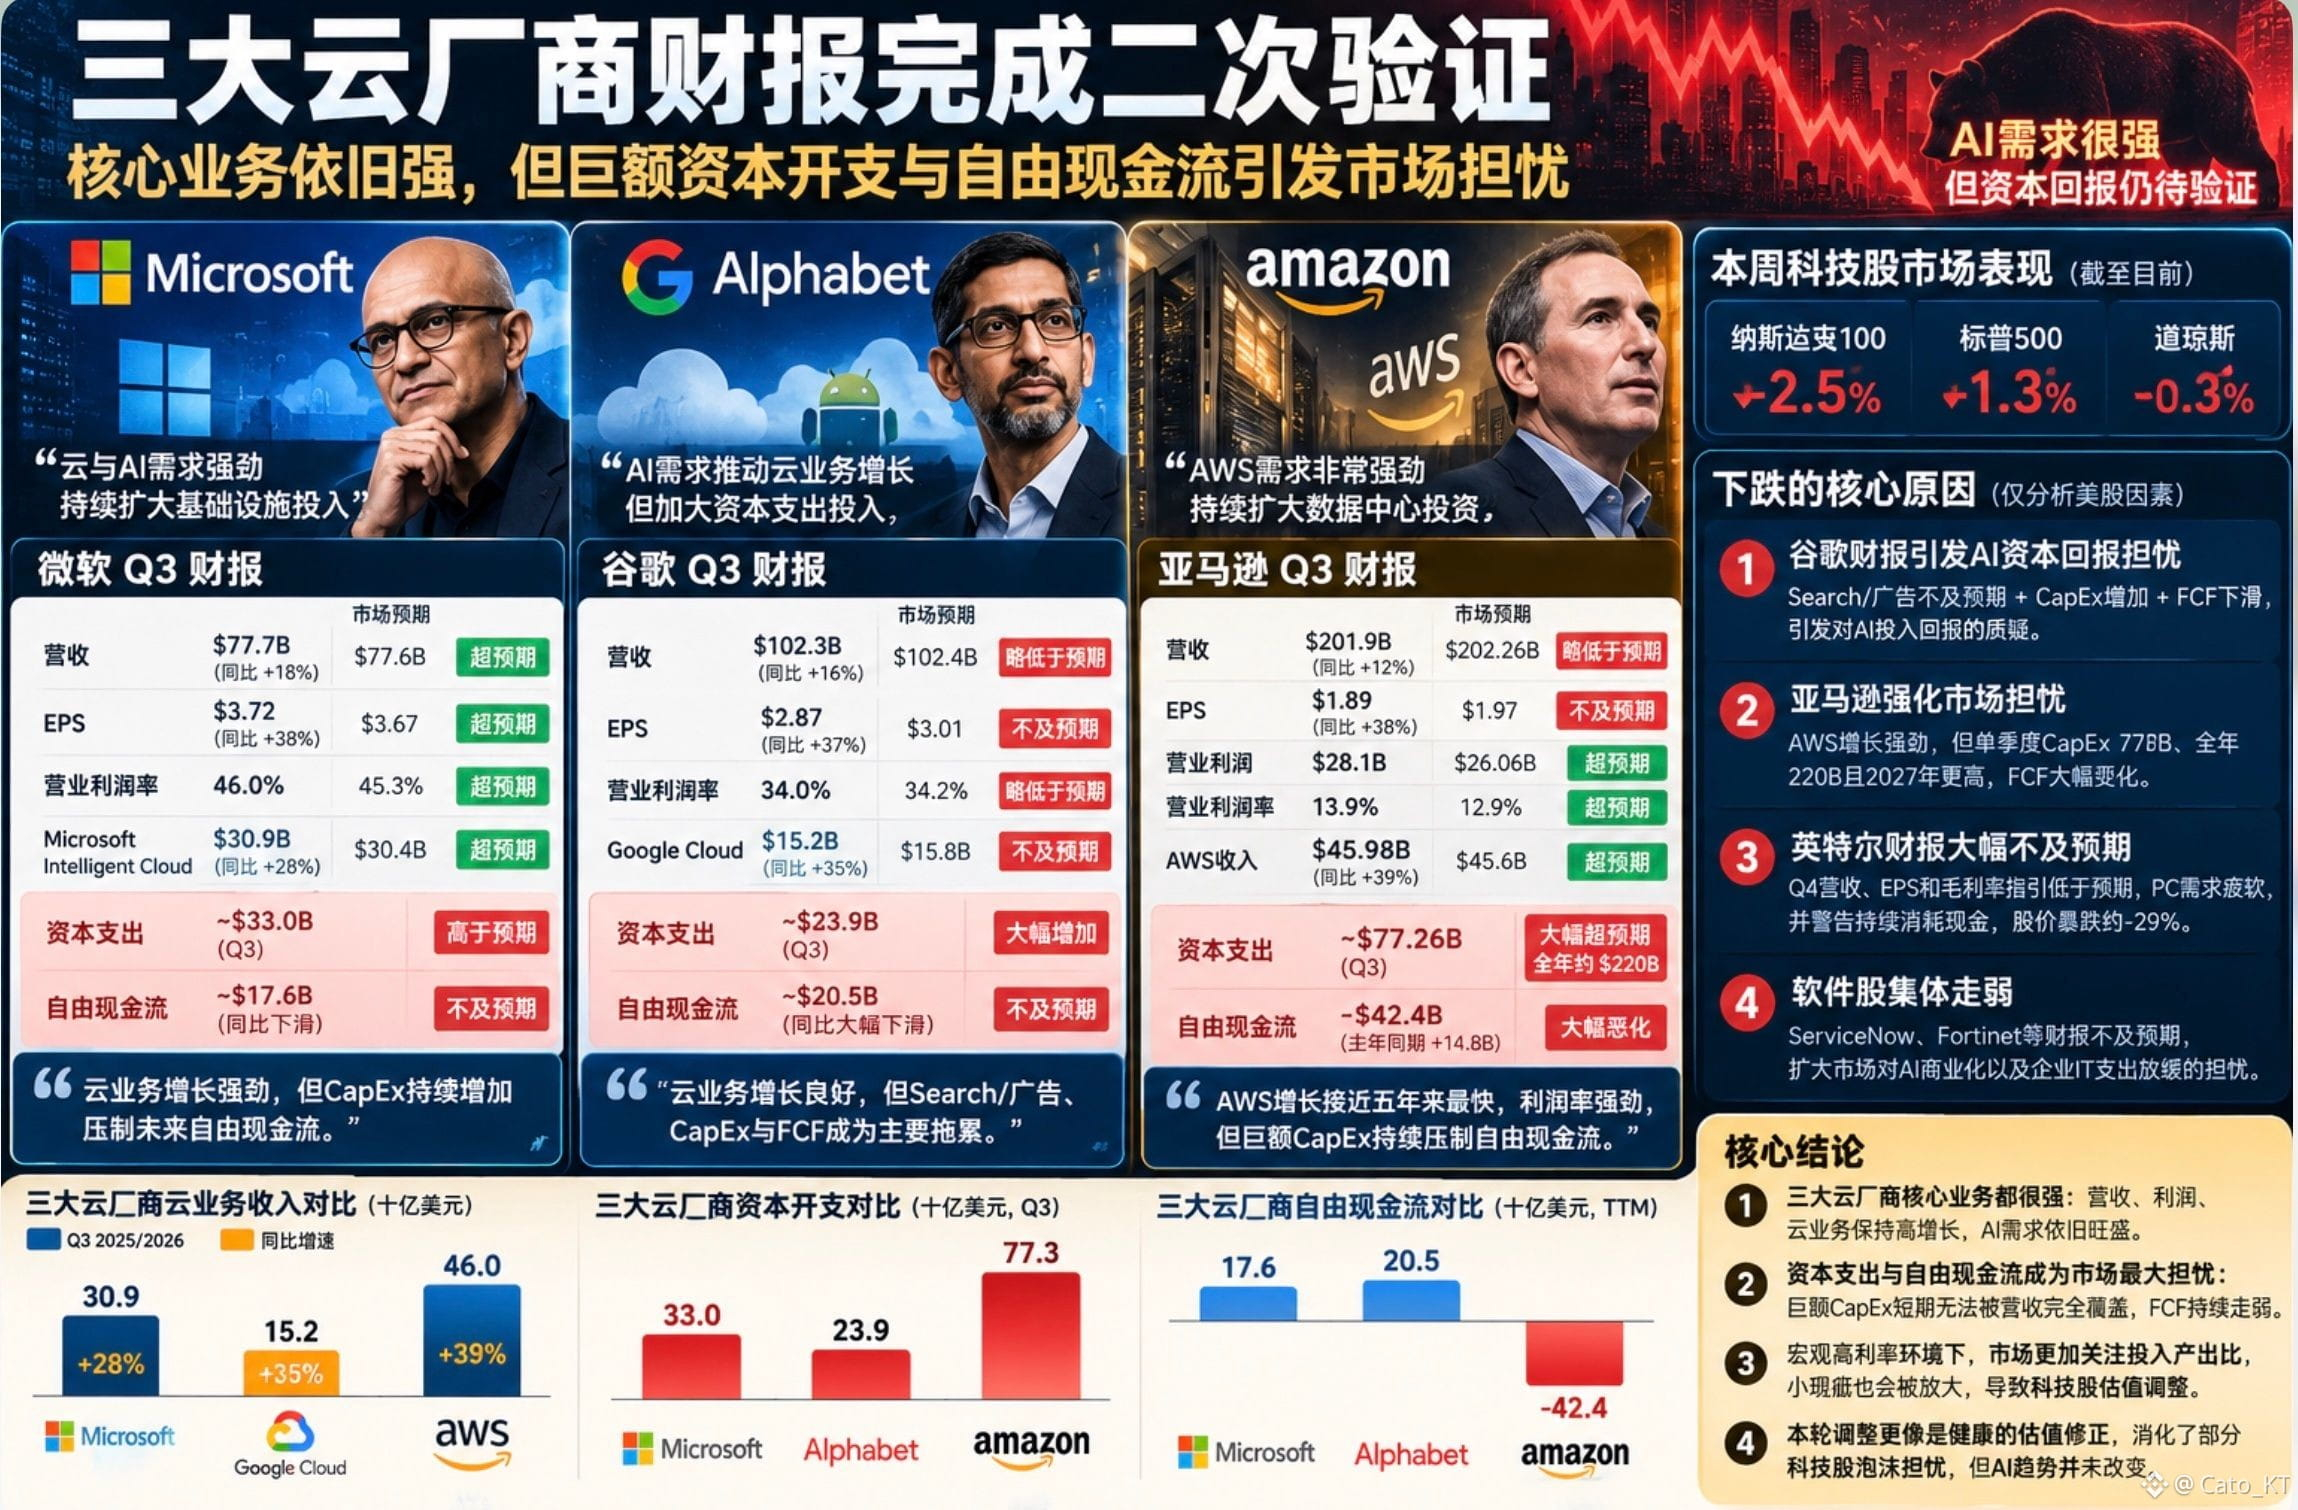
Что стоит за обвалом акций Intel на 29% и в чём именно заключаются трудности?
Кратко разберём финансовый отчёт, опубликованный ранним утром $INTC . Если вкратце, результаты за третий квартал оказались неплохими, но прогнозы по выручке и прибыльности на четвёртый квартал, а также по всему бизнесу ПК были существенно снижены.
В эпоху, когда все стремятся к бурному росту, можно и не показывать взрывных результатов, но значительно снижать прогнозы — рынок, конечно, не примет текущую оценку компании. Однако это лишь один из главных факторов.
С другой стороны, основной бизнес ПК неожиданно ослаб, тогда как спрос со стороны ИИ и дата-центров резко вырос. Но Intel из-за узких мест в цепочке поставок и ограниченных производственных мощностей не может в полной мере превратить этот спрос в выручку.
К этому добавились авария на заводе в Израиле, гарантии цен на память и денежные затраты на расширение производства. В итоге прогнозы на четвёртый квартал по выручке, марже и EPS были одновременно значительно снижены.
Подводя итог: основной бизнес Intel пострадал по внешним причинам, а на набирающем популярность направлении ИИ компания пока не может получить выгоду. Это напрямую привело к масштабному пересмотру оценки.
Разумеется, четвёртый квартал станет для Intel ключевым. После значительного снижения оценки продолжит ли бизнес ухудшаться? Сможет ли компания в эпоху ИИ быстро преодолеть трудности и вернуться в русло основных тенденций? Именно за этим рынку предстоит следить дальше!#