

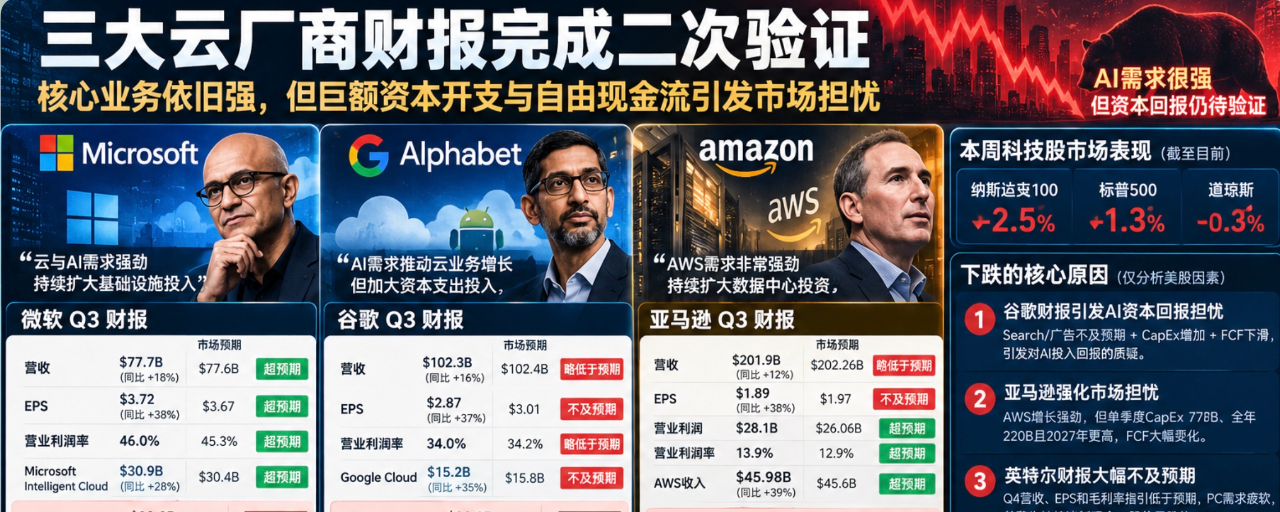

Вспомним отчёт Amazon: основной бизнес по-прежнему силён, прибыльность тоже неплохая, однако капитальные расходы и свободный денежный поток всё ещё вызывают серьёзные вопросы!
Как я уже говорил вчера, на этой неделе отчитались три крупнейшие облачные компании — Google, Microsoft и Amazon. Amazon выступает последней и скорее служит повторным подтверждением бизнес-модели ИИ Google и Microsoft. Результат очевиден: Amazon тоже не оправдала ожиданий рынка за этот квартал.
Выручка: 201,9 млрд долларов — в диапазоне 201–203 млрд, немного ниже ожиданий рынка, но в целом приемлемо. Операционная прибыль — 28,1 млрд, операционная маржа — 13,9%, рекордный показатель за всю историю Amazon. Выручка в целом быстро растёт, а прибыль увеличивается очень уверенными темпами.
Капитальные расходы на ИИ: в третьем квартале они составили 77,26 млрд долларов — значительно выше прежних ожиданий рынка. Прогноз капитальных расходов на квартал превышен на 20 млрд, а общий объём запланированных расходов зафиксирован на уровне 220 млрд; кроме того, повышен прогноз капитальных расходов на 2027 год #亚马逊盘前下跌约7%
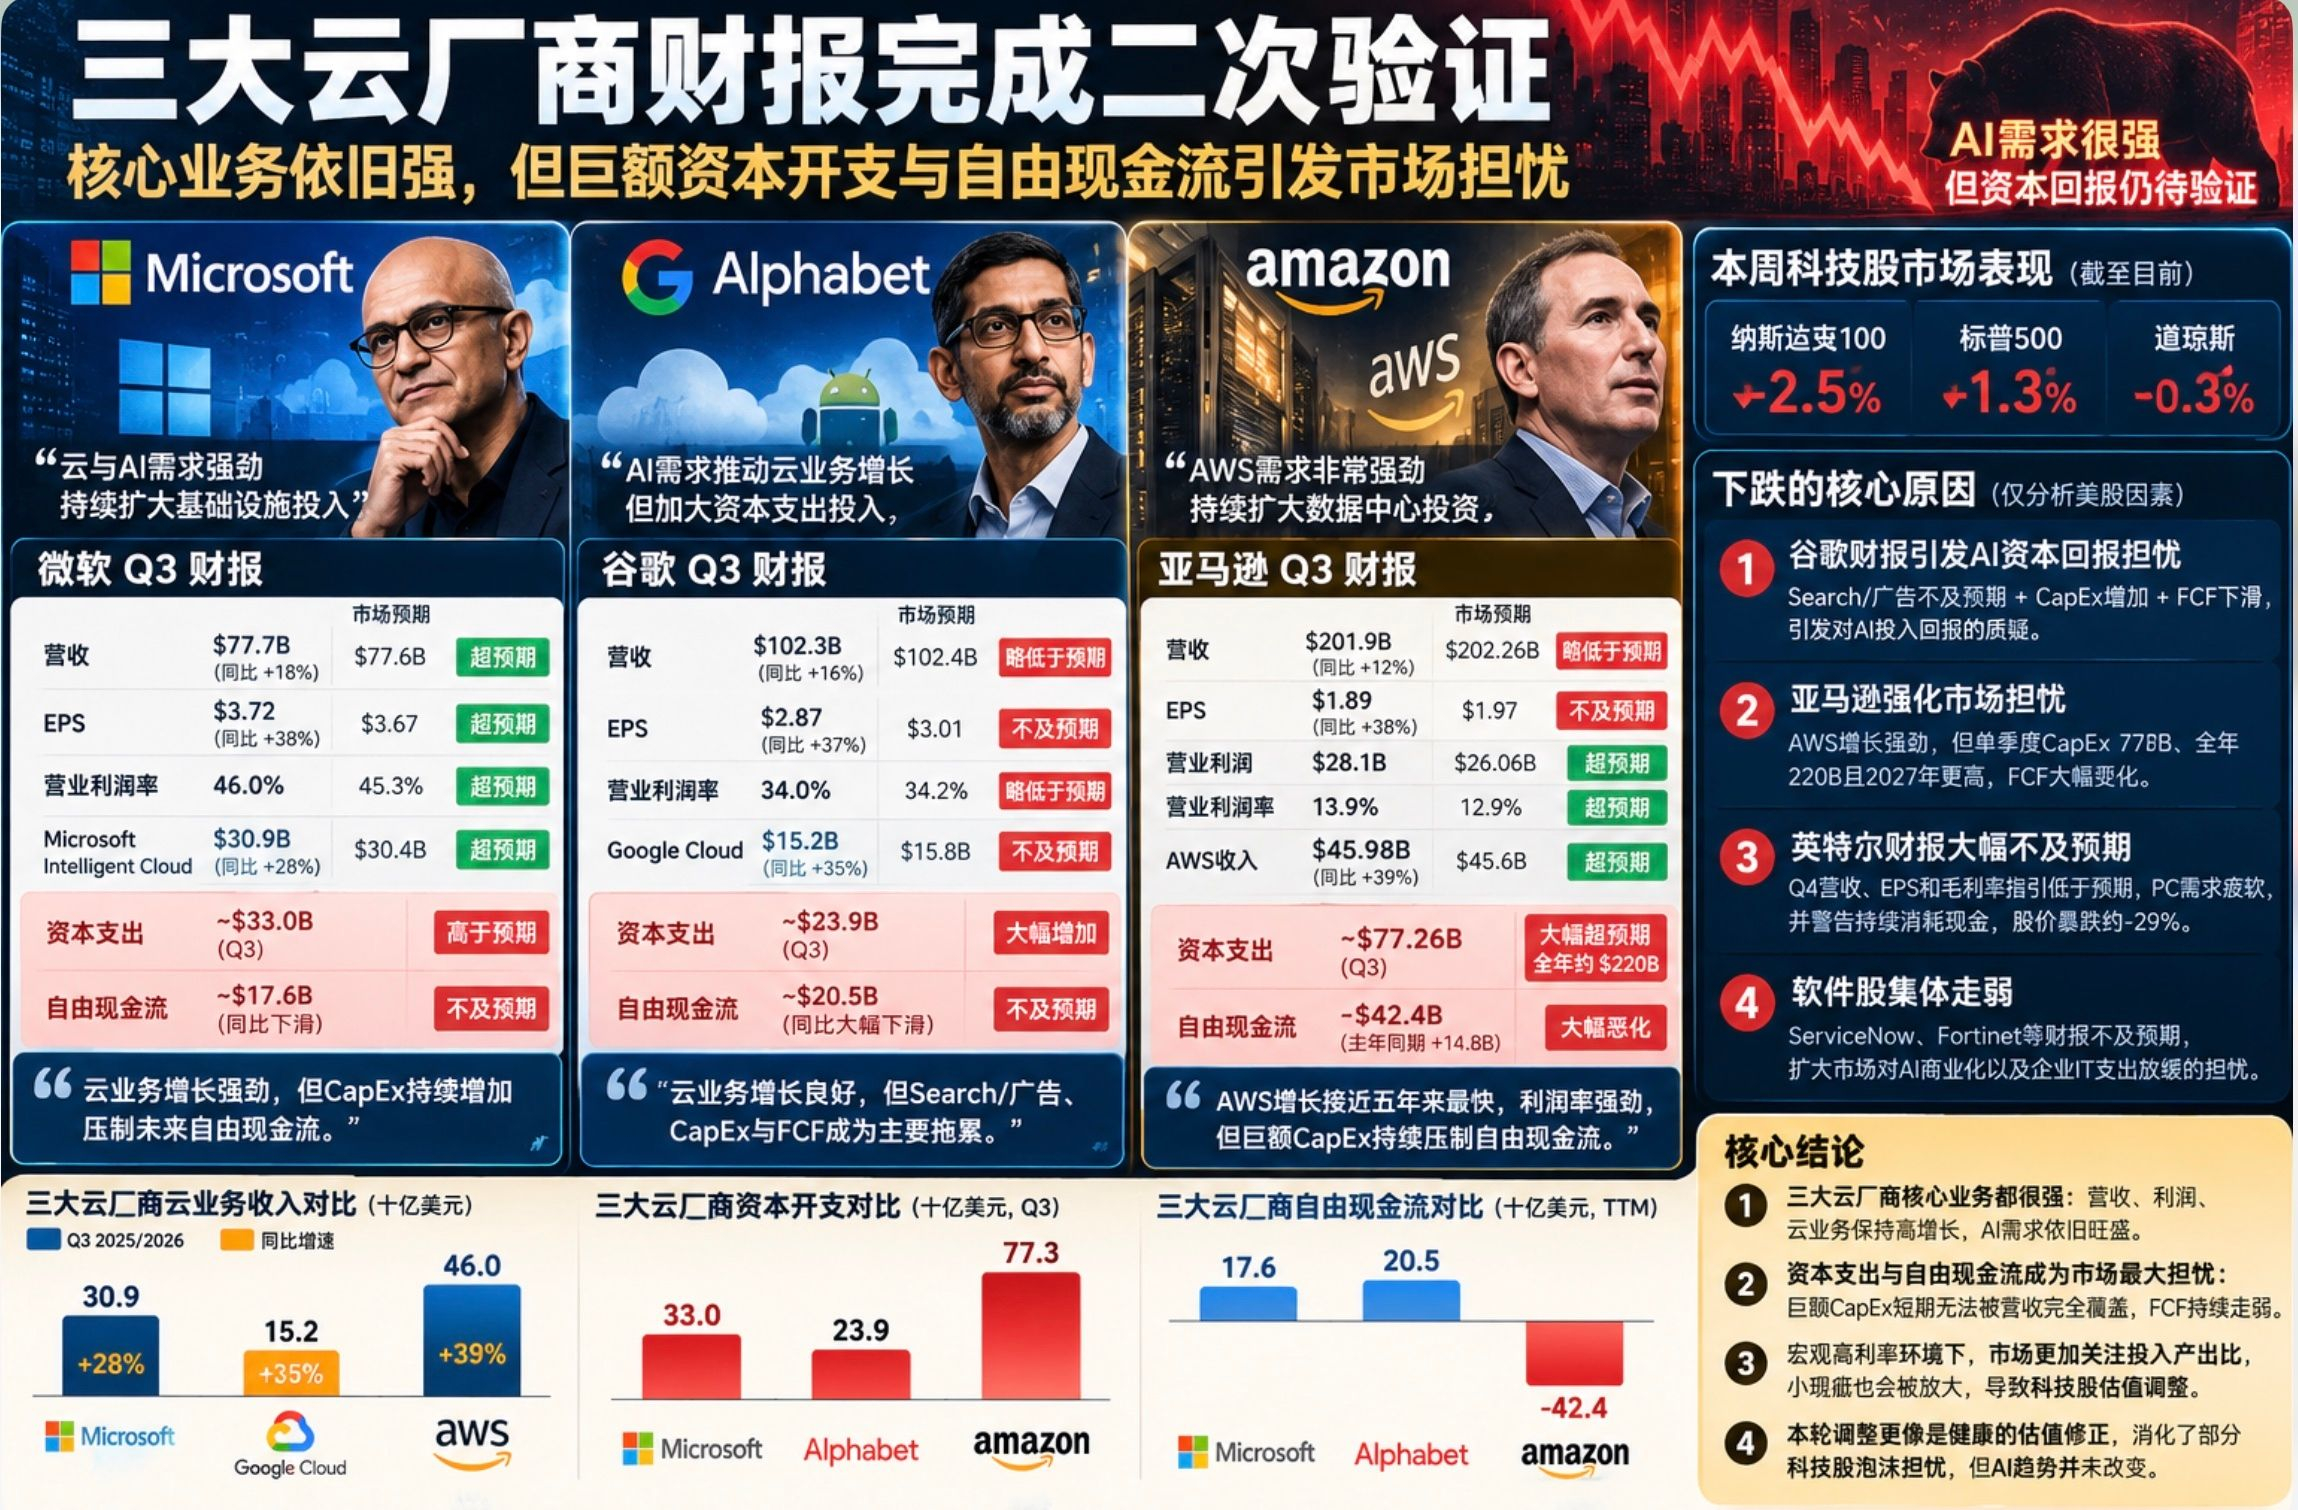
Свободный денежный поток: −42,4 млрд долларов против 14,8 млрд за аналогичный период прошлого года — ухудшение на 57,2 млрд за год. Проблема не столько в операционном денежном потоке, сколько в том, что он не успевает за капитальными расходами, из-за чего свободный денежный поток оказывается под давлением.
Прогноз на будущее: в краткосрочной перспективе — в целом умеренный, но долгосрочный прогноз очень амбициозный. На четвёртый квартал ожидается выручка в размере 240–247 млрд долларов, рост на 12–16% в годовом выражении. Средняя точка прогноза — 243,5 млрд, немного ниже ожиданий рынка в 244,5 млрд. При этом прогноз операционной прибыли составляет 28,5–33,5 млрд — заметно выше прошлогоднего ориентира в 25 млрд. Очевидно, Amazon не подаёт сигналов об ухудшении прибыльности. Долгосрочный прогноз AWS также очень амбициозный: рост более чем на 40% в 2027 году и примерно на 40% в 2028 году.
AWS: данные отчёта — настоящая бомба. Темпы роста бизнеса ускорились и приблизились к максимуму за последние пять лет. Для такого крупного технологического бизнеса рост на 40% означает, что спрос на облачные ИИ-услуги не просто увеличивается за счёт эффекта низкой базы — он стремительно растёт. Прибыльность также впечатляет: выручка выросла на 39%, операционная прибыль — на 55%.
Итог:
Отчёт Amazon на самом деле совсем неплохой, и по сравнению с Google он даже сильнее. Но обе компании сталкиваются с одной и той же проблемой: в краткосрочной перспективе выручка не успевает покрывать капитальные расходы, свободный денежный поток продолжает снижаться и даже ухудшается.
Если рассматривать отчёт Amazon как повторное подтверждение тенденций, обозначенных Google и Microsoft, то очевидно, что это подтверждение усилило опасения, возникшие после отчёта Google. Кроме того, одновременно вышел отчёт Intel — на данный момент худший отчёт этого квартала, который потянул рынок вниз.
Если подытожить отчёты трёх облачных компаний за эту неделю, то с основным бизнесом у всех всё в порядке: выручка и прибыль растут хорошими темпами. Однако макроэкономическое давление усилило опасения инвесторов по поводу огромных будущих капитальных расходов, что привело к пересмотру оценок. В каком-то смысле это даже полезно: по крайней мере, опасения насчёт пузыря в технологическом секторе ослабли.
Проще говоря, при высоких процентных ставках деньги у всех на руках становятся ценнее, поэтому даже небольшие недостатки в этом квартале выглядят серьёзнее, а мелкие недочёты могут в краткосрочной перспективе стать для акций фатальными!